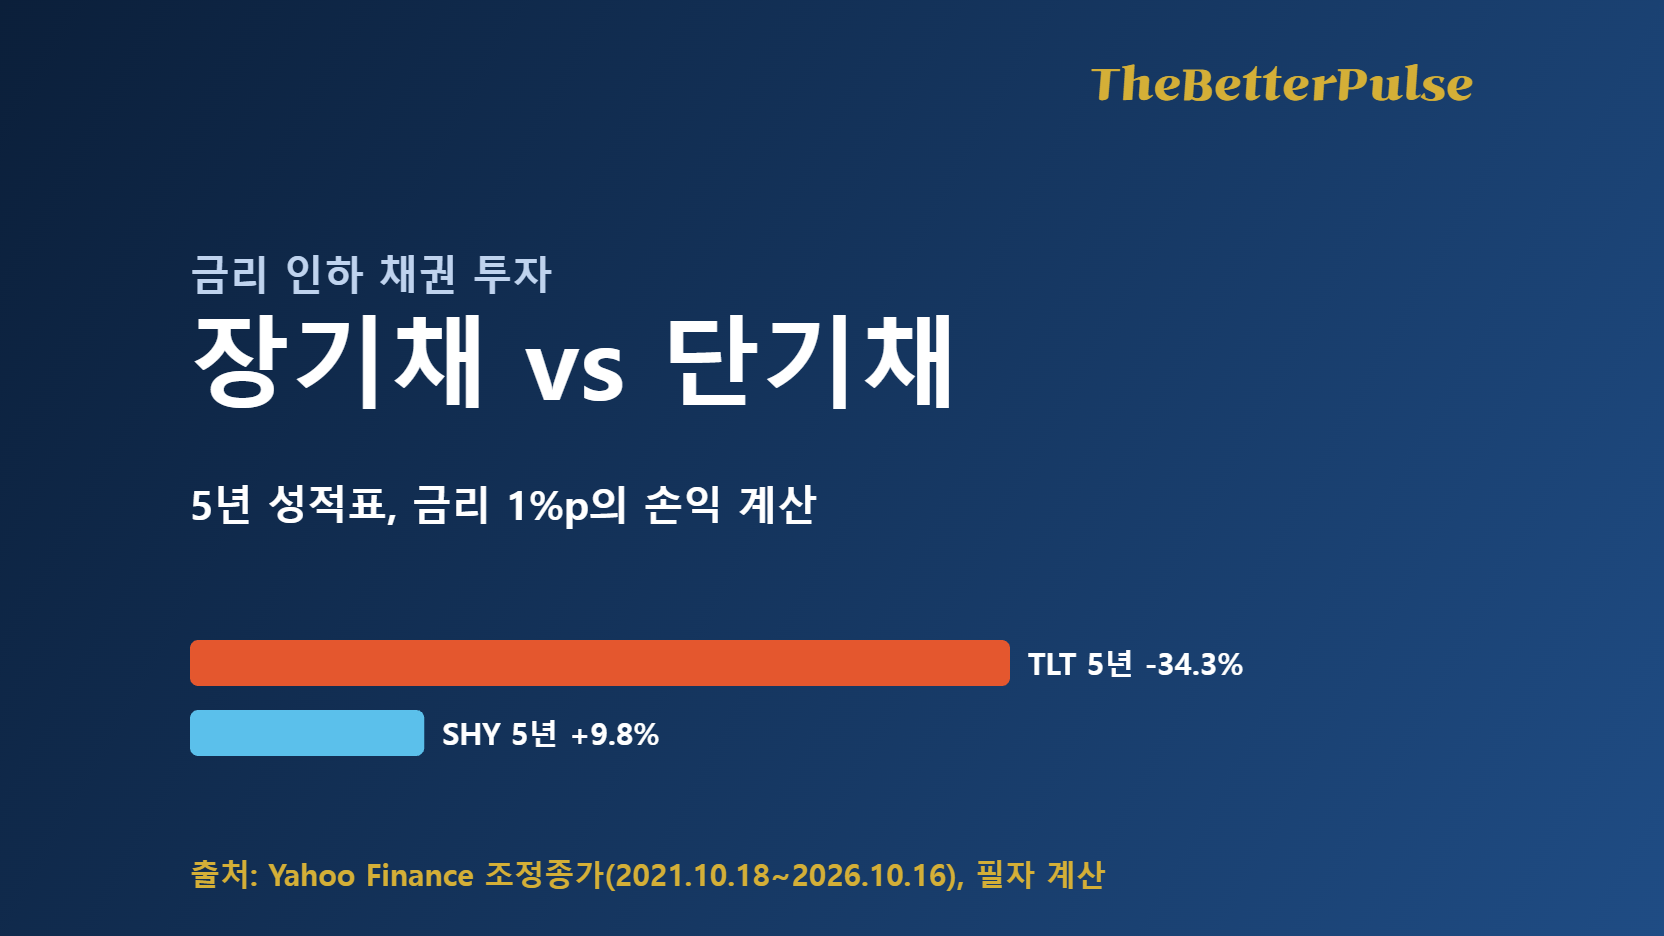
“금리가 내리면 장기채가 오른다”는 말만 믿고 장기채 ETF를 샀다면 지난 5년의 성적표는 냉정합니다. 미국 장기국채 ETF(TLT)는 2021년 10월부터 2026년 10월 16일까지 분배금을 포함해도 -34.3%였고, 같은 기간 단기국채 ETF(SHY)는 +9.8%였습니다. 그리고 지금은 한미 모두 금리를 올리는 구간입니다. 이 글에서는 금리 인하 채권 투자를 하기 전에 꼭 계산해 봐야 할 금리 1%p의 손익, 시나리오별 12개월 수익, TLT와 SHY의 비용을 숫자로 비교하고 내 상황에 맞는 선택 기준까지 정리합니다.
기준일은 2026년 10월 18일입니다. 2027~2029년 시나리오와 계산은 모두 필자의 개인적 분석과 전망이며 가정에 따른 예시입니다. 과거 수익률이 미래를 보장하지 않습니다.
최근 5년, 한미 금리는 어디를 지나왔나
| 시점 | 미 기준금리(실효) | 미 국채 2년 | 미 국채 10년 | 한은 기준금리 | 한국 국고채 10년 |
|---|---|---|---|---|---|
| 2021년 말 | 0.07% | 0.73% | 1.52% | 1.00% | 2.19% |
| 2022년 말 | 4.33% | 4.41% | 3.88% | 3.25% | 3.54% |
| 2023년 말 | 5.33% | 4.23% | 3.88% | 3.50% | 3.42% |
| 2024년 말 | 4.33% | 4.25% | 4.58% | 3.00% | 2.77% |
| 2025년 말 | 3.64% | 3.47% | 4.18% | 2.50% | 3.37% |
| 2026년 10월 15일 | 3.88% | 4.77% | 5.10% | 3.00% | 4.19% |
흐름을 한 줄로 줄이면 “2022~2023년 급등, 2024~2025년 인하, 2026년 재상승”입니다. 한은은 2026년 7월과 8월 두 차례 0.25%p씩 올려 3.00%가 됐고, 미 연준은 9월 16일 목표범위를 3.75~4.00%로 올렸습니다. 미 10년물은 10월 5일 5.31%까지 올라 2021년 이후 최고였습니다. 연합뉴스가 10월 18일 보도한 전문가 6명 설문에서는 10월 22일 금통위에서 6명 모두 동결을 예상하고 11월 재인상을 점쳤습니다. 즉 지금 금리 인하 채권 투자를 생각하는 분은 “인하를 기다리는 시장”이 아니라 “인상이 끝났는지 확인하는 시장”에 서 있습니다.
금리 인하 채권 투자 전에 계산할 것: 듀레이션으로 보는 금리 1%p
채권 가격은 금리와 반대로 움직이고, 민감도를 나타내는 숫자가 듀레이션입니다. 근사식은 가격 변화율 ≒ -듀레이션 × 금리 변화(%p)입니다. iShares가 2026년 10월 15일 기준으로 공시한 유효 듀레이션은 TLT 14.85년, SHY 1.81년입니다. 같은 1%p 변화가 두 ETF에 전혀 다른 크기로 작용합니다.
| 구분 | 듀레이션 | 금리 +1%p 때 가격 | 금리 -1%p 때 가격 | 1,000만 원 기준 손익 |
|---|---|---|---|---|
| TLT(20년 이상 미 국채) | 14.85년 | 약 -14.9% | 약 +14.9% | 약 ∓149만 원 |
| SHY(1~3년 미 국채) | 1.81년 | 약 -1.8% | 약 +1.8% | 약 ∓18만 원 |
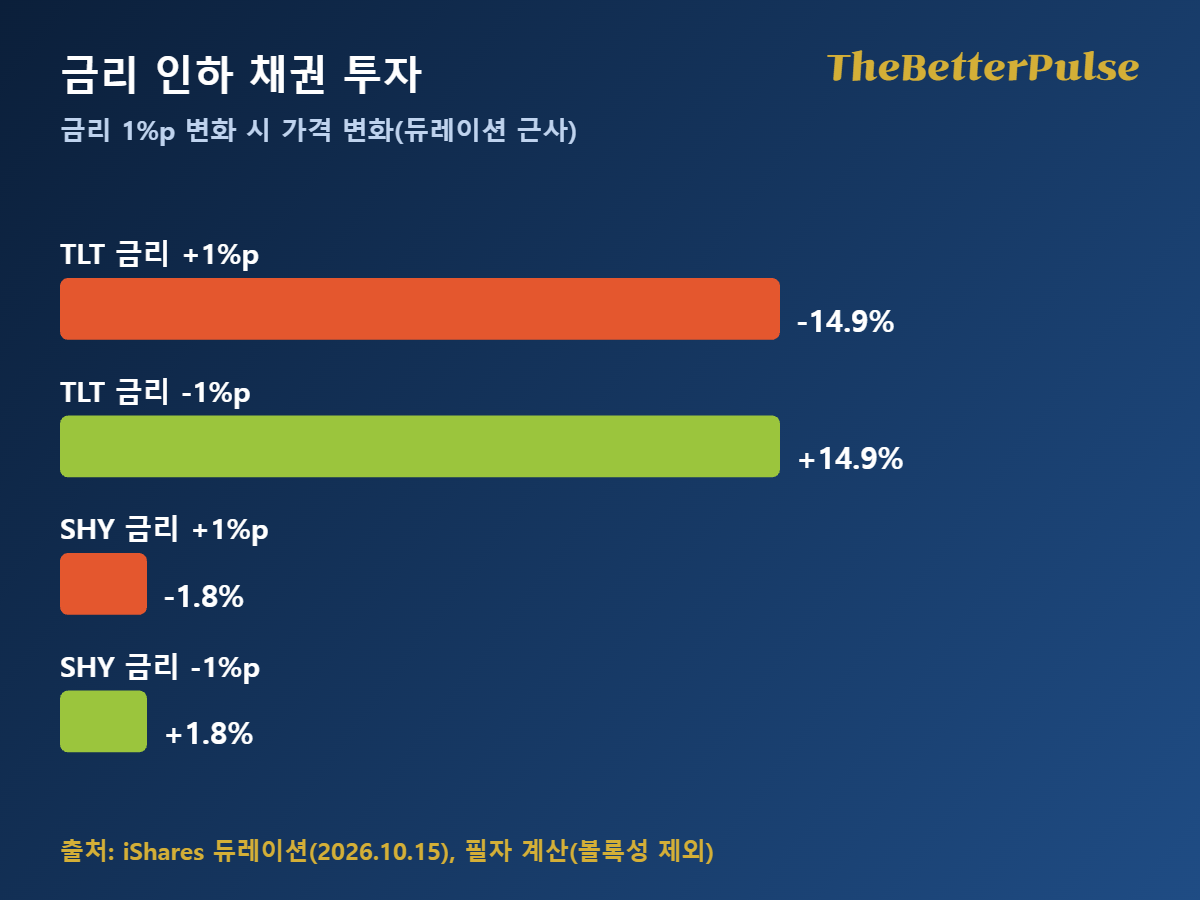
쉽게 말해 1,000만 원을 TLT에 넣고 금리가 1%p 오르면 약 149만 원이 줄고, SHY라면 약 18만 원이 줄어듭니다. 반대로 내리면 같은 크기로 늘어납니다. TLT는 크게 벌 수 있는 대신 크게 잃을 수 있고, SHY는 금리 방향이 틀려도 상처가 작습니다. 그래서 금리 인하 채권 투자는 “금리가 내릴 것이다”라는 믿음의 크기가 아니라, 틀렸을 때 감당할 손실의 크기로 정하셔야 합니다.
시나리오별 12개월 손익: 인하·동결·재상승·2022형 충격
현재 만기수익률(YTM)을 이자 수익으로 보고 듀레이션 손익과 총보수 0.15%를 더해 1년 뒤 총수익을 추정했습니다. TLT의 YTM은 5.48%, SHY는 4.74%(2026년 10월 15일, iShares)입니다. 시나리오의 금리 변화는 필자의 가정입니다.
| 시나리오(필자 가정) | 장기금리 변화 | 단기금리 변화 | TLT 12개월 추정 | SHY 12개월 추정 |
|---|---|---|---|---|
| 인하 복귀 | -0.75%p | -1.50%p | +16.5% | +7.3% |
| 동결 | 0.00%p | 0.00%p | +5.3% | +4.6% |
| 재상승 | +1.00%p | +0.75%p | -9.5% | +3.2% |
| 2022형 충격 | +2.00%p | +1.50%p | -24.4% | +1.9% |
표에서 보이는 비대칭이 핵심입니다. 인하 복귀 시나리오에서 TLT는 약 +16.5%, SHY는 약 +7.3%로 TLT가 약 9%p 앞서지만, 재상승 시나리오에서는 TLT가 약 -9.5%, SHY는 약 +3.2%로 격차가 약 13%p로 벌어집니다. 오를 때 이득의 폭보다 내릴 때 손실의 폭이 크다는 뜻이고, 지금처럼 인하 신호가 확인되지 않은 때에 금리 인하 채권 투자를 장기채로 몰아서 하는 것이 위험한 이유입니다.
TLT와 SHY의 실제 성적표: 수익률·분배금·비용
| 연도 | TLT 총수익률 | SHY 총수익률 | 비고 |
|---|---|---|---|
| 2021 | -4.6% | -0.7% | 금리 상승 시작 |
| 2022 | -31.2% | -3.9% | 인상 사이클 충격 |
| 2023 | +2.8% | +4.2% | 횡보 후 반등 |
| 2024 | -8.1% | +3.9% | 장기금리 재상승 |
| 2025 | +4.3% | +5.0% | 인하 반영 |
| 2026(10월 16일까지) | -5.0% | +0.9% | 인상 재개 |
| 항목 | TLT | SHY |
|---|---|---|
| 5년 누적 총수익률(2021.10.18~2026.10.16) | -34.3%(연 -8.1%) | +9.8%(연 +1.9%) |
| 5년 중 최대낙폭 | -43.7% | -5.4% |
| 총보수(운용보수) | 0.15% | 0.15% |
| 12개월 분배율(2026.10.15) | 4.86% | 3.63% |
| 만기수익률(YTM) | 5.48% | 4.74% |
| 유효 듀레이션 | 14.85년 | 1.81년 |
| 종가(2026.10.16) | 80.05달러 | 81.36달러 |
비용만 보면 두 ETF는 같습니다. 그러나 비용이 같다는 것이 위험이 같다는 뜻은 아닙니다. TLT는 분배율이 4.86%로 높아 보이지만 같은 5년 동안 가격이 크게 내려 총수익률은 -34.3%였습니다. 분배금은 위안이 되지만 손실을 메우기에는 모자랐습니다. 반대로 SHY의 분배율 3.63%는 크지 않아도 낙폭이 -5.4%에 그쳐 현금성 자산에 가까운 역할을 했습니다.
2027~2029 금리 시나리오와 대응 전략: 필자의 개인적 분석과 전망
아래는 장기금리(20년물 기준)와 단기금리 경로를 세 가지로 가정해 3년 누적 수익을 단순 계산한 것입니다. 필자의 개인적 분석과 전망이며 확정된 예측이 아닙니다.
| 시나리오(필자 가정) | 금리 경로 가정 | TLT 3년 누적 추정 | SHY 3년 누적 추정 | 대응 전략 |
|---|---|---|---|---|
| A. 인하 복귀 | 장기 5.48%→4.25%, 단기 4.74%→3.00% | +32.5% | +13.7% | 인하 신호 확인 후 장기채 비중을 단계적으로 늘림 |
| B. 고금리 장기화 | 장기 5.5% 안팎, 단기 4.5% 안팎 | +15.7% | +13.7% | SHY 중심 유지, 이자 수익에 집중 |
| C. 재가속·추가 인상 | 장기 5.48%→6.5%, 단기 4.74%→5.75% | +2.0% | +13.2% | 장기채 최소화, 만기 분산(사다리) |
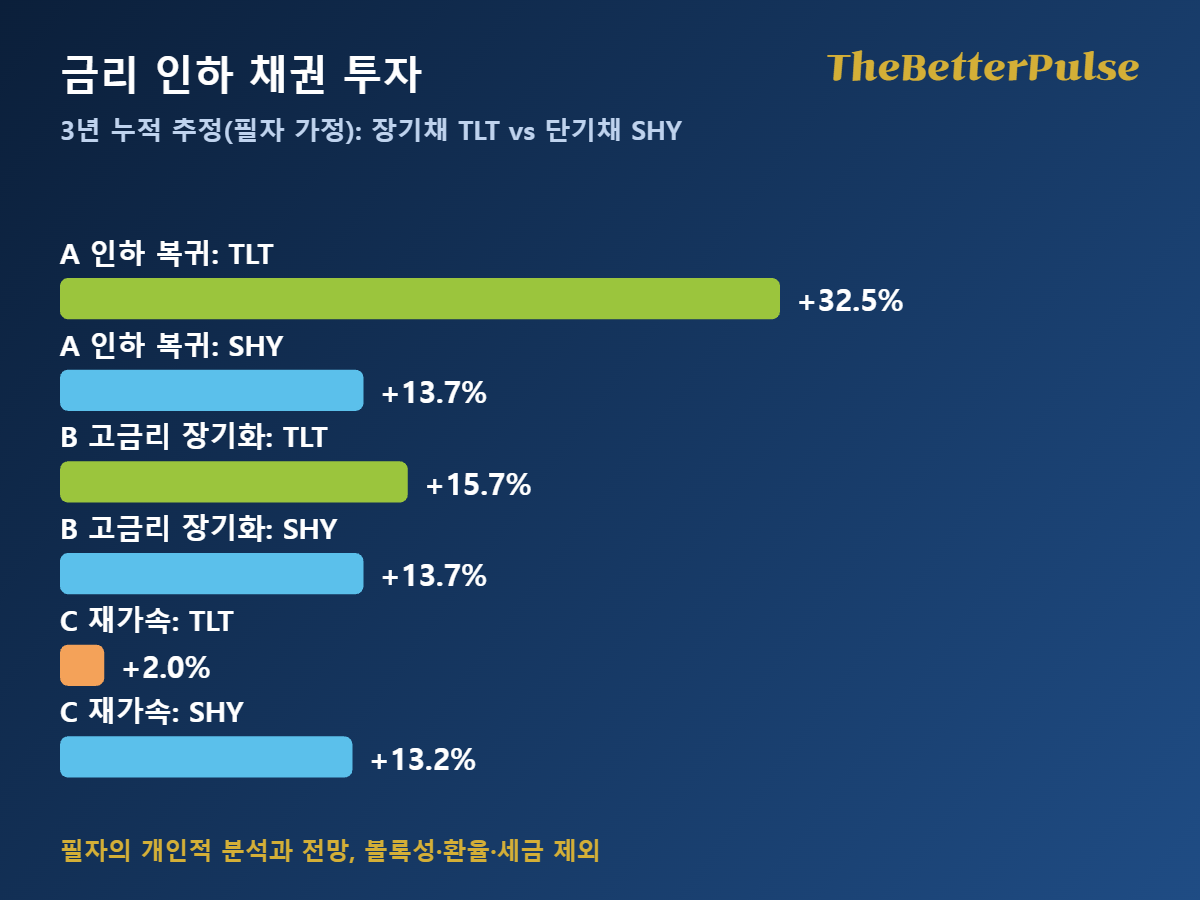
세 시나리오를 나란히 보면 SHY의 3년 추정 수익은 13~14% 범위로 거의 변하지 않는 반면 TLT는 +2%에서 +33%까지 벌어집니다. 필자는 방향을 맞추는 일보다 방향이 틀렸을 때의 폭을 줄이는 일이 우선이라고 봅니다. 그래서 인하 신호(근원물가 둔화, 연준·한은의 동결 이후 첫 인하 시사)가 숫자로 확인될 때까지는 단기채를 기본으로 두고, 확인된 뒤 장기채를 나눠서 늘리는 방식을 가정합니다. 이것은 필자의 개인적 견해이며 투자 권유가 아닙니다.
금리 인하 채권 투자에서 놓치기 쉬운 위험
첫째, 환율입니다. TLT와 SHY는 달러 자산이라 원/달러 환율이 오르면(보도 기준 최근 1,330원대) 원화 수익률은 달라집니다. 둘째, 세금입니다. 해외 상장 ETF는 매매차익과 분배금 과세 방식이 국내 상장 상품과 달라서 계좌 종류에 따라 순수익이 바뀔 수 있으니 증권사와 국세청 안내로 확인하세요. 셋째, 재투자 위험입니다. 단기채는 금리가 내리면 만기 때 낮은 금리로 다시 사야 합니다. 넷째, 신용·유동성은 미국 국채라 낮지만 금리 위험은 그대로입니다. 마지막으로 위 표의 금리 경로는 가정이라 실제와 다를 수 있습니다.
결론: 금리 인하 채권 투자로 얻는 것과 첫 행동
이 글에서 얻어 가실 것은 세 가지입니다. 금리 1%p가 TLT에는 약 15%, SHY에는 약 1.8%의 가격 변화로 이어진다는 계산법, 같은 총보수 0.15%여도 5년 낙폭이 -43.7%와 -5.4%로 갈렸다는 사실, 그리고 인하·동결·재상승 시나리오에서 손익이 어떻게 갈리는지 비교하는 틀입니다. 금리 인하가 확인된 뒤 몇 년을 보유할 여유가 있는 분께는 장기채가 유리할 수 있고, 1~2년 안에 쓸 돈이거나 하락을 견디기 어려운 분께는 단기채가 안전합니다. 가장 위험한 경우는 인하 기대만으로 장기채 비중을 한 번에 키우는 것입니다.
첫 행동은 간단합니다. 내가 가진 채권 상품의 듀레이션을 확인하고 금리 1%p 변화에 따른 손익을 이 글의 공식으로 계산해 보세요. 그다음 10월 22일 금통위와 연준 회의 결과를 확인한 뒤 장기채 비중을 늘릴지 정하고, 늘리더라도 3~4회에 나눠 접근하는 방법을 가정해 보시기 바랍니다.
이 글은 FRED, 한국은행, iShares, Yahoo Finance와 언론 보도의 공개 자료를 바탕으로 한 필자의 개인적이고 주관적인 견해이며 정보 제공 목적입니다. 시나리오와 계산은 가정에 따른 예시이고 실제 수익을 보장하지 않으며 특정 상품의 매수·매도를 권유하지 않습니다. 시세와 금리는 기준일 이후 달라질 수 있으니 최신 값을 확인하시고, 투자 판단과 그 결과에 대한 책임은 독자 본인에게 있습니다. 글 작성에는 AI의 도움을 받았습니다.
함께 읽으면 좋은 글
한미 기준금리 인상 재개, 성공 vs 실패 사례와 대응 전략
미국 국채금리 위기, 5.2% 돌파와 2022년 폭락장의 공통점
참고자료·공식 출처
FRED: 미 국채 10년물 수익률(DGS10), 2년물(DGS2), 연방기금 실효금리(DFF)
한국은행: 기준금리 추이
연합뉴스: 국고채 금리 일제히 하락, 3년물 연 3.867%(2026.10.15)
연합뉴스: 전문가들 금리 인상 숨고르기 전망(2026.10.18)
iShares: TLT 상품 페이지(듀레이션·비용·분배율)
iShares: SHY 상품 페이지(듀레이션·비용·분배율)
Yahoo Finance: TLT·SHY 가격 이력(총수익률 계산)
#금리인하채권투자 #장기채 #단기채 #듀레이션 #TLT
답글 남기기
댓글을 달기 위해서는 로그인해야합니다.