[카테고리:] 반도체·AI·산업

반도체·AI·배터리 등 첨단 산업의 시장 구조와 기업 경쟁력, 투자자가 확인할 변수를 다룹니다.

  • 중국 자동차 5년 대변화, 다음 돈은 어디로 갈까?

    중국 자동차 5년 대변화, 다음 돈은 어디로 갈까?

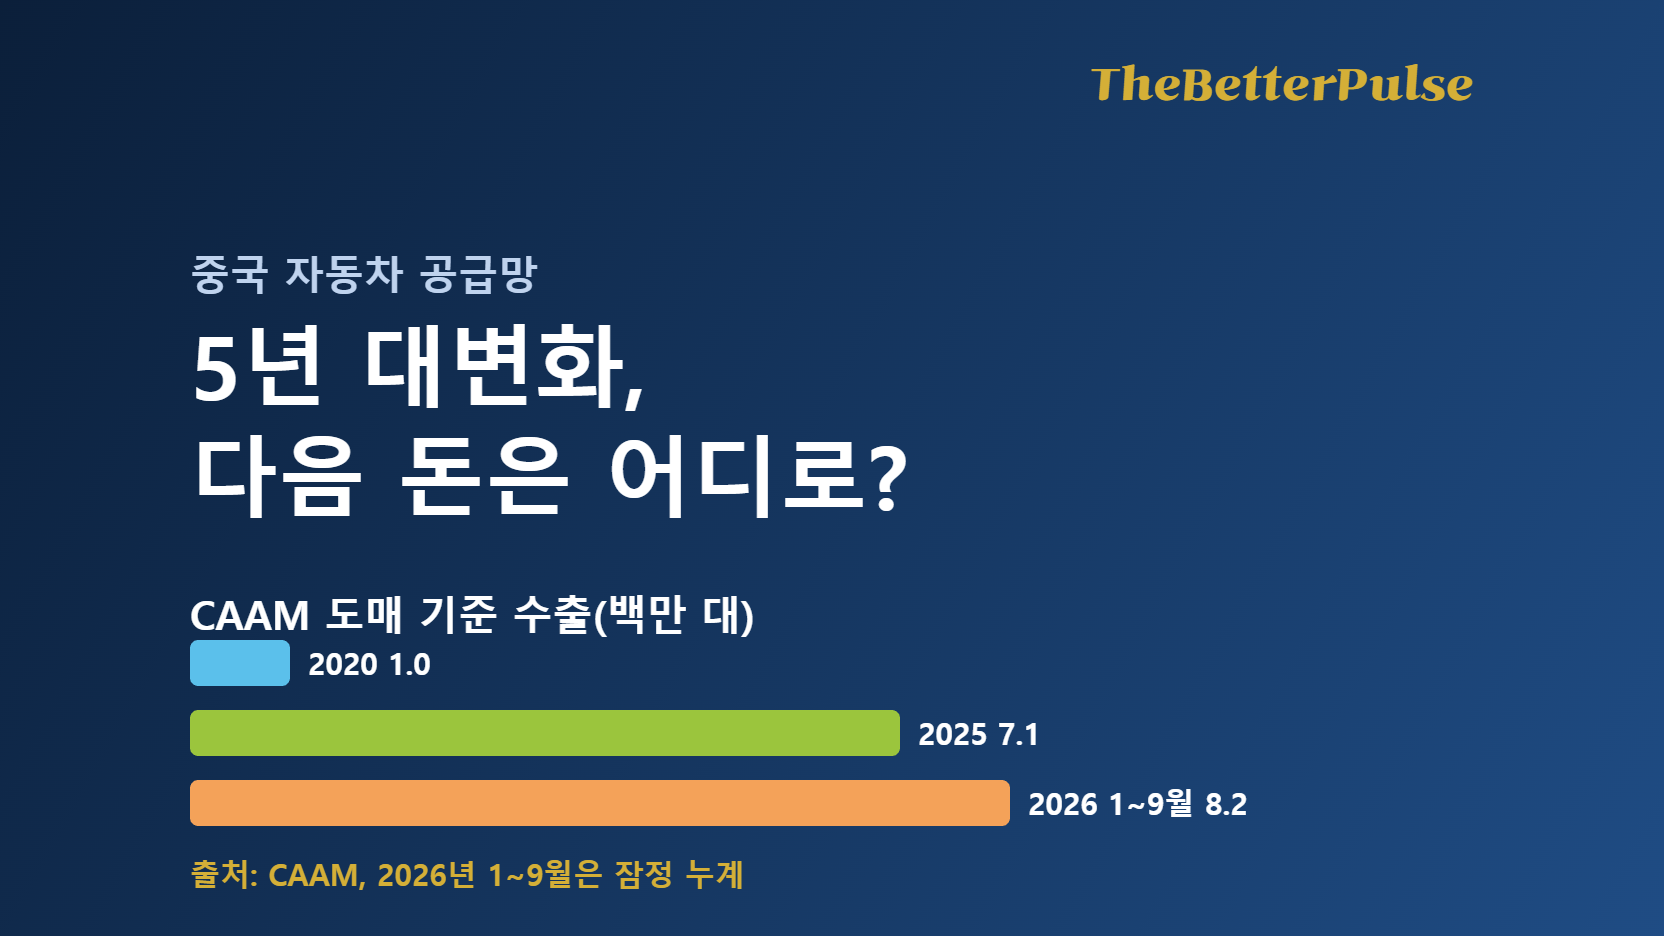
    2020년에 중국 자동차 수출은 99.5만 대였습니다. 2025년에는 709.8만 대가 됐고, 2026년 1~9월에만 820.5만 대입니다. 같은 기간 내수는 올해 들어 20% 넘게 꺾였습니다. 이 글은 중국 자동차 공급망의 5년 변화를 숫자로 풀어, 완성차 다음에 돈이 흐르는 곳(배터리, 전력망, 공장 자동화, 자동차 운반선)을 실제 기업 재무로 비교합니다. 뉴스 요약이나 기업 홍보가 아니라, 독자가 위험을 가늠하는 분석입니다.

    기준일은 2026년 10월 19일입니다. 2020~2025년은 확정 통계, 2026년 1~9월은 잠정 누계이고, 2026~2030년은 모두 필자의 개인적 분석과 전망으로 구분해 표시합니다. 수익을 보장하지 않으며 투자 판단과 책임은 독자 본인에게 있습니다.

    통계 기준부터: 무엇을 센 숫자인가

    중국 자동차 통계는 기관마다 기준이 다릅니다. 이 글의 생산·판매·수출·신에너지차(NEV) 숫자는 중국자동차공업협회(CAAM)의 도매(공장 출하) 기준이고, 승용차와 상용차를 모두 포함하며 수출을 포함한 판매입니다. 소매 기준인 중국승용차협회(CPCA) 숫자나 세관 수출 통계와는 값이 다를 수 있습니다. NEV에는 순수전기, 플러그인하이브리드, 연료전지차가 포함됩니다. 내수는 판매에서 수출을 뺀 필자의 계산입니다.

    2020~2025년 확정 통계와 2026년 잠정치

    연도생산(백만 대)판매(백만 대)수출(백만 대)수출 비중내수(백만 대, 계산)NEV 판매(백만 대)NEV 비중
    202025.225.31.03.9%24.31.45.4%
    2021약 26.1약 26.3약 2.0약 7.7%약 24.3약 3.5약 13%
    202227.026.93.111.6%23.86.925.6%
    2023약 30.230.14.916.3%25.29.531.6%
    202431.331.45.918.6%25.612.940.9%
    202534.534.47.120.6%27.316.547.9%
    2026년 1~9월(잠정)23.223.38.235.3%15.112.553.6%
    출처: CAAM 월간 통계와 연간 발표(Xinhua, Gasgoo, CnEVPost, SteelOrbis 인용). 2021년과 2023년 일부는 전년 증감률로 역산한 근사치입니다. 2026년 1~9월은 판매 -4.5%, 수출 +65.8%, NEV +11.1%입니다.
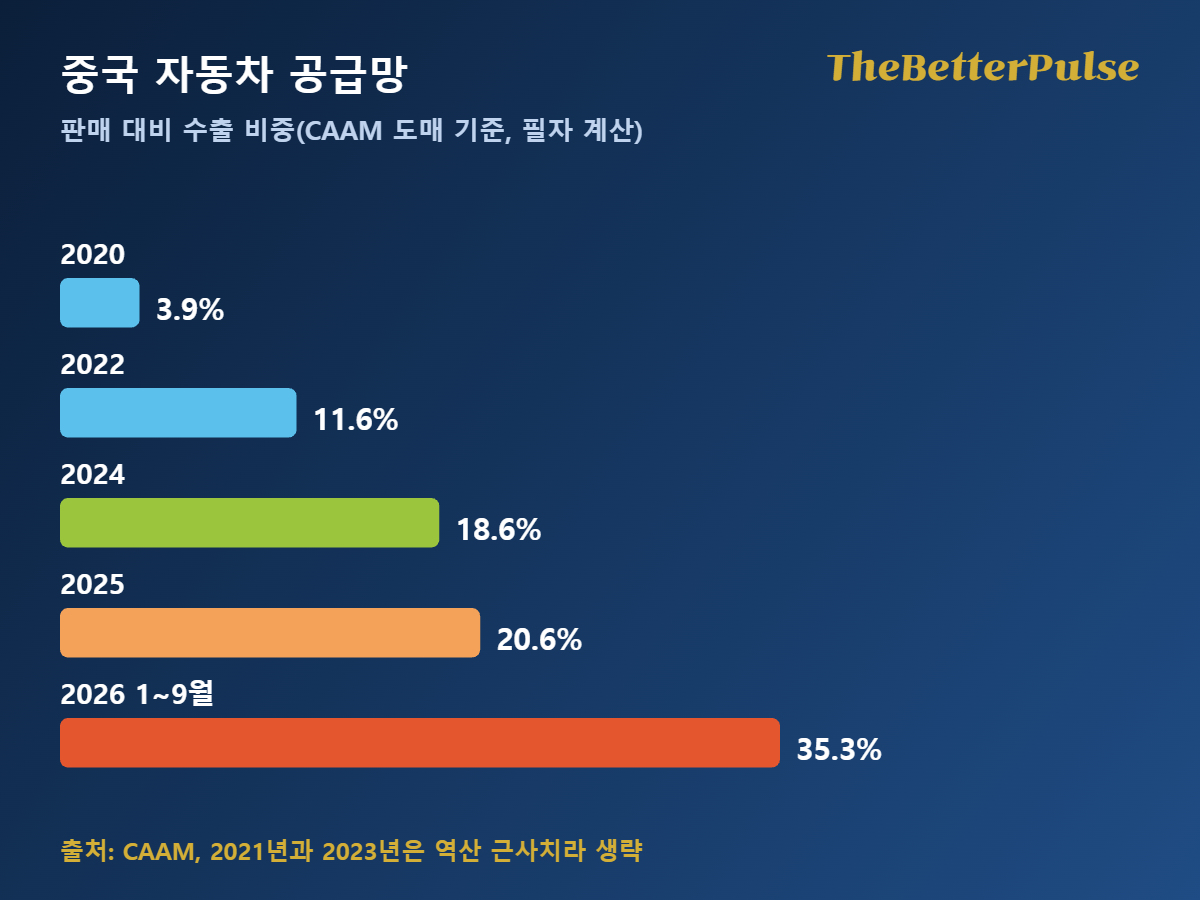
    중국 자동차 공급망: 판매 대비 수출 비중이 2020년 3.9%에서 2025년 20.6%, 2026년 1~9월 35.3%로 상승한 막대 그림
    CAAM 도매 기준 판매 대비 수출 비중. 2021년과 2023년은 근사치라 제외했습니다.

    표가 말하는 것은 두 가지입니다. 첫째, 5년 동안 총판매는 25.3백만 대에서 34.4백만 대로 36% 늘었지만 증가분의 약 3분의 2는 수출(+610만 대)이 만들었고, 그 안에서 NEV 전환이 진행됐습니다. 둘째, 2026년에는 방향이 갈렸습니다. 1~9월 내수는 약 1,507만 대로 전년 같은 기간 추정치(약 1,941만 대)보다 약 22% 줄었고, 수출은 65.8% 늘었습니다. CAAM은 2026년 수출이 1,000만 대를 넘을 것으로 내다봅니다. 즉 중국 자동차 공급망에서 새로운 돈은 국내 판매가 아니라 해외 판매와 그 물류·배터리·현지 생산에 붙습니다.

    완성차 다음 돈은 어디로: 중국 자동차 공급망 5개 고리

    고리대표 데이터이익 구조에서 볼 점위험
    완성차BYD 상반기 매출 -7.1%, 지리 +14.7%수출 비중이 높은 쪽이 마진 개선(BYD 해외 총이익률 약 22%)내수 가격 경쟁, 환 손실
    배터리CATL 상반기 매출 +54.8%, ESS 매출 +87.5%전기차 외 ESS가 성장 엔진, 총이익률 23.9%로 소폭 하락고객 편중, 과잉투자
    전력망State Grid 상반기 고정자산투자 3,100억 위안 이상(+12.6%)2026~2030년 4조 위안 계획(전 5개년 대비 +40%)투자 속도와 수익 인정 방식
    공장 자동화Inovance 2026년 1분기 매출 +13%, 순이익 -23%범용 자동화는 증가, NEV 부품은 마진 압박원가·환율, 업황 사이클
    자동차 운반선Wallenius Wilhelmsen 2분기 조정 EBITDA 3.61억 달러(마진 28%)중국 완성차 수출 증가가 물량을 지지, 연료비 상승이 부담선복 공급 증가, 운임 하락
    출처: BYD·지리 2026년 중간보고, CATL 반기보고서, State Grid 발표(Reuters, China Daily), Inovance 분기 실적(Quartr), Wallenius Wilhelmsen 2026년 2분기 자료. 운반선 기업은 중국 기업이 아니라 노르웨이 상장사로 수출 물류의 대리 지표입니다.

    전력망 쪽은 수요 신호가 구체적입니다. 10월 1~7일 연휴에 고속도로 NEV 충전량은 1억 6,300만 kWh로 전년 대비 51% 늘었고, NEV 보유 대수는 4,897만 대(전체 차량의 13.19%)입니다(국가에너지국 발표, China Daily). 반면 필자는 전력망 투자의 이익이 배터리 기업처럼 빠르게 장부에 반영되는지는 이 자료만으로 확인하지 못했습니다.

    실제 기업 비교: 매출·이익·부채·투자·기업가치

    기업(통화)매출(최근 반기)이익현금흐름·투자부채·재무시가총액(추정)연환산 PER·EV/EBITDA52주 고점 대비
    BYD(위안)3,448억, -7.1%순이익 123억, -20.5%영업현금 373억, R&D 289억차입금 1,201억, 게어링 31%약 7,620억약 31배(이익 감소 영향)-22%
    지리자동차(위안)1,736억, +14.7%순이익 91억, 핵심이익 97억(+46%)영업현금 199억, 설비투자 79억자금 준비금 696억약 1,420억약 8배-40%
    CATL(위안)2,769억, +54.8%순이익 433억, +42%영업현금 602억, 현금 3,721억부채비율 63.7%약 1조 2,340억약 14배-42%
    Inovance(위안)1분기 101억, +13%1분기 순이익 10억, -23%2025년 순이익 가이던스 50~54억공시 확인 못 함약 1,390억약 27배(2025년 가이던스 중간값)-37%
    Wallenius Wilhelmsen(달러)2분기 13.1억, -3%2분기 순이익 1.38억, -66%상반기 배당 2.58억 달러(특별배당 1억 포함)순이자부담부채 20.1억약 80억EV/EBITDA 약 6배(2026년 가이던스 16억)-4%
    출처: 각 사 공시와 실적 발표, Yahoo Finance 종가(2026년 10월 16~19일). 시가총액은 종가에 공시 이익과 주당이익으로 역산한 주식 수를 곱한 필자의 추정이고, PER은 상반기 이익의 2배 연환산(Inovance는 2025년 가이던스 중간값)이라 실제와 다를 수 있습니다. 영업이익이 아닌 순이익 중심 비교임을 밝힙니다.
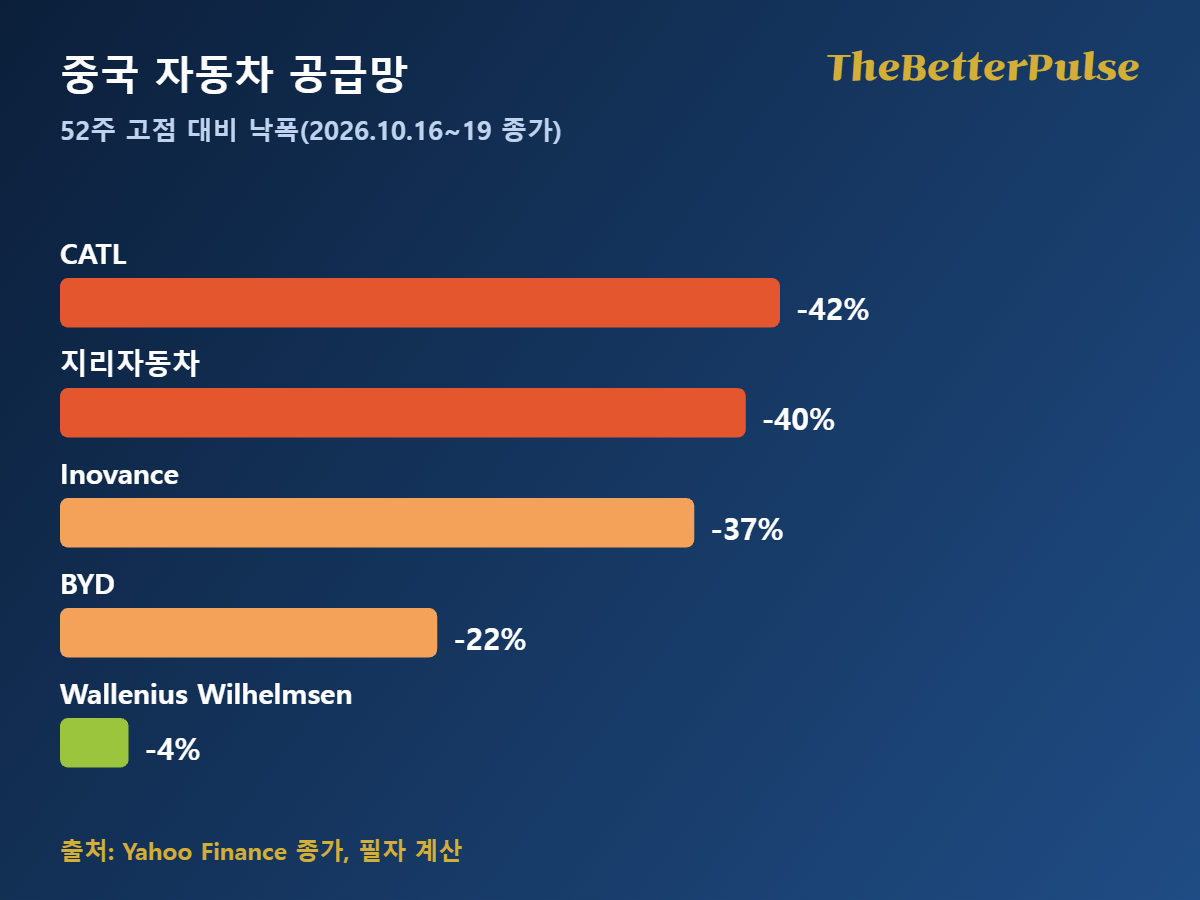
    중국 자동차 공급망 주요 기업의 52주 고점 대비 낙폭: CATL -42%, 지리 -40%, Inovance -37%, BYD -22%, Wallenius Wilhelmsen -4% 막대 그림
    2026년 10월 16~19일 종가 기준 52주 고점 대비 낙폭. 필자 계산입니다.

    비교에서 얻을 판단은 이렇습니다. 가장 싸 보이는 곳은 지리(약 8배)이지만 이익 성장의 상당 부분이 환 손익과 일회성 조정 전의 숫자이고, BYD는 이익이 줄어 PER이 높아 보입니다. CATL은 이익이 크게 늘었는데도 주가가 52주 고점보다 42% 낮습니다. 다섯 종목의 평균 낙폭은 약 -29%였습니다. 같은 산업에서도 이익, 부채, 기대가 따로 움직인다는 뜻입니다.

    2026~2030년 전망: 필자의 개인적 분석과 전망

    아래는 2030년 시나리오이고 필자의 개인적 분석과 전망입니다. 확정된 예측이 아니며 2025년 실적(수출 709.8만 대, 내수 2,730만 대)을 출발점으로 한 가정입니다. 2026년 수출 1,000만 대 이상(CAAM 전망)과 내수 약 20% 감소 추세를 반영했습니다.

    시나리오2030년 수출 가정2030년 내수 가정합계연평균 증감(2025 대비)무슨 일이 필요한가
    하향(무역장벽)900만 대2,200만 대3,100만 대수출 +4.9%, 내수 -4.2%관세·현지 생산 요구 확대, 내수 회복 지연
    기준1,200만 대2,300만 대3,500만 대수출 +11.1%, 내수 -3.4%수출 성장이 둔화하며 현지 공장이 대체
    상향(수출 지속)1,500만 대2,500만 대4,000만 대수출 +16.1%, 내수 -1.7%해외 수요와 선복 확보가 이어지고 내수 정책이 회복
    2025년 수출 7.098백만 대, 내수 27.3백만 대 기준 필자 계산. 연평균 증감은 (2030 가정 ÷ 2025)의 5제곱근 계산입니다.

    세 시나리오 모두 내수가 2025년보다 낮고 수출이 높다는 점이 같습니다. 그래서 중국 자동차 공급망에서 이익이 늘 곳은 수출 가치사슬(해외 판매망, 운반선, 현지 배터리·전력)이고, 위험은 관세와 현지화 요구로 수출이 막힐 때 한꺼번에 나타납니다.

    1억 원 투자 사례: 위험 성향별 세 가지 시나리오

    특정 종목 추천이 아닙니다. 위 다섯 곳을 균등하게 담은 ‘중국 자동차 공급망 바스켓’이라고 가정하면 최근 12개월 고점 대비 평균 낙폭이 약 29%였습니다. 이 낙폭이 반복되는 -30%와 반대로 +30%, 변화 없음을 공급망 몫에 적용했고, 나머지 자산은 손익 0으로 단순화했습니다.

    성향공급망 비중나머지 구성(가정)공급망 -30% 때공급망 +30% 때맞는 사람
    보수형1,000만 원(10%)단기채·예금 7,000만 원, 글로벌 분산 2,000만 원-300만 원(전체 -3%)+300만 원(전체 +3%)3년 안에 쓸 돈이 섞여 있는 경우
    중립형2,500만 원(25%)단기채·예금 4,500만 원, 글로벌 분산 3,000만 원-750만 원(전체 -7.5%)+750만 원(전체 +7.5%)3~5년 투자 가능, 20% 안팎 평가손실을 견딜 수 있는 경우
    공격형5,000만 원(50%)단기채·예금 2,000만 원, 글로벌 분산 3,000만 원-1,500만 원(전체 -15%)+1,500만 원(전체 +15%)5년 이상, 중국·환율·관세 위험을 이해하는 경우
    필자의 가정 예시이며 수익을 보장하지 않습니다. 원금 손실이 날 수 있고 환율(위안, 홍콩달러), 세금, 해외 주식 거래 비용, 상장폐지·규제 위험은 반영하지 않았습니다.

    손실 폭은 비중에 비례하고, 시간은 위험을 줄여 주지 않습니다. 공급망 몫이 50%이면 한 번의 -30%가 전체 -15%이고, 이를 만회하려면 공급망 몫이 +43% 올라야 합니다(1÷0.7-1). 보수형이라도 같은 비율의 손실은 일어나며 전체 영향이 작을 뿐입니다.

    자동차와 비행을 혼동하지 마세요

    2026년 10월 15일 테슬라는 신형 로드스터가 추력기로 차량 위를 뛰어넘고 공중 회전을 하는 시연을 공개했습니다. 외신은 이를 원격으로 제어한 시연이라고 전했고, 머스크는 모든 관할에서 합법이 아닐 수 있다고 말했습니다. 예약금 5만 달러(일반형)와 25만 달러(추력 옵션)를 받고 있지만 전체 가격은 공개되지 않았습니다. 이것은 상용 비행 자동차가 아니라 시연입니다. 반면 중국 EHang의 EH216-S는 중국 민항총국으로부터 형식증명·생산증명·감항증명에 이어 운항증명(2025년 3월)까지 받아 관광 목적의 유상 운항이 시작된 무인 eVTOL입니다. 샤오펑의 Aridge는 2026년 양산·인도를 목표로 한다고 회사가 밝혔지만 이 글에서 인도 여부를 확인하지 못했습니다. 이 셋을 같은 ‘비행 자동차’로 묶으면 안 됩니다.

    결론: 중국 자동차 공급망에서 얻을 판단과 첫 행동

    얻어 가실 것은 세 가지입니다. 내수가 꺾이고 수출이 늘어나는 구조(수출 비중 3.9%에서 35.3%)가 숫자로 확인된다는 점, 완성차보다 배터리·ESS·물류에서 이익 개선이 더 뚜렷했지만 주가는 고점 대비 -22%에서 -42%까지 내려와 있다는 점, 그리고 비중에 따라 같은 -30%가 전체 -3%에서 -15%로 달라진다는 점입니다. 3~5년을 볼 수 있고 변동성을 견딜 분께는 일부 비중이 의미가 있고, 1~2년 안에 쓸 돈이거나 -20%를 견디기 어려운 분께는 맞지 않습니다.

    첫 행동은 내 포트폴리오에서 중국 관련 비중이 몇 %인지 계산하는 것입니다. 그다음 관심 기업의 최신 반기 보고서에서 매출, 순이익, 영업현금흐름, 부채를 위 표처럼 적고 PER이 이익 감소 때문에 높아 보이는지 확인하세요. 해외 주식으로 투자한다면 환율과 세금, 거래 비용을 따로 확인하시기 바랍니다.

    이 글은 CAAM, 각 사 공시와 실적 발표, 언론 보도의 공개 자료를 바탕으로 한 필자의 개인적이고 주관적인 견해이며 정보 제공 목적입니다. 전망과 1억 원 사례는 가정에 따른 예시로 수익을 보장하지 않으며 특정 종목의 매수·매도를 권유하지 않습니다. 수치는 기준일 이후 달라질 수 있고, 일부 시가총액과 PER은 필자의 추정입니다. 투자 판단과 결과에 대한 책임은 독자 본인에게 있습니다. 글 작성에는 AI의 도움을 받았습니다.

    함께 읽으면 좋은 글

    중국의 세계시장 점유율 확대, 미국 증시는 어떻게 변할까?

    참고자료·공식 출처

    CAAM: 자동차 생산·판매 통계
    CnEVPost: 2026년 9월 CAAM NEV 판매(수출·내수·비중)
    SteelOrbis: CAAM 2026년 1~9월 판매·수출
    Gasgoo: 2024년 CAAM 연간 통계
    지리자동차: 2026년 중간 실적
    CnEVPost: BYD 2026년 상반기 실적
    CnEVPost: CATL 2026년 상반기 실적과 자사주 매입
    Wallenius Wilhelmsen: 2026년 2분기 자료
    China Daily: State Grid 2026년 상반기 투자
    EHang: EH216-S 운항증명 취득(2025년 3월)
    CNN: 테슬라 로드스터 시연(2026년 10월 15일)

    #중국자동차공급망 #중국자동차수출 #CATL #BYD #자동차운반선
  • AI Data Center Power Crisis: Who Profits Beyond Nvidia?

    AI Data Center Power Crisis: Who Profits Beyond Nvidia?

    Nvidia booked about $130 billion of operating income in fiscal 2026. Every one of those chips still has to be plugged into something. That is why AI data center power demand is turning into a second, less crowded AI trade: the companies that cool, connect, transform and generate the electricity. This article compares four of them with filed numbers, separates reported results from what the share price already expects, and walks through three scenarios for 2027 to 2029. Everything below is my personal analysis and projection, not investment advice, and every number is dated.

    What you get from reading it: a one-table scorecard of Vertiv, GE Vernova, Quanta Services and Hubbell; a simple backlog-coverage calculation you can repeat on any industrial stock; three load scenarios with what has to be true for each; and a short list of financial checks that matter more than the headline backlog figure. Data are as of October 18, 2026 unless noted.

    How big is AI data center power demand, really?

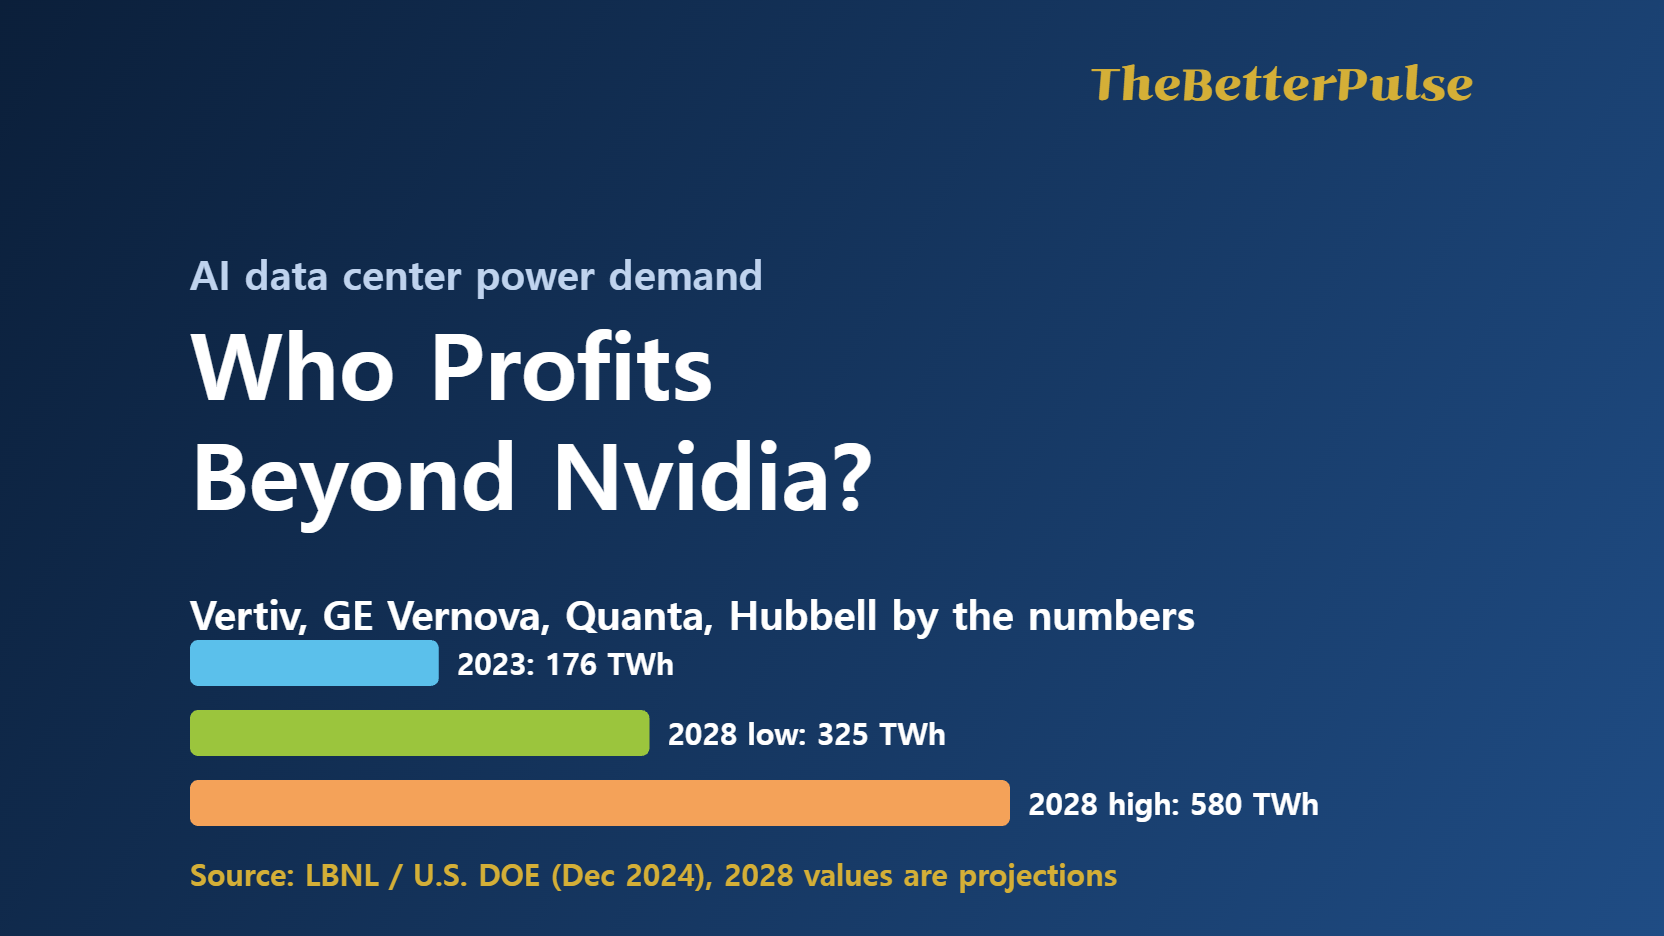
    Start with the physical numbers behind AI data center power demand. Lawrence Berkeley National Laboratory’s December 2024 report for the U.S. Department of Energy found that U.S. data centers used 176 TWh of electricity in 2023, about 4.4% of the national total, up from 58 TWh in 2014. It projected 325 to 580 TWh by 2028, or roughly 6.7% to 12% of U.S. electricity. Spread over 8,760 hours, that is an average load of about 20 GW in 2023 and about 37 to 66 GW in 2028. The EIA’s October 2026 outlook now expects record U.S. generation of 4,368 billion kWh this year, up 2.2%, and cites data centers as a driver of commercial-sector demand growth of 2.8% in 2027.

    MetricValueSource and date
    U.S. data center electricity, 201458 TWhLBNL / DOE, Dec 2024
    U.S. data center electricity, 2023176 TWh (4.4% of U.S. total, about 20 GW average load)LBNL / DOE, Dec 2024
    U.S. data center electricity, 2028 range325 to 580 TWh (6.7% to 12%, about 37 to 66 GW)LBNL / DOE, Dec 2024
    U.S. generation, 2026 forecast4,368 billion kWh, +2.2%, recordEIA, Oct 2026
    Global data center electricity, 2024 and 2030 base caseabout 415 TWh, then about 945 TWhIEA, Energy and AI
    Big-four cloud capex, 2021 and 2025$128.3 billion, then $408.9 billion (3.2x)Company 10-K filings via SEC XBRL, TBP analysis
    2028 figures are LBNL projections, not measurements. Average load equals annual TWh divided by 8.76. The capex row comes from the TBP analysis of Alphabet, Amazon, Meta and Microsoft filings.

    Beyond Nvidia: where AI data center power demand turns into profit

    Follow one dollar of AI spending downstream. After the GPU come cooling and power distribution inside the building (Vertiv), the transformers, switchgear and gas turbines that feed the site (GE Vernova), the crews that build lines and substations (Quanta Services) and the electrical components in between (Hubbell). Their filed results show a very different profit structure from Nvidia’s.

    CompanyRevenue, first year to latest yearRevenue CAGROperating margin, latest year
    Nvidia (FY2022 to FY2026, Jan year-end)$26.9B to $215.9B68%60.4%
    Vertiv (2021 to 2025)$5.0B to $10.2B19.6%17.9%
    GE Vernova (2023 to 2025)$33.2B to $38.1B7.0%3.7% (1.3% in 2024)
    Quanta Services (2021 to 2025)$13.0B to $28.5B21.7%5.7%
    Hubbell (2021 to 2025)$4.2B to $5.8B8.7%20.7%
    Source: SEC XBRL company facts (10-K), GAAP revenue and operating income; margins are my calculation. GE Vernova was spun off in April 2024, so its history is short and the 2022 and 2023 operating results were losses.
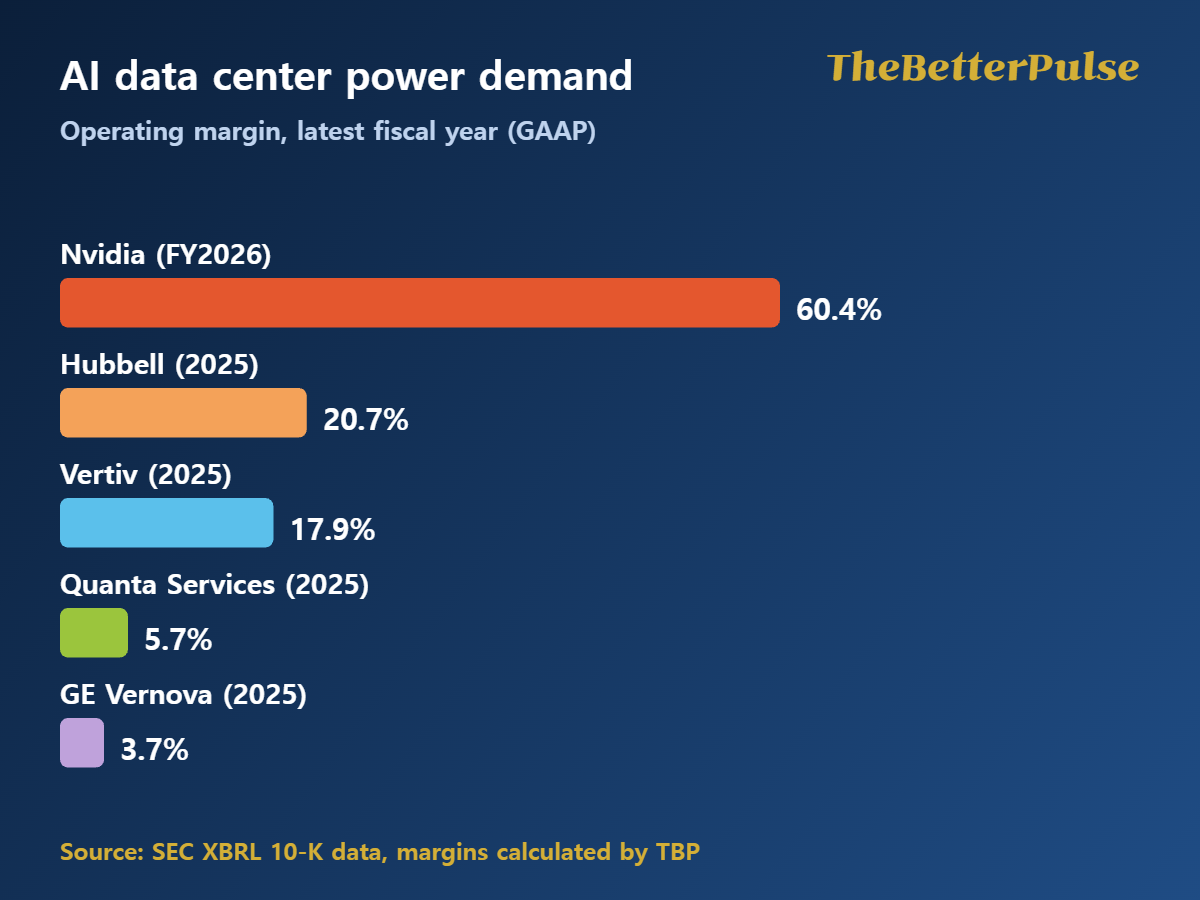
    AI data center power demand: operating margins of Nvidia 60.4%, Hubbell 20.7%, Vertiv 17.9%, Quanta 5.7% and GE Vernova 3.7% bar chart
    Operating margin, latest fiscal year, from SEC XBRL 10-K data. Margins are my calculation.

    The takeaway is not that grid equipment is a worse business. It is a different one. Vertiv’s operating margin has roughly tripled since 2021 because it sells products with pricing power into a supply-constrained market. Quanta and GE Vernova earn thin margins on much larger revenue bases, so small changes in execution move profit a lot. For readers who want the broader capex picture first, TBP’s earlier analysis of the big-four cloud spending is linked below.

    Reported results versus what the stock already expects

    Backlog is the number everyone quotes when they talk about AI data center power demand, and it is the easiest to misread. GE Vernova reported a total backlog of $176 billion at June 30, 2026, split roughly half equipment and half services, with $24.2 billion of second-quarter orders, up 88% organically. About 80% of its gas turbine capacity under contract is for traditional customers and about 20% for data centers, and its Electrification segment booked more than $5 billion of data center orders in the first half, more than double all of 2025. Quanta’s total backlog reached a record $53.4 billion, but it includes estimated orders under master service agreements and is a non-GAAP figure. Vertiv’s backlog was $15.0 billion at the end of 2025 (book-to-bill about 2.9x), though its second-quarter 2026 backlog figure was not available in the sources I could verify.

    CompanyLatest backlogBacklog divided by 2025 revenuePrice change, 12/31/2025 to 10/16/2026Below 52-week high
    GE Vernova$176B (Jun 30, 2026)4.6x+40.9%-21.6%
    Quanta Services$53.4B (Jun 30, 2026)1.9x+49.7%-19.5%
    Vertiv$15.0B (Dec 31, 2025)1.5x+27.4%-45.1%
    HubbellNot compared heren/a+3.8%-17.3%
    Nvidia (reference)n/an/a+14.8%-10.5%
    Backlog from company releases (GE Vernova Jul 22, 2026; Quanta Jul 30, 2026; Vertiv Feb 2026); ratio is my calculation and mixes dates. Prices are closes from Yahoo Finance as of October 16, 2026.

    Now compare price with profit. Since the end of 2021, Quanta’s share price rose about 5.5 times while its operating income rose about 2.4 times, so most of the gain came from a higher valuation multiple, not from earnings. Vertiv’s price rose about 8.3 times against operating income up about 7.0 times, a much closer match, yet the stock sits 45% below its 52-week high. That gap is the market asking whether the order book converts: Vertiv’s guidance of about $14.0 billion for 2026 implies second-half sales growth of roughly 45% after growth of 27% in the first half, so second-half execution is the test.

    Three scenarios for AI data center power demand, 2027 to 2029: my personal analysis and projection

    I use the LBNL 2028 range as the anchor and ask what each end implies. The compound growth rates below start from 176 TWh in 2023. The scenario labels, the “what has to be true” column and the effect on company results are my personal analysis and projection, not forecasts from LBNL or any company.

    ScenarioU.S. data center load in 2028Implied growth, 2023 to 2028What has to be trueLikely effect on power-equipment names
    Digestion325 TWh (6.7% of U.S. electricity, about 37 GW)13.1% per yearAI capex plateaus, projects slip on grid connection delays, financing tightensOrders slow, backlog converts but is not replaced, multiples compress
    BaseAbout 450 TWh (midpoint, about 52 GW)20.8% per yearCapex keeps rising but more slowly, interconnection stays the bottleneckBacklog converts steadily, margins hold, returns depend on valuation
    Build-out580 TWh (12% of U.S. electricity, about 66 GW)26.9% per yearCapex stays high through 2029, new generation and grid capacity arrive on timeOrders and margins keep rising, execution and supply chains become the limit
    LBNL range from the December 2024 report. The midpoint (452.5 TWh) is my arithmetic mean of the two ends. Average load is TWh divided by 8.76.
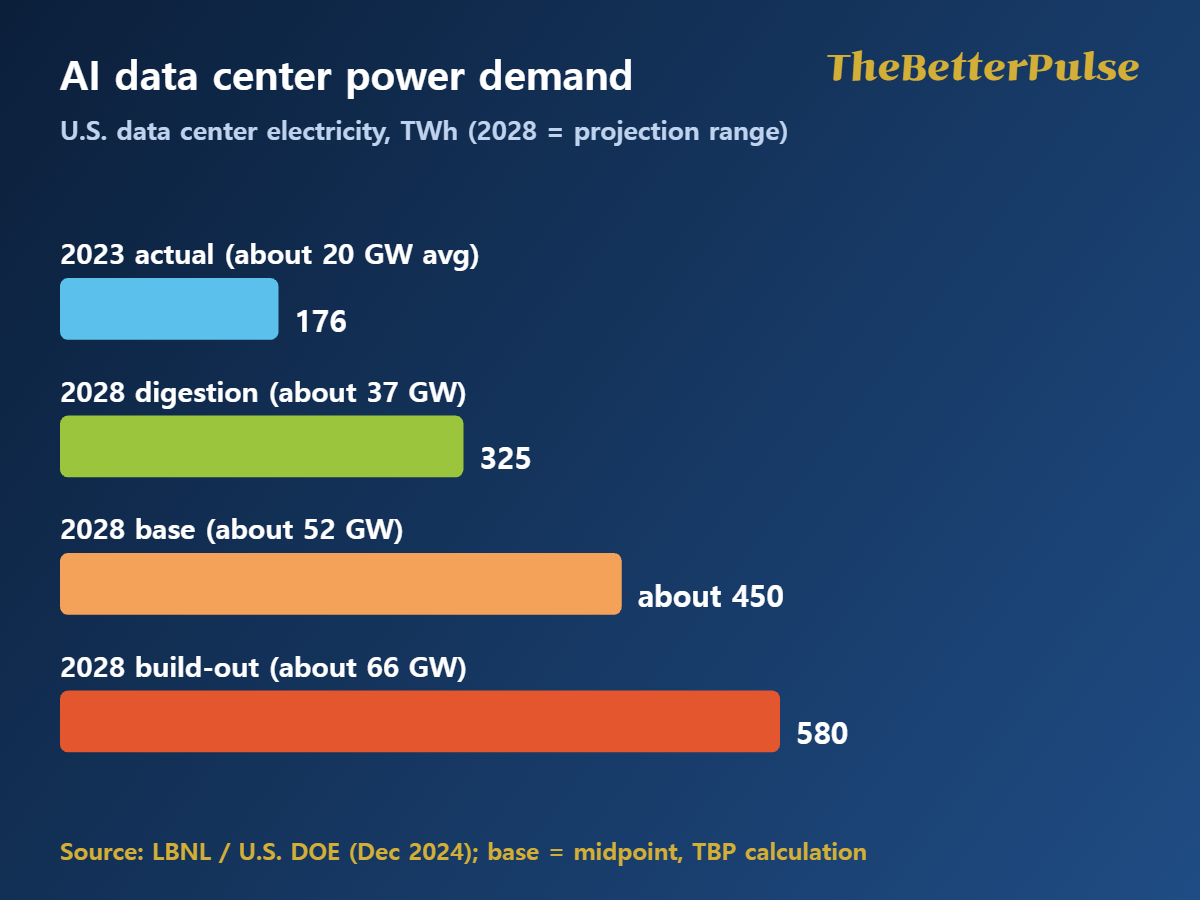
    AI data center power demand scenarios: U.S. data center electricity of 176 TWh in 2023 versus 325, about 450 and 580 TWh in 2028 bar chart
    LBNL 2028 projection range versus 2023; the base case is my midpoint calculation.

    The asymmetry matters more than the label. In the digestion case AI data center power demand still roughly doubles from 2023, so the equipment makers do not collapse, but stocks priced for the build-out case can fall a lot. The EIA also notes a pause in new data center projects in Texas, which shows how local power limits can change timing even when national demand grows.

    Financial checks that matter more than the headline backlog

    Before buying any AI power-infrastructure stock, I would check six things, in this order. First, backlog divided by annual revenue, and how much is services versus equipment. Second, book-to-bill over several quarters, not one. Third, operating margin trend, because rising orders with falling margins signal weak pricing. Fourth, free cash flow conversion, since Vertiv generated adjusted free cash flow of $925 million in the second quarter on $738 million of adjusted operating profit, while capital-intensive builders can show the opposite. Fifth, customer concentration, because a few hyperscalers drive most orders. Sixth, price versus earnings: if the share price has risen several times faster than operating income, the stock needs the optimistic scenario to deliver.

    Risks to AI data center power demand, and to the stocks that serve it, that sit outside the spreadsheet include tariffs on imported electrical equipment, transformer and turbine lead times, interconnection queues, local opposition to new data centers, and the possibility that AI customers cut capex if returns disappoint. A fall in AI demand would hit these companies later than chipmakers, because backlog delays the effect, but it would hit them eventually.

    Conclusion: what you gain, when it works, and what to do first

    What you gain is a way to look past Nvidia without guessing. Physical demand for AI data center power demand is very likely to keep growing under every LBNL scenario, but the investment return depends on whether a company converts backlog into profit at a price you did not overpay. This approach suits an investor with a multi-year horizon who can tolerate drawdowns of 20% to 45% like those above. It suits less an investor who needs the money within a year, because Vertiv, GE Vernova and Quanta all sit well below their highs despite record backlogs.

    Your first action takes ten minutes. Open the latest earnings release of any company you own or watch, find backlog, revenue and operating income, and calculate backlog divided by revenue and operating margin as in the tables above. Then compare how much the share price has risen against how much operating income has risen. If the first number is far larger, decide which scenario you are actually betting on before you buy more.

    This article is my personal analysis based on public filings, company releases and government reports, provided for information only. Scenarios and projections are my personal analysis and projection, not guarantees. It is not investment advice and does not recommend buying or selling any security. Market data change quickly. Any decision and its consequences are the reader’s own responsibility. I used AI assistance in drafting and verified figures against the sources listed.

    Related reading

    AI hegemony 2027 to 2029: who makes the money (Korean-language analysis of big-four cloud capex)

    Sources and official references

    Lawrence Berkeley National Laboratory: United States Data Center Energy Usage Report (2024 and 2025 update)
    U.S. EIA: record electricity generation expected in 2026 and 2027 (Oct 15, 2026)
    IEA: Energy and AI, energy demand from AI
    GE Vernova: second quarter 2026 results (SEC 8-K exhibit 99)
    Quanta Services: second quarter 2026 results
    Vertiv: fourth quarter 2025 results (backlog)
    Vertiv: second quarter 2026 earnings release
    SEC EDGAR XBRL company facts API (10-K revenue and operating income)

    #AIDataCenterPower #GridEquipment #GEVernova #Vertiv #QuantaServices

  • AI 패권 2027~2029, 누가 돈을 버는가

    AI 패권 2027~2029, 누가 돈을 버는가

    AI 패권을 둘러싼 논쟁은 흔히 “어느 나라, 어느 모델이 앞서는가”로 흘러갑니다. 그런데 투자자와 직장인, 사업가에게 더 실용적인 질문은 따로 있습니다. AI에 가장 많은 돈을 쓰는 기업과, 그 결과로 가장 많은 이익을 얻는 기업이 같은가 하는 질문입니다.

    2021~2026년 공시와 최신 분기 실적을 맞춰 보면, 지금까지의 답은 “다르다”에 가깝습니다. 설비투자 1위는 아마존(2025년 1,318억 달러)이고, 영업이익이 3개 회계연도 전보다 가장 크게 늘어난 기업은 엔비디아(약 1,262억 달러 증가)와 마이크론(약 1,051억 달러 증가)입니다. 다만 영업이익의 절대 규모는 여전히 마이크로소프트(1,552억 달러)와 알파벳(1,290억 달러)이 앞서기 때문에, 두 집단을 단순히 “쓰는 쪽”과 “버는 쪽”으로 가르기는 어렵습니다.

    2027~2029년의 답은 아직 정해지지 않았습니다. 갈림길은 AI 서비스 매출이 설비투자를 따라잡는가입니다. 이 글은 숫자를 확정 실적, 회사 계획(가이던스), 언론 보도로 구분해 보여 드리고, 시나리오와 점검 지표를 제시합니다. 시나리오와 전망은 모두 필자의 개인적 분석과 전망이며 TBP의 공식 예측이 아닙니다.

    AI 패권 5년 지도: 설비투자는 3.2배, 현금흐름은 2.1배

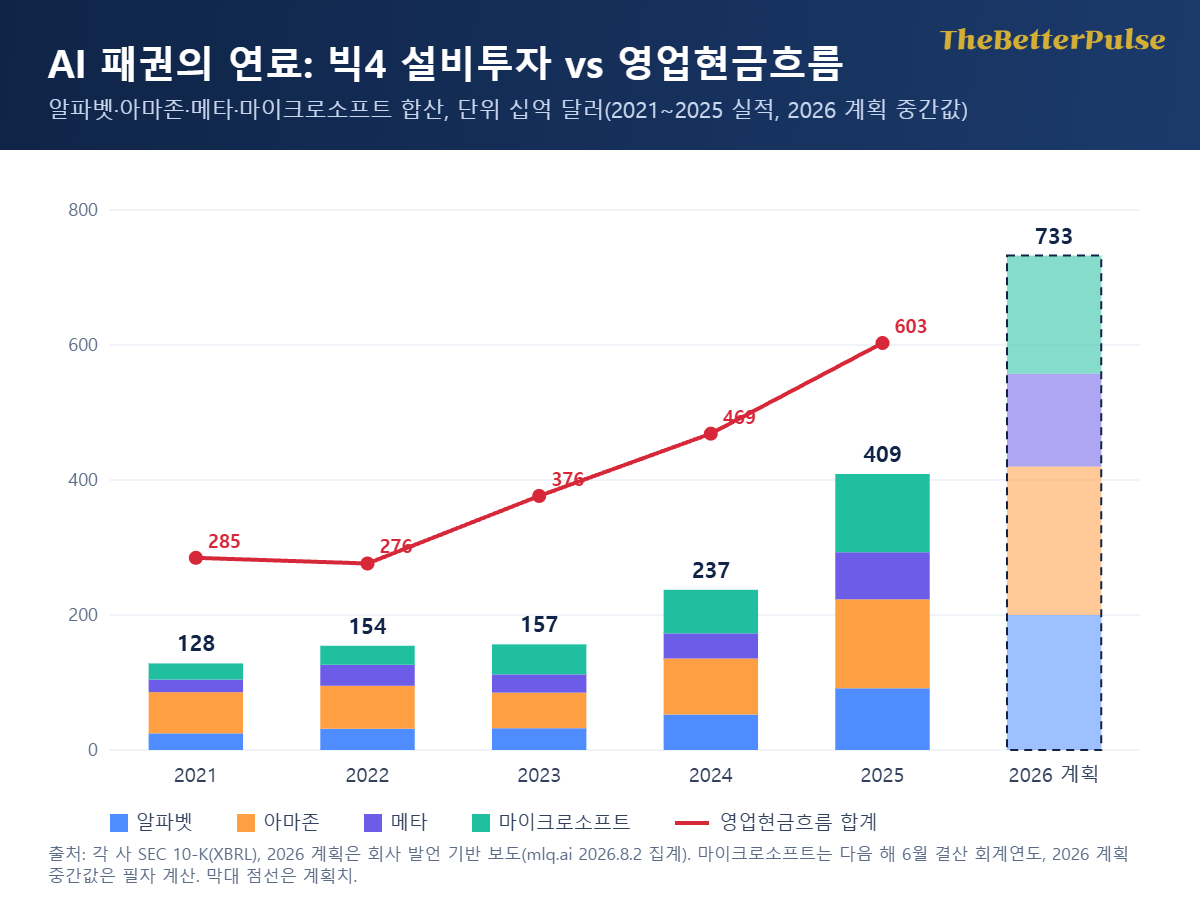
    AI 패권 경쟁의 연료는 클라우드 4사의 설비투자입니다. 알파벳·아마존·메타·마이크로소프트가 미국 증권거래위원회(SEC)에 낸 연간 보고서(10-K) 기준으로, 이들의 설비투자는 2021년분 약 1,283억 달러에서 2025년분 약 4,089억 달러로 3.2배 늘었습니다. 같은 기간 영업현금흐름은 약 2,847억 달러에서 약 6,030억 달러로 2.1배 늘었습니다. 투자가 현금 창출보다 빠르게 커지면서 영업현금흐름 대비 설비투자 비율은 45%에서 68%로 올랐습니다.

    기업(결산)2021년분 설비투자2025년분 설비투자증가 배수2025년분 영업현금흐름설비투자/영업현금흐름
    알파벳(12월 결산)24.691.43.7배164.756%
    아마존(12월 결산)61.1131.82.2배139.594%
    메타(12월 결산)18.769.73.7배115.860%
    마이크로소프트(6월 결산)23.9115.94.9배182.963%
    합계128.3408.93.2배603.068%
    단위 십억 달러. 마이크로소프트는 6월 결산이라 2021년분은 FY2022(2022년 6월), 2025년분은 FY2026(2026년 6월)입니다. 출처: 각 사 10-K(SEC XBRL). 아마존 설비투자는 총 구매액 기준이며 순액은 약 1,283억 달러입니다.
    AI 패권 투자 규모를 보여 주는 빅4 설비투자 막대와 영업현금흐름 선 그래프, 2021년 약 1,283억 달러에서 2025년 약 4,089억 달러, 2026년 계획 약 7,325억 달러
    4사 설비투자(막대)와 영업현금흐름 합계(선). 2026년은 회사 계획의 중간값 기준 필자 계산입니다.

    올해는 더 가팔라집니다. 4사의 2026년 설비투자 계획 합계는 7,200억~7,450억 달러로 집계됩니다. 아마존이 약 2,200억 달러, 알파벳이 1,950억~2,050억 달러, 메타가 1,300억~1,450억 달러, 마이크로소프트가 약 1,750억 달러입니다. 이 숫자는 확정 실적이 아니라 회사가 밝힌 계획입니다. 2025년분 영업현금흐름 합계 6,030억 달러와 비교하면 투자 계획이 이미 현금 창출액을 넘어서는 구간이지만, 2026년 영업현금흐름도 늘어날 것이므로 이 비교는 부담의 크기를 가늠하는 용도로만 보시기 바랍니다.

    여기서 눈여겨볼 대목은 증가분의 일부가 물량이 아니라 가격이라는 점입니다. 보도에 따르면 마이크로소프트 CFO는 2026 달력연도 투자액 약 1,900억 달러에 부품 가격 상승 영향 약 250억 달러가 포함된다고 밝혔습니다. 위 집계의 1,750억 달러는 리스 회계 처리 차이를 반영한 값이어서 두 숫자가 다릅니다. 메모리 가격이 오르면 같은 서버를 지어도 설비투자 숫자는 커집니다. 설비투자 증가율을 그대로 “AI 사용량 증가율”로 읽으면 과대평가할 수 있다는 뜻입니다.

    시장은 2027년을 더 크게 봅니다. CNBC는 2026년 4월 30일 보도에서 빅테크 설비투자가 2027년 1조 달러를 넘을 것이라는 전망이 나온다고 전했습니다. 2026년 계획 중간값 7,325억 달러에서 1조 달러까지는 약 36.5% 증가가 필요한 규모입니다. 이는 애널리스트 전망이고 회사의 확정 계획이 아닙니다.

    AI 패권의 승자는 누구인가: 쓰는 쪽과 버는 쪽의 장부

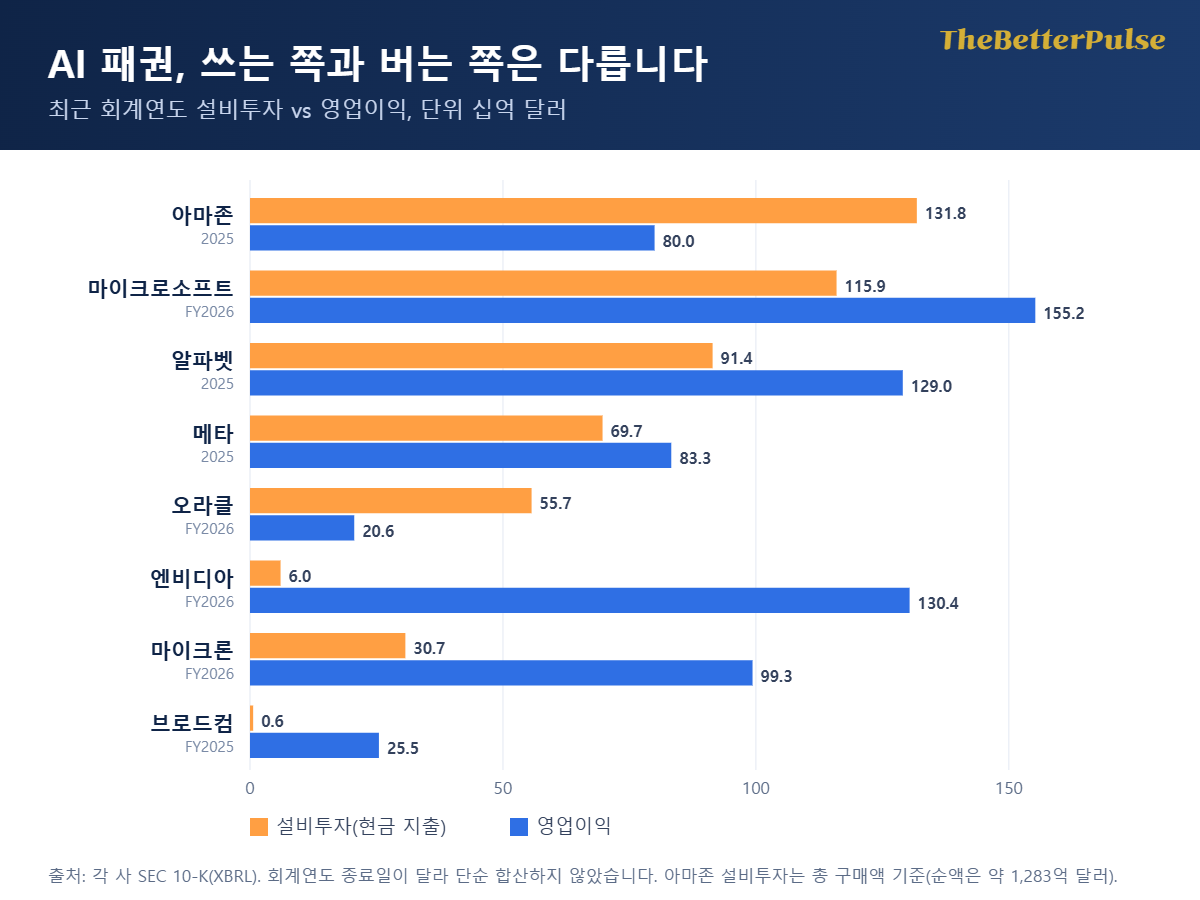
    같은 장부를 반대편에서 읽어 보겠습니다. 최근 회계연도 기준으로 설비투자와 영업이익을 나란히 놓으면 구조가 드러납니다.

    AI 패권에서 기업별 설비투자와 영업이익을 비교한 가로 막대 그래프, 아마존과 오라클은 투자가 이익보다 크고 엔비디아와 마이크론은 이익이 투자보다 큼
    최근 회계연도 설비투자(주황)와 영업이익(파랑). 회계연도 종료일이 달라 합산하지 않았습니다.
    기업(회계연도)구분설비투자영업이익영업이익률3개 회계연도 전 대비 영업이익 증가
    아마존(2025)수요(클라우드·플랫폼)131.880.011.2%+67.7
    마이크로소프트(FY2026)수요(클라우드·플랫폼)115.9155.246.8%+66.7
    알파벳(2025)수요(클라우드·플랫폼)91.4129.032.0%+54.2
    메타(2025)수요(클라우드·플랫폼)69.783.341.4%+54.3
    오라클(FY2026)수요(클라우드·플랫폼)55.720.630.6%+7.5
    엔비디아(FY2026)공급(칩·메모리)6.0130.460.4%+126.2
    마이크론(FY2026)공급(칩·메모리)30.799.374.6%+105.1
    브로드컴(FY2025)공급(칩·메모리)0.625.539.9%+11.3
    단위 십억 달러. 증가액의 시작점은 2022~2023 결산입니다(엔비디아·마이크론·마이크로소프트·오라클 FY2023, 아마존·알파벳·메타 2022년, 브로드컴 FY2022). 마이크론의 시작점은 메모리 불황기라 증가폭이 크게 보입니다. 출처: 각 사 10-K(SEC XBRL).

    표에서 세 가지를 읽을 수 있습니다. 첫째, 설비투자 대비 영업이익이 가장 불리한 곳은 오라클(설비투자가 영업이익의 2.7배)과 아마존(1.6배)입니다. 둘째, 영업이익의 절대 규모는 마이크로소프트·엔비디아·알파벳 순입니다. 클라우드와 플랫폼 기업은 AI와 무관한 기존 사업의 이익이 커서 “AI로만 번 이익”을 따로 떼어 낼 수 없습니다. 셋째, 3개 회계연도 전 대비 영업이익이 가장 크게 늘어난 곳은 엔비디아와 마이크론입니다.

    최신 분기는 이 흐름이 더 뚜렷합니다. 엔비디아의 2027 회계연도 2분기(2026년 7월 26일 종료) 매출은 962억 달러로 1년 전보다 106% 늘었고 총이익률은 75.0%였습니다. 데이터센터 매출은 890억 달러(+117%)였습니다. 회사는 3분기 매출을 1,080억 달러(±2%)로 제시하면서 중국 데이터센터 컴퓨트 매출은 전망에 넣지 않았다고 밝혔습니다. 엔비디아의 2027 회계연도 상반기 영업이익(GAAP 약 1,173억 달러)은 알파벳의 2025년 한 해 영업이익(1,290억 달러)의 91%에 해당합니다.

    메모리도 같은 그림입니다. SK하이닉스의 2026년 2분기 영업이익은 60조 5,426억 원(영업이익률 76%)으로, 2025년 한 해 영업이익 47조 2,063억 원보다 큽니다. 카운터포인트리서치 집계로 2026년 1분기 HBM 매출 점유율은 SK하이닉스 58%, 삼성전자와 마이크론이 각각 21%였습니다. TSMC의 2분기 영업이익률은 60.3%였습니다. 병목 구간에 있는 기업일수록 이익률이 높다는 뜻입니다.

    주가는 이미 이 차이를 상당 부분 반영했습니다. 2020년 12월 31일부터 2026년 10월 16일까지 조정종가 기준 누적 수익률의 단순 평균은 공급 쪽 5종(엔비디아·브로드컴·TSMC·마이크론·버티브)이 약 +943%, 수요 쪽 5종(마이크로소프트·아마존·알파벳·메타·오라클)이 약 +155%였습니다(Yahoo Finance 시세 기준 필자 계산). 다만 이는 과거 성과이고, 좋은 실적이 곧 상승을 뜻하지도 않습니다. 로이터는 SK하이닉스가 기록적인 2분기 이익을 내고도 예상에 못 미쳐 주가가 약 10% 급락했다고 보도했습니다.

    정리하면 질문의 답은 “지금까지는 다르다”입니다. 쓰는 쪽(아마존·오라클)은 이익 대비 부담이 크고, 버는 쪽(엔비디아·마이크론·SK하이닉스·TSMC)은 병목의 대가를 가져갔습니다. 하지만 이는 2021~2026년 확정 실적에 대한 답이며, 2027~2029년에도 이어진다는 보장은 아닙니다.

    데이터센터·전력·냉각·네트워크: 칩 밖의 병목

    IEA는 2024년 전 세계 데이터센터 전력 소비를 약 415TWh(전 세계 전력의 약 1.5%)로 추산하고, 기본 시나리오에서 2030년 약 945TWh, 2035년 약 1,200TWh로 늘어날 것으로 봅니다. 2024~2030년 연평균 약 15% 증가로, 같은 기간 다른 모든 부문의 전력 소비 증가 속도보다 4배 이상 빠릅니다. 2035년 범위는 효율 개선과 성장 둔화 시 약 700TWh에서 급성장 시 약 1,700TWh까지 벌어집니다.

    AI 패권을 떠받치는 전력 수요로 데이터센터 전력 소비가 2024년 415TWh에서 2030년 945TWh로 늘어난다는 IEA 전망 막대그래프
    IEA 기본 시나리오 기준 데이터센터 전력 소비와 2035년 시나리오 범위.

    IEA 요약에 따르면 미국은 2024년 데이터센터 전력 소비의 45%를 차지했고 2030년까지 약 240TWh(130%) 늘어납니다. 중국은 약 175TWh(170%) 늘어나 두 나라가 증가분의 거의 80%를 차지합니다. 또 전력망 연결 지연 등으로 계획된 데이터센터 프로젝트의 약 20%가 지연 위험에 놓여 있다고 추산합니다. 투자 계획이 곧 가동 용량은 아니라는 뜻입니다.

    구간공시·공식 수치해석(필자)주의
    전력·냉각(버티브)매출 50억 달러(2021)에서 102억 달러(2025), 영업이익률 5.2%→17.9%전력·냉각 장비는 칩을 사 놓고도 가동하지 못하게 만드는 병목매출이 2.0배 늘 때 영업이익률이 3배 이상 올랐으므로 병목이 풀리면 정상화될 수 있음
    네트워크(아리스타)매출 29억 달러(2021)에서 90억 달러(2025), 영업이익률 31.4%→42.8%AI 클러스터가 커질수록 네트워크 비중이 커짐고객이 소수 클라우드에 집중
    네트워크(엔비디아)2027 회계연도 1분기 네트워킹 매출 148억 달러(+199%)GPU와 묶어 파는 구조로 점유율 확대GPU 투자 둔화 시 동반 감소
    맞춤형 칩(브로드컴)2025 회계연도 매출 639억 달러, 영업이익률 39.9%고객 자체 칩 수요의 수혜영업이익률이 해마다 크게 변동(2024년 26.1%)
    전력망(IEA)데이터센터 프로젝트 약 20% 지연 위험전력 확보가 곧 경쟁력착공 후 가동 지연은 공급사 매출 인식도 늦춤
    출처: 각 사 10-K(SEC XBRL), NVIDIA 2027 회계연도 1분기 보도자료, IEA. 해석 열은 필자의 분석입니다.

    이 구간의 특징은 희소성입니다. 전력과 냉각, 네트워크는 칩을 사 놓고도 가동하지 못하게 만드는 병목이어서 이익률이 올라갑니다. 반대로 병목이 풀리면 이익률도 정상화될 수 있습니다. 필자는 이 구간을 AI 패권의 “보조 엔진”으로 보되, 매출이 몇 배로 늘어나는 속도와 높은 이익률이 유지되는 기간은 별개의 문제라고 판단합니다. 이는 필자의 해석입니다.

    투자와 수익화의 간극: AI 패권의 약한 고리

    투자가 4,000억~7,000억 달러대로 커졌다면, 이를 정당화할 AI 서비스 매출이 따라와야 합니다. 공개된 숫자를 모아 보면 간극이 보입니다. 다만 아래 값은 정의와 기준일이 달라 서로 더하면 안 됩니다. “연환산 매출”은 최근 한 달 정도의 매출을 12개월로 환산한 값이라 실제 연간 매출과 다릅니다.

    항목수치기준 시점성격
    앤트로픽 연환산 매출약 650억 달러2026년 7월 말투자자 공유 자료 보도(CNBC), 감사받은 매출 아님
    오픈AI 연환산 매출약 500억 달러2026년 9월 말FT 보도(로이터 재인용), 앞서 알려진 700억 달러보다 낮음
    마이크로소프트 AI 연환산 매출370억 달러 이상2026년 7월 보도분석기관 인용(IO Fund)
    아마존 AWS의 AI·칩 연환산 매출약 350억 달러2026년 7월 보도분석기관 추정
    구글 클라우드2026년 1분기 매출 200.3억 달러(+63%), 영업이익률 32.9%, 수주잔고 4,620억 달러2026년 1분기알파벳 실적 2차 보도(shattered.io)
    오픈AI 현금흐름 전망2026~2030 누적 잉여현금흐름 -2,780억 달러, 컴퓨트 약정 8,560억 달러2026년 9월 보도회사 전망 보도(Tom’s Hardware)
    수치는 언론 보도와 분석기관 인용이 포함되어 있어 확정 공시와 구분했습니다. 출처 링크는 표 안과 하단 참고자료에 있습니다.

    모델 기업 두 곳의 연환산 매출(약 1,150억 달러)은 2026년 빅4 설비투자 계획 중간값(7,325억 달러)의 약 16%입니다. 클라우드 4사는 모델 기업뿐 아니라 일반 기업 고객의 AI 사용료도 받으므로 이 비율은 수익화 수준의 하한에 가깝습니다. 그래도 투자가 먼저 나가고 매출이 뒤따르는 시차가 크다는 사실은 분명합니다. 구글 클라우드의 수주잔고 4,620억 달러는 그 시차를 메울 계약이 쌓이고 있다는 신호이지만, 회사 설명에 따르면 절반 정도가 24개월 안에 매출로 전환될 것으로 보여 2027~2028년 이후의 이야기입니다.

    현금흐름에서도 압박이 나타납니다. IO Fund 분석에 따르면 아마존의 2026년 1분기 잉여현금흐름은 -172억 달러였고 직전 12개월 합계는 12억 달러까지 줄었습니다. CNBC는 메타의 1분기 잉여현금흐름이 1년 전 260억 달러에서 12억 달러로 줄었다고 보도했습니다. 오라클은 2026 회계연도(2026년 5월 종료) 설비투자 557억 달러가 영업현금흐름 320억 달러의 약 1.7배였습니다.

    AI 패권은 현금이 풍부한 기업에는 선택지를, 자금 조달에 기대는 기업에는 위험을 키웁니다. 또 수요 쪽 설비투자가 줄어드는 순간 공급사 매출도 줄어드는 구조라는 점을 함께 봐야 합니다. 이는 필자의 분석입니다.

    2027~2029년 산업별 성장 가능성과 위험

    아래는 구간별 점검표입니다. 근거 열은 확정 실적과 회사 발언이고, 기회와 위험은 필자의 분석입니다.

    구간근거(기준 시점)2027~2029 기회위험
    GPU·AI 가속기엔비디아 2027 회계연도 상반기 매출 1,778억 달러, 3분기 가이던스 1,080억 달러, 총이익률 74~75%신제품 전환, 하이퍼스케일 매출 재가속(회사 발언)고객 자체 칩, 설비투자 둔화, 중국 매출 0 가정
    메모리·HBMSK하이닉스 2026년 2분기 영업이익률 76%, 마이크론 2026 회계연도 영업이익 993억 달러HBM4 램프, 장기 공급계약 확대메모리는 순환 산업. 마이크론은 2023 회계연도 영업적자 57억 달러에서 반등한 사례로 증설 후 가격 하락 위험
    파운드리·패키징TSMC 2026년 2분기 영업이익률 60.3%첨단 공정·패키징 병목 지속지정학, 고객 집중
    네트워크엔비디아 네트워킹 148억 달러(+199%), 아리스타 매출 3.1배(2021→2025)클러스터 대형화GPU 투자 동반 둔화
    전력·냉각IEA 2030년 945TWh, 버티브 영업이익률 17.9%전력 확보가 경쟁력전력망 지연, 병목 해소 시 이익률 정상화
    클라우드구글 클라우드 +63%·수주잔고 4,620억 달러, 애저 +40%(2026년 1분기)AI 수주의 매출 전환감가상각 부담, 잉여현금흐름 악화
    모델 기업앤트로픽 약 650억 달러·오픈AI 약 500억 달러(연환산)기업용 에이전트 확산컴퓨트 약정 대비 매출, 자금 조달 환경
    출처: 각 사 공시·실적 발표, IEA, 언론 보도. 기회·위험 열은 필자의 분석입니다.

    세 가지 시나리오: 필자의 개인적 분석과 전망

    아래 내용은 필자의 개인적 분석과 전망입니다. TBP의 공식 예측이나 투자 권유가 아니며, 설비투자 숫자는 예측이 아니라 계산을 돕기 위한 가정입니다. 계산의 출발점은 2026년 계획 중간값 7,325억 달러입니다.

    시나리오필자의 가정2027년 빅4 설비투자(가정)이익이 커지는 곳압박받는 곳전환 신호
    상승: 수익화 가속AI 서비스 매출이 투자를 따라잡고 공급 병목이 이어짐약 1조 달러 이상(+36.5%)GPU·메모리·네트워크·전력, 클라우드 영업이익률자금 조달에 기대는 신생 AI 클라우드가이던스 상향, 연환산 매출이 계획 이상으로 증가
    기준: 선별과 둔화투자 증가율이 둔화하고 이익이 공급사에서 서비스 사업자로 일부 이동약 8,420억 달러(+15%)서비스·소프트웨어 매출이 확인되는 클라우드메모리 가격 정상화에 민감한 공급사2027년 가이던스 증가율 15% 안팎
    하락: 투자 조정잉여현금흐름 악화와 조달 비용 상승으로 투자를 줄임약 6,590억 달러(-10%)현금이 풍부한 플랫폼, 장기 전력 계약GPU·메모리 공급사, 모델 기업, 부채 의존 기업가이던스 하향, 수주 취소, 메모리 가격 하락
    증가율은 2026년 계획 중간값 7,325억 달러에 가정을 곱한 계산입니다(1.365배, 1.15배, 0.90배). 확률은 부여하지 않았습니다.

    필자는 중심을 기준 시나리오에 두되, 2027년 상반기에 나오는 설비투자 가이던스가 가장 큰 분기점이라고 봅니다. 이유는 두 가지입니다. 하나는 메모리와 전력 가격 상승으로 설비투자 숫자가 부풀려져 있을 가능성입니다. 다른 하나는 영업현금흐름 대비 설비투자 비율이 이미 68%에 이른 상태에서 2026년 계획이 이를 더 끌어올리기 때문입니다. 이 판단은 필자의 개인적 견해이며 확정이 아닙니다.

    이 전망이 틀릴 수 있는 조건

    • AI 에이전트와 기업용 서비스 매출이 예상보다 빠르게 늘면, 하락 시나리오의 가능성은 낮아집니다.
    • 모델 효율이 급격히 개선되면 같은 서비스에 필요한 컴퓨트가 줄어듭니다. IEA의 고효율 사례에서는 2035년 데이터센터 전력 수요가 기본 시나리오보다 약 20% 낮습니다.
    • 금리와 자금 조달 환경이 악화되면 부채에 기대는 투자자부터 속도를 줄입니다.
    • 지정학 변수(대만 공급망, 수출통제)와 감가상각 방식 변경은 이익률과 투자 계획을 동시에 바꿀 수 있습니다.

    AI 패권 핵심 지표 8가지: 무엇을 언제 어떤 기준으로 볼까

    전망은 틀릴 수 있으므로 지표로 점검하는 편이 안전합니다. 아래 “경계 기준”은 필자가 정한 가정이며 공식 기준이 아닙니다.

    지표확인 시점필자의 경계 기준(가정)
    빅4 분기 설비투자와 다음 해 가이던스분기 실적 발표 때마다2027년 가이던스 증가율이 +15% 아래로 내려오면 기준·하락 시나리오 쪽
    엔비디아 하이퍼스케일 매출과 총이익률2026년 11월 17일 3분기 실적 발표(회사 공지)총이익률이 가이던스 74% 아래로 내려가거나 하이퍼스케일 매출이 연속 감소
    HBM·D램 가격과 SK하이닉스 영업이익률분기 실적영업이익률이 한 분기에 10%p 이상 하락
    모델 기업 연환산 매출 대 컴퓨트 약정투자 유치·언론 보도 때연환산 매출 증가율 둔화와 약정 재조정이 동시에 나타남
    빅4 잉여현금흐름과 채권 발행분기 실적과 공시잉여현금흐름이 연속 마이너스이면서 차입이 확대
    클라우드 수주잔고와 매출 전환분기 실적수주잔고 증가율이 매출 증가율보다 낮아짐
    전력망 연결·가동 지연IEA·전력회사 공시IEA가 말한 지연 위험 20%를 넘는 지연 사례 증가
    수출통제와 중국 매출수시중국 매출 0 가정이 깨지면 상방 옵션, 규제 확대 시 하방
    확인 시점은 일반적인 공시 주기이며 구체적 날짜는 각 사 IR 일정에서 확인해야 합니다. 엔비디아 일정은 회사 실적 발표 자료 기준입니다.

    AI 패권 투자 판단, 오늘 할 수 있는 첫 행동

    이 글에서 독자가 얻을 수 있는 가장 큰 이익은 AI 패권 관련 뉴스를 “누가 쓰고 누가 버는가”라는 한 장의 장부로 바꿔 읽는 틀입니다. 설비투자 뉴스가 나오면 공급사 매출로 이어지는 단계인지, 서비스 수익화가 따라오는 단계인지 구분해서 볼 수 있습니다.

    유리한 조건은 세 가지입니다. 장기 투자 자금이라 2022년 같은 하락을 견딜 수 있고, 한 업종에 쏠려 있지 않으며, 분기마다 가이던스를 확인할 시간이 있는 경우입니다. 반대로 위험도 분명합니다. 공급사의 이익은 고객의 설비투자 계획에 의존하고, 메모리는 순환 산업이며, 투자 증가분의 일부는 가격 상승일 수 있습니다. 모델 기업의 현금 소모는 자금 조달 환경이 바뀌면 수요를 흔들 수 있습니다.

    첫 행동으로는 보유 종목을 수요(클라우드), 공급(칩·메모리), 인프라(전력·냉각·네트워크), 모델 기업의 네 칸에 분류해 보시기 바랍니다. 가정 예시로 금융자산 1억 원의 30%를 AI 반도체 업종에 두었다면, 필자가 Yahoo Finance 조정종가로 계산한 SMH의 과거 최대 낙폭(-45.3%, 2021년 12월 27일~2022년 10월 14일)이 다시 올 때 평가손은 1억 원×30%×45.3%로 약 1,359만 원입니다. 이 손실을 감당할 수 있는지가 비중의 상한을 정합니다. 매수·매도 결정은 독자의 판단이며, 필자는 특정 행동을 권유하지 않습니다.

    책임 안내

    이 글은 SEC 공시와 기업 IR 자료, IEA 등 공개 자료를 바탕으로 한 필자의 개인적이고 주관적인 견해이며 정보 제공 목적입니다. 2027~2029년 시나리오와 표의 경계 기준은 필자의 분석과 가정이고 TBP의 공식 예측이 아닙니다. 특정 종목의 매수·매도를 권유하거나 수익을 보장하지 않고, 투자 판단과 그 결과에 대한 책임은 독자 본인에게 있습니다. 언론에서 인용한 비상장사 연환산 매출은 감사받지 않은 수치입니다. 기준일은 주가 2026년 10월 16일, 자료 확인 10월 17일입니다. 도표는 공개 자료를 바탕으로 직접 제작했으며, 글 작성에는 AI의 도움을 받았습니다.

    함께 읽으면 좋은 글

    엔비디아 주가 전망|시총 6조 달러 앞둔 지금 확인할 5가지
    SK하이닉스 4분기 주가 전망|HBM4·장기공급계약이 바꿀 실적, 지금 확인할 5가지
    중국의 세계시장 점유율 확대, 미국 증시는 어떻게 변할까?

    참고자료·공식 출처

    공식·공시 자료
    SEC EDGAR: 각 사 10-K·XBRL 재무 데이터
    NVIDIA 2027 회계연도 2분기 실적
    NVIDIA 2027 회계연도 1분기 실적
    SK하이닉스 2026년 2분기 실적
    SK하이닉스 2025년 실적
    SK하이닉스 2026 시장 전망(WSTS·BofA 인용)
    IEA Energy and AI: 요약
    IEA Energy and AI: 데이터센터 전력 수요
    IEA Electricity 2026: 수요

    언론·분석 자료
    mlq.ai: 빅테크 2026 설비투자 7,200억~7,450억 달러 집계
    Yahoo Finance(골드만삭스 인용): 2025년 설비투자 4,100억 달러
    CNBC: 2027년 설비투자 1조 달러 전망
    Business Insider: 마이크로소프트 설비투자 계획
    IO Fund: 빅테크 잉여현금흐름
    CNBC: 앤트로픽 연환산 매출
    로이터: 오픈AI 연환산 매출
    Tom’s Hardware: 오픈AI 현금흐름 전망
    알파벳 구글 클라우드 실적 보도
    연합뉴스: SK하이닉스 2분기 실적과 HBM 점유율
    로이터: SK하이닉스 2분기 실적
    Yahoo Finance: SMH 시세 이력

    #AI패권 #AI인프라투자 #엔비디아 #HBM #데이터센터전력

  • Why Korean Chip Stocks Crashed: US Inflation and AI Investment Risks

    Why Korean Chip Stocks Crashed: US Inflation and AI Investment Risks

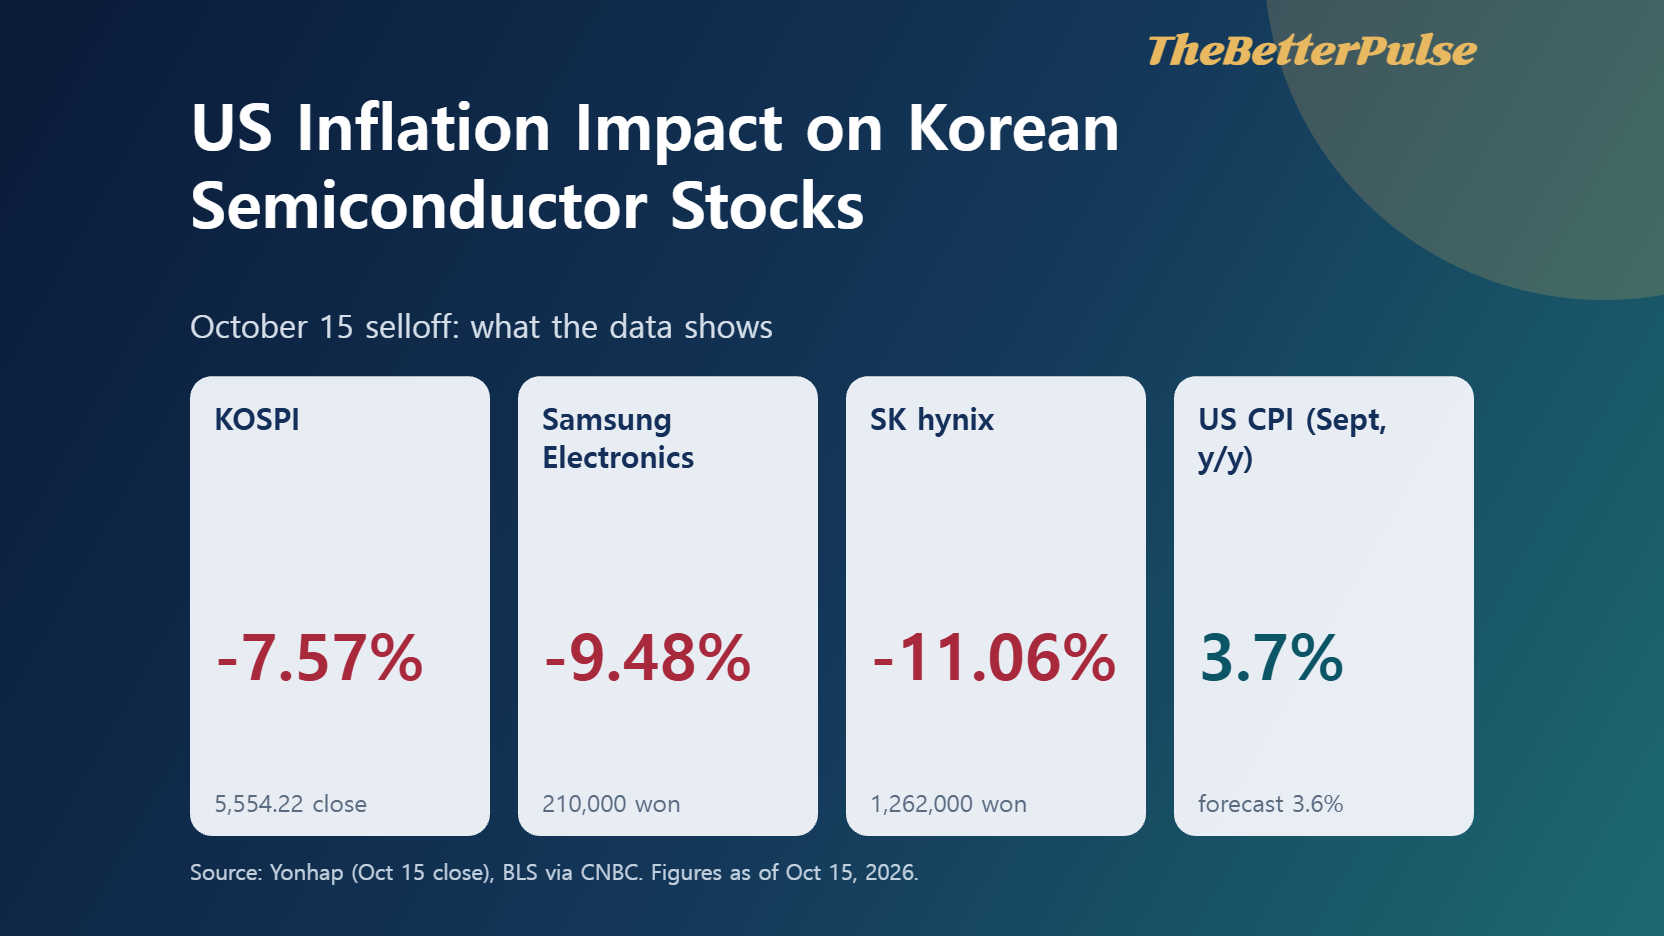
    On October 15, South Korea’s benchmark KOSPI index closed 7.57% lower at 5,554.22, while Samsung Electronics fell 9.48% and SK hynix fell 11.06%. The US inflation impact on Korean semiconductor stocks was one trigger behind that move, because the US September CPI report arrived hotter than forecast the day before, but it was not the only one. This article separates what is confirmed from what is interpretation, then gives you three indicators and a short checklist to use before you make any decision. It does not recommend buying or selling any security.

    If you hold Korean chip exposure through local shares, ADRs or funds, you carry three risks at once: US interest rates, the profitability of AI spending, and the Korean won. Each one can move the price you see on your screen, and they often move together.

    What Happened on October 15: The Confirmed Numbers

    Closing figures below come from Yonhap News Agency’s report on the regular session, citing the Korea Exchange. Some data aggregators show a slightly different KOSPI close, so this article uses the Yonhap regular-session figures throughout.

    MeasureOctober 15 resultContext
    KOSPI5,554.22 (-7.57%)Largest one-day fall since July 28 (-10.84%); lowest close since April 7
    KOSPI intraday low5,450.81 (-9.29%)The index recovered above 5,500 by the close
    KOSDAQ760.82 (-7.65%)Fell below 800
    Samsung Electronics210,000 won (-9.48%)Down 66,000 won (24%) over seven sessions
    SK hynix1,262,000 won (-11.06%)Down 579,000 won (31%) over seven sessions
    Foreign investors, KOSPINet sold 3.634 trillion wonEighth straight session of net selling
    USD/KRW1,344.6 (+6.3 won)Seoul FX market, 3:30 p.m.
    Sector movesElectrical and electronics -10.13%Pharmaceuticals +2.65%, food and tobacco +2.05%

    Both markets also triggered Level 1 circuit breakers, which halt trading for 20 minutes after an index stays down 8% or more for one minute. It was the first time both markets were halted on the same day since July 29. Over seven straight sessions, KOSPI lost 1,449.52 points, or 20.7%, from its October 2 close of 7,003.74 (the percentage is my calculation from Yonhap’s point figures).

    Table of October 15 market figures showing the US inflation impact on Korean semiconductor stocks, including KOSDAQ, foreign selling and the won
    Chart created by The Better Pulse from the cited sources. Figures as of the October 15, 2026 close.

    The US inflation impact on Korean semiconductor stocks: What the Data Shows

    On October 14, the US Bureau of Labor Statistics reported that consumer prices rose 3.7% from a year earlier in September, up from 3.4% in August and above the 3.6% consensus. Prices rose 0.6% on the month. Core CPI, which excludes food and energy, rose 0.3% on the month and 2.6% on the year, against forecasts of 0.2% and 2.5%. Gasoline rose 9.1% and accounted for more than half of the monthly increase. CNBC and InvestmentNews both noted that price pressure was spreading beyond energy.

    Why does that matter for Korean chip stocks? The Federal Reserve raised its target range to 3.75%-4.00% on September 16, its first hike since 2023, in a 12-0 vote. The Fed’s September projections put the median federal funds rate at 4.1% at the end of 2026, which points to about one more quarter-point hike if projections hold. A hot inflation print raises the odds of that hike, and higher-for-longer rates raise the financing cost of AI data centers.

    Market odds are unsettled. After the CPI release, CNBC cited about a 54% chance of an October hike on CME’s FedWatch tool and InvestmentNews cited 51.5%, while Financial Express reported a 65% chance of a pause. Check the live tool rather than relying on any single number.

    Here is a simple calculation. The midpoint of the Fed’s range is 3.875%. Subtract 3.7% headline inflation and the real policy rate is only about 0.2 percentage points; against 2.6% core inflation it is about 1.3 points. This is a rough comparison, not an official measure, but it shows why investors worry that policy is not far above inflation.

    The size of the Korean move shows that inflation alone does not explain it. The S&P 500 fell 1.11% and the Nasdaq fell 1.88% in the preceding US session, while KOSPI fell 7.57%, about four times the Nasdaq’s decline (7.57 divided by 1.88). Reports attribute the rest to doubts about AI profitability, expanded Chinese memory supply and heavy foreign selling. Nobody can measure exactly how much came from inflation, so treat the US inflation impact on Korean semiconductor stocks as one factor among several.

    AI Investment Risks and the China Memory Factor

    Yonhap reported that Gartner expects about $1 trillion of AI infrastructure spending in 2026 and roughly $6 trillion more across 2027 to 2030. To earn an adequate return after investment and financing costs, Gartner estimated that about $8.5 trillion of revenue would be needed by 2030, while data-center-related revenue could reach at most $3.6 trillion. The difference is about $4.9 trillion, or 58% of the required revenue (my calculation). That is a forecast, not a fact, and it can narrow if AI revenue grows faster than expected. This is where the US inflation impact on Korean semiconductor stocks meets the AI debate: higher rates raise the cost of the financing those projects need.

    Memory supply is the second risk. China’s CXMT said on October 10 that it plans to unveil a server DDR5 module using a 4F² cell design before the end of 2026, without disclosing capacity, performance or a mass-production date. Experts quoted by Seoul Economic Daily said an announcement is not mass production: one professor expects meaningful volume no earlier than the end of 2027, and some experts estimate initial yields below 10%. Samsung’s chief technology officer also said the company is developing 4F² technology. Markets still reacted: the Philadelphia Semiconductor Index fell 2.67% on October 12, and Samsung and SK hynix fell about 5% to 6% in early trading on October 13.

    ConfirmedInterpretation or forecast
    US CPI 3.7%, core 2.6%, above forecastsThe Fed may hike again in October or December
    KOSPI -7.57%, chip leaders -9% to -11%Inflation was the main cause (not provable)
    CXMT announced a plan for a new DRAM productIt will take market share soon (experts doubt it)
    Gartner published a revenue gap estimateAI spending will slow (depends on revenue growth)

    What a Rebound Would Require, and What the Won Adds

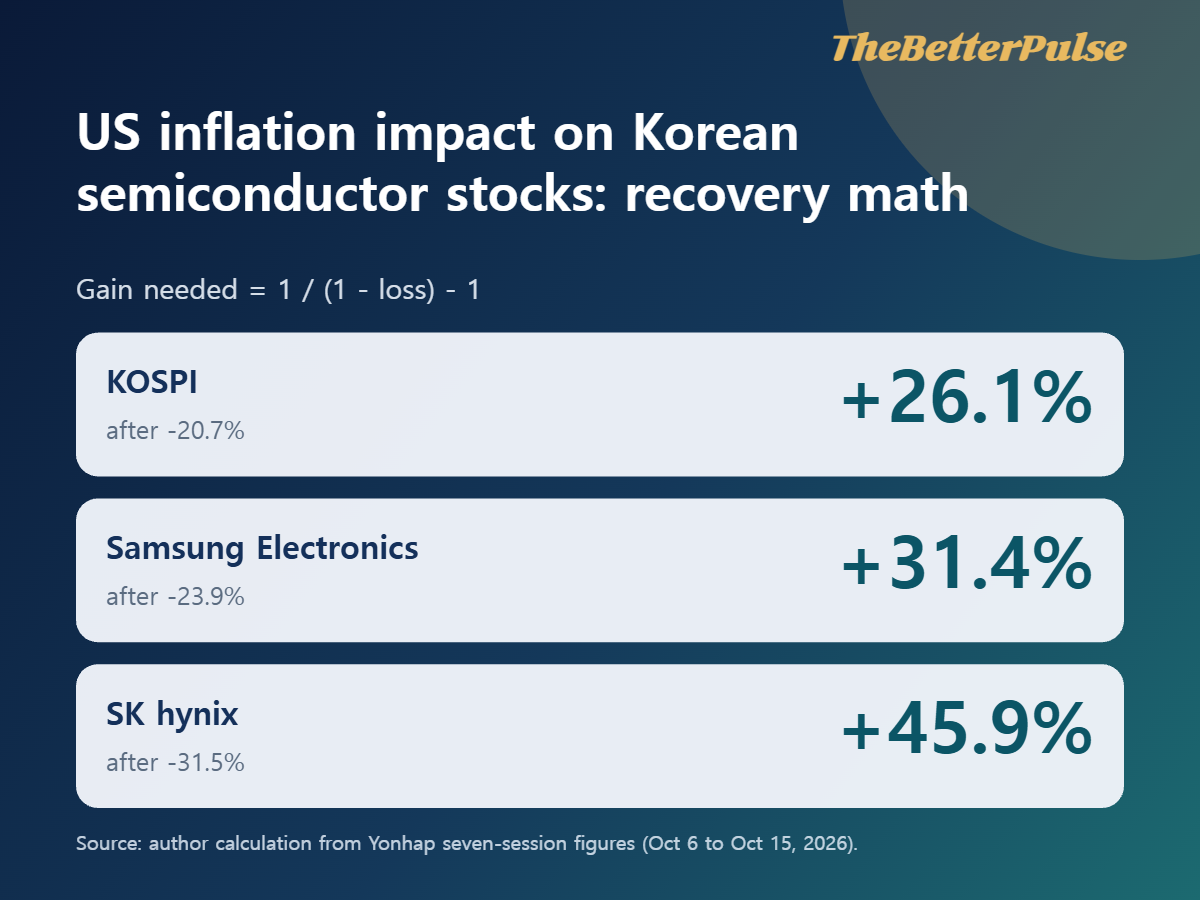
    A fall of any size needs a larger gain to recover. The formula is: required gain = 1 / (1 – loss) – 1. Using the seven-session falls reported by Yonhap:

    InstrumentSeven-session fallGain needed to recover
    KOSPI-20.7%+26.1%
    Samsung Electronics-23.9%+31.4%
    SK hynix-31.5%+45.9%

    Currency adds another layer for dollar-based investors. Assume, for illustration only, a $100,000 position in a stock that fell 9.48% like Samsung did on October 15. The won weakened 0.47% against the dollar that day (1,338.3 to 1,344.6), so the dollar value fell about 9.9%, a loss near $9,900 rather than $9,480. If the won had strengthened instead, the dollar loss would have been smaller. Whether you hedge the currency is therefore part of your risk, not a detail.

    Recovery chart tied to the US inflation impact on Korean semiconductor stocks: the gain KOSPI, Samsung Electronics and SK hynix need to recover seven-session losses
    Chart created by The Better Pulse from the cited sources. Figures as of the October 15, 2026 close.

    Three Indicators to Monitor Before You Act

    To judge whether the US inflation impact on Korean semiconductor stocks is fading or growing, watch these three indicators rather than daily price swings.

    IndicatorRelief signalPressure signalWhere to check
    1. US core inflation and Fed pricingCore CPI cools and hike odds fall before the October 27-28 FOMC meetingCore stays at or above 0.3% monthly and December hike odds riseBLS CPI release, CME FedWatch, Fed calendar
    2. Memory supply evidenceCXMT shows no volume, low yields or no customer qualification; Samsung and SK hynix guide for firm demandCXMT discloses specs, samples or customers; chipmakers warn on pricingCompany announcements, third-quarter earnings calls
    3. AI spending versus revenueBig Tech capex plans hold while AI revenue growsCapex cuts, or financing stress for data-center projectsBig Tech earnings, Gartner-type forecasts, bond yields

    For the first indicator, September PCE inflation, the Fed’s preferred gauge, is due later this month according to CNBC. For the second, check each company’s own investor relations calendar for third-quarter earnings dates, because published dates varied by source. For the third, remember that the Gartner figures above are a forecast and can be revised.

    A Short Checklist for International Investors

    • Write down your real exposure in dollars: local shares, ADRs or funds, and the share of semiconductors inside each fund.
    • Use the recovery table to decide your loss tolerance before the next move, not during it.
    • Decide whether you hedge the won, and know the cost of doing so.
    • Check how trading halts and circuit breakers affect your broker’s execution and local market hours.
    • Mark the dates: Bank of Korea rate decision on October 22, FOMC on October 27-28 and your holdings’ earnings dates.

    What This Means for Your Next Step

    What you gain from this analysis is a way to separate a trigger from a cause. The US inflation impact on Korean semiconductor stocks is real, but the data also point to AI spending doubts, possible Chinese supply and heavy foreign selling. Conditions are more favorable for investors who hold Korean chip exposure as a small, planned part of a diversified portfolio, understand their currency exposure and can wait. They are less favorable for anyone using leverage or needing the money soon, because a seven-session fall of 21% to 31% shows how fast losses can build, and a rebound needs a larger gain than the fall. Prices after the October 15 close will differ, so check current quotes first. Your first step is simple: calculate your dollar exposure and the gain you would need to recover from a further 10% fall, then compare it with what you can tolerate.

    Disclaimer

    This article reflects the author’s personal and subjective views and is provided for information only. It is not investment advice or a recommendation to buy or sell any security. Figures are as of the October 15, 2026 close unless noted and may change. The final decision, and responsibility for the outcome, rests with you. AI tools assisted with drafting, and the images are charts built from the cited figures.

    Related Reading

    코스피 급락, 지금 팔아야 할까? (Korean)

    중국 D램 추격, 삼성·SK 영향은? (Korean)

    Sources and Official References

    Official sources:

    News reports:

    #USInflation #KoreanSemiconductorStocks #KOSPI #AIInvestmentRisk #SamsungElectronics

  • HBM 장비주, 진짜 수혜 기업은?

    HBM 장비주, 진짜 수혜 기업은?

    HBM 반도체 장비주를 볼 때 가장 흔한 실수는 “HBM 테마”라는 이름 하나로 모든 장비 기업을 같은 수혜주로 묶는 것입니다. 이 글은 2026년 8월 14일 제출된 반기보고서와 한미반도체의 공급계약 공시, SK하이닉스 2분기 실적 발표를 열어 공급 관계, 실제 매출 기여, 실적, 투자 위험을 나누어 봅니다. 매수 권유나 가격 전망은 다루지 않습니다.

    HBM 반도체 장비주는 고객의 투자부터 확인합니다

    SK하이닉스는 7월 29일 잠정 실적 발표에서 2분기 매출 79.3187조원, 영업이익 60.5426조원을 제시했고 HBM4 양산 출하를 2분기에 시작해 하반기에 늘린다고 밝혔습니다. 같은 자료에서 M15X 양산 일정을 앞당기고 2027년 초 용인 1기 클린룸 개관에 맞춰 설비를 늘리겠다고 했습니다. 다만 올해 CAPEX의 총액은 이 발표에서 확인하지 못했고, 회사는 투자를 고객 수요와 투자 효율에 따라 단계적으로 집행한다는 취지의 표현을 썼습니다.

    고객의 투자 확대는 장비사 수주의 전제일 뿐 모든 장비사의 매출을 보장하지 않습니다. 공정과 공시 수준이 모두 다릅니다.

    2분기 실적은 HBM 반도체 장비주 사이에서도 갈렸습니다

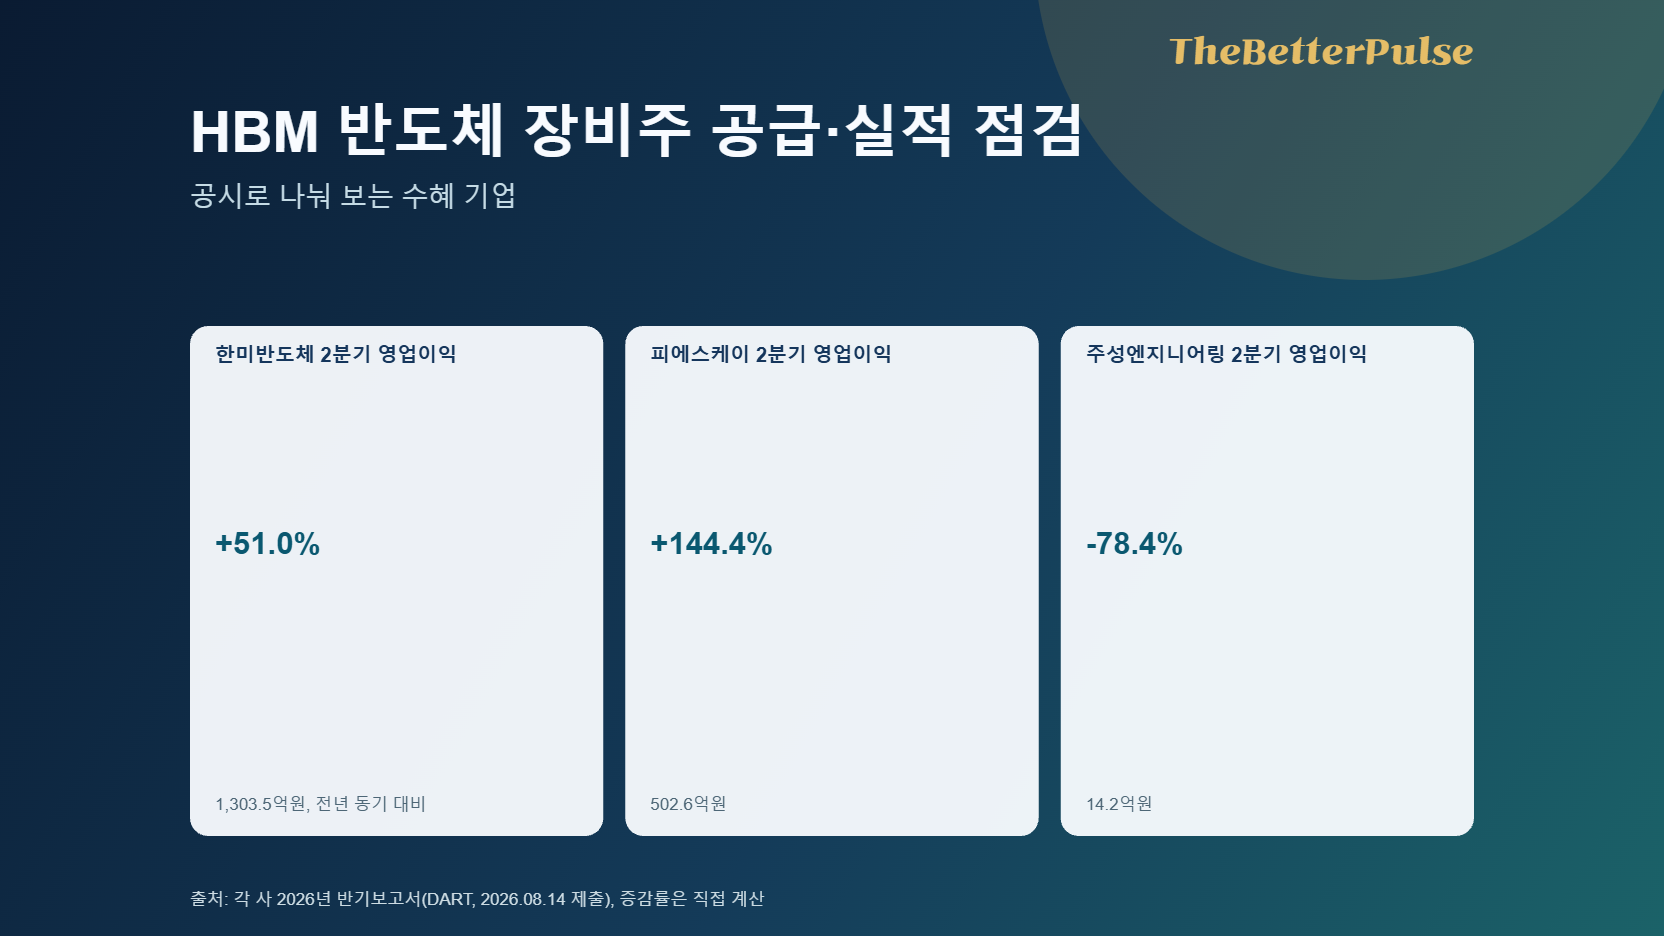
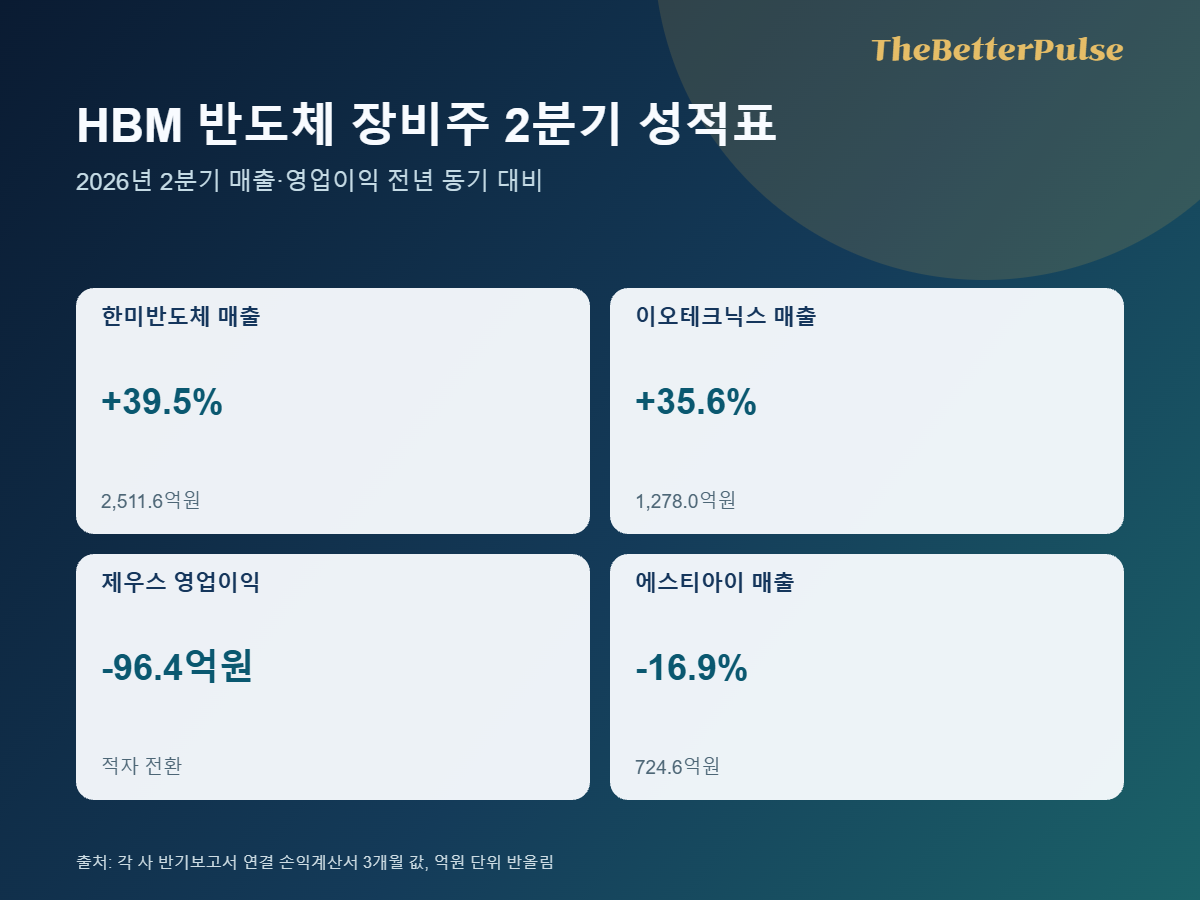
    아래는 각 사 2026년 반기보고서 연결 손익계산서의 3개월 값을 억원으로 환산하고, 전년 동기 대비를 원 단위 숫자로 직접 계산한 결과입니다.

    회사2분기 매출(억원)전년 동기 대비2분기 영업이익(억원)전년 동기 대비
    한미반도체2,511.6+39.5%1,303.5+51.0%
    이오테크닉스1,278.0+35.6%390.9+51.4%
    피에스케이1,674.7+54.4%502.6+144.4%
    주성엔지니어링598.8-24.0%14.2-78.4%
    제우스823.9-29.1%-96.4적자 전환(전년 6.7)
    에스티아이724.6-16.9%29.0-46.2%

    한미반도체는 상반기로 보면 매출이 3,020.7억원으로 전년보다 7.7% 줄었습니다. 상반기에서 2분기를 뺀 1분기 매출은 약 509억원이어서, 2분기의 큰 증가율은 낮은 1분기 뒤에 나온 값이라는 점도 함께 봐야 합니다. 감소한 기업의 원인은 공시 숫자만으로 단정할 수 없어 추정하지 않습니다.

    HBM 반도체 장비주 네 곳의 2026년 2분기 매출과 영업이익 변화를 보여주는 카드형 이미지
    공식 공시·자료를 바탕으로 직접 제작한 설명 이미지. 출처: 각 사 반기보고서 연결 손익계산서 3개월 값, 억원 단위 반올림

    공급 관계와 매출 기여는 따로 읽어야 합니다

    공시로 고객이 확인된 HBM 반도체 장비주의 공급 사례

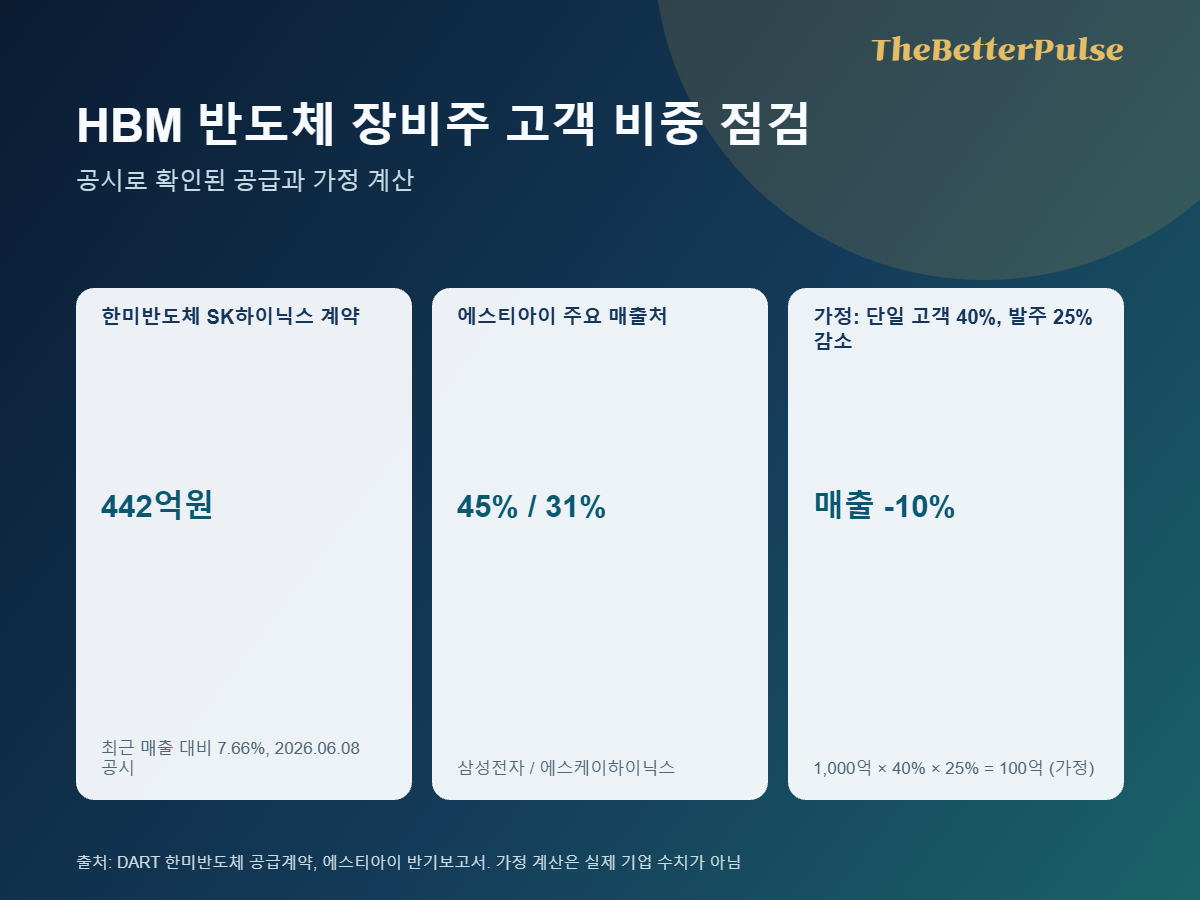
    한미반도체의 6월 8일 공시는 SK하이닉스 대상 HBM4 제조용 TC BONDER 4.5 GRIFFIN 장비 442억원 공급계약을 밝힙니다. 최근 매출액 5,766.8억원 대비 7.66%이고 계약 기간은 2026년 6월 8일부터 9월 2일까지입니다. 이는 회사가 직접 공시한 공급 사실입니다. 매출 인식 분기는 수익 인식 조건을 따로 확인해야 하므로 확정하지 않습니다.

    같은 반기보고서는 SK하이닉스와 Micron 등을 고객사로 나열하지만 비율은 없습니다. 최근 공시된 삼성전기 244.8억원과 UTAC 78.7억원 계약은 MSVP 장비 계약이며 HBM 본딩 장비로 표시되지 않았습니다. 한화세미텍은 한화비전의 자회사로, 한화비전 반기보고서의 산업용장비 상반기 매출 2,307억원은 확인했지만 HBM 고객과 비중은 확인하지 못했습니다.

    고객 비중이 나온 곳과 나오지 않은 곳

    에스티아이는 반기보고서 주요 매출처에 삼성전자 45%, 에스케이하이닉스 31%를 적었습니다. 두 곳을 합하면 76%입니다. 다만 주력은 약액 공급장치 등이어서 HBM 전용 매출이 아니라 메모리 투자 전체에 노출된 구조입니다. 상반기 영업이익률은 2.2%에 그쳤습니다.

    피에스케이는 국내 매출처를 S사와 H사로만 적었고, 이오테크닉스는 국내외 판매처 이름만 나열했습니다. 주성엔지니어링은 지역별 매출을 제시하되 고객사별과 다를 수 있다고 밝혔습니다. 비중이 없는 기업의 익명 표기를 특정 회사로 추정하지 않습니다.

    수혜는 실적에 반영된 부분과 기대를 나눕니다

    확인된 공급 사실은 한미반도체의 442억원 공시입니다. 이오테크닉스와 피에스케이는 2분기 회사 전체 매출과 영업이익이 함께 늘었지만, 그 증가분이 HBM에서 나왔다는 뜻은 아닙니다. 해당 장비의 고객과 HBM 매출 비중은 별도 확인이 필요합니다. 수주잔고와 고객 증설 계획은 앞으로의 기대이지 이미 반영된 이익은 아닙니다. 제우스의 수주잔고는 3,763억원으로 상반기 매출의 약 2.7배지만 납기가 2027년 12월까지이고 장비 외 품목도 포함합니다. 주성엔지니어링은 개별 기준 2,336억원이며 부품은 제외됩니다. 에스티아이는 2,143억원입니다.

    수주잔고는 기준일과 연결·별도가 다르면 비교가 어렵고 아직 매출이 아닙니다. 같은 HBM 반도체 장비주라도 수주가 많은 기업과 이미 이익이 늘어난 기업을 같은 근거로 평가하면 안 됩니다.

    가정으로 계산하는 단일 고객 위험

    아래는 실제 기업이 아닌 가정 예시입니다. 연매출 1,000억원인 장비사의 한 고객 비중을 40%로 가정하면 그 고객 매출은 400억원입니다. 고객이 발주를 25% 줄이면 400억 × 25% = 100억원이 사라져 전체 매출은 10% 감소합니다. 고정비가 있다면 이익은 더 크게 줄 수 있습니다. 실제 공시 숫자로는 한미반도체의 442억원이 최근 매출의 7.66%이고, 에스티아이는 두 고객이 76%입니다. 비중이 클수록 한 고객의 투자 일정에 실적이 민감해집니다.

    HBM 반도체 장비주의 공시 고객 비중과 단일 고객 의존 위험 가정 계산을 정리한 이미지
    공식 공시·자료를 바탕으로 직접 제작한 설명 이미지. 출처: DART 한미반도체 공급계약, 에스티아이 반기보고서. 가정 계산은 실제 기업 수치가 아님

    공시에서 직접 보는 체크리스트

    • 주요 매출처와 비중: 사업보고서의 “매출 및 수주상황”에서 고객명, 비율, 익명 여부를 확인합니다.
    • 수주잔고: 기준일, 연결·별도, 부품 제외 여부를 보고 반기 매출과 단위를 맞춥니다.
    • 매출 인식 시점: 재무제표 주석의 수익 인식에서 인도, 검수 등 기준을 확인합니다.
    • 단일판매·공급계약 공시: 계약 상대방, 기간, 최근 매출액 대비 비율을 봅니다.
    • 장비 교체 주기: 고객의 설비투자 일정과 신규 공정 전환 시점을 함께 봅니다.
    • 밸류에이션: 같은 기준일의 가격과 같은 기간 이익으로 비교하되 이 글은 판단을 제시하지 않습니다.

    결론: HBM 반도체 장비주에서 얻을 것과 조심할 것

    이번 확인에서 독자가 얻을 이익은 “HBM 관련”이라는 표현 대신 고객명, 비중, 수주, 매출 인식, 이익을 따로 확인하는 틀입니다. 유리한 조건은 고객이 공시로 확인되고 매출과 이익이 함께 늘었으며 비중과 수주잔고 설명이 충분한 경우입니다. 위험은 특정 고객 의존, 낮은 마진, 계약금과 매출 시점의 차이, 고객 투자 일정 변경입니다. 첫 행동으로 관심 있는 HBM 반도체 장비주 한 곳의 반기보고서에서 매출처 비중과 수주잔고를 직접 열어 보시기 바랍니다. 기준일 이후 시세는 달라질 수 있으니 최신 시세를 확인한 뒤 판단하셔야 합니다.

    이 글은 필자의 개인적·주관적 견해이며 정보 제공 목적입니다. 특정 종목의 매수나 매도를 권유하거나 수익을 보장하지 않고, 최종 판단과 책임은 독자 본인에게 있습니다.

    함께 읽으면 좋은 글

    반도체 장비 관련주|제2의 엔비디아 찾는 5가지 기준

    SK하이닉스 4분기 주가 전망|HBM4·장기공급계약이 바꿀 실적, 지금 확인할 5가지

    참고자료·공식 출처

    #HBM반도체장비주 #한미반도체 #TC본더 #반도체장비 #HBM4

  • K-커넥트 AI, 기업에 돈 되는 기회는?

    K-커넥트 AI, 기업에 돈 되는 기회는?

    K-커넥트 AI는 산업통상부와 코트라 등이 5개 전시를 하나의 산업 AI 행사로 묶은 기획입니다. 숫자가 큰 행사일수록 참가만 하면 수출이 될 것 같지만, 중소기업이 얻는 이익은 상담 한 건을 견적과 계약으로 바꾸는 준비에서 나옵니다. 이 글은 K-커넥트 AI의 확인된 수치와 일정, 제조 AI 도입 비용, 상담 준비와 주의점을 정리합니다.

    기준일은 2026년 10월 13일입니다. 출발점은 헤럴드경제 보도이며, 산업통상부 보도자료와 행사 공식 사이트로 다시 확인했습니다. 코트라 자체 보도자료 원문은 찾지 못했습니다.

    K-커넥트 AI는 무엇이고 어떤 수치가 확인됐을까요

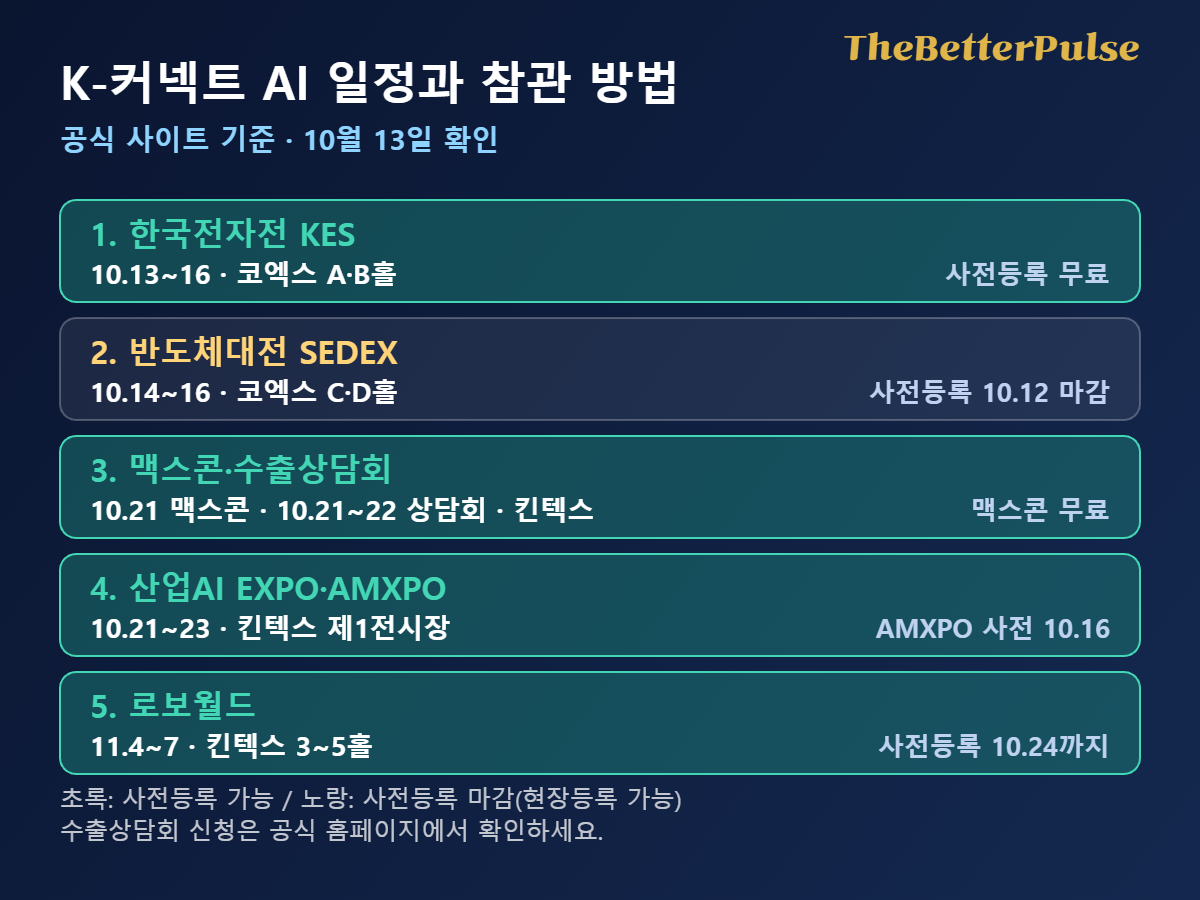
    공식 사이트에 따르면 K-커넥트 AI(영문명 K Connect AI)는 10월 13일부터 11월 7일까지 코엑스와 킨텍스에서 열립니다. 한국전자전, 반도체대전, 산업 AI 전시회, 아시아기계·제조산업전, 로보월드 5개 전시를 연결했고 주최는 산업통상부입니다. 아래 일정표에서 사전등록이 이미 끝난 전시도 있으니 방문 전에 확인하세요.

    K-커넥트 AI 5개 전시의 일정, 장소와 사전등록 상태를 정리한 표 이미지
    행사 공식 사이트(10월 13일 확인)를 바탕으로 직접 제작했습니다.

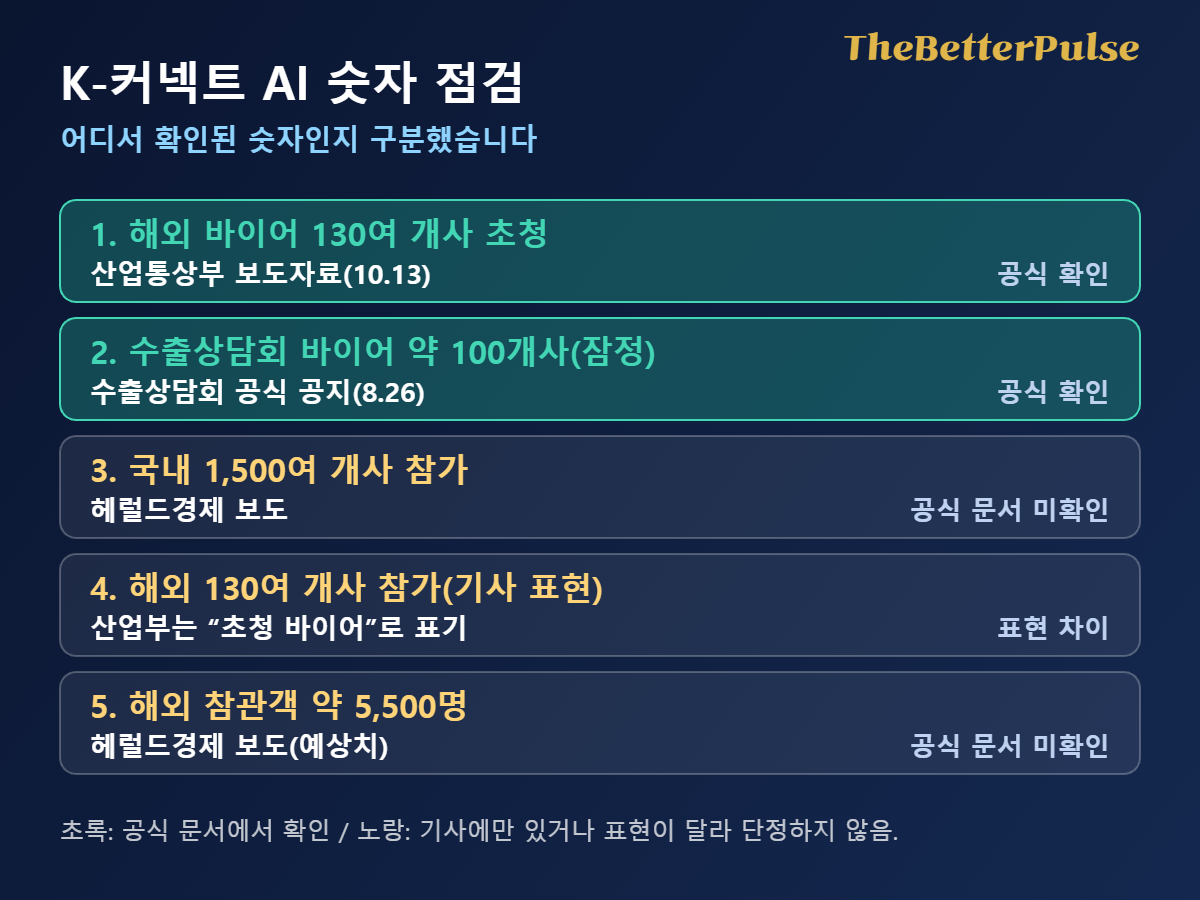
    수치는 출처별로 나눠 읽어야 합니다. 헤럴드경제는 국내 기업 1,500여 개와 해외 기업 130여 개가 참가하고 해외 참관객이 약 5,500명에 이를 것으로 예상된다고 전했습니다. 그러나 산업통상부 보도자료에는 해외 바이어 130여 개사를 초청해 수출상담회를 연다는 문장만 있고, 1,500여 개사와 5,500명은 제가 연 공식 문서에서 확인되지 않았습니다. 130여 개사가 참가기업인지 초청 바이어인지도 표현이 다릅니다.

    K-커넥트 AI 해외 바이어 130여 개사 등 수치를 공식 확인과 기사 보도로 나눈 점검표
    산업통상부 보도자료와 헤럴드경제 보도를 대조해 직접 제작했습니다.

    수출상담회 공지는 더 보수적입니다. 10월 21~22일 킨텍스 2홀에서 코트라 해외무역관이 발굴한 바이어 약 100개사(잠정)와 만난다고 안내합니다. 이틀 동안 각 7시간(10시~17시)이고 상담을 30분 단위로 잡는다는 가정이면 한 기업이 이론상 할 수 있는 상담은 최대 28건이지만, 이동과 식사를 빼면 더 적습니다. 바이어 수가 많아도 내 기업과 맞는 상대를 고르는 사전 매칭이 성과를 좌우합니다.

    반도체·로봇·제조 AI에서 중소기업의 사업 기회는 어디일까요?

    정부 신호는 제조 AI 전환입니다. 산업통상부 조선 M.AX 보도자료에 따르면 5년간 민관 합동 1.4조원 이상 규모의 3대 플래그십 프로젝트를 추진하고, HD현대삼호와 대아산업이 영암에 4,000억원을 투자해 AI 자율운영조선소 등대공장을 짓기로 했습니다. 행사 특별관은 AI 팩토리, AI 유통·물류, 휴머노이드 로봇 실증 사례를 전시합니다.

    로보월드는 공식 소개에서 2025년 365개사, 참관객·바이어 50,006명, 그중 해외 바이어 3,423명이라고 밝혔습니다. 반도체대전은 공식 사이트에 280개사 700부스 규모로 안내돼 있습니다. 필자의 해석으로, 완제품을 만들지 않는 중소기업도 센서·부품·검사 소프트웨어·데이터 솔루션·설비 개조처럼 대기업과 지역 조선소가 필요로 하는 부분에서 기회를 찾을 수 있습니다. 중국 로봇 업체의 전시 공세는 중국 로봇 기술의 무서운 질주 — IFA 2026이 보여준 5가지 경고와 한국이 놓치고 있는 것에서 정리했습니다.

    제조 AI 도입 비용과 기대효과는 어느 정도일까요

    중소벤처기업부 스마트제조혁신 실태조사(2026년 4월 발표, 2024년 10월~2025년 1월 조사, 2차 보도로 확인)에서 공장을 가진 중소·중견 제조기업의 스마트공장 도입률은 19.5%였고 소상공인은 8.7%, 소기업은 28.5%, 중기업은 54.2%였습니다. 도입 평균 비용은 11억 3천만원, 중소기업은 7억 5천만원이며 제조 AI 도입률은 0.1%, 도입 계획은 1.6%였습니다. 아직 시작 전인 기업이 대부분이라는 뜻이지만 비용 부담도 크다는 뜻입니다.

    기대효과를 보여 주는 공식 평균 수치는 확인하지 못해 임의의 생산성 개선율을 쓰지 않겠습니다. 대신 투자 회수 계산식을 제안합니다. 회수 기간은 투자액을 연간 순효과로 나눈 값이며, 순효과는 불량 감소액과 시간 절감액에서 운영비를 뺀 금액입니다. 예를 들어 투자 1억원, 연 순효과 2,500만원이면 4년이고, 지원금 3,000만원을 받으면 7,000만원÷2,500만원으로 2.8년입니다. 숫자는 모두 설명용 가정이며 실제 지원 한도는 공고에서 확인해야 합니다.

    수출 상담과 참가 절차에서 확인할 점

    수출상담회 공지는 K-커넥트 AI 홈페이지 회원가입, 1대1 상담 페이지 등록, 희망 바이어에게 상담 신청, 양측 수락 시 매칭 확정 순서로 안내합니다. 신청 마감일, 참가 자격, 비용 부담은 공지에서 확인하지 못했으므로 코트라 담당자(02-3460-7258 등)나 공식 페이지에서 직접 확인해야 합니다. 이미 마감됐을 수도 있습니다.

    제조 AI 콘퍼런스 맥스콘 2026은 10월 21일 10시 30분부터 16시까지 킨텍스 제1전시장 3층 그랜드볼룸에서 열리며 참가비는 무료입니다. 사전등록은 10월 16일까지이고 현장등록도 가능합니다. 전시 참관 등록은 각 전시마다 달라, KES는 사전등록이 무료이고 현장은 2만원, AMXPO는 사전등록 무료(10월 16일까지)와 현장 1만 2천원이며 학생은 참관할 수 없습니다.

    주의점은 세 가지입니다. 첫째, 상담은 계약이 아니므로 견적서, 영문 카탈로그, 인증과 납기 조건을 상담 전에 준비해야 합니다. 둘째, 해외 바이어의 관심이 실제 구매로 이어진다는 공식 성과 자료는 아직 없어, 이번 행사의 상담 실적은 행사가 끝난 뒤 확인해야 합니다. 셋째, 부스 임차료와 출장비 같은 직접 비용은 행사별로 달라 이 글에서 수치를 확인하지 못했습니다.

    K-커넥트 AI에서 얻을 것과 첫 행동

    정리하면 K-커넥트 AI는 큰 숫자보다 내 제품과 맞는 상담 상대를 찾는 도구입니다. 유리한 조건은 제조 AI에 연결되는 부품·소프트웨어·설비 기술을 이미 갖추고 견적과 인증을 준비한 기업입니다. 불리한 조건은 준비 없이 참관만 하거나, 기사 속 참가 기업 수를 곧바로 수출 기회로 읽는 경우입니다. 필자는 이 행사를 성과 보증이 아니라 영업 일정의 하나로 보는 편이 안전하다고 생각합니다.

    첫 행동은 세 가지입니다. 공식 사이트에서 수출상담회 신청 가능 여부와 마감일을 확인하고, 내 제품을 설명하는 영문 한 장짜리 자료를 만드세요. 그다음 10월 21일 맥스콘과 상담회 일정에 맞춰 상담 가능 시간을 등록하고 투자 회수 계산식으로 제조 AI 도입 비용을 점검하세요. 참가 여부와 투자 결정은 기업의 재무 상황에 따라 달라 담당자의 판단이 필요합니다.

    책임 안내

    이 글은 보도와 공식 자료를 바탕으로 한 필자의 개인적이고 주관적인 견해이며 정보 제공 목적입니다. 행사 일정, 등록 방법, 지원사업의 조건은 바뀔 수 있어 참가 전에 공식 안내를 직접 확인해야 하고, 특정 기업의 수출 성과나 수익을 보장하지 않습니다. 참가와 투자 결정, 그 결과에 대한 책임은 독자 본인에게 있습니다. 대표 이미지는 AI로 생성한 배경에 제목을 직접 합성했으며, 글 작성에는 AI의 도움을 받았습니다.

    함께 읽으면 좋은 글

    AI 모빌리티가 바꾸는 미래 산업 7가지, 전기차·로보택시 다음 경쟁은?

    참고자료·공식 출처

    헤럴드경제(네이버뉴스, 2026.10.13) K-커넥트 AI 개막 보도
    산업통상부 보도자료: 「K Connect AI」 출범
    K Connect AI 공식 사이트(코트라 운영)
    K Connect AI 수출상담회 공식 공지
    맥스콘 2026(제조 AI 전환 컨퍼런스) 안내
    산업통상부 보도자료: 조선 M.AX 얼라이언스 (2026.10.12)
    한국전자전 KES 참관 안내
    반도체대전 SEDEX 참관 안내
    아시아기계·제조산업전 AMXPO 안내
    로보월드 전시 소개
    넷제로뉴스: 중소벤처기업부 스마트제조혁신 실태조사 보도

    #K-커넥트AI #코트라 #제조AI #수출상담회 #로보월드

  • 중국 D램 추격, 삼성·SK 영향은?

    중국 D램 추격, 삼성·SK 영향은?

    중국 D램 업체 CXMT가 4F² 셀 구조를 적용한 DDR5 서버용 모듈을 올해 말까지 선보이겠다는 계획이 보도됐습니다. 삼성전자·SK하이닉스 투자자라면 기술 우위가 뒤집히는지 궁금하겠지만, 지금 확인된 것은 출시 계획이지 양산 성과가 아닙니다. 이 글은 셀 면적 계산과 공개 자료로 중국 D램 뉴스를 어떻게 읽을지 정리합니다.

    기준일은 2026년 10월 13일입니다. 출발점은 디지털타임스 보도(10월 12일)이며, 수치는 TrendForce·CXMT·삼성전자·SK하이닉스 공개 자료로 다시 확인했습니다. 확인된 사실과 필자의 해석은 구분해 적었습니다.

    중국 D램 4F² 계획에서 확인된 사실은 무엇일까요

    보도에 따르면 CXMT 차오칸위 사장은 상하이 집적회로·칩렛 콘퍼런스에서 4F² 셀 구조를 쓴 DDR5 RDIMM을 연말까지 선보일 계획이라고 밝혔습니다. RDIMM은 데이터센터와 기업용 서버에 쓰는 모듈입니다. 다만 용량·속도·수율·고객 인증 일정은 알려지지 않았고, 필자가 확인한 범위에서는 CXMT 공식 제품 페이지에서 이 모듈을 찾지 못했습니다. 연말 공개와 대량 공급은 다른 사건입니다.

    이미 양산을 발표한 것은 5세대 공정입니다. CXMT 공식 발표(9월 20일)에 따르면 활성영역 하프피치는 11.95nm이고 웨이퍼당 다이 수는 이전 세대보다 최소 50% 많으며, 24Gb LPDDR5X 제품이 함께 공개됐습니다. 기사의 QTP는 공식 발표에서 SAQP(자기정렬 쿼드러플 패터닝)로 표기됩니다. 4F² 제품이 이 공정에서 파생될지는 일부 매체의 추정일 뿐입니다.

    중국 반도체 업체들이 빠르게 커진 배경은 중국 반도체 세계 3위의 충격|YMTC IPO로 본 세계경제 판도 5가지에서 먼저 정리했습니다. 이번 글은 4F² 계획이 투자 판단에 주는 의미에 집중합니다.

    6F²에서 4F²로 가면 셀 면적은 얼마나 줄까요

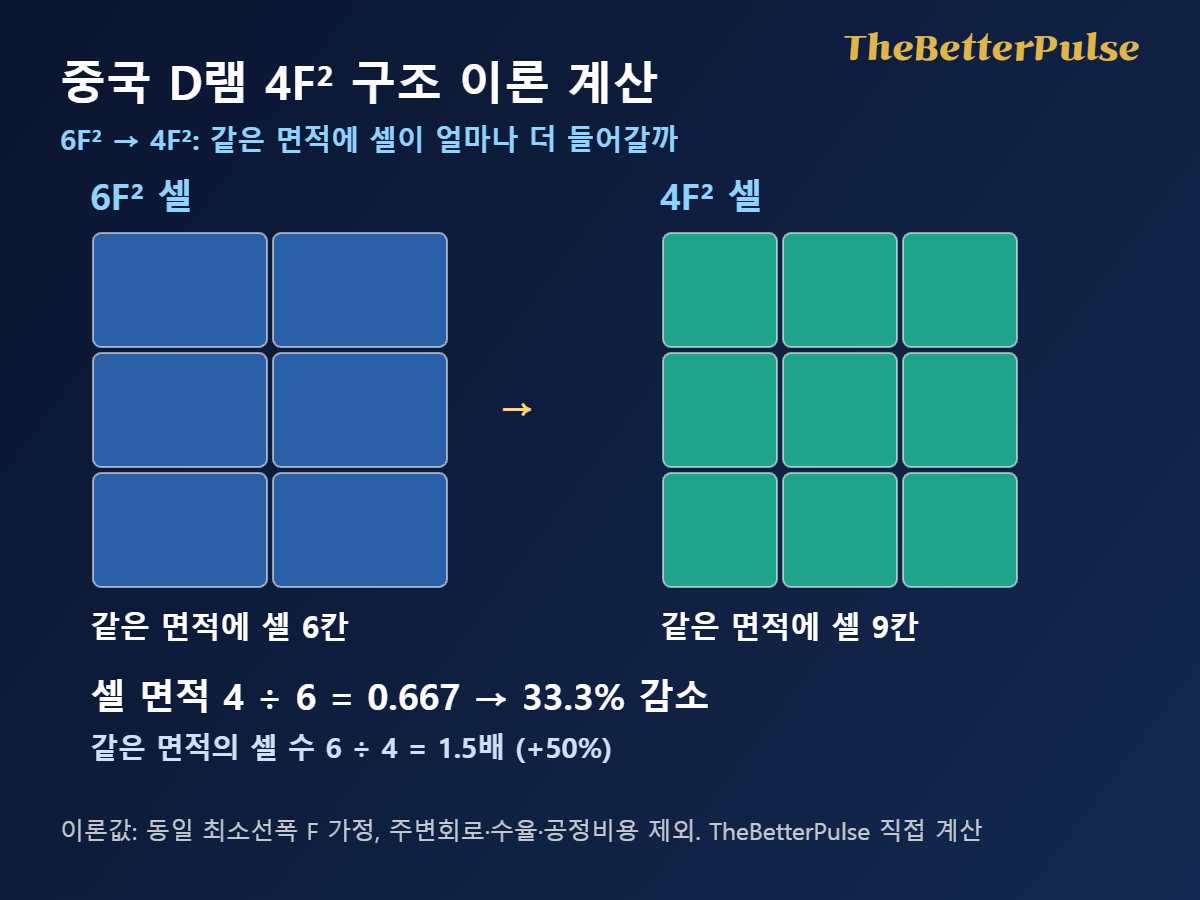
    F는 공정에서 구현할 수 있는 최소 선폭입니다. 6F² 셀은 대략 3F×2F 직사각형, 4F² 셀은 2F×2F 정사각형입니다. 계산은 단순합니다. 4÷6은 0.667이므로 셀 면적은 이론상 33.3% 줄고, 같은 면적에 넣을 수 있는 셀은 6÷4로 1.5배, 즉 50% 늘어납니다. 기사의 약 33%는 맞는 계산입니다.

    중국 D램 4F² 구조에서 6F² 셀 6칸과 4F² 셀 9칸을 같은 면적으로 비교한 이론 계산 그림
    직접 계산해 제작한 설명 이미지. 동일 최소선폭 F를 가정한 이론값입니다.

    칩 한 개와 웨이퍼 한 장으로 바꾸면 달라집니다

    칩 전체 면적에서 셀 배열이 차지하는 비중이 50%라고 가정해 보겠습니다. 이 비중은 설명을 위한 가정이며 실제 제품 값이 아닙니다. 셀 면적이 33.3% 줄면 칩 면적은 약 16.7% 줄고, 수율과 웨이퍼 가장자리 손실을 무시하면 웨이퍼당 칩 수는 약 1.2배, 20% 늘어납니다. 셀 배열 비중이 70%라면 칩 면적은 약 23% 줄고, 30%라면 10% 줄어듭니다. 이론상 이득이 칩 설계에 따라 크게 달라진다는 뜻입니다.

    삼성전자도 ISSCC 2026에서 수직채널 트랜지스터를 쓴 4F² DRAM을 발표했습니다. The Elec 보도는 셀 크기가 약 30%, 웨이퍼당 칩 생산량이 약 20% 개선될 수 있지만 공정이 더 복잡해진다고 전했습니다. 삼성이 4F²를 외면한 것이 아니라 상용 일정을 공개하지 않았을 뿐이라는 뜻입니다. 이론 이득이 원가 절감으로 바로 이어지지 않을 수 있다는 점은 필자의 해석입니다.

    중국 D램의 점유율은 얼마나 올랐을까요

    기업TrendForceCounterpoint(보도)
    삼성전자39.4%38%
    SK하이닉스24.9%25%
    마이크론23.3%24%
    CXMT9.5%10%
    2026년 2분기 매출 기준. TrendForce는 공식 보도자료와 10월 12일 뉴스, Counterpoint는 디지털타임스 등 보도에서 확인했습니다.

    기관마다 집계 방식이 달라 숫자가 조금 다릅니다. Counterpoint 수치는 원문 페이지에서 본문이 열리지 않아 보도로 확인했습니다. 그래도 방향은 같습니다. CXMT 점유율은 1분기 7.6~8%에서 2분기 약 10%로 올랐고, 지난해 같은 기간 4%에서는 두 배 넘게 늘었습니다. 다만 매출 기준 점유율은 가격 변동의 영향을 받아 출하량 기준과 다릅니다. TrendForce 보도자료에서 2분기 D램 업계 매출은 전분기보다 59.5% 늘어 약 1,547억 달러였으므로, 점유율 상승이 곧 삼성·SK 매출 감소는 아닙니다.

    삼성·SK 투자자는 무엇을 확인해야 할까요

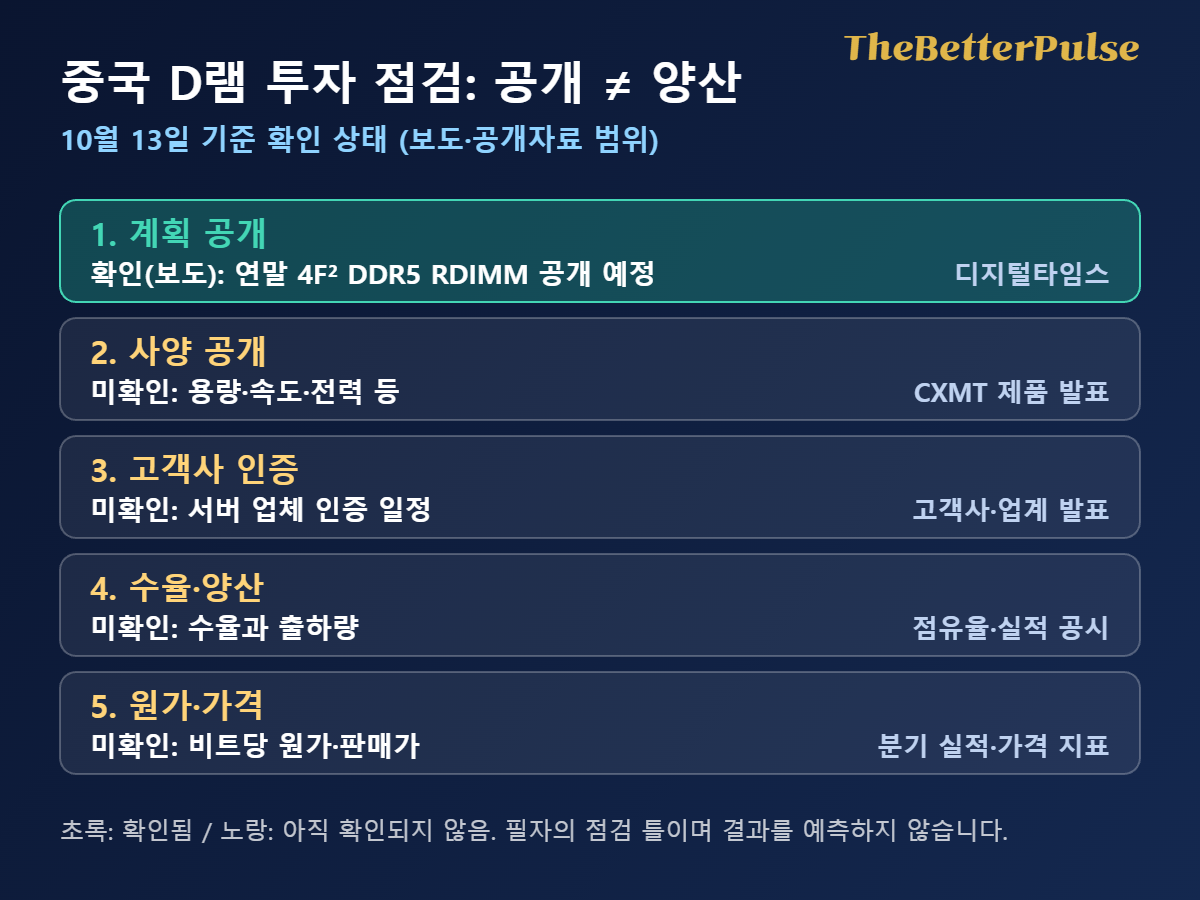
    삼성전자는 10월 8일 3분기 잠정실적에서 연결 영업이익 약 107.40조원을 공시했고(삼성전자 발표), SK하이닉스는 2분기 영업이익 60.54조원에 영업이익률 76%를 기록했습니다(SK하이닉스 발표). 두 회사의 현재 이익은 메모리 가격 상승기의 결과이며, 중국 D램 4F² 계획이 이 숫자를 당장 바꾼다는 근거는 확인되지 않습니다. 다만 가격이 꺾이는 시기에 후발 업체의 공급이 늘면 영향이 커질 수 있다는 것은 필자의 조건부 해석입니다.

    중국 D램 투자 점검 5단계 표: 계획 공개만 확인되고 사양·고객 인증·수율·원가는 미확인
    직접 제작한 점검 표. 10월 13일 기준 보도·공개자료 범위의 확인 상태입니다.

    첫째, 공개와 양산을 구분하세요. 사양 발표, 고객사 인증, 수율, 원가 순서로 증거가 쌓이는지 봐야 합니다. 기사 속 업계 관계자도 제품 공개와 고객사 인증을 통과한 대규모 공급은 별개라고 짚었습니다.

    둘째, HBM과 범용 서버 D램을 나누세요. 이번 계획은 서버용 DDR5 모듈이어서 SK하이닉스가 2분기에 양산 출하를 시작한 HBM4와 같은 문제로 보기는 어렵습니다. 어느 제품군에서 이익이 나는지 분기 실적에서 확인해야 합니다.

    셋째, 정책 변수를 확인하세요. 필자는 미국 상무부 엔티티 리스트의 CXMT 등재 여부를 공식 목록에서 직접 확인하지 못했으므로 제재 상태를 단정하지 않습니다. 고객사의 선택과 수출통제가 서버 시장 진입 속도를 좌우할 수 있습니다.

    중국 D램 뉴스에서 얻을 것과 첫 행동

    정리하면 중국 D램의 4F² 계획은 셀 면적 33.3% 감소라는 이론적 의미가 있는 기술 신호입니다. 하지만 지금 확인된 것은 연말 공개 계획이며 수율·원가·고객 인증은 비어 있습니다. 필자는 이를 삼성·SK의 경쟁력 훼손 증거가 아니라, 점유율 10% 안팎까지 올라온 경쟁자가 서버 제품군을 노린다는 경고로 읽는 편이 근거에 가깝다고 봅니다. 유리한 조건은 시장 전체가 커지는 국면이고, 불리한 조건은 가격 하락기에 공급이 늘어나는 경우입니다.

    첫 행동으로 세 가지를 적어 두세요. 연말까지 CXMT가 공개하는 제품 사양, 삼성·SK의 4분기 실적 발표에서 DDR5와 서버 D램에 대한 설명, TrendForce의 분기 점유율입니다. 비중을 늘리거나 줄이라는 뜻은 아니며, 이 체크리스트에서 확인된 항목이 늘 때만 판단을 바꾸는 방식입니다.

    책임 안내

    이 글은 공개된 보도와 공식 자료를 바탕으로 한 필자의 개인적이고 주관적인 견해이며 정보 제공 목적입니다. 특정 종목의 매수·매도를 권유하거나 수익을 보장하지 않고, 투자 판단과 그 결과에 대한 책임은 독자 본인에게 있습니다. 대표 이미지는 AI로 생성한 배경에 제목을 직접 합성했으며, 글 작성에는 AI의 도움을 받았습니다.

    함께 읽으면 좋은 글

    SK하이닉스 4분기 주가 전망|HBM4·장기공급계약이 바꿀 실적, 지금 확인할 5가지

    참고자료·공식 출처

    디지털타임스(네이버뉴스, 2026.10.12) CXMT 4F² 구조 DDR5 모듈 보도
    TrendForce: CXMT 4F² D램과 연내 서버 DDR5 RDIMM 출시 계획 (2026.10.12)
    TrendForce: 2026년 2분기 D램 매출 순위 보도자료
    Counterpoint Research: 글로벌 D램·HBM 점유율
    CXMT 공식 발표: 5세대 D램 플랫폼 양산 (2026.9.20)
    삼성전자 2026년 3분기 잠정실적 공시 자료
    SK하이닉스 2026년 2분기 실적 발표
    The Elec: 삼성전자 ISSCC 2026 4F² DRAM 발표

    #중국D램 #CXMT #DDR5 #삼성전자 #SK하이닉스

  • 반도체 장비 관련주|제2의 엔비디아 찾는 5가지 기준

    반도체 장비 관련주|제2의 엔비디아 찾는 5가지 기준

    반도체 장비 관련주를 보며 “제2의 엔비디아”를 찾고 싶어도, AI 수요가 늘어난다는 이야기만으로 다음 승자를 정할 수는 없습니다. 칩을 설계하거나 생산하는 기업과 생산 장비를 공급하는 기업은 돈을 버는 방식과 실적의 변동 주기가 다릅니다.

    2026년 10월 11일 확인한 한미반도체와 원익IPS의 반기보고서를 바탕으로 다섯 기준을 비교합니다. 실적은 2026년 1~6월 연결 기준입니다. 특정 종목의 상승을 예측하는 글이 아니라, 성장 기대에 얼마를 지불하는지 따져보는 분석입니다.

    1. 반도체 장비 관련주는 고객의 투자 주기부터 보세요

    삼성전자·SK하이닉스는 칩을 생산·판매하며 제조 설비에 투자합니다. 장비사는 그 투자에서 발주를 받아 장비·부품·용역을 공급합니다. 엔비디아의 칩 설계·플랫폼 사업과도 다릅니다. 고객의 메모리 가격이 올라도 장비 발주가 즉시 같은 폭으로 늘어난다는 보장은 없습니다.

    한미반도체는 HBM용 TC본더 등 후공정 장비를 공급합니다. 원익IPS는 증착·열처리 등 전공정 장비와 디스플레이 장비를 만듭니다. 같은 AI 관련 기업이어도 수혜를 받는 공정과 고객의 투자 시점이 다릅니다.

    원익IPS 반기 주석에서 익명 고객 A·B의 매출 비중은 약 49.8%·19.9%입니다. 매출액으로 직접 합산하면 약 69.6%로 특정 고객의 투자 변경에 민감할 수 있습니다. 고객명은 공개되지 않았으므로 A·B를 삼성전자나 SK하이닉스라고 추정하지 않습니다. 기술력과 함께 고객 집중도, 경쟁 장비의 인증 여부를 확인하세요.

    2. 계약 금액과 수주잔고를 같은 숫자로 읽지 마세요

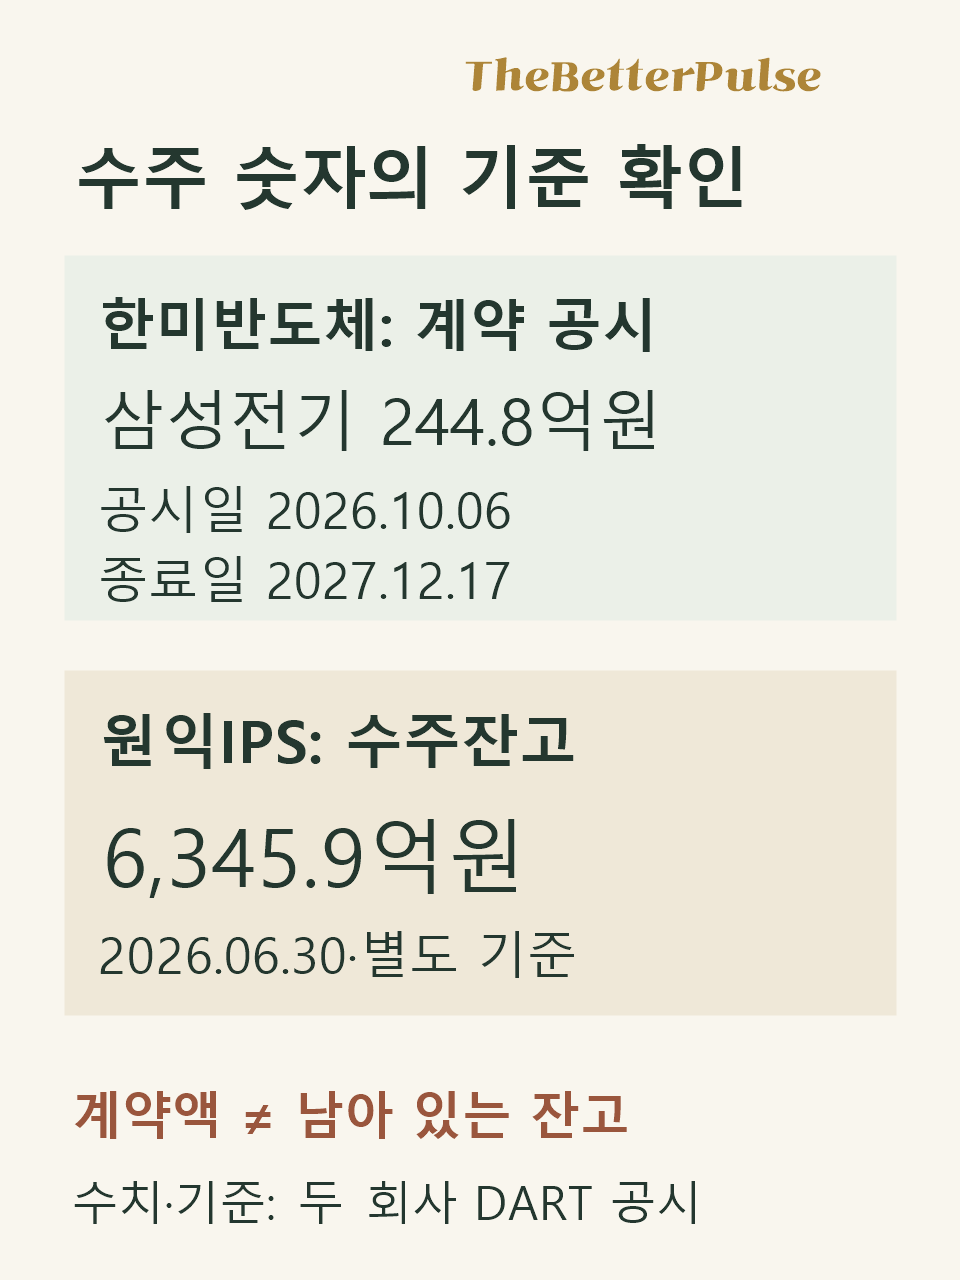
    한미반도체의 10월 6일 공급계약 공시는 삼성전기에 MSVP 장비를 공급하는 244.8억원 계약입니다. 기간은 2026년 10월 2일~2027년 12월 17일입니다. 이 금액이 전부 올해 매출이 된다는 뜻은 아닙니다.

    반면 원익IPS의 6월 30일 수주잔고는 6,345.9억원입니다. 별도 기준이고 장비 인도 기준이며 부품은 제외됩니다. 기초 이월 물량을 포함한 수주총액에서 기납품액을 뺀 숫자입니다. 연결 매출이나 한미의 개별 계약 금액과 단순히 크기만 비교하면 기준이 어긋납니다.

    반도체 장비관련 공급계약 244.8억원과 원익IPS 별도 수주잔고 6345.9억원의 기준 차이
    DART 공시로 직접 제작. 계약액과 수주잔고는 기준일·회계 범위가 달라 단순 비교하지 않습니다.

    계약서에서 확인할 세 가지

    납기와 검수·매출 인식 조건, 계약 변경·취소 조항, 선수금과 잔금의 회수 시점을 따로 봅니다. 신규 공시를 모두 더해 현재 수주잔고라고 쓰면 이미 납품한 물량이 섞일 수 있습니다. 수주잔고가 공개되지 않으면 없는 숫자를 만들어 비교하지 않는 편이 정확합니다.

    3. 분기 회복과 반기 성장, 순이익과 본업을 나누세요

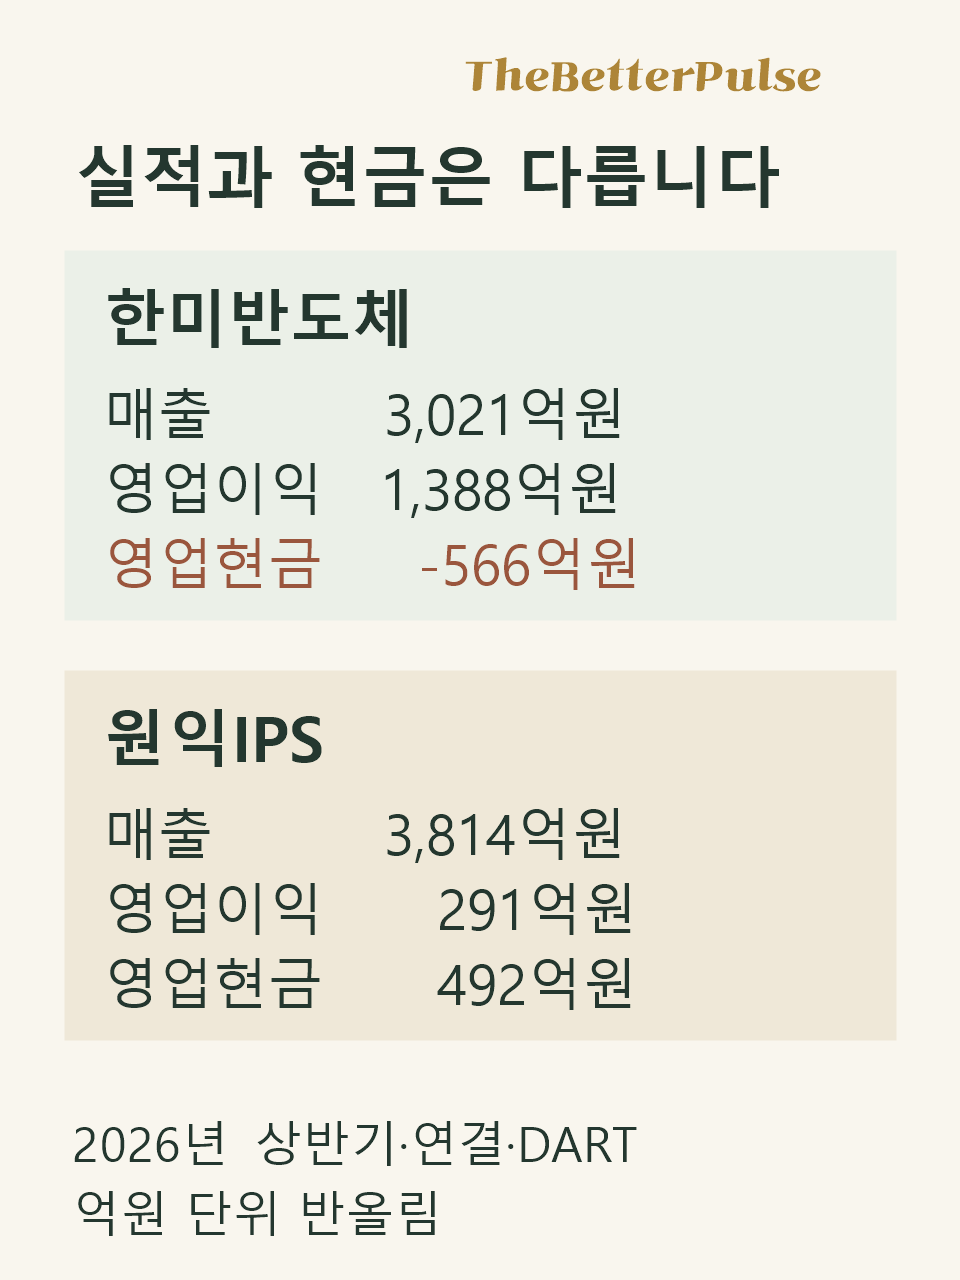
    한미반도체의 상반기 연결 매출은 3,020.65억원, 영업이익은 1,388.03억원입니다. 전년 동기보다 각각 약 7.7%·11.0% 감소했습니다. 2분기만 보면 영업이익이 전년보다 약 51.0% 증가했지만, 이를 상반기 전체의 성장률처럼 쓰면 안 됩니다.

    원익IPS는 상반기 연결 매출 3,813.73억원, 영업이익 291.18억원으로 전년보다 약 4.1%·0.2% 증가했습니다. 두 회사의 상반기 영업이익률은 약 46.0%와 7.6%입니다. 공정·제품 구성이 달라 높은 마진 하나만으로 우열을 확정할 수는 없습니다.

    원익IPS의 상반기 순이익은 1,119.88억원으로 영업이익보다 큽니다. 현금흐름 조정 항목에는 금융자산 평가이익 893.32억원이 포함됩니다. 반도체 장비 관련주에서 순이익이 크게 늘었다면, 반복 가능한 장비 판매 이익인지 비영업 평가손익인지 먼저 나눠 보세요.

    4. 영업이익이 실제 현금으로 바뀌는지 확인하세요

    한미반도체의 상반기 영업현금흐름은 -566.05억원입니다. 매출채권은 전년 말 623.75억원에서 2,583.47억원으로 늘었습니다. 이익이 있어도 대금 회수가 늦어지면 현금 여력이 줄어듭니다. 매출채권의 회수 기간과 연체·손상 위험을 함께 봐야 합니다.

    원익IPS의 영업현금흐름은 491.94억원이지만 현금흐름표에 계약부채 증가 2,119.99억원, 재고 증가에 따른 유출 1,787.67억원이 함께 나타납니다. 선수금이 들어온 긍정적 측면과 앞으로 장비를 만들어 이행해야 할 부담을 같이 읽어야 합니다.

    한미반도체와 원익IPS의 2026년 상반기 연결 매출 영업이익 영업현금흐름 비교
    반기보고서 기반 직접 제작. 그림은 억원 단위 반올림이며 본문은 공시 수치를 사용했습니다.

    반도체 장비 관련주의 다음 분기에서 확인할 변화는 매출뿐이 아닙니다. 채권 회수, 재고 소진, 계약부채의 매출 전환이 함께 개선되는지 보고, 설비투자 후 남는 현금도 따로 계산하세요. 영업현금흐름 한 번의 증가만으로 회복을 확정하지 않습니다.

    5. 기업가치는 같은 날짜의 가격과 반복 이익으로 비교하세요

    시가총액은 주가와 발행주식수를 곱한 시장의 평가입니다. 자본총계와 다르고, 차입금·현금을 조정하는 기업가치(EV)와도 다릅니다. 두 기업을 비교할 때는 같은 거래일·시장 범위의 가격, 최신 발행주식수, 같은 기간의 지배주주 순이익을 맞춰야 합니다.

    반기 순이익을 그대로 연간 PER의 분모로 쓰거나 무조건 두 배로 늘리면 장비 납품의 계절성이 지워집니다. 최근 12개월 이익은 전년도 연간에서 전년도 상반기를 빼고 올해 상반기를 더하는 방식으로 구할 수 있으나, 비영업 평가손익과 지배주주 귀속을 다시 확인해야 합니다.

    높은 성장 기대를 얼마에 사는지 계산해 보세요

    가상 장비기업의 시가총액이 1조원이고 연간 지배주주 순이익이 500억원이면 PER은 20배입니다. 이익이 300억원으로 줄면 같은 가격에서 약 33.3배가 됩니다. 실제 두 회사의 현재 PER이나 주가 전망이 아닌 민감도 예시입니다. 이익 감소와 평가배수 하락이 겹치면 주가 위험이 커질 수 있습니다.

    반도체 장비 관련주를 검토한다면 한미의 높은 마진이 채권 회수로 이어지는지, 원익의 수주와 선수금이 본업 이익으로 전환되는지를 먼저 확인하세요. 고객 투자와 납기가 유지되고 현금 전환도 좋아질 때 성장 논리가 강해집니다. 반대로 이미 기대가 높거나 회수·재고가 악화하면 판단을 보류할 이유가 됩니다.

    첫 행동은 반기보고서 두 개를 열어 고객 비중·수주 기준·영업현금흐름을 같은 칸에 적는 것입니다. 그다음 공식 시세와 최신 주식수로 시장 평가를 확인하세요. 좋은 장비를 만드는 회사라는 사실과 지금 가격이 유리하다는 결론을 분리하면, 테마 이름만으로 투자하는 위험을 줄일 수 있습니다.

    책임 안내

    이 글은 공식 공시를 바탕으로 한 필자의 개인적·주관적 분석이며 투자 자문이 아닙니다. 특정 종목의 매수·매도나 수익을 보장하지 않습니다. 가정 계산은 실제 기업 가치가 아니며 최종 판단과 책임은 독자 본인에게 있습니다. AI의 작성 도움을 사용했습니다.

    함께읽으면 좋은글

    고객사의 HBM 계획과 계약 조건을 더 살펴보려면 SK하이닉스 4분기 주가 전망|HBM4·장기공급계약이 바꿀 실적, 지금 확인할 5가지을 참고하세요. 해당 글의 기준일과 장비회사의 실적 기간은 구분해 읽어야 합니다.

    참고자료·공식 출처

    한미반도체 반기보고서(2026.8.14)
    원익IPS 반기보고서(2026.8.14)
    한미반도체 공급계약 공시(2026.10.6)

    #반도체장비관련주 #한미반도체 #원익IPS #반도체수주 #기업가치분석

  • 트럼프·젠슨 황과 AI 주식|훈장과 수출정책의 차이

    트럼프·젠슨 황과 AI 주식|훈장과 수출정책의 차이

    AI 주식 투자에서 대통령과 기업 최고경영자의 가까운 모습은 강한 뉴스가 됩니다. 그러나 훈장 수여나 우호적 발언이 곧 수출허가와 매출 증가를 뜻하지는 않습니다. 이번 글은 확인된 행사, 이미 시행된 규정, 앞으로 가능할 사업 변화를 나누어 읽습니다. 인물 관계를 주가 상승의 보증서로 받아들이지 않는 것이 출발점입니다.

    정보 기준일은 2026년 10월 9일입니다. 백악관 발표와 실제 열람한 동아일보 보도에 따르면 트럼프는 미국 현지 10월 8일 과학 행사에서 젠슨 황 등에게 훈장을 수여했습니다. 황이 받은 것은 국가과학훈장입니다. 별도 일대일 회동이나 이 행사에서 새 중국향 반도체 수출조치가 확정됐다고 확인한 것은 아닙니다.

    AI 개념 이미지. 실제 행사·정책 문서·제품 사진이 아닙니다.

    훈장, 정치적 접근성, 법적 효력은 다릅니다

    황의 수상은 GPU를 범용 컴퓨팅 구조로 발전시킨 기여에 대한 인정입니다. 트럼프와 황이 공개적으로 가까운 관계를 보인다는 점은 기업이 정책 당국에 의견을 전달할 통로라는 해석을 가능하게 합니다. 하지만 이것은 접근성에 관한 분석이지 엔비디아가 원하는 정책을 반드시 얻는다는 사실이 아닙니다.

    관계를 볼 때는 다른 수상자도 함께 보세요. AMD의 리사 수 역시 국가과학훈장을 받았고, 여러 빅테크 경영자가 같은 행사에 참여했습니다. 특정 회사만을 위한 독점 지원의 증거로 읽기는 어렵습니다. 미국의 기술 경쟁력 육성이라는 방향과 한 기업의 수익성은 서로 관련이 있지만 같은 지표는 아닙니다.

    AI 주식이 반응할 정책은 문서와 시행일로 확인합니다

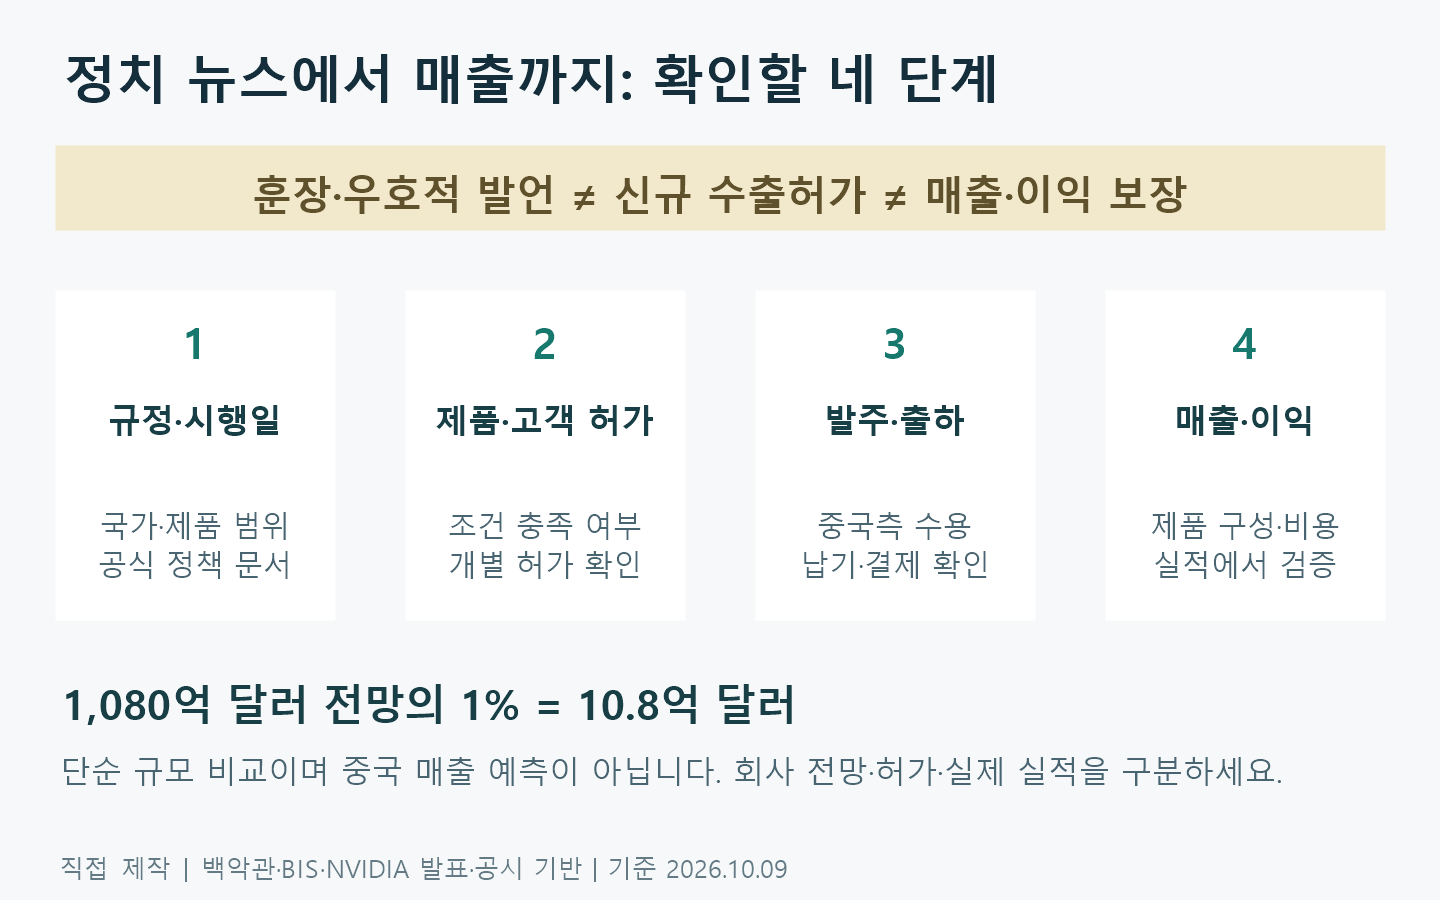
    정책 뉴스를 읽는 순서는 네 가지입니다. 먼저 발언·행사인지 규정·행정조치인지 구분하고, 다음으로 발표일과 시행일을 확인합니다. 이어 적용 국가·제품·최종 고객을 읽고, 마지막으로 허가가 필요한지와 실제 허가 여부를 봅니다. 기대를 담은 발언과 법적으로 바뀐 거래 조건을 같은 칸에 넣으면 판단이 빨라져도 정확성은 떨어집니다.

    BIS가 2026년 1월 발표한 규정은 H200 및 동급 제품의 중국·마카오 수출에 대해 건별 심사 체계를 정했습니다. 무조건 허용한 것이 아닙니다. 선적 전 미국 내 검사, 미국 공급·생산능력 확인, 같은 제품의 중국향 물량을 미국향 물량의 50% 이하로 제한하는 조건 등이 붙고 수출허가가 필요합니다. 이를 모든 최신 칩과 중국 고객에게 일반화하면 안 됩니다.

    NVIDIA의 FY2027 2분기 10-Q는 특정 중국 고객에 소량 H200 허가가 있었지만 중국의 제한으로 판매가 제약됐다고 설명합니다. 미국 허가 외에 중국 당국의 수용, 발주·납기·결제도 맞아야 합니다.

    AI 주식 확인 단계: 규정·시행일, 제품·고객 허가, 발주·출하, 매출·이익
    직접 제작한 판단 구조. 행사·허가·출하·이익은 다릅니다.

    매출 962억 달러와 중국 전망을 함께 읽습니다

    NVIDIA의 2026년 7월 26일 종료 분기 매출은 약 962억 달러, 데이터센터 매출은 890억 달러, GAAP 매출총이익률은 75.0%였습니다. 이는 이미 발생한 회사 발표 실적입니다. 반면 다음 분기 매출 1,080억 달러±2%, 매출총이익률 74.0%±0.5%포인트는 회사 전망이며 확정 결과가 아닙니다.

    회사는 이 전망에 중국 데이터센터 컴퓨팅 매출을 가정하지 않았다고 밝혔습니다. 중국을 포함한 모든 사업 매출이 0이라는 뜻은 아닙니다. 10-Q의 중국·홍콩 매출도 고객 본사 소재지 기준이고, 최종 사용처나 H200 허가 매출과 같은 분류가 아닙니다. 숫자의 지역 기준과 제품 범위를 바꾸어 인용하면 중국 회복 효과를 과장할 수 있습니다.

    호재의 크기를 가정해 보면 확인할 것이 보입니다

    독자가 뉴스 규모를 비교할 수 있도록 단순 가정을 해보겠습니다. 다음 분기 매출 전망 중간값 1,080억 달러의 1%는 10.8억 달러, 3%는 32.4억 달러입니다. 새로운 사업이 그만큼 더해진다는 가정이지 중국 매출 예측은 아닙니다. 회사 전망의 ±2% 범위는 중간값 대비 ±21.6억 달러, 약 1,058.4억~1,101.6억 달러입니다.

    기대 매출 1%만으로 실적이 전망 상단을 넘는다고 단정할 수 없습니다. 다른 지역 감소가 상쇄할 수도 있습니다. 10.8억 달러에 가정상 총이익률 74%를 곱한 매출총이익 7.992억 달러도 순이익이 아닙니다. 관세·운영비·세금·제품 구성 등을 추가 조정하지 않은 산술입니다. AI 주식의 호재는 금액, 이익률, 시점을 함께 읽어야 합니다.

    수출 규제와 경쟁은 동시에 작동합니다

    수출허가 조건 강화나 정책 변경은 생산·출하를 늦추고 재고와 구매 약정을 부담으로 만들 수 있습니다. 중국의 자체 칩 육성도 미국 제품의 재진입 기회를 제한할 수 있습니다. 허가가 나더라도 제한 제품의 성능·가격·서비스가 경쟁 제품보다 얼마나 유리한지 고객 관점에서 따져야 합니다. 우호적인 정치 뉴스만으로 이 위험이 사라지지는 않습니다.

    경쟁은 중국 업체에만 국한되지 않습니다. AMD, 클라우드 기업의 자체 가속기 등은 고객 선택지를 늘립니다. 반대로 GPU 소프트웨어 생태계와 통합 시스템은 엔비디아의 경쟁력으로 평가할 수 있습니다. 이 장점이 영구적인 독점을 보장하는 것은 아니므로 차세대 제품 전환, 고객의 비용 대비 성능, AI 서비스의 실제 수익성을 함께 확인합니다.

    국내 AI 주식도 직접 수혜와 간접 기대를 나누어야 합니다. GPU 정책 변화가 HBM·서버·전력설비 업체의 주문에 영향을 줄 가능성은 있지만, 해당 업체의 공급 계약·제품 비중·고객 의존도를 확인하지 않고 같은 상승률을 기대할 근거는 없습니다. 넓은 테마를 사면 한 기업의 호재와 다른 기업의 비용 부담이 동시에 섞일 수 있습니다.

    다음 뉴스에서는 세 가지 증거를 확인하세요

    제 판단으로는 행사 사진보다 거래 조건이 중요합니다. 첫째, BIS·정부의 공식 문서에서 바뀐 제품·국가·시행일을 확인합니다. 둘째, NVIDIA 공시에서 실제 허가·출하·지역 매출 설명을 찾습니다. 셋째, 매출 변화가 총이익률과 현금흐름으로 이어지는지 다음 실적에서 비교합니다. 사실이 없는 부분은 기대 또는 미확인으로 남겨 두는 것이 낫습니다.

    AI 주식이 좋은 성장 산업에 속한다는 평가와 지금 가격이 매력적이라는 판단은 별개입니다. 본 글은 현재 주가와 선행 평가배수를 검증하지 않았으므로 저평가·고평가나 상승 목표를 제시하지 않습니다. 단일 종목 집중 대신 분산된 상품, 비중 제한, 추가 확인 전 관망 같은 대안의 비용과 위험도 비교할 수 있습니다.

    책임 안내

    일반 정보와 주관적 분석이며 특정 종목의 매수 권유나 수익 보장이 아닙니다. 실적·회사 전망·가정 계산을 구분했고 정책은 변경될 수 있습니다. 최종 판단과 책임은 투자자에게 있습니다. AI 작성 도움을 사용하고 공식 발표·공시와 숫자를 대조했습니다.

    함께 읽으면 좋은 글

    관련 기사

    참고자료·공식 출처

    #AI주식 #엔비디아 #젠슨황 #수출규제 #투자리스크

  • 마이크론 주가 전망|목표가 3000달러의 근거와 위험

    마이크론 주가 전망|목표가 3000달러의 근거와 위험

    마이크론 주가 전망에서 3,000달러는 회사가 약속한 가격이 아니라 한 증권사의 평가입니다. 2026년 10월 7일 미국 보도에 따르면 D.A. Davidson의 길 루리아는 목표가를 2,100달러에서 3,000달러로 높이고 매수 의견을 유지했습니다. TheFly의 TipRanks 요약과 Markets Insider 보도를 확인했지만, 기관의 유료 원문 보고서는 직접 열람하지 못했습니다.

    보도는 향후 3~5년 성장 논리를 설명합니다. 일부 보도는 ‘1년 후’ 상승여력을 가정하지만 기관 원문의 목표가 도달 기한은 직접 확인하지 못했습니다. 이는 기간·가격을 보장하는 약속이 아닙니다. 비교 기준은 10월 7일 미국 정규장 종가 1,088달러(한국 시간 10월 8일 05시 무렵)이며 시간외·프리마켓과 구분합니다.

    1. 3,000달러의 핵심은 이익과 배수입니다

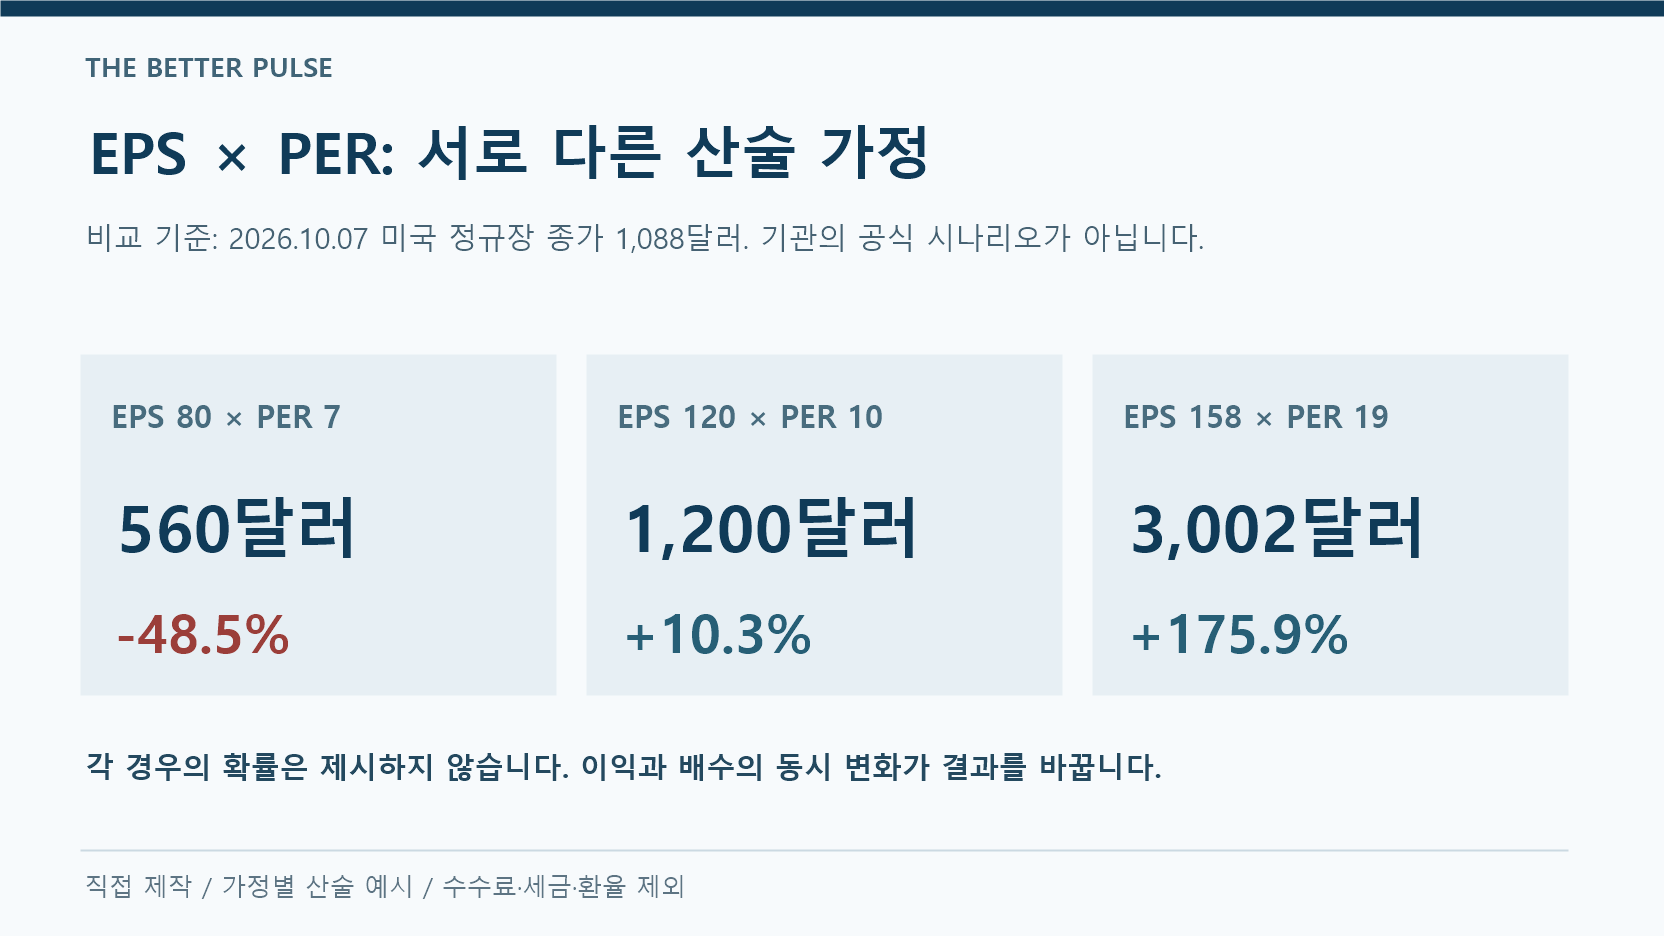
    마이크론 주가의 종가에서 목표가까지의 상승률은 (3,000÷1,088-1)×100, 약 175.7%입니다. 약 2.76배가 되는 큰 변화이지 기대수익 보장은 아닙니다. 기준가격에 따라 상승률은 달라지므로 가격과 시각을 함께 확인해야 합니다.

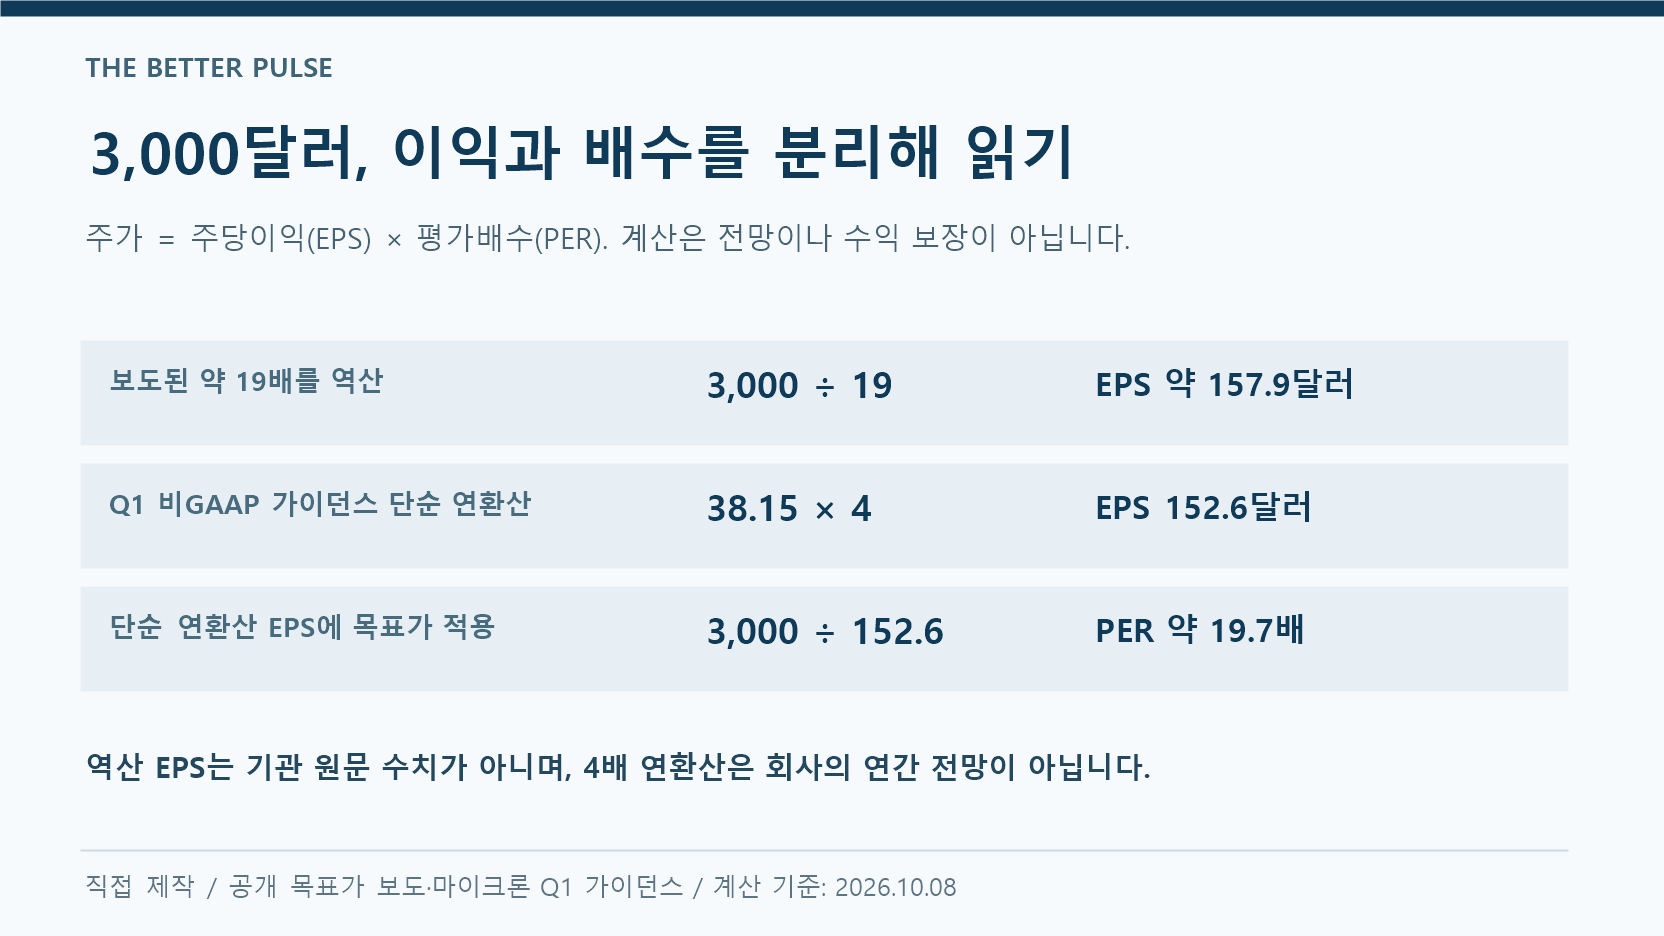
    보도는 목표가를 회계2027년 예상이익의 약 19배로 설명합니다. 3,000달러를 19로 나누면 필요한 EPS는 약 157.9달러입니다. 이는 보도된 배수를 역산한 값이며 루리아의 보고서에 적힌 EPS를 직접 확인한 수치가 아닙니다. 핵심 질문은 그 정도 이익이 유지될지, 시장이 그 이익에 19배를 줄지입니다.

    2. 공식 실적은 강하지만 분기 연환산은 전망이 아닙니다

    마이크론의 9월 30일 공식 발표에 따르면 회계2026년 매출은 1,331.9억달러, GAAP 희석 EPS는 74.33달러입니다. 4분기 매출은 542.3억달러, 비GAAP 매출총이익률은 87.0%였습니다. 회사가 제시한 회계2027년 1분기 가이던스는 매출 615억달러±15억달러, 비GAAP EPS 38.15달러±1달러입니다. 확정 실적과 다음 분기 가이던스를 나누어 읽어야 합니다.

    38.15달러를 네 번 곱하면 152.6달러이고, 이 단순 연환산 값에 대한 종가의 배수는 약 7.1배, 목표가의 배수는 약 19.7배입니다. 그러나 네 분기 모두 같은 이익이라는 가정은 회사의 연간 확정 전망이 아닙니다. GAAP 과거 EPS와 비GAAP 가이던스는 조정항목이 달라 단순 비교에도 한계가 있습니다.

    목표가 상승 논리에는 큰 폭의 배수 재평가가 들어 있습니다. 시장이 현재 이익을 일시적인 호황으로 보면 낮은 배수를 유지할 수 있습니다. 계약과 수요가 여러 해의 이익을 뒷받침한다고 받아들여야 높은 배수가 설득력을 얻습니다. 좋은 실적과 싼 주가는 같은 결론이 아닙니다.

    3. HBM 수요가 현금과 주주 이익으로 이어져야 합니다

    AI 서버 수요와 HBM의 고부가가치는 마이크론 주가 전망의 유리한 조건입니다. 그러나 고객의 설계 변경·제품 인증·수율·경쟁사 공급은 변수입니다. 장기계약은 수요 가시성을 높여도 가격 조정·납품 의무·생산 비용을 없애지 않으므로 모든 계약을 확정 이익으로 계산하지 않습니다.

    회사의 회계2026년 순설비투자는 273.7억달러, 조정 잉여현금흐름은 623.1억달러입니다. 공식 재무표의 비유동 고객계약부채는 약 129억달러로, 고객 선수금과 연결되는 이행 의무도 함께 봐야 합니다. 현금이 많다는 이유로 전액을 주주에게 곧바로 돌려줄 수 있는 돈처럼 해석하지 않습니다.

    메모리 업황은 신규 공급이 들어오면 달라집니다. 삼성전자·SK하이닉스의 증설, AI 고객 구매 속도, DRAM·NAND 가격을 함께 보세요. 높은 마진 국면의 증설은 기회지만 수요 둔화 시 고정비와 투자 회수기간은 부담입니다. 단기 공급 부족을 영구적인 희소성으로 확대하지 마세요.

    경쟁사 계약과 공급 조건은 SK하이닉스 4분기 HBM4·장기계약 점검에서 비교할 수 있습니다. 해당 글의 기준일은 10월 5일이며, 그 기업의 실적 전망을 마이크론에 그대로 대입할 수는 없습니다.

    4. 희석과 자사주 매입 기대를 구분하세요

    4분기 희석주식수는 약 11억4,700만주로 전년 11억3,100만주보다 약 1.4% 늘었습니다. 회사 이익이 증가해도 주식수가 늘면 주당 이익 증가율은 달라집니다. 대규모 자사주 매입 기대는 실제 공시된 집행 금액·시점·주식수 감소와 구분해야 하며, 아직 사지 않은 주식을 이미 소각한 것처럼 계산하면 안 됩니다.

    5. 목표가보다 내 손실과 투자기간을 먼저 계산하세요

    기관 원문의 약세·기준·강세 시나리오는 확인하지 못했습니다. 별도의 산술 가정으로 EPS 80달러×PER 7배=560달러는 종가보다 약 48.5% 낮습니다. EPS 120달러×10배=1,200달러는 약 10.3%, EPS 158달러×19배=3,002달러는 약 175.9% 높습니다. 각 경우의 확률은 제시하지 않습니다.

    이익 감소와 낮은 배수가 겹치는 경우와 지속성을 인정받는 경우의 결과는 다릅니다. 여러 분기의 가격·마진·현금 흐름을 확인할 시간이 필요합니다. 곧 사용할 자금을 수년 성장 논리에 투자하면 자금 사용 시점과 논리가 맞지 않습니다.

    1,000만원 포트폴리오에서 10%인 100만원을 투자하고 그 종목이 30% 하락하면 손실은 30만원, 전체 자산의 3%입니다. 수수료·세금·환율을 제외한 예시입니다. 실제 원화 수익에는 환율도 곱해집니다. 달러 주가가 20% 하락하고 달러/원 환율이 10% 하락하면 0.8×0.9-1, 원화 기준 손실은 약 28%로 커집니다.

    AI 반도체 기업의 가치와 비중별 손실 점검도 함께 참고할 수 있습니다. 개별 종목 대신 반도체 ETF를 비교한다면 총보수·보유종목 집중도·환율 위험을 확인해야 합니다. 분산은 특정 기업 위험을 줄일 수 있지만 반도체 업황 위험을 없애지는 않습니다.

    마이크론 주가 전망, 재평가의 조건을 확인하세요

    제 판단으로는 3,000달러의 장점은 높은 이익의 지속성을 전제로 성장 기회를 숫자로 보여준다는 것이고, 위험은 호황의 이익에 높은 배수까지 동시에 적용한다는 데 있습니다. 유리한 조건은 HBM 수요·계약·수율·현금 창출이 이어지는 경우입니다. 경쟁 공급, 마진 정상화와 투자비 증가는 반대 조건입니다. 다음 실적에서 EPS뿐 아니라 가격·설비투자·실제 자본환원·주식수를 확인하고, 목표가 상승률보다 감당 가능한 손실과 기간을 먼저 정하세요.

    본 글은 공식 발표와 공개 보도를 바탕으로 한 주관적 분석이며 투자 권유가 아닙니다. 기관 의견·회사 가이던스·작성자의 계산은 서로 다른 정보입니다. 개인의 투자 결정과 책임은 본인에게 있으며 거래 전 최신 자료를 다시 확인해야 합니다.

    함께읽으면 좋은 글

    자료·출처

    #마이크론 #HBM #목표주가 #메모리반도체 #밸류에이션