계약금 3,000만 원을 보내기 직전 등기사항증명서를 열어 봤는데, 을구에 ‘근저당권 설정’과 채권최고액 2억 4,000만 원이 적혀 있다면 당황하기 쉽습니다. 이 숫자가 곧 집주인의 실제 대출잔액이라는 뜻은 아니지만, 말소등기가 끝나기 전 잔금을 치르면 위험이 남습니다. 저당권 근저당권 차이는 권리가 담보하는 채권의 구조에 있고, 계약자는 채권최고액·현재 유효한 등기·말소 완료 여부를 따로 확인해야 합니다.
저당권 근저당권 차이와 계약 전 확인할 핵심
저당권 근저당권 차이, 먼저 한눈에 보기
민법상 저당권은 부동산을 채무의 담보로 제공하되 점유를 넘기지 않고, 채권자가 다른 채권자보다 우선변제를 받을 수 있게 하는 권리입니다. 근저당권은 계속적인 거래에서 생길 수 있는 여러 채권을 장래 결산할 때까지 일정한 한도액으로 담보하는 방식입니다. 따라서 저당권 근저당권 차이를 볼 때는 ‘담보권인지’보다 ‘현재 확정된 채권을 담보하는지, 장래 여러 채권을 한도 안에서 담보하는지’를 구분해야 합니다.
구분
저당권
근저당권
담보하는 채권
특정 채권
계속 거래에서 생기는 불특정 채권
등기 금액을 읽는 법
채권액과 연결해 확인
채권최고액은 한도이며 실제 잔액과 다를 수 있음
주택 계약에서의 확인
피담보채권과 말소 여부
채권최고액, 순위, 말소 완료 여부
실제 주택담보대출 등기에서는 근저당권이 자주 보입니다. 그래서 ‘근저당권이 있다 = 바로 계약 불가’라고 단정하기보다, 잔금일에 대출을 상환하고 말소할 수 있는지와 그 절차를 계약서에 명확히 적는 것이 핵심입니다.
채권최고액과 실제 대출잔액은 왜 다를까
등기부에 적힌 채권최고액은 근저당권자가 우선변제를 받을 수 있도록 정한 담보 한도입니다. 원금뿐 아니라 이자, 지연손해금, 집행 비용 등이 고려될 수 있어 실제 남은 대출원금보다 높게 설정될 수 있습니다. 반대로 대출을 거의 갚았더라도 근저당권 말소등기를 하지 않았다면 등기에는 예전 권리가 남아 있을 수 있습니다.
예를 들어 채권최고액이 2억 4,000만 원인 집의 실제 대출잔액이 1억 7,000만 원일 수도 있고, 대출을 모두 갚았지만 말소 전이라면 등기상 권리는 여전히 보일 수 있습니다. 그러므로 등기사항증명서만 보고 실제 잔액을 확정하지 말고, 계약 당사자에게 금융기관의 대출잔액 확인서나 잔금일 상환·말소 계획을 요구해야 합니다. 채권최고액은 위험을 가늠하는 출발점이지 실제 빚의 확정 숫자가 아닙니다.
저당권 설정자와 채무자는 같은 사람일까
같은 경우도 있지만 항상 같지는 않습니다. 채무자는 돈을 갚아야 하는 사람이고, 저당권 설정자는 부동산을 담보로 제공한 사람입니다. 예를 들어 부모가 소유한 집을 자녀의 대출 담보로 제공하면 부모는 설정자, 자녀는 채무자가 될 수 있습니다. 등기사항증명서의 당사자 이름이 소유자·채무자·근저당권자와 일치하는지 확인해야 하는 이유입니다.
등기사항증명서에서 확인하는 순서
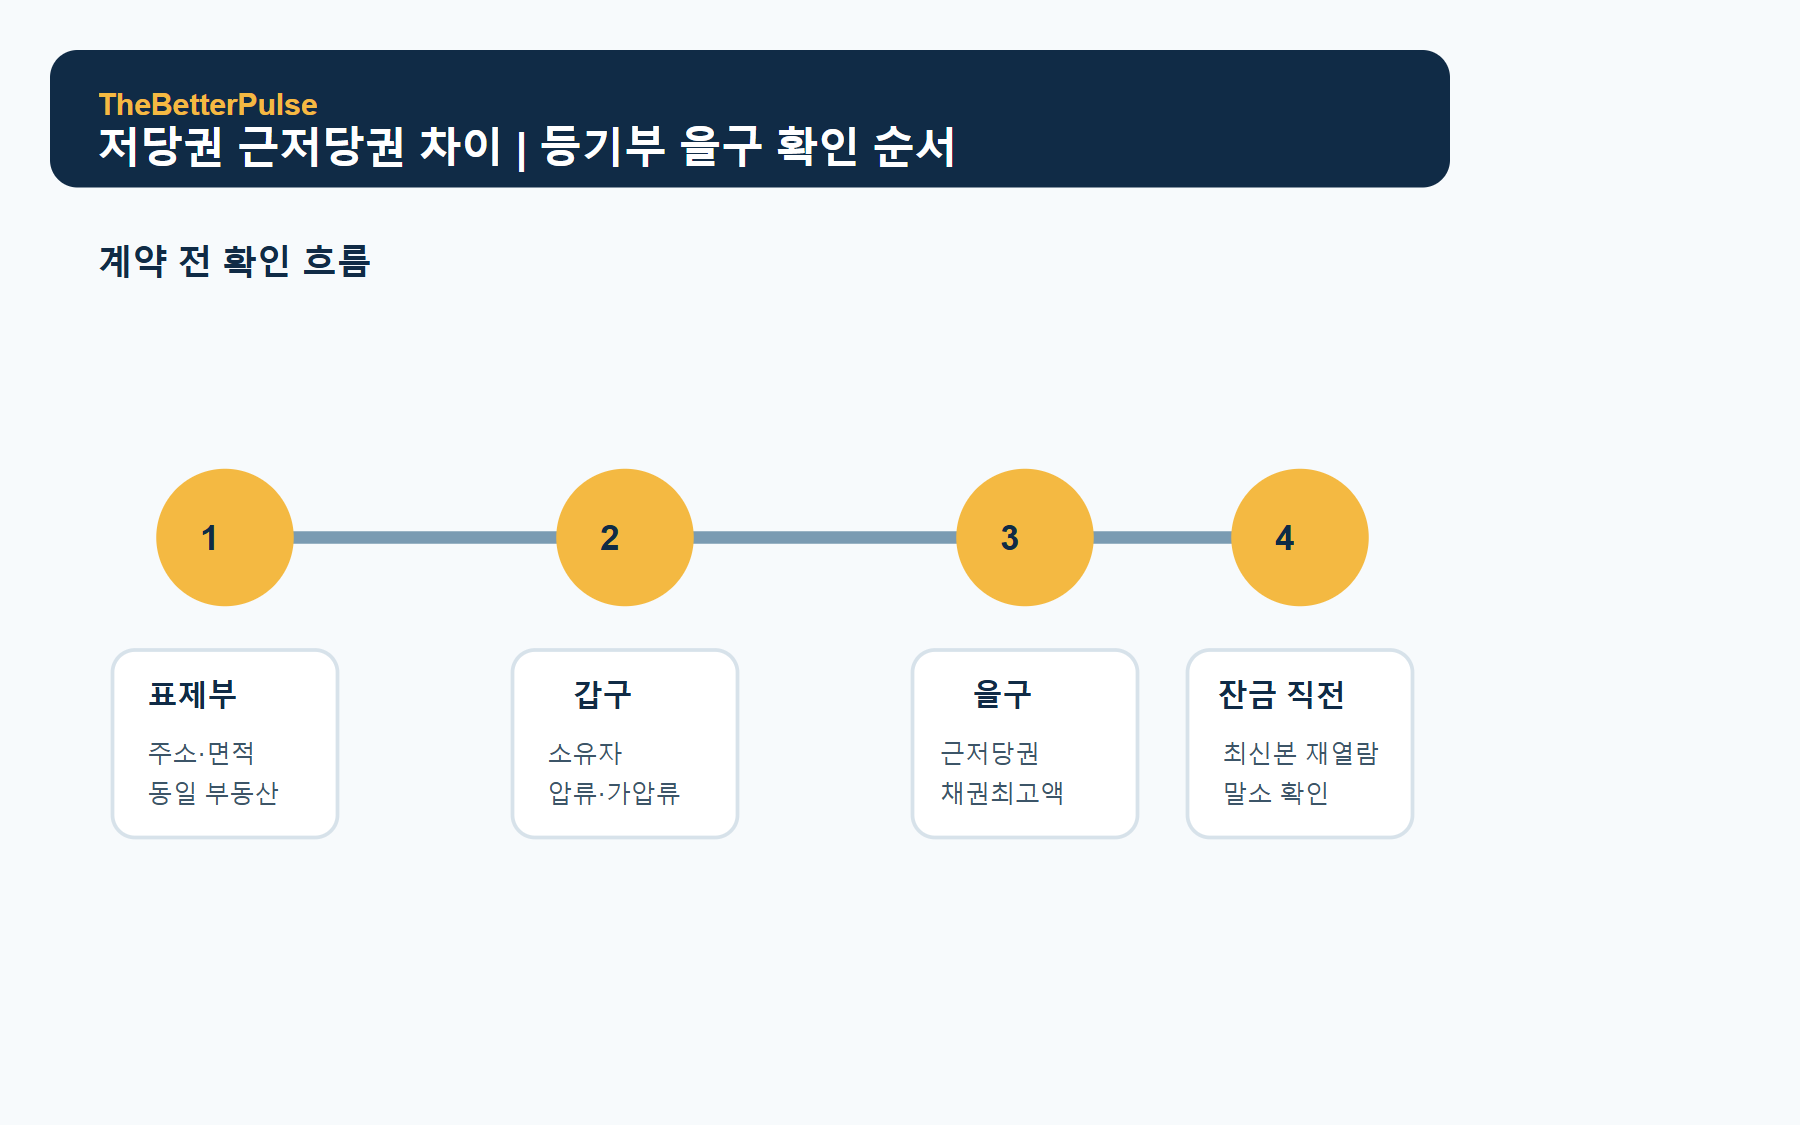
계약 전에는 대법원 인터넷등기소에서 등기사항전부증명서를 열람하거나 발급합니다. 주소와 동·호수가 계약 대상과 맞는지부터 확인하고, 다음 순서로 봅니다.
표제부: 소재지, 건물 구조, 면적이 실제 계약 대상과 같은지 확인합니다.
갑구: 현재 소유자와 계약 상대방이 같은지, 압류·가압류·가처분·가등기가 있는지 확인합니다.
대출을 갚겠다는 약속만으로 근저당권이 사라지는 것은 아닙니다. 금융기관이 말소에 필요한 서류를 발급하고 말소등기 신청이 접수·처리되어 등기기록에 반영되어야 현재 권리가 정리됩니다. 계약서에는 ‘잔금 지급과 동시에 기존 대출을 전액 상환하고 근저당권 말소등기를 신청한다’는 식으로 당사자, 시점, 서류와 확인 방법을 구체적으로 적는 편이 안전합니다.
잔금일에는 계약 때 본 등기사항증명서가 아니라 최신본을 다시 열람합니다. 말소가 완료됐다면 현재 유효사항에서 해당 근저당권이 살아 있는지 확인하고, 말소 신청만 된 상태라면 접수번호와 처리 상황을 확인합니다. 매수인이 직접 확인하기 어려운 경우 법무사에게 잔금·소유권이전·말소등기를 연계해 처리하는 방법도 검토할 수 있습니다.
실제 사례로 보는 계약 전 판단
상황
판단
계약 전 조치
채권최고액 2억 4,000만 원, 집값 4억 원
채권최고액만으로 실제 잔액 확정 불가
대출잔액 확인과 잔금일 상환·말소 특약
대출은 상환했지만 을구에 근저당권이 남음
말소 전에는 등기상 권리가 남아 있음
금융기관 말소서류와 최신 등기 확인
소유자는 부모, 채무자는 자녀
설정자와 채무자가 다를 수 있음
등기 당사자와 계약 상대방 관계 확인
계약서에 넣기 전 체크리스트
계약 대상의 주소·동·호수와 등기사항증명서가 일치하는가
갑구의 소유자와 계약 상대방이 일치하는가
을구의 근저당권자, 순위, 채권최고액을 확인했는가
실제 대출잔액과 상환 주체를 서류로 확인했는가
잔금 지급과 말소등기 신청·완료 확인의 순서를 특약에 적었는가
잔금 직전 최신 등기사항증명서를 다시 열람할 것인가
상대방에게 요청할 자료와 위험 신호
근저당권이 있는 집이라면 소유자에게 금융기관의 현재 대출잔액, 잔금일 상환 가능 여부, 말소에 필요한 서류 발급 계획을 요청할 수 있습니다. 자료 제출을 계속 미루거나 “잔금 치르면 알아서 없어질 것”이라는 말만 반복한다면 계약을 서두르지 않는 것이 좋습니다. 특히 계약금과 잔금 사이에 추가 담보가 설정될 수 있으므로, 잔금 전 재열람을 포기하지 않아야 합니다.
매매계약에서는 말소 대상 권리의 접수번호와 순위를 특정하고, 말소가 확인되지 않으면 잔금 일부를 보류하거나 법무사 확인 후 지급하는 방식 등을 협의할 수 있습니다. 전세계약이라면 근저당권뿐 아니라 선순위 임차권, 압류, 미납세금과 임금채권 등 등기부에 바로 드러나지 않는 위험도 별도로 확인해야 합니다.
함께 읽으면 좋은 글
관련 글 없음. 더펄스 공개 글의 부동산·대출 카테고리와 전체 글에서 저당권·근저당권·말소등기를 직접 다룬 글을 확인했지만, 이번 글의 계약 전 확인 절차와 바로 연결할 수 있는 글은 찾지 못했습니다.
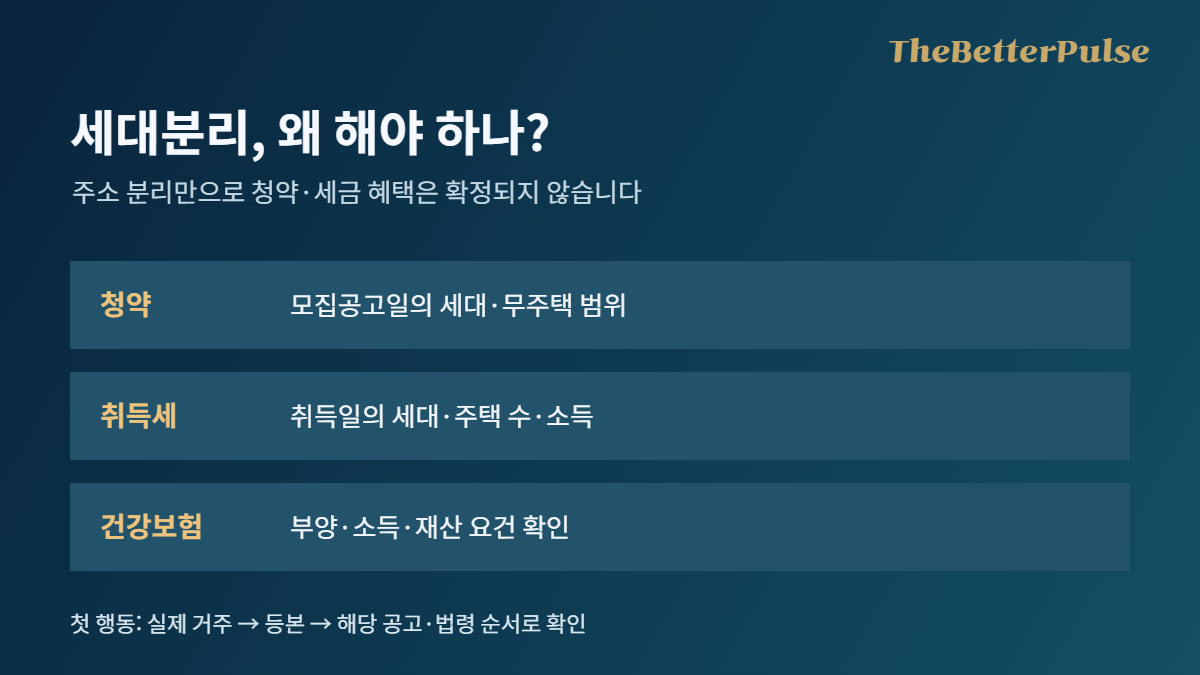
세대분리, 왜 해야 하나? 부모와 주소를 달리하면 무조건 청약 가점이 오르거나 세금이 줄어든다는 답은 틀립니다. 실제 거주와 주민등록이 일치하고, 신청하려는 제도의 세대 판정 기준이 달라질 때만 실익이 생길 수 있습니다. 반대로 필요한 시점에 세대 범위를 확인하지 않으면 청약 자격을 잘못 판단하거나 취득세를 예상보다 많이 낼 수 있습니다. 2026년 10월 20일 현재 규정을 바탕으로 “할 때와 하지 않을 때”를 구분해 보겠습니다.
세대분리, 왜 해야 하나: 등본 한 장이 바꾸는 신청 범위
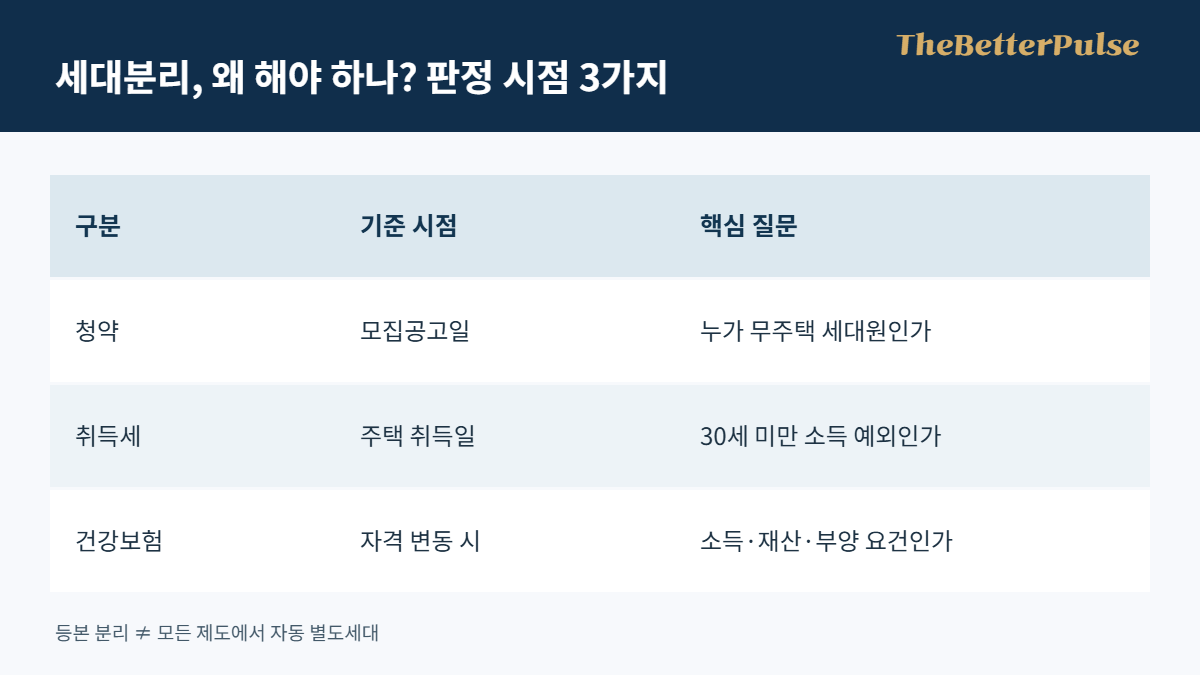
주민등록상 세대는 행정 기록입니다. 그러나 청약, 주택 취득세, 건강보험은 각각 세대를 판단하는 법령과 목적이 다릅니다. 등본을 나눴다는 사실만으로 모든 제도의 독립세대가 되지 않습니다. 가장 먼저 “어떤 신청에서 누가 세대원으로 계산되는가”를 적어야 합니다.
확인할 일
먼저 보는 기준
분리해도 남는 위험
주택 청약
모집공고일의 세대 구성·주택 소유
배우자는 주소가 달라도 포함
주택 취득세
취득일의 세대·주택 수
미혼 30세 미만 자녀의 별도 판정
건강보험
피부양자의 부양·소득·재산 요건
주소만으로 자격 확정 불가
세대분리의 손익은 이 표의 질문에 답할 때만 계산할 수 있습니다. 블로그의 “30세만 넘으면 무조건 유리” 또는 “세대주가 되면 청약 점수 자동 상승”이라는 문장은 상품별 모집공고와 법령을 생략한 과장입니다.
청약: 부모 집이 있어도 내 자격이 달라질 수 있는 경우
주택공급에 관한 규칙 제2조는 신청자·배우자와, 일정한 경우 같은 주민등록표에 있는 직계존비속 등을 세대에 포함합니다. 부모와 함께 사는 성년 자녀가 청약하려는 가정에서 부모가 주택을 갖고 있다면, 해당 공급의 무주택세대구성원 요건을 따질 때 그 주택이 문제 될 수 있습니다. 자녀가 실제로 독립해 다른 주소에서 살고 주민등록을 옮겼다면 부모가 세대 범위에서 빠질 여지가 있습니다. 그러나 배우자는 등본을 분리해도 청약 세대에 포함되므로 배우자 집을 지울 수 없습니다.
이 차이의 경제적 의미는 “당첨금”이 아니라 신청할 수 있는 선택지가 생길 가능성입니다. 예컨대 부모 소유 주택 때문에 특정 무주택세대 대상 공급을 신청할 수 없던 사람이, 실제 독립 거주 후 해당 공고의 세대 요건을 충족한다면 신청 기회를 얻을 수 있습니다. 분양가와 시세의 차액이 5,000만 원이라고 가정해도 당첨 확률·대출·전매제한·유지비를 모르면 이를 내 이익 5,000만 원이라고 계산할 수 없습니다. 더구나 공급 유형에 따라 단독세대주의 면적 또는 자격 제한이 있을 수 있습니다.
신청 전에는 청약홈 또는 공급기관의 그 단지 입주자모집공고에서 기준일, 무주택세대구성원 범위, 세대주 요건, 거주기간과 과거 당첨 이력을 각각 표시하세요. 국토교통부의 설명은 세대원이 누구인지 이해하는 참고자료이고, 실제 판단은 현재 규정과 해당 공고가 우선입니다.
취득세: 등본을 나눠도 부모와 같은 세대일 수 있습니다
세대분리, 왜 해야 하나를 세금으로 설명하는 글은 특히 조심해야 합니다. 지방세법 시행령 제28조의3에 따르면 취득세 중과를 위한 1세대 판정에서는 미혼인 30세 미만 자녀가 주민등록표를 달리해도 원칙적으로 부모와 같은 세대에 속할 수 있습니다. 예외적으로 부모와 등본이 다르고, 취득일이 속한 달의 직전 12개월 소득이 기준 중위소득 40% 이상이며 그 소득으로 주택을 관리·유지하면서 독립 생계를 할 수 있는 성년 자녀는 별도 세대로 볼 수 있습니다. 소득의 종류와 증빙까지 확인해야 합니다.
가정: 27세 미혼 자녀가 월세방으로 이사하고 주민등록을 옮겼지만 소득이 없으며, 부모가 주택을 소유합니다. 자녀가 주택을 살 때 청약용 등본이 분리됐다는 이유만으로 취득세에서도 자동으로 1주택 세율이 적용된다고 계산하면 위험합니다. 반대로 31세라고 해서 취득세·양도세·청약의 모든 판단이 한꺼번에 해결되는 것도 아닙니다. 취득일, 주택 소재지, 가족의 주택 수, 예외주택과 일시적 2주택 요건에 따라 결과가 달라집니다.
금액의 차이를 가늠하려면 먼저 적용 가능한 세율을 관할 지자체에 확인해야 합니다. 단순 산식으로 취득가 4억 원에 세율이 1%와 8%라면 본세는 각각 400만 원과 3,200만 원, 차이는 2,800만 원입니다. 이는 두 세율을 비교한 가정일 뿐, 위 27세 사례에 실제 8%가 부과된다는 뜻이 아닙니다. 지방교육세·농특세, 규제지역 및 중과 예외는 뺐습니다. 계약 전 주소만 고칠 것이 아니라 구청 세무부서에 자신의 사실관계를 적어 적용세율을 확인해야 하는 이유입니다.
건강보험과 지원제도: “분리하면 혜택”은 성급합니다
국민건강보험법 시행규칙은 피부양자 자격에 부양 요건과 소득·재산 요건을 함께 요구합니다. 주민등록상 세대가 달라졌다고 곧바로 피부양자 자격이 생기거나 사라진다고 단정하지 마세요. 각종 청년·주거지원도 신청 사업마다 가구 소득과 부모 재산의 포함 범위가 다릅니다. 분리 전에 지금 받는 보험 자격과 지원의 기준을 담당 기관에 문의하면 예상치 못한 보험료나 지원 제외를 피할 수 있습니다.
실제로 이사했다면 신고하고 처리 결과를 확인하세요
실제 거주지를 옮겼다면 정부24 전입신고 또는 새 주소지 주민센터 방문을 이용할 수 있습니다. 새 거주지로 옮긴 날부터 14일 이내 신고해야 하며, 온라인은 본인 신청만 가능합니다. 정부24에서 본인인증 후 이전·새 주소와 전입 형태를 입력하고 처리 결과를 확인하세요. 다른 세대로 편입하거나 합가하는 경우 등에는 세대주 확인이 필요할 수 있습니다. 주민센터 방문 시 신분증과 개별 상황의 증빙을 미리 문의하는 편이 안전합니다.
같은 집에 살면서 서류만 나누거나 살지 않는 주소로 옮겨 혜택을 받으려는 방식은 피하세요. 주민등록 신고와 청약·세금 심사에서 실제 생활관계가 문제가 될 수 있습니다. 사후에 허위로 판단되면 신청 취소나 세금 추징 등 손해가 더 클 수 있습니다.
결론: 세대분리, 왜 해야 하나를 내 상황에 대입하세요
독립 거주가 사실이고 해당 제도의 세대 범위가 달라진다면, 청약 신청 기회나 취득세 판정에서 유리할 여지가 있습니다. 그러나 분리만으로 당첨·감세·건강보험 혜택은 보장되지 않습니다. 오늘 첫 행동은 등본과 가족의 주택 보유 현황을 놓고 ① 청약 모집공고일 ② 주택 취득일 ③ 현재 보험 자격을 별도로 표시하는 것입니다. 이어 해당 모집공고와 구청 세무부서, 건강보험공단에 각각 확인하세요. 세대분리를 하지 않아 생기는 손해도, 잘못 해서 생기는 손해도 이 확인으로 줄일 수 있습니다.
이 글은 필자의 개인적·주관적 해설이며 정보 제공 목적입니다. 세금·청약의 최종 자격은 적용 시점의 법령과 공고, 담당 기관의 사실관계 판단에 따릅니다. 최종 결정과 책임은 독자에게 있습니다. 자료 정리와 이미지 제작에 AI의 도움을 받았습니다.
Foreigners Buying Property in Korea is legal in principle, but the rules tightened sharply in 2025 and 2026, and signing in a permit zone before approval can leave the transaction without legal effect. This independent English overview, based on official Korean sources I opened on 14 October 2026, covers who can buy, where permission is needed, reporting deadlines, taxes and fees, and a hypothetical cost example. It is general information, not legal or tax advice.
Who can buy and where the limits are
The Act on Report on Real Estate Transactions has no general nationality ban. A “foreigner, etc.” means an individual without Korean nationality, a foreign-law corporation, certain companies at least half owned or run by such persons, a foreign state or an international organization. For land in military facility protection zones, designated cultural heritage areas, ecological and landscape conservation areas or wildlife special protection areas, Article 9 requires permission before signing. A contract made without it has no effect, and the 2024 text allows up to two years in prison or a KRW 20 million fine.
Foreigners Buying Property in Korea: the 2025-2026 permit zones
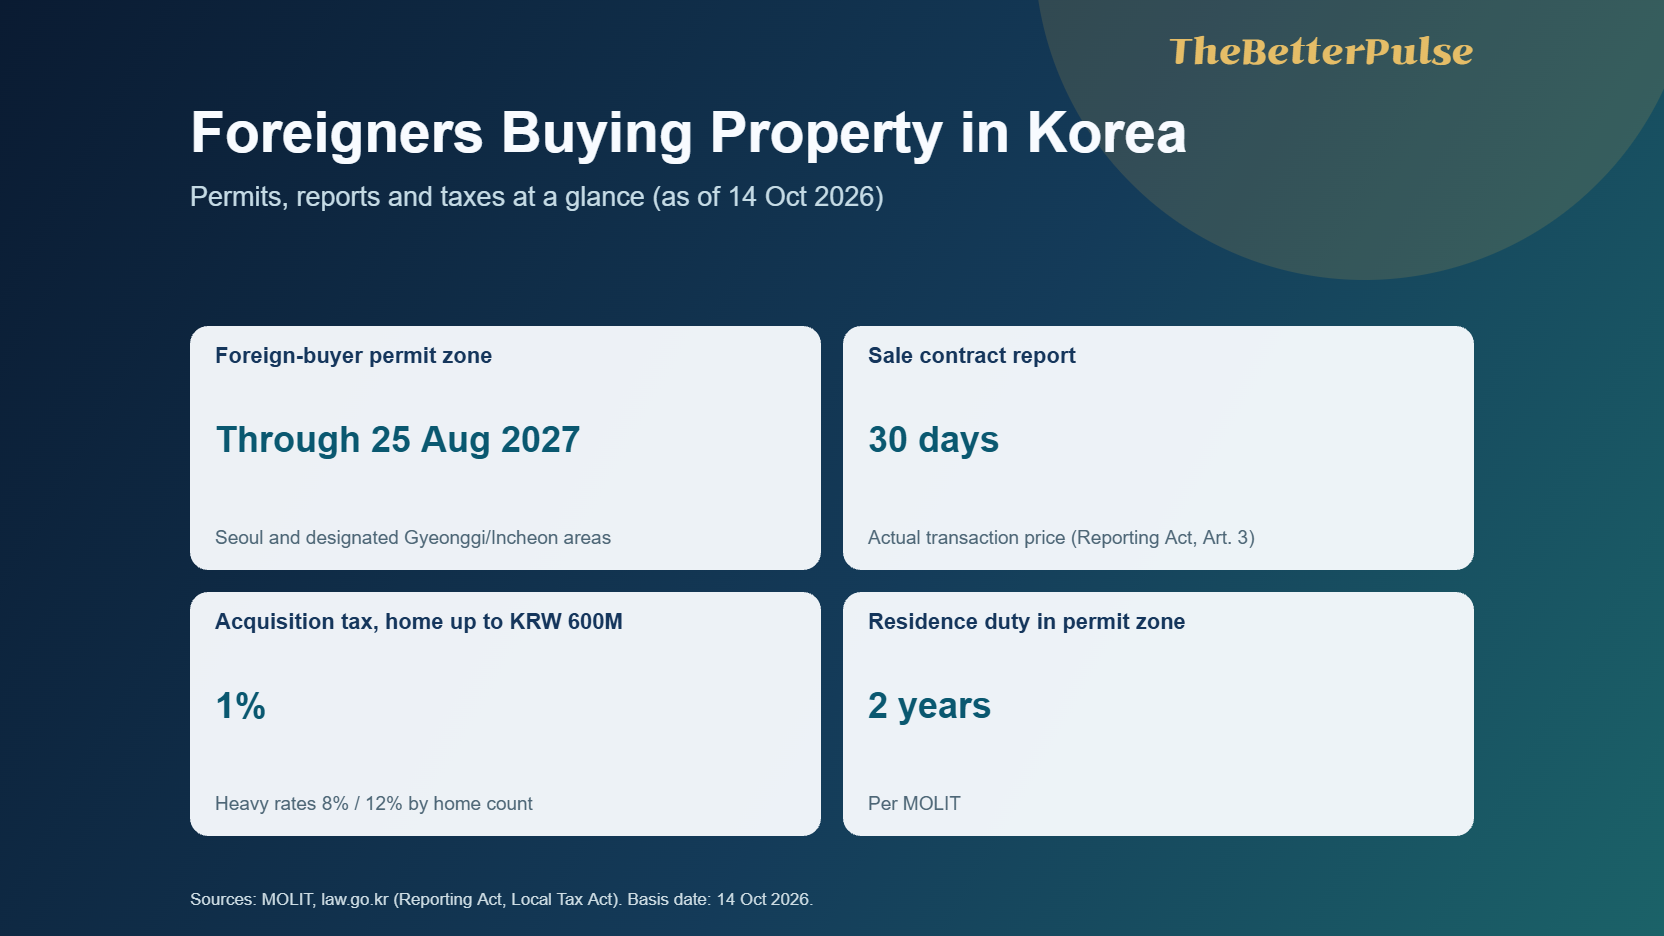
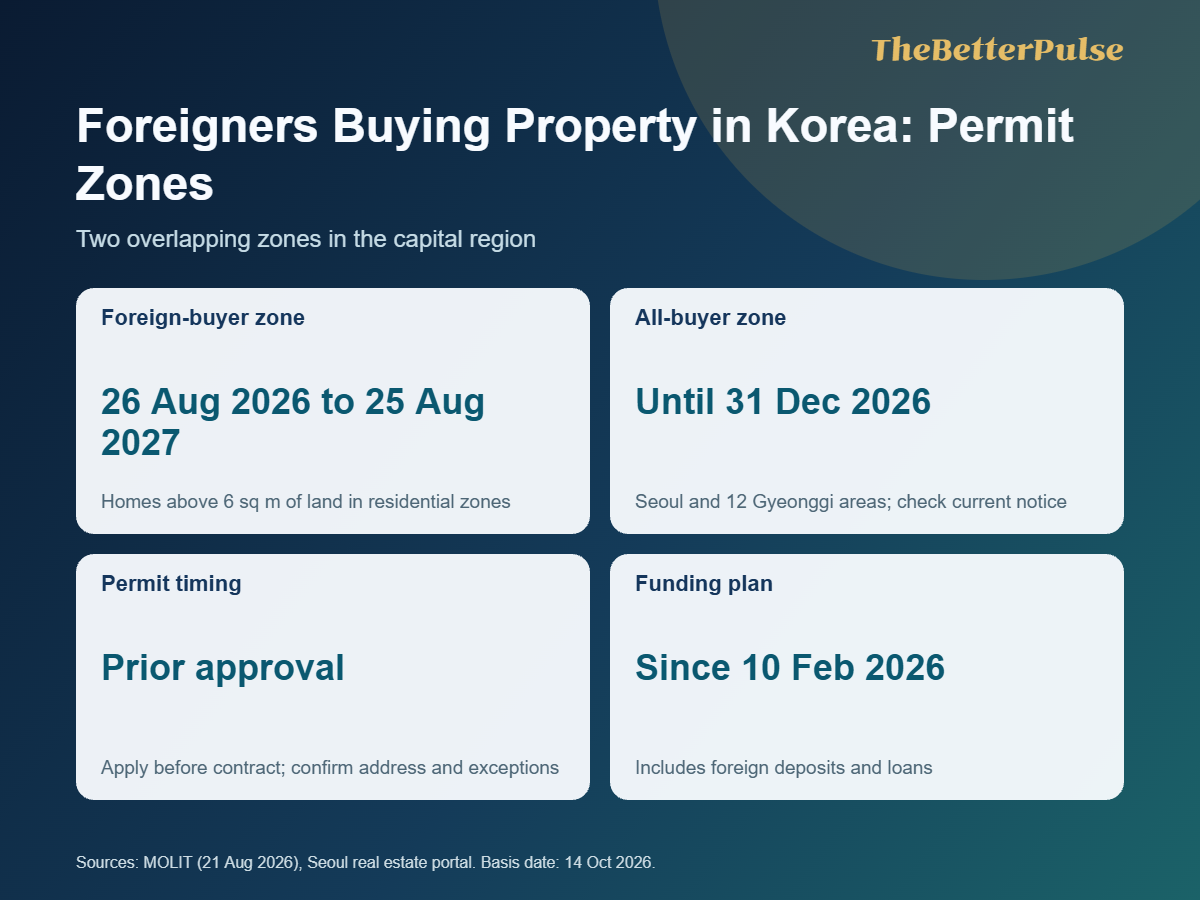
The biggest change is the foreign-buyer land transaction permit zone. The Ministry of Land, Infrastructure and Transport (MOLIT) designated it on 26 August 2025 and, on 20 August 2026, renewed it from 26 August 2026 to 25 August 2027 with the same scope: all of Seoul, 23 Gyeonggi cities and counties, and nine Incheon districts. It covers detached, multi-family, row and multi-unit houses and apartments where the land area exceeds 6 square meters in residential zones or 15 square meters in commercial zones. Check the parcel and building type before relying on these thresholds. You need the permit before the contract, and MOLIT says permit holders must live in the home for two years after acquiring it.
Original explanatory graphic based on the cited official sources. Sources: MOLIT (21 Aug 2026), Seoul real estate portal. Basis date: 14 Oct 2026.
Outside the capital region, MOLIT separately designated 353 outer-island areas as foreign-buyer land transaction permit zones on 20 August 2026 for national-defense reasons. A foreigner must get permission from the relevant city, county or district before contracting for land in a designated parcel. This is separate from the metropolitan housing permit described above; do not assume its two-year residence duty or housing thresholds apply to every island parcel. Check the official parcel notice and the local authority.
A separate land-transaction permit zone applies regardless of nationality. A 15 October 2025 MOLIT notice set its period from 20 October 2025 to 31 December 2026 across Seoul and 12 Gyeonggi areas. It generally covers apartments, plus specifically listed mixed-use apartment complexes containing row or multi-unit homes. It has a two-year residence duty, subject to applicable exceptions. Check the parcel and current notice at the local ward office; a later extension has not been confirmed here.
Since 10 February 2026, foreign buyers have had to include visa status, address and whether they reside in Korea for 183 days or more in the transaction report. Permit-zone buyers also submit a funding plan and supporting documents, including details of foreign deposits, loans and banks. MOLIT additionally requires copies of the signed sale contract and evidence of the deposit payment for sale contracts signed from that date, regardless of nationality.
Reporting deadlines for Foreigners Buying Property in Korea
Sale contract: the parties, or the licensed broker, report the actual price within 30 days of the contract (Article 3).
Other acquisition contracts: a foreigner reports within 60 days (Article 8(1)).
Inheritance, auction and similar causes: report within six months (Article 8(2)).
Acquisition tax: file and pay within 60 days of acquisition (Local Tax Act, Article 20).
Late or false reporting can trigger penalties; confirm the current sanction and amount with the local authority before relying on an older translation.
Foreign exchange reporting for funds from abroad
The Bank of Korea says a non-resident buying with funds carried or remitted from abroad reports to a designated foreign exchange bank with documents proving the deal. If the money was not remitted from abroad, or includes Korean-raised funds such as a lease deposit or a Korean bank loan, the report goes to the Bank of Korea (Regulation Article 9-42). Bringing in more than USD 10,000 in cash must also be declared to Korea Customs. Residency for exchange purposes is a separate question, so ask your bank.
Registration, brokerage fee and loans
Check the register first through the Supreme Court Internet Registry. Ask a judicial scrivener or registry office which identification number and supporting documents your residency status requires for title registration. Seoul caps the brokerage fee on a home sale at 0.4 percent for KRW 200 million to under 900 million, and 0.5 percent from 900 million to under 1.2 billion.
On loans, the Financial Services Commission announced tighter regulated-area loan-to-value and price-tier caps in October 2025. Those policy limits are not a promise of credit and may have changed since then. Ask a lender for the rules currently applicable to the address, price, income, debt and your residence status; I could not confirm eligibility for a particular visa category from an official source.
Taxes while you own
The Local Tax Act, effective 1 July 2026, sets acquisition tax on a purchased home at 1 percent up to KRW 600 million, a sliding 1 to 3 percent up to 900 million, and 3 percent above. Heavy rates apply by home count: 8 percent for a second home in an adjustment area, or a third elsewhere, and 12 percent for a third in an adjustment area, or a fourth elsewhere. The text has no nationality test, and the Ministry of the Interior and Safety says a household includes family listed with you on resident or foreigner registration records.
Annual property tax and any comprehensive real estate holding tax depend on ownership as of 1 June, official assessed values and applicable deductions. I did not verify all 2026 tax-law changes or each buyer’s qualification, so ask a Korean tax professional to calculate them rather than treating an older rate table as current.
Selling and renting as a non-resident
The Income Tax Act taxes non-residents’ gains on Korean property the same classified way as residents. Older NTS guidance says the usual one-home exemption generally does not apply to non-residents, but describes an exception for a former resident selling within two years after leaving Korea. It also distinguishes the usual long-term holding deduction from the resident one-home deduction. Do not infer a 2026 tax bill from this 2019 guide. Confirm residence status, exemption, deductible holding period, withholding duty and current surcharges with a Korean tax adviser before a sale. Non-residents can owe Korean tax on Korean-source rental income; confirm the reporting method and any withholding for your specific lease with a tax adviser.
Overseas Koreans and F-4 holders
Overseas Korean status is not a reason to skip the address check, transaction report or foreign-exchange review. A domestic residence report and F-4 status may affect which identification and property rules apply. I could not verify a categorical exemption from the capital-region foreign-buyer permit for F-4 holders; ask the ward office and a Korean lawyer before signing.
Key rules at a glance
The table below condenses the main rules for Foreigners Buying Property in Korea as of 14 October 2026.
Item
Rule
Source, date
Eligibility
No nationality ban; protected zones need prior permission
Reporting Act, Art. 9
Foreign-buyer permit zone
Seoul, 23 Gyeonggi, 9 Incheon districts to 25 Aug 2027
MOLIT, 21 Aug 2026
Sale report
30 days, with actual price
Reporting Act, Art. 3
Funds from abroad
Report to an exchange bank or the Bank of Korea
Bank of Korea FAQ
Acquisition tax
1% to 3% by price; 8% or 12% heavy rates
Local Tax Act, Jul 2026
Non-resident gains
One-home exemption generally unavailable; exceptions and deductions require individual review
NTS guidance (2019), verify current law
Common mistakes
Signing before the permit is issued.
Skipping the foreign exchange report or the funding plan details.
Assuming a permit-zone home can be rented without checking the applicable residence duty and any exception.
Step-by-step checklist for Foreigners Buying Property in Korea
Check the address against both permit zones and protected-area limits.
Ask your bank which exchange report applies.
Apply for the permit before signing, with the funding plan.
Sign, retain the contract and deposit-payment evidence, then file the 30-day sale report with the local government through MOLIT’s Real Estate Transaction Management System (RTMS) or the licensed broker. Check the applicable authentication and required attachments.
Pay the balance, register title and file acquisition tax within 60 days.
Hypothetical cost example
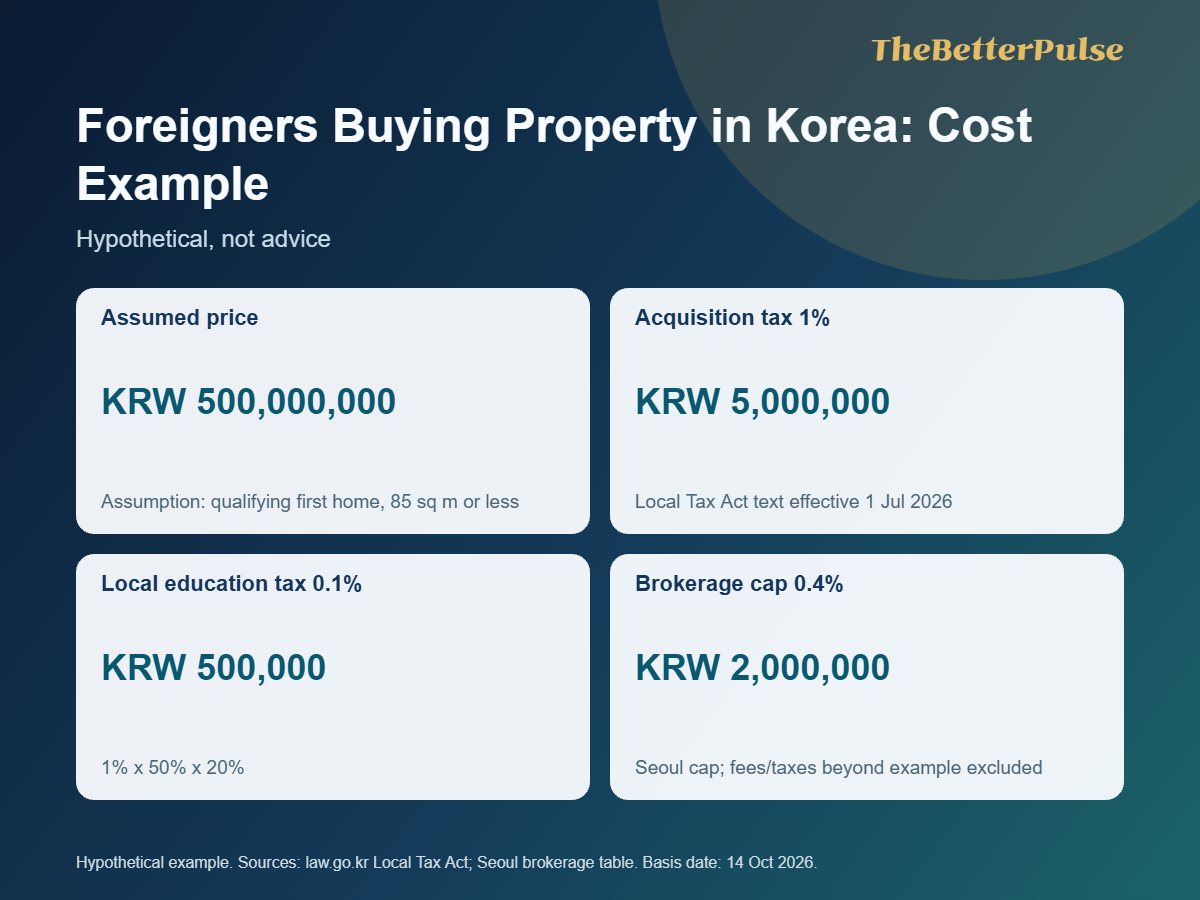
This is a hypothetical illustration, not advice. Assume a foreign national with a valid permit buys a first home, a KRW 500,000,000 apartment of 85 square meters or less. Formula: price x (1% acquisition tax + 0.1% local education tax + 0.4% brokerage cap). Rates come from the Local Tax Act text effective 1 July 2026 and Seoul’s brokerage table, read on 14 October 2026. Local education tax is 1% x 50% x 20% = 0.1%.
Acquisition tax: KRW 5,000,000
Local education tax: KRW 500,000
Brokerage at the cap: KRW 2,000,000
Total: KRW 7,500,000, or 1.5% of the price
Original explanatory graphic based on the cited official sources. Hypothetical example. Sources: law.go.kr Local Tax Act; Seoul brokerage table. Basis date: 14 Oct 2026.
This estimate excludes VAT on the brokerage fee, registration costs, annual property taxes, financing costs and any farm special tax. A different ownership count or regulated-area status can trigger a much higher acquisition-tax rate, so recalculate the entire bill with a tax professional rather than adding a simple surcharge to this example.
What this means for you
For Foreigners Buying Property in Korea, the benefit is access to owner-occupied homes with predictable costs, provided you follow the order: permit, contract, reports, payment, registration. The favorable conditions are a home meeting the permit conditions, a documented funding source and, for the illustrative 1% acquisition-tax scenario, a qualifying first purchase at or under KRW 600 million. The risks are a void contract, fines, heavy tax rates and rules that may change by year end. A sensible first step is to check the address against the permit-zone lists, then consult a certified tax accountant and a judicial scrivener.
These are my personal and subjective views, offered for information only. I promise no result and urge no purchase. The final decision and responsibility rest with you, so confirm everything with a licensed lawyer, certified tax accountant or judicial scrivener, and recheck any rate or deadline after 14 October 2026.
Related Reading (함께 읽으면 좋은 글)
관련 글 없음. No closely relevant published article is available yet.
주담대 금리가 오르면 이미 대출이 있는 사람은 ‘내 금리가 언제 얼마나 바뀌는가’가 가장 궁금합니다. 국민일보는 원금 5억원, 잔여 만기 25년, 연 2.7%에서 5%로 재산정되면 월 상환액이 약 63만원 늘어난다고 보도했습니다. 계산은 맞지만 모든 차주에게 같은 금액이 적용되는 것은 아닙니다. 이 글은 숫자를 직접 계산하고 대환·중도상환수수료·고정금리를 비교하는 기준을 정리합니다.
기준일은 2026년 10월 13일입니다. 출발점은 국민일보 보도이며, 금융위원회·한국은행·국가법령정보센터 자료로 조건을 다시 확인했습니다. 확인된 사실, 가정, 필자의 해석은 구분해 적었습니다.
주담대 금리 재산정 대상은 누구일까요
머니투데이 보도에 따르면 국회 정무위원회 한창민 의원실이 금융감독원에서 제출받은 자료에서 정책모기지를 제외한 19개 은행의 올해 4분기 금리 변동 예정 주담대는 165조원이었습니다. 내년 1분기는 137조 3천억원입니다. 금감원 원문은 찾지 못해 보도로 확인한 수치입니다. 165조원 전부가 금리가 두 배로 오르는 대출은 아니며, 혼합형 고정기간이 끝나는 대출과 주기마다 금리를 다시 정하는 대출이 섞여 있습니다.
혼합형은 일정 기간 고정금리를 적용한 뒤 변동금리로 바뀌는 상품이고, 주기형은 일정 주기마다 금리를 다시 정하는 상품입니다. 고정 기간이 끝난 뒤 어떤 기준금리에 가산금리를 얹는지는 은행과 상품마다 달라 약정서나 은행 앱에서 확인해야 합니다. 한국은행 기준금리는 8월 27일 3.00%로 올랐습니다. 미국 금리가 한국 대출금리에 어떤 경로로 번지는지는 미국 주담대 금리 7.28%|한국 대출금리에도 번질까, 지금 확인할 5가지에서 다뤘습니다.
5억원 대출의 월 상환액을 계산해 보면
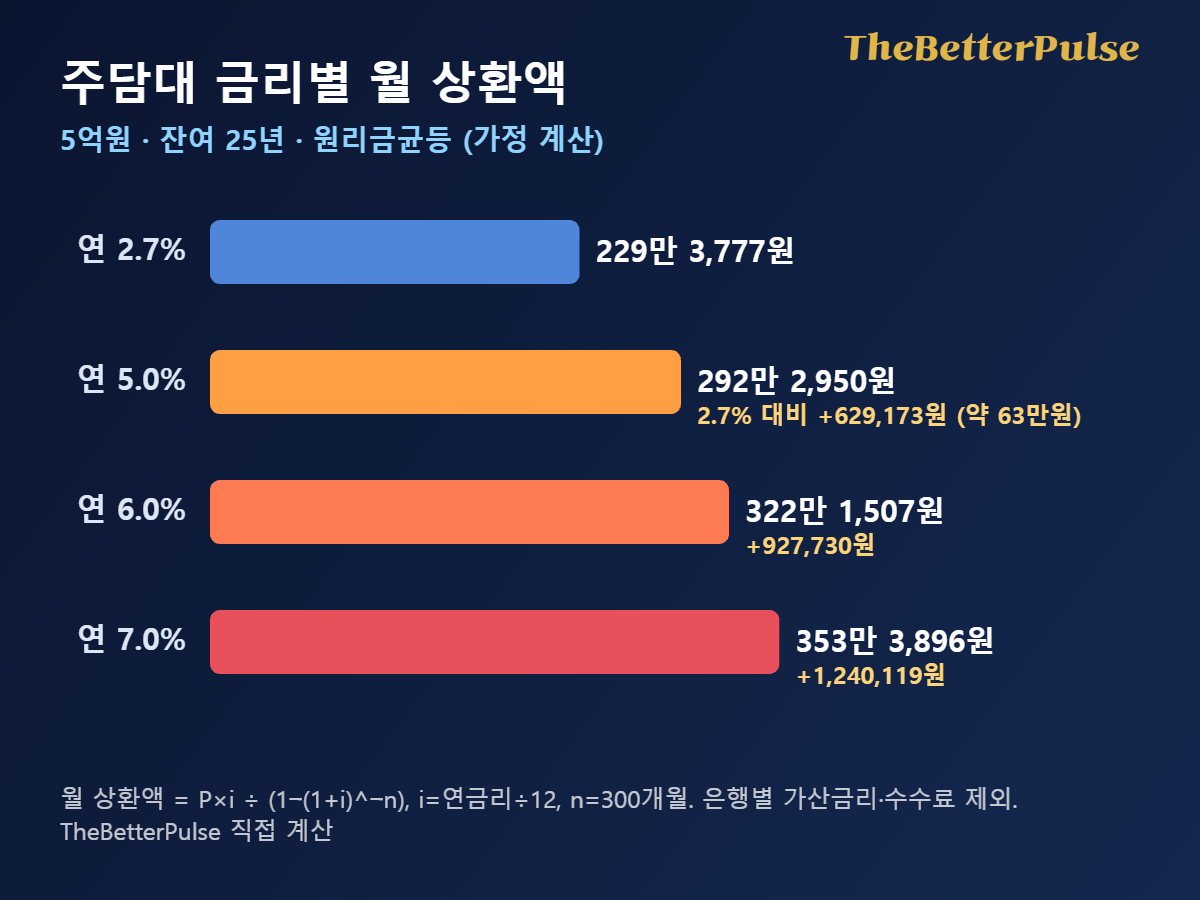
원리금균등 월 상환액은 원금×월금리÷(1−(1+월금리)^−개월수)로 계산합니다. 원금 5억원, 300개월(25년) 기준으로 주담대 금리 연 2.7%는 월 2,293,777원, 연 5.0%는 월 2,922,950원입니다. 차이는 629,173원으로 기사의 약 63만원과 일치합니다. 연 6%면 월 3,221,507원(2.7% 대비 +927,730원), 연 7%면 월 3,533,896원(+1,240,119원)입니다. 25년간 낼 이자 총액은 2.7%에서 약 1억 8,813만원, 5%에서 약 3억 7,689만원으로 계산됩니다.
직접 계산해 제작한 그래프. 5억원·잔여 25년·원리금균등 가정입니다.
남은 원금이 줄었다면 증가폭도 달라집니다
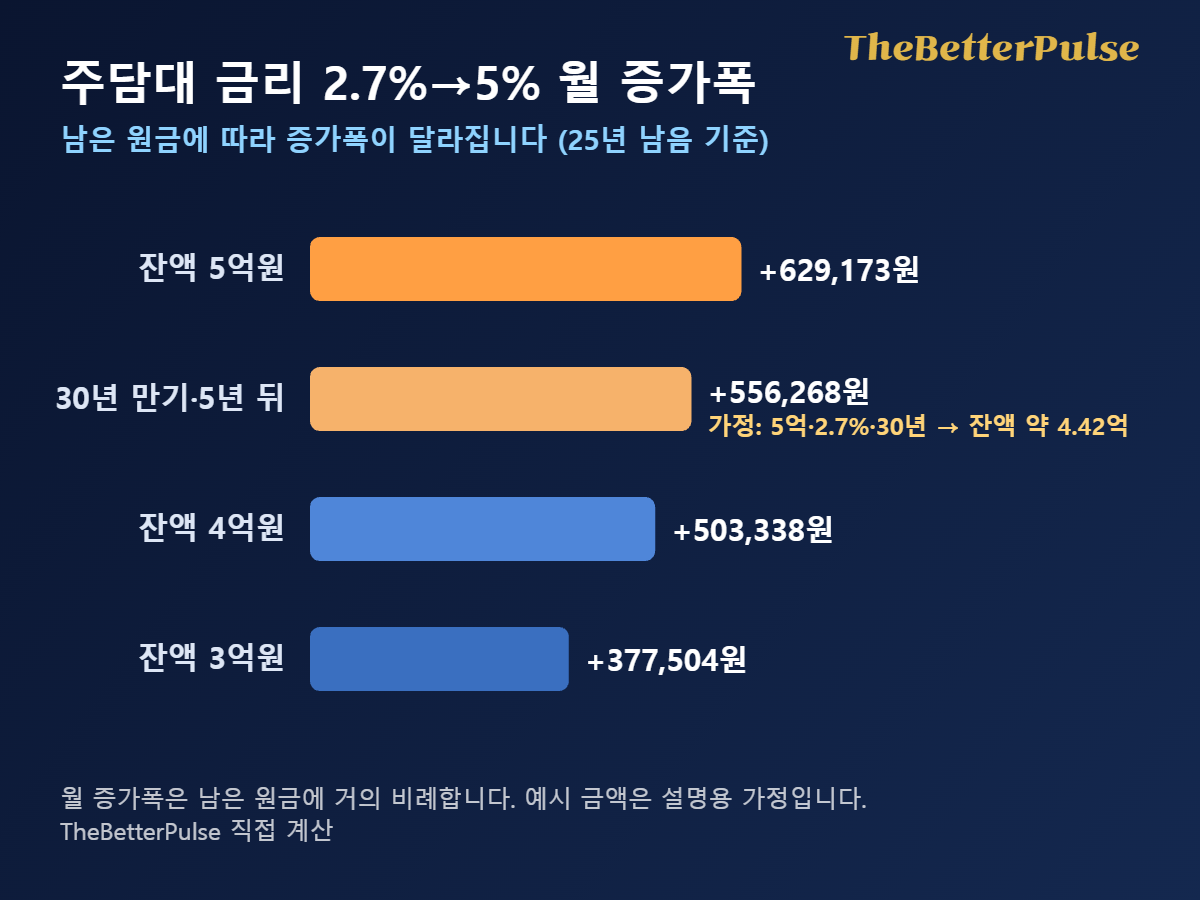
기사 예시는 재산정 시점에 원금 5억원이 그대로 남아 있고 잔여 만기가 25년이라는 가정입니다. 같은 금리 변화라도 남은 원금이 4억원이면 월 상환액이 1,835,022원에서 2,338,360원으로 503,338원, 3억원이면 1,376,266원에서 1,753,770원으로 377,504원 늘어납니다. 월 상환액은 남은 원금에 거의 비례하기 때문입니다.
또 하나의 가정을 보겠습니다. 5억원을 연 2.7%, 30년 원리금균등으로 빌려 5년 뒤 재산정을 맞는다면 남은 원금은 약 4억 4,206만원입니다. 연 5%, 잔여 25년으로 다시 계산하면 월 상환액은 2,027,988원에서 2,584,256원으로 556,268원 늘어납니다. 고정 기간, 만기, 가산금리에 따라 63만원보다 작거나 클 수 있다는 뜻입니다.
직접 계산해 제작한 그래프. 예시 금액은 설명용 가정입니다.
주담대 금리 부담을 줄이는 선택지를 비교하세요
선택지
유리한 경우
확인할 비용·위험
재산정 금리 수용
재산정 금리가 신규 대출 금리와 비슷하고 상환 여력이 충분함
금리가 더 오르면 월 상환액 증가
대환(갈아타기)
현재 적용 금리가 신규 조건보다 뚜렷이 높음
중도상환수수료, 근저당 말소 등 부대비용, 새 심사와 DSR
고정금리 전환
금리 변동 불안이 크고 월 상환액 예측이 중요함
초기 금리가 더 높을 수 있음(8월 신규 평균 고정 4.88%, 변동 4.53%)
일부 상환
여유 자금이 있고 수수료가 없거나 낮음
비상자금 소진, 수수료와 면제 한도
8월 평균은 연합뉴스가 인용한 한국은행 신규취급액 통계이며 개인 금리와 다릅니다.
중도상환수수료는 금융소비자보호법에 따라 대출계약일부터 3년 이내 상환하는 경우 등 예외를 제외하면 부과할 수 없습니다(국가법령정보센터 제20조). 대출을 받은 지 3년이 지났다면 수수료가 없거나 낮을 수 있으니 대출 실행일부터 확인하세요. 금융위원회는 2025년 1월 13일 신규 대출부터 5대 은행 평균 주담대 수수료율이 고정 1.4%에서 0.65%, 변동 1.2%에서 0.65% 수준으로 내려간다고 밝혔습니다. 그 이전 대출에 적용되는 요율과 부과 기간은 약정서로 확인해야 합니다.
대환 계산을 해 보겠습니다. 남은 원금 5억원, 잔여 25년, 연 5.0% 대출을 연 4.5%로 갈아탄다는 가정입니다. 월 상환액은 2,922,950원에서 2,779,162원으로 143,788원 줄어듭니다. 수수료율이 1.2%(600만원)라면 약 41.7개월, 0.65%(325만원)라면 약 22.6개월 뒤에야 수수료를 회수합니다. 수수료가 없다면 근저당 말소·설정 비용과 인지세 같은 부대비용만 따지면 됩니다. 이 수치는 설명용 가정이며 실제 금리와 수수료는 개인별로 다릅니다.
금융위원회 보도자료에 따르면 아파트 주담대 대환대출 인프라는 2024년 1월부터 시작됐습니다. 대상 주택과 한도 조건은 바뀔 수 있어 현재 조건은 각 플랫폼에서 확인해야 합니다. 대환도 새 대출 심사이므로 스트레스 DSR 한도에 걸릴 수 있으며, 전자신문 보도에 따르면 수도권·규제지역 주담대에는 스트레스 금리 3.0% 이상이 적용됩니다.
주담대 금리 재산정 전에 확인할 것과 첫 행동
정리하면 주담대 금리 재산정으로 늘어난다는 월 63만원은 ‘원금 5억원·잔여 25년·2.7%에서 5%’라는 조건에서 맞는 계산이고, 남은 원금과 만기, 새 금리에 따라 달라집니다. 필자는 이 숫자를 공포가 아니라 점검 신호로 읽는 편이 근거에 가깝다고 봅니다. 유리한 경우는 재산정 금리가 신규 금리보다 높고 중도상환수수료가 없거나 낮을 때이며, 불리한 경우는 갈아탈 금리가 비슷하거나 심사와 DSR 한도에서 막힐 때입니다. 변동 위험을 피하려고 고정을 택하면 초기 금리가 더 높을 수 있다는 점도 비용입니다.
첫 행동은 세 가지입니다. 은행 앱이나 고객센터에서 다음 금리 재산정일과 적용 기준금리·가산금리, 대출 실행일과 중도상환수수료 부과 종료일, 남은 원금과 잔여 만기를 확인하세요. 그 값을 이 글의 계산식에 넣고 대환 비교 서비스의 신규 금리와 비교하면 손익분기 개월 수를 직접 구할 수 있습니다. 어떤 선택이 맞는지는 소득·자산·계획에 따라 달라 독자 본인의 판단이 필요합니다.
책임 안내
이 글은 보도와 공식 자료를 바탕으로 한 필자의 개인적이고 주관적인 견해이며 정보 제공 목적입니다. 특정 금융회사나 상품을 권유하지 않고, 대출 조건·금리·수수료는 개인별로 달라 실제 계약 전에 금융회사의 안내를 확인해야 합니다. 대출 선택과 그 결과에 대한 책임은 독자 본인에게 있습니다. 대표 이미지는 AI로 생성한 배경에 제목을 직접 합성했으며, 글 작성에는 AI의 도움을 받았습니다.
미국 주담대 금리 7.28%라는 숫자를 보면 한국 대출 이자도 같은 폭으로 오를지 걱정하기 쉽습니다. 그러나 미국의 주간 평균 모기지 금리와 한국 은행의 대출금리는 같은 지표가 아닙니다. 중요한 것은 숫자를 그대로 옮기는 것이 아니라, 내 대출에 영향을 주는 경로와 적용 시점을 확인하는 일입니다.
이 글은 2026년 10월 1일 미국 모기지 자료와 한국의 8월 대출 통계·COFIX 공시를 비교합니다. 발표일과 대상 기간이 다른 자료를 구분하고, 가계의 월 상환액에 어떤 차이가 생기는지 다섯 가지 기준으로 살펴봅니다.
1. 미국 주담대 금리 7.28%는 누구의 금리인가
프레디맥 PMMS 공식 자료에 따르면 10월 1일 미국 30년 고정 모기지 평균은 7.28%입니다. 전주 7.03%보다 0.25%포인트 높아졌고, 15년 고정 평균은 6.60%였습니다. 0.25%포인트 상승을 금리가 25% 올랐다고 읽으면 안 됩니다.
PMMS는 대출 신청자료를 바탕으로 산출하는 주간 평균입니다. 발표 전주 목요일부터 수요일까지 제시된 금리를 평균하므로, 오늘 모든 은행이 모든 차주에게 적용하는 금리가 아닙니다. 실제 조건은 신용도, 대출 규모, 담보와 수수료에 따라 달라집니다.
같은 30만달러를 30년 원리금균등 방식으로 빌린다고 가정하면, 연 7.03%의 월 상환액은 약 2,002달러이고 7.28%에서는 약 2,053달러입니다. 0.25%포인트 차이도 매달 약 51달러의 부담을 만듭니다. 세금·보험·수수료는 제외한 계산 예시입니다.
2. 연준 기준금리보다 국채·MBS를 함께 보기
미국 재무부의 일별 국채금리에서 10월 1일 10년물 수익률은 5.24%로 확인됩니다. 장기 모기지는 연준의 단기 정책금리만으로 설명되지 않습니다.
장기 국채에 반영되는 물가·경기 전망과 위험 보상, 주택담보증권 시장의 조건도 대출가격에 영향을 줍니다. 뉴욕 연방준비은행 연구는 미국의 많은 모기지가 기관 MBS로 유동화되며, MBS의 금리차가 주택 구매자의 자금조달 비용을 결정하는 중요한 요소라고 설명합니다.
국채와 모기지 금리의 차이에는 조기상환 위험, 증권 수급과 취급 비용 등이 얽힙니다. 그 차이를 전부 은행 이익으로 볼 수는 없습니다. 이번 상승을 특정 발표 하나의 결과라고 단정하기보다 국채와 MBS 흐름을 함께 보는 편이 안전합니다.
높은 금리는 신규 구매와 갈아타기 부담을 키우고 소비 여력을 줄일 수 있습니다. 반면 낮은 기존 고정금리를 가진 소유자는 이사를 미루며 매물 공급도 줄일 수 있어, 금리 상승이 곧 집값 하락이라는 공식은 성립하지 않습니다.
AI 제작 개념도. 실제 시세·공식 도표가 아닙니다.
3. 한국에서는 은행채와 COFIX를 나눠보기
한국은행 8월 금융기관 가중평균금리에서 예금은행 신규취급액 기준 주택담보대출 금리는 4.66%입니다. 7월 4.48%보다 0.18%포인트 상승한 잠정치입니다.
미국의 30년 고정 주간 평균과 한국의 여러 상품을 합친 월간 가중평균은 대상과 만기가 달라 숫자 차이를 그대로 유불리로 비교할 수 없습니다. 미국 주담대 금리 상승은 글로벌 채권 수익률과 자금 흐름을 통해 한국 시장금리에 영향을 줄 가능성이 있습니다. 다만 미국 모기지 금리가 한국 상품의 기준금리로 직접 들어가는 것은 아닙니다.
한국은행 정책, 국내 채권 수급, 은행의 조달비용과 가산·우대금리를 거쳐 실제 대출금리가 결정됩니다. 고정형·혼합형·주기형은 약정에서 정한 은행채 등 시장금리를 확인해야 합니다.
금융투자협회 채권정보센터의 수익률도 만기, 신용등급, 평가기관과 조회일을 맞춰 비교해야 합니다. 특정 은행채 수익률이 곧 최종 대출금리는 아닙니다.
혼합형의 고정기간 종료와 주기형의 재설정 조건도 서로 다릅니다. 은행연합회 COFIX 공시의 9월 15일 발표분은 8월 조달비용을 반영합니다. 신규취급액 기준은 3.18%로 전월과 같았지만, 잔액 기준은 3.05%, 신잔액 기준은 2.71%로 각각 0.05%포인트·0.06%포인트 올랐습니다.
어떤 COFIX를 쓰는지에 따라 방향과 반영 속도가 달라집니다. 신규 COFIX가 멈췄다고 모든 기존 차주의 이자가 멈추는 것도, 미국 금리가 올랐다고 한국 변동금리가 다음 날 오르는 것도 아닙니다. 공시일·대상 월·약정상 적용일을 따로 확인해야 합니다.
4. 내 대출의 재산정일과 월 상환액 확인
KB국민은행의 COFIX 적용 안내는 약정한 금리재산정주기가 도래할 때 공시된 COFIX와 우대금리 기준에 따라 금리를 다시 산정한다고 설명합니다. 약정서에서 기준금리 종류, 다음 재산정일, 가산금리, 우대조건 유지 여부를 먼저 확인하세요. 신규 고객의 광고 금리와 기존 대출의 적용금리는 다를 수 있습니다.
미국 주담대 금리 뉴스가 불안하다면 막연한 전망보다 내 잔액으로 계산하는 편이 유용합니다. 4억원을 30년 원리금균등 방식으로 새로 빌린다는 가정에서 연 4%의 월 상환액은 약 191.0만원, 4.5%는 202.7만원, 5%는 214.7만원입니다.
1%포인트 차이는 매달 약 23.8만원, 1년 약 285만원의 현금흐름 차이입니다. 이는 거치기간 없이 같은 금리가 유지된다는 가정입니다. 기존 대출은 남은 원금과 만기, 상환 방식에 따라 결과가 달라집니다.
원금균등과 만기일시상환도 구분해야 합니다. 대출 외 생활비와 다른 빚의 상환액까지 함께 적어야 실제 감당 가능성을 볼 수 있습니다.
AI 제작 개념도. 실제 시세·공식 도표가 아닙니다.
5. 갈아타기·매수 판단은 총비용과 현금흐름
더 낮은 금리의 상품을 찾았다면 중도상환수수료, 부대비용, 우대조건과 고정기간 이후 금리를 합쳐 비교해야 합니다. 4억원의 금리가 0.3%포인트 낮아져도 단순 연간 이자 차이는 120만원 수준입니다.
실제 절감액은 원금 감소를 반영해야 하며, 전환 비용과 보유 기간에 따라 이익이 달라집니다. 미국 주담대 금리만 보고 서둘러 고정형으로 바꾸거나 주택 매수를 포기할 필요는 없습니다.
고정형은 변동 위험을 줄이는 대신 초기 금리가 더 높을 수 있고, 변동형은 금리가 내려갈 때 유리할 수 있지만 상승 부담도 남습니다. 어느 쪽이 무조건 유리하다는 전망보다 소득 안정성과 재산정 시점이 판단의 출발점입니다. 은행에서 같은 날 같은 금액·만기·상환 방식으로 견적을 받아 비교하세요.
현재 금리뿐 아니라 0.5%포인트와 1%포인트 높아졌을 때의 상환액, 비상자금으로 버틸 수 있는 기간도 확인할 만합니다. 매수 검토 시 대출 가능액과 취득·보유 비용을 따로 확인하고, 집값 상승을 전제로 상환계획을 짜지 않는 편이 신중합니다.
정리: 해외 숫자보다 내 약정부터
미국 주담대 금리 7.28%는 글로벌 금융여건을 점검할 신호이지 한국 대출금리의 확정 예고가 아닙니다. 미국 국채·MBS, 국내 은행채·COFIX, 내 재산정일과 월 상환액을 차례로 확인하세요. 금리 방향을 맞히는 것보다 상황이 달라져도 생활비와 상환을 함께 감당할 계획이 있는지가 더 중요합니다.
책임 안내
이 글은 금융·주택 관련 일반 정보 제공을 위한 자료이며 특정 대출 전환이나 매매를 권유하지 않습니다. 통계와 계산 예시는 금융기관의 확정 조건이 아닙니다. 실제 약정과 비용을 확인한 뒤 최종 판단과 결정, 그에 따른 책임은 독자 본인에게 있습니다.
업데이트 안내 이 글은 2026년 9월 2일 기준입니다. 이 글의 5대 은행 5년 고정형 금리(8월 28일 연 4.68~7.15%)는 10월 8일 연 4.77~6.78%로 보도됐고 금리 상단 전망도 달라졌습니다. 최신 내용은 주담대 금리 재산정, 월 63만원 증가?에서 확인하세요.
주담대 금리 8%라는 숫자가 다시 등장했습니다.
아직 모든 주택담보대출 금리가 8%에 도달한 것은 아니지만, 기준금리와 시장금리가 함께 움직이면서 대출을 이미 받은 사람과 앞으로 집을 사려는 사람 모두 계산기를 다시 두드려야 하는 상황이 됐습니다.
한국은행은 2026년 8월 27일 기준금리를 2.75%에서 3.00%로 0.25%포인트 올렸습니다. 이후 시장에서는 주택담보대출 금리 상단이 앞으로 8%대까지 올라갈 가능성도 거론되고 있습니다.
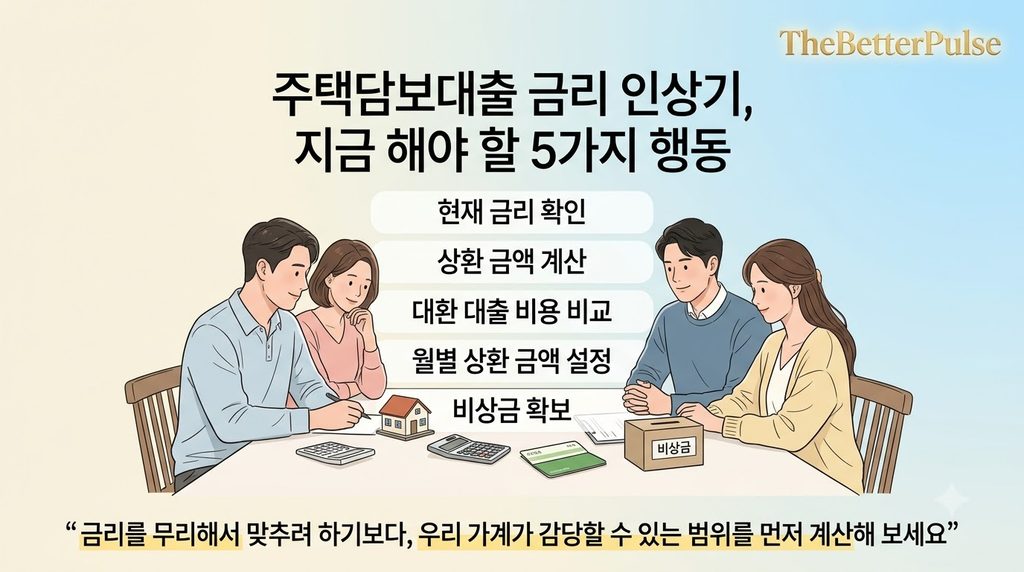
하지만 중요한 것은 “정말 8%까지 갈까?”를 맞히는 일이 아닙니다. 금리가 더 올라도 우리 가정의 생활이 흔들리지 않도록 지금 대출 구조를 점검하는 것이 훨씬 중요합니다. 이번 글에서는 주담대 금리 8%가 무엇을 의미하는지부터 기존 대출자와 신규 대출자가 각각 무엇을 준비해야 하는지까지 살펴보겠습니다.
1. 주담대 금리 8%, 지금 모든 대출이 8%라는 뜻은 아닙니다
먼저 숫자를 정확하게 볼 필요가 있습니다. 8월 28일 기준 KB국민·신한·하나·우리·NH농협 등 5대 시중은행의 5년 고정형 주택담보대출 금리는 연 4.68~7.15% 수준으로 집계됐습니다. 변동형은 연 4.21~6.56% 수준입니다.
따라서 현재 모든 사람이 8% 금리로 주택담보대출을 받고 있다는 의미는 아닙니다. 현재 고정형 상단이 이미 7%를 넘어선 상황에서 기준금리와 시장금리가 추가로 상승하면 일부 상품의 상단이 8%대에 진입할 수 있다는 전망입니다.
뉴스의 ‘8%’라는 숫자만 보고 지나치게 불안해할 필요도 없지만, 반대로 나와 관계없는 이야기라고 생각하기도 어렵습니다. 앞으로 금리가 오를 경우 어떤 영향을 받을지를 자신의 대출 조건으로 계산해 보는 것이 먼저입니다.
2. 왜 주택담보대출 금리가 오르고 있을까요?
주택담보대출 금리는 한국은행 기준금리 하나만으로 결정되지 않습니다. 은행이 자금을 조달하는 시장금리와 코픽스, 은행별 가산금리, 개인별 우대금리 등이 함께 영향을 줍니다.
한국은행이 기준금리를 3.00%로 인상한 가운데 은행의 자금조달 비용과 시장금리도 대출금리에 영향을 주고 있습니다. 변동금리의 기준으로 많이 활용되는 코픽스 역시 최근 상승 흐름을 보였습니다.
이 때문에 “기준금리가 3%인데 왜 내 대출금리는 5~7%인가?”라는 의문이 생길 수 있습니다. 실제 대출금리에는 기준이 되는 시장금리뿐 아니라 은행의 가산금리 등이 더해지고 각종 우대금리가 빠지기 때문입니다.
3. 금리 1~2%포인트 차이가 왜 무서울까요?
주담대 금리 8%가 부담스러운 이유는 주택담보대출의 금액이 크고 상환기간이 길기 때문입니다. 몇십만원의 차이가 1년, 5년, 10년 이어지면 가계의 소비와 저축 여력까지 바꿀 수 있습니다.
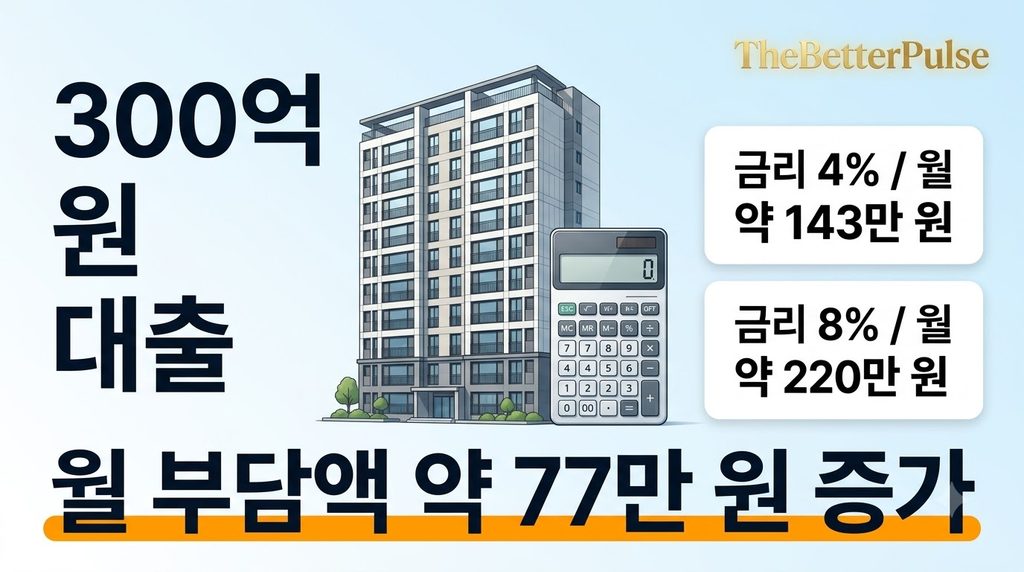
예를 들어 3억원을 30년 동안 원리금균등 방식으로 갚는다고 가정해 보겠습니다. 금리가 연 4%라면 월 상환액은 약 143만원 수준이지만, 연 8%가 되면 약 220만원 수준으로 올라갑니다. 한 달에 약 77만원의 차이가 발생하는 셈입니다.
연간으로 보면 약 924만원입니다. 물론 실제 대출자의 상환액은 대출잔액과 기간, 상환방식, 적용금리에 따라 달라집니다. 하지만 금리 상승이 단순히 금융권의 숫자 변화가 아니라 가정의 생활비 문제라는 점은 분명합니다.
4. 주담대 금리 8% 시대기존 주담대 이용자는 무엇부터 해야 할까요?
이미 주택담보대출을 이용하고 있다면 무조건 다른 대출로 갈아타기보다 현재 계약부터 정확하게 확인하는 것이 우선입니다.
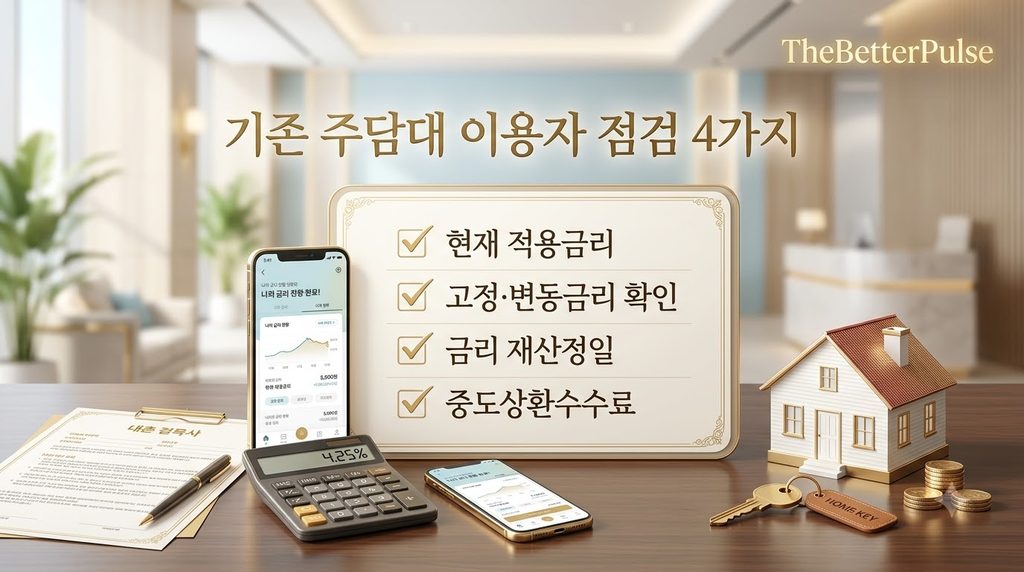
첫 번째로 현재 적용금리를 확인합니다. 두 번째로 고정금리인지 변동금리인지 확인하고, 변동형이라면 어떤 기준금리를 사용하며 언제 금리를 다시 산정하는지도 찾아봅니다.
특히 과거 낮은 금리로 받은 혼합형 주택담보대출의 고정기간이 끝나가는 사람은 더 주의해야 합니다. 고정기간 종료 후 금리 산정방식이 달라지면서 월 상환액이 예상보다 크게 늘어날 수 있기 때문입니다.
여기서 가장 유용한 방법은 앞으로 금리가 0.5%포인트, 1%포인트, 2%포인트 올랐을 때 월 상환액이 얼마나 증가하는지를 미리 계산하는 것입니다. 지금 내는 금액이 아니라 앞으로 낼 수도 있는 금액을 기준으로 생활비를 점검해야 합니다.
5. 주담대 금리 8% 시대기존 대출자는 갈아타기 전에 세 가지를 비교해야 합니다
금리가 오르면 “고정금리로 갈아타야 하나?”라는 생각부터 들 수 있습니다. 하지만 현재 변동형 금리가 고정형보다 낮은 경우도 있기 때문에 무조건 한쪽이 유리하다고 말하기 어렵습니다.
갈아타기를 검토한다면 기존 대출의 중도상환수수료, 새 대출의 실제 적용금리, 남은 대출기간을 함께 비교해야 합니다. 여기에 우대금리가 언제까지 유지되는지도 확인해야 합니다.
예를 들어 새 상품의 표시금리가 조금 낮더라도 중도상환수수료가 크거나 우대조건을 충족하기 어렵다면 실제 절감액은 생각보다 작을 수 있습니다. 반대로 금리 상승 위험을 줄이는 것이 중요한 가정이라면 당장의 낮은 금리보다 앞으로의 월 상환액을 안정시키는 선택이 더 중요할 수도 있습니다.
결국 대환 여부는 “어느 금리가 더 낮은가?”가 아니라 수수료까지 포함해 앞으로 총 얼마를 내게 되는가로 판단해야 합니다.
6. 새로 주담대를 받을 사람은 집값보다 월 상환액을 먼저 봐야 합니다
신규 대출자는 접근 방법을 조금 바꿀 필요가 있습니다. 과거에는 “은행에서 얼마까지 빌려주는가?”가 중요했다면 금리 상승기에는 “나는 매달 얼마까지 안정적으로 갚을 수 있는가?”가 더 중요합니다.
대출한도가 나온다고 해서 그 금액을 모두 빌릴 필요는 없습니다. 주택담보대출은 수십 년 동안 갚아야 하기 때문에 자녀 교육비와 생활비, 노후 준비, 예상하지 못한 지출까지 함께 고려해야 합니다.
특히 지금 적용되는 금리만 기준으로 집을 선택하지 않는 것이 좋습니다. 금리가 1%포인트 더 올라도 감당할 수 있는지, 소득이 일시적으로 줄어도 일정 기간 원리금을 낼 수 있는지를 함께 계산해야 합니다.
따라서 신규 대출자는 집값에서 대출한도를 빼는 방식보다 먼저 가정에서 감당 가능한 월 상환액을 정하고, 그 금액에서 거꾸로 적정 대출 규모와 주택가격을 계산하는 방법이 더 안전합니다.
7. 주담대 금리 8% 시대에 우리가 실제로 해야 할 일
여기가 가장 중요합니다. 금리가 앞으로 몇 퍼센트까지 오를지를 정확하게 예측하는 것은 어렵습니다. 대신 금리가 올라도 우리 가정이 버틸 수 있는 구조는 지금부터 만들 수 있습니다.
기존 대출자라면 오늘 은행 앱이나 대출약정서를 열어 현재 금리와 남은 원금, 금리 재산정일, 중도상환수수료를 확인해 보세요. 그리고 금리가 0.5%포인트, 1%포인트, 2%포인트 올랐을 때 예상 월 상환액을 각각 계산해 보는 것이 좋습니다.
여유자금이 있다면 무조건 투자와 대출상환 중 어느 하나가 정답이라고 생각하지 말고, 대출금리와 자금의 용도, 비상자금 규모를 함께 비교해야 합니다. 대출을 갚느라 현금을 모두 사용한 뒤 예상하지 못한 지출 때문에 다시 높은 금리로 돈을 빌리는 상황도 피해야 합니다.
신규 대출자라면 은행이 허용하는 최대 한도보다 우리 가정이 감당할 수 있는 최대 월 상환액을 먼저 정하는 것이 좋습니다. 여러 은행의 실제 적용금리를 비교하고 고정형과 변동형의 차이뿐 아니라 우대조건과 수수료, 금리 변경주기도 함께 확인해야 합니다.
그리고 기존 대출자와 신규 대출자 모두 최소한 몇 개월의 원리금과 필수생활비를 감당할 수 있는 여유자금을 확보하는 것이 좋습니다. 금리 상승기에 가장 위험한 것은 금리가 몇 퍼센트인지보다 소득과 지출 사이에 여유가 전혀 없는 상태일 수 있기 때문입니다.
8. 결국 우리가 관리해야 하는 것은 금리가 아니라 가계의 체력입니다
주담대 금리 8%라는 숫자는 분명 부담스럽습니다. 하지만 모든 사람에게 당장 8%가 적용되는 것도 아니고, 실제 적용금리는 개인의 조건과 상품에 따라 다릅니다.
그래서 뉴스에 나오는 최고금리를 매일 따라가는 것보다 자신의 대출 구조를 이해하는 것이 먼저입니다. 현재 금리와 재산정일을 확인하고, 금리가 더 올랐을 때의 상환액을 계산하고, 필요하면 대환 가능성을 비교하고, 신규 대출자는 감당 가능한 월 상환액부터 정해야 합니다.
“금리가 어디까지 오를까?”보다 “금리가 어디까지 올라도 우리 집은 버틸 수 있을까?”를 묻는 것이 금리 상승기를 준비하는 가장 현실적인 출발점입니다.
※ 이 글은 2026년 9월 2일 현재 공개된 한국은행 자료와 금융권 관련 보도를 바탕으로 작성한 일반적인 금융정보입니다. 주담대 금리 8%는 모든 차주에게 현재 적용되는 금리가 아니라 향후 일부 상품의 금리 상단이 도달할 가능성에 관한 전망입니다. 실제 적용금리와 대출한도, 상환액, 중도상환수수료는 금융회사와 개인의 신용도, 담보가치, 대출기간 및 상품에 따라 달라집니다. 대환이나 신규 대출 등 중요한 금융 결정을 내리기 전에는 해당 금융회사의 실제 조건을 확인하시기 바랍니다.
금융위원회가 청년미래보금자리론을 발표하자 SNS와 뉴스 댓글에 이런 반응이 쏟아졌습니다. 비아파트(오피스텔·빌라)만 대상이라는 것에 대한 불만입니다.
이해합니다. 청년 10명 중 8명이 첫 주택으로 아파트를 원한다는 조사 결과도 있습니다. 서울에서 “빌라에서 살래”라고 먼저 말하는 사람은 많지 않습니다.
하지만 잠깐, 현실을 직시해봅시다. 서울 아파트 평균 매매가는 12억 원대입니다.
연소득 7,000만 원인 청년이 12억 아파트를 살 수 있나요?
DSR 규제( Debt Service Ratio:채무자의 연간 소득에서 각종 금융 부채의 연간 원리금 상환액이 차지하는 비율)에 막혀서 대출 자체가 불가능합니다.
그렇다면 선택은 두 가지입니다.
월세를 내며 평생 남의 집에 살 것인가, 아니면 비아파트라도 내 집을 만들고 아파트로 갈아탈 것인가.
오늘은 이 정책에 대해서 비판에 그치지 않고, 똑똑하게 활용하는 방법과 비 아파트에서 아파트로 가는 구체적인 갈아타기 전략을 분석합니다.
1. 무엇이 문제라는 건가?
청년미래보금자리론 한눈에 보기
👤 대상: 만 39세 이하 생애최초 무주택 청년 💰 소득: 연소득 7,000만 원 이하 🏠 주택: 4억 원 이하, 85㎡ 이하 비아파트 (오피스텔·빌라) 📊 LTV: 수도권 70%, 비수도권 80%! 💵 월 부담: 2억 대출 시 약 85만 원 (30년 만기, 연 3%) ⏰ 공급: 연간 3조 원 × 2년 한시
왜 불만인가?
⚠ 청년 10명 중 8명이 첫 주택으로 아파트 선호 ⚠ 비아파트 자가 비율 4.5%에 불과 ⚠ 빌라·오피스텔은 거래가 어려워 환금성이 떨어짐 ⚠ “아파트에 살지 말라는 거냐” — SNS 반응 ⚠ JTBC 인터뷰: “아파트가 포함되는 정책이 나왔으면 좋겠습니다”
비판은 충분히 이해됩니다. 하지만 비판에서 멈추면 현실은 바뀌지 않습니다. 질문을 바꿔봅시다.
“아파트를 못 사게 하는 정책”인가, 아니면 “아파트로 가는 첫 번째 계단”인가?
2. 현실을 직시하자 — 아파트를 당장 살 수 있나?
아파트를 원하는 마음은 당연합니다.
하지만 원한다고 살 수 있는 것이 현실인가요?
냉정한 숫자
🏠 서울 아파트 평균 매매가: 약 12억 원 🏠 수도권 4억 이하 아파트: 거의 없음 💰 연소득 7,000만 원 청년이 12억 아파트? → DSR 막힘 💰 30% 자기자금 필요 = 3.6억 현금 → 어디서?
결론: 아파트를 원하지만 현실적으로 살 수 없는 상황
그렇다면 선택지는 세 가지입니다.
청년 앞에 놓인 3가지 길
길 A: 아파트 살 돈이 모일 때까지 월세로 산다 → 5년간 4,800만 원 증발(월세)
길 B: 비아파트라도 내 집을 만들고, 자산을 키워 아파트로 갈아탄다 → 내 자산 형성
길 C: 부모님 도움을 받는다 → 모든 가정이 가능한 선택은 아님(증여세 납부)
정부도 아파트가 안 된다는 걸 모르는 게 아닙니다. 현실적으로 가능한 첫 단추를 만든 것입니다. 그리고 2년 후 아파트 확대 적용도 검토하겠다고 이미 밝혔습니다.
3. 월세 80만 원 vs 원리금 85만 원 — 5년 후 누가 웃을까?
가장 중요한 질문입니다. 같은 돈을 내는데, 5년 뒤 결과가 완전히 다릅니다.
월세 80만 원 × 5년 = 4,800만 원
5년간 집주인에게 낸 돈: 4,800만 원 5년 뒤 내 자산: 0원 5년 뒤 상황: 여전히 남의 집, 또 월세 계약 갱신
→ 4,800만 원은 영원히 사라진 돈
원리금 85만 원 × 5년 = 내 집 + 자산 형성
5년간 낸 돈: 약 5,100만 원 (원리금 합계) 이 중 원금 상환: 약 2,400만 원 → 내 자산으로 쌓임! 5년 뒤 상황: 내 집 보유 + 원금 2,400만 원 자산
→ 같은 돈인데 하나는 사라지고, 하나는 내 자산이 된다
비아파트 가격이 오르면? 떨어지면?
3억 원 비아파트 5년 시나리오
시나리오 A (10% 상승): 3억 → 3.3억 = 시세차익 3,000만 원 + 원금 상환 2,400만 원 = +5,400만 원 자산!
시나리오 B (변동 없음): 3억 유지 = 원금 상환 2,400만 원 = +2,400만 원 자산
시나리오 C (10% 하락): 3억 → 2.7억 = -3,000만 원 + 원금 상환 2,400만 원 = -600만 원
단순 비교에서는 주택가격이 10% 하락하더라도 원금 상환분이 일부 자산으로 남습니다. 다만 실제 결과는 대출이자, 취득·보유·매도 비용, 주택가격 변동 등을 함께 고려해야 합니다.
4. 갈아타기 전략 — 비아파트에서 아파트로 가는 5단계 로드맵
여기가 이 글의 핵심 중의 핵심입니다. 비아파트에 사는 것이 끝이 아닙니다. 아파트로 가는 징검다리로 쓰는 것입니다.
정부가 이미 발표한 혜택 (중요!!)
✅ 비아파트 → 아파트 이동 시 생애최초 우대 혜택 유지! ✅ 청약 혜택도 유지! ✅ 2년 후 아파트 확대 적용 검토 중
즉, 비아파트를 먼저 매입하더라도 일부 생애최초·청약 관련 혜택을 이어갈 수 있도록 설계됐습니다. 이를 활용해 자산을 형성하면서 향후 아파트 갈아타기를 준비하는 하나의 선택지로 볼 수 있습니다..
비아파트 → 아파트 갈아타기 5단계
1단계: 청년미래보금자리론으로 비아파트 매입 (LTV 80%, 월 85만 원)
2단계: 3~5년 거주하며 원금 상환 + 자산 형성 + 신용 관리
3단계: 비아파트 매도 (시세차익 or 최소 원금 회수)
4단계: 청약 or 아파트 매입 (생애최초 우대 유지! LTV 우대!)
5단계: 아파트 입주 — 월세 탈출 완성!!
갈아타기 시 체크 포인트
✔ 중도상환수수료: 대출 실행 시점의 상품 별 조건 확인 ✔ 양도소득세: 1주택자 비과세 요건 확인 ✔ 비아파트 매도 시점: 시장 상황 보면서 판단 → 급하게 팔지 않기 ✔ 아파트 매수 타이밍: 정부 정책 변화 모니터링 → 아파트 확대 적용 시점 주시
5. 정부 정책의 큰 그림 — 왜 비아파트부터인가?
정부가 아파트를 빼고 비아파트만 넣은 것에는 정책적 이유가 있습니다.
정부의 3단계 전략
1단계 (지금): 비아파트 공급 활성화 → 침체된 빌라·오피스텔 시장 살리기 + 청년 자가 진입 기회 제공
2단계 (2년 후 검토): 비아파트 → 아파트 갈아타기 지원 → 생애최초 우대 유지 + 아파트 확대 적용 여부 결정
3단계 (장기 가능성): 아파트까지 지원 범위 확대 검토 → 시장 안정화 확인 후 단계적 확대
왜 처음부터 아파트를 넣지 않았나?
정부의 딜레마
-. 아파트까지 넣으면 → 대출 수요 폭발 → 집값 자극 우려 -. 현재 가계대출 총량 관리 중 → 아파트까지 풀면 규제 기조 무너짐 -. 비아파트 시장은 침체 중 → 여기를 먼저 살려야 전체 주거 사다리 작동
즉, “아파트에 살지 말라”가 아니라 “아파트 시장을 자극하지 않으면서 청년의 첫 집을 만들어주자”는 전략
선진국도 첫 집은 아파트가 아니다
해외에서는 다양한 형태의 주택이 첫 집 선택지가 되기도 합니다
미국, 영국, 독일, 일본 등에서는 국가별 주거 환경과 제도에 따라 다양한 형태의 소형 주택이 첫 주택 선택지로 활용되기도 합니다. 이후 소득과 자산 상황에 따라 더 큰 주택으로 이동하는 경우도 있습니다.
한국에서는 첫 집으로 아파트를 선호하는 경향이 강합니다. 그러나 주거비와 소득 수준을 고려하면 비아파트를 포함한 다양한 주거 선택지도 함께 살펴볼 필요가 있습니다.
📊 핵심 시각
비판은 쉽습니다.“아파트 안 되잖아!” 한 줄이면 됩니다.
하지만 대안 없는 비판은 현실을 바꾸지 못합니다.
냉정하게 봅시다. 연소득 7,000만 원 청년이 12억 아파트를 살 수 있나요? 없습니다. 그렇다면 선택은 두 가지뿐입니다.
월세로 평생 남의 집에 살 것인가, 비아파트라도 내 집을 만들고 아파트로 갈아탈 것인가.
월세 80만 원은 5년이면 4,800만 원이 사라집니다. 원리금 85만 원은 5년이면 2,400만 원의 자산이 쌓입니다. 같은 돈인데 결과가 완전히 다릅니다.
정부도 이것이 완벽한 정책이라고 말하지 않았습니다.
비아파트부터 시작하고, 2년 후 아파트 확대를 검토하겠다고 했습니다.
생애최초 우대와 청약 혜택은 유지됩니다.
이 정책을 “아파트 못 사게 하는 정책”으로 볼 것인가, “아파트로 가는 첫 번째 계단”으로 볼 것인가. 그 시각의 차이가 5년 뒤 자산의 차이를 만듭니다.
※ 본 글은 특정 부동산이나 금융상품의 매수를 권유하는 것이 아닙니다. 비아파트 투자에는 환금성, 시세 변동, 관리비 등의 리스크가 있으며, 개인의 재정 상황에 따라 결과가 달라질 수 있습니다. 대출과 매매 결정은 반드시 전문가와 상의하시기 바랍니다. The Better Pulse의 독자적 분석입니다.
책임 안내 이 글은 공개된 자료를 바탕으로 한 필자의 개인적이고 주관적인 견해이며 정보 제공 목적입니다. 대출·지원·연금 조건은 기관별로 다르고 바뀔 수 있으므로 신청 전에 해당 기관의 최신 공고를 확인해야 합니다. 최종 판단과 그 결과에 대한 책임은 독자 본인에게 있습니다.
1인 가구와 사회초년생이 월세 수준의 원리금을 부담하며 집을 살 수 있는 청년미래보금자리론, 전세와 월세를 동시에 보증받는 결합보증 상품, 그리고 청년특례 전세대출 확대까지. 자가·반전세·전세를 아우르는 파격적인 정책입니다.
지난주까지 대출 규제 핀셋 완화, 장기보유특별공제 개편 소식을 전해드렸는데, 오늘 발표는 그 연장선에서 청년 실수요자에게 직접 혜택이 가는 구체적인 상품이 나온 것입니다.
1. 청년미래보금자리론 — 월 85만 원으로 내 집 마련?
가장 주목할 상품입니다. 월세 수준의 원리금으로 내 집을 살 수 있는 대출이 나옵니다.
청년미래보금자리론 핵심 요약
👤 대상: 만 39세 이하 생애최초 주택구입 청년
💰 소득 요건: 연소득 7,000만 원 이하 (신혼부부는 부부 중 1인 기준)
🏠 대상 주택:4억 원 이하, 전용 85㎡ 이하 비아파트 (아파트는 기존 일반 보금자리론 이용)
📊 LTV: 수도권·규제지역 70%, 그 외 80%
⏰ 공급 규모: 연간 3조 원 × 2년간 한시 공급
🏢 오피스텔: 포함 추진 (하반기 주택금융공사법 개정 예정)
월 85만 원이면 진짜 월세 수준?
금융위 시뮬레이션
대출금 2억 원 / 30년 만기 / 연 3.0% 금리
→ 월 원리금 상환액: 약 85만 원
타 아파트 평균 월세: 약 80만 원
→ 월세와 거의 같은 금액으로 내 집 마련 가능!
* 실제 적용 금리는 향후 확정 예정
핵심 포인트: 월세 80만 원을 내면 그 돈은 사라집니다. 하지만 같은 85만 원을 원리금으로 내면 내 집이 생깁니다. 이것이 이 정책의 가장 큰 의미입니다.
2. 전세+월세 결합보증 — 반전세 청년을 위한 신상품
두 번째 상품은 반전세로 거주하는 청년을 위한 것입니다. 2027년 1월 출시 예정.
현재의 문제
지금은 전세대출 보증과 월세대출 보증 중 하나만 선택 가능 반전세(보증금 + 월세)로 사는 청년은 둘 다 필요한데 하나만 보증받을 수 있음
바뀌는 것
✅ 전세 + 월세 두 대출 모두 보증 가능!
✅ 월세대출: 매달 자동 실행 → 마이너스통장 방식으로 변경 (필요한 만큼만 인출)
👤 대상: 만 39세 이하 무주택 청년, 연소득 7,000만 원 이하
💰 한도: 임차보증금 90% 이내, 최대 2억 원 (신혼·유자녀: 최대 3억 원)
🛡️ 보증비율:100%!
📊 공급 규모: 연간 4조 5,000억 원
🏘️ 지방·저소득: 이자 이차보전 (2년 한시)
3. 청년특례 전세대출 확대 — 10월부터
기존에 있던 청년특례 전세대출도 10월부터 대폭 확대됩니다.
뭐가 바뀌나?
연령: 만 34세 이하 → 만 39세 이하로 확대!
소득: 부부합산 7,000만 원 → 부부 중 1인 7,000만 원 이하로 완화
한도: 임차보증금 90%, 최대 2억 원 (신혼·유자녀: 최대 3억 원)
핵심 변화: 34세까지만 “청년”으로 보던 기준이 39세까지 넓어졌습니다. 30대 후반 사회초년생이나 늦깎이 직장인도 혜택을 받을 수 있게 됐습니다.
4. 추가 발표 — 대출 규제 보완 3가지
① 이주비·중도금 대출 별도 관리
하반기부터 재건축·재개발 이주비와 신축단지 중도금·잔금대출을 가계대출 총량관리에서 별도로 관리합니다. 총량 규제 때문에 신축 입주자가 잔금대출을 못 받는 문제를 줄이기 위한 조치입니다.
② DSR 장래소득 인정 확대
8월 31일부터 금융회사는 무주택 청년이 주담대를 신청하면 장래소득 인정기준 적용 가능 여부와 대출한도를 반드시 안내해야 합니다.
예시: 연소득 4,000만 원 / 만 30세 / DSR 40% 적용 시 장래소득 인정하면 → 30년 만기 주담대 한도 약 12.5% 증가!
③ 보금자리론 결혼 페널티 완화
10월부터 신혼부부 소득 요건이 바뀝니다.
현재: 미혼 7,000만 원 / 신혼 부부합산 8,500만 원 → 결혼하면 오히려 불리해지는 “결혼 페널티”
10월 이후: 부부합산 8,500만 원 이하 또는 부부 중 1인 7,000만 원 이하 → 결혼 페널티 완화!
④ 미성년 상속 주택 보유자 구제
미성년자일 때 주택 지분을 상속받는 등 불가피한 사유로 주택을 보유했던 사람도 여신심사위원회 심사를 거쳐 생애최초 LTV 우대를 받을 수 있도록 개선됩니다.
5. 나는 해당될까? — 대상자 체크
내가 해당하는지 확인하세요!
✔ 만 39세 이하 무주택자 → 3종 세트 모두 검토! ✔ 연소득 7,000만 원 이하 → 소득 요건 충족 ✔ 생애최초 주택구입 → 청년미래보금자리론 확인 ✔ 반전세 거주 중 → 결합보증 (2027년 1월~) 대기 ✔ 전세 거주 중 → 청년특례 전세대출 (10월~) 확인 ✔ 신혼부부 → 결혼 페널티 완화 (10월~) 확인 ✔ 30대 후반 → 34세 → 39세 확대! 새로 대상 됨
The Better Pulse Insight
📊 핵심 시각
지난주 대출 규제 핀셋 완화, 장기보유특별공제 개편을 분석했습니다. 그리고 오늘, 그 핀셋이 구체적인 상품으로 나왔습니다.
월세 85만 원 = 내 집 원리금 85만 원.
같은 돈인데 하나는 사라지고, 하나는 내 자산이 됩니다. 이것이 이 정책의 핵심 메시지입니다.
물론 주의할 점도 있습니다. 비아파트 중심이라 아파트 매수에는 직접 적용되지 않고, 4억 이하라는 가격 제한, 2년 한시 운영이라는 한계도 있습니다.
하지만 청년 연령을 39세까지 확대하고, 결혼 페널티를 완화하며, 장래소득까지 인정하는 방향은 분명한 진전입니다.
책임 안내 이 글은 공개된 자료를 바탕으로 한 필자의 개인적이고 주관적인 견해이며 정보 제공 목적입니다. 대출·지원·연금 조건은 기관별로 다르고 바뀔 수 있으므로 신청 전에 해당 기관의 최신 공고를 확인해야 합니다. 최종 판단과 그 결과에 대한 책임은 독자 본인에게 있습니다.
한국은행이 3년 6개월 만에 기준금리를 올렸습니다. 연 2.5%에서 연 2.75%로. 그 여파로 5대 시중은행 주담대 고정금리가 최고 연 7.54%를 돌파했습니다. 8%가 코앞입니다. 변동금리도 7%대 진입을 앞두고 있고, 국민은행은 주담대 한도를 6억에서 3억으로 절반을 잘랐습니다. 신한은행은 아예 신규 대출 접수를 중단했습니다.
상황이 이런데 집은 사야 하고, 잔금은 치러야 합니다. 대출 규제 시대를 살아가는 실수요자를 위해, 은행별 금리 현황부터 갈아타기 전략, 정책 대출 활용법, 금리 하락 시 대비책까지 완벽 가이드를 만들었습니다.
1. 지금 주담대 금리, 정확히 얼마인가?
고정금리 — 8%가 코앞이다
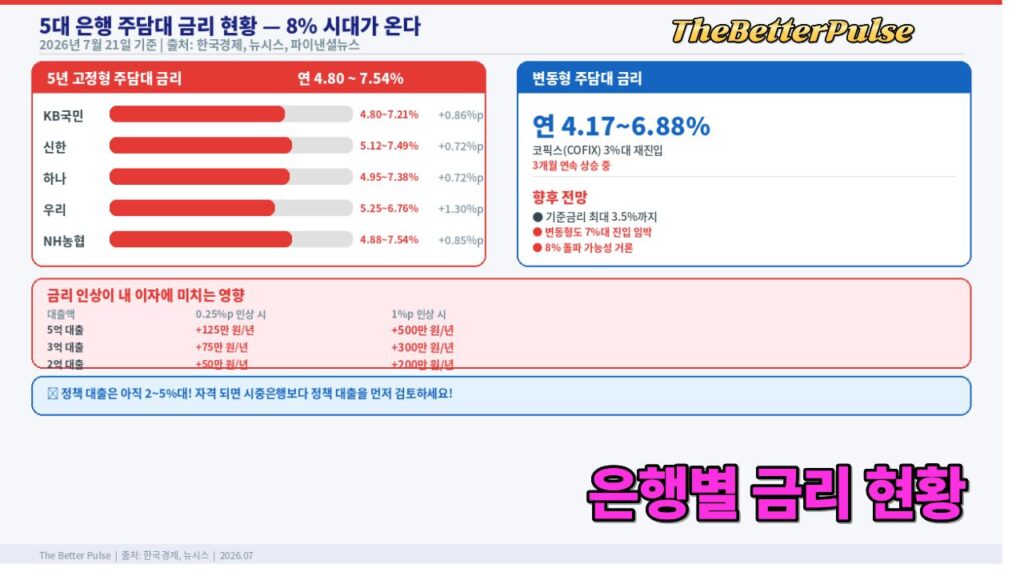
7월 21일 기준, 대출 금리는 5대 시중은행의 5년 고정형 주담대 금리 연 4.80~7.54%입니다. 올해 초(연 4.26~6.69%)와 비교하면 상단이 0.85%포인트 올랐습니다. 이 추세가 이어지면 8%대 진입은 시간문제입니다. 고정형 주담대가 8%를 넘으면 2023년 1월 이후 처음입니다.
변동금리 — 7%대 진입 임박
변동형 주담대 금리도 현재 연 4.17~6.88%입니다. 변동금리의 기준이 되는 코픽스(COFIX)가 1년 5개월 만에 다시 3%대로 올라섰고, 3개월 연속 상승 중입니다. 조만간 변동형도 7%를 넘을 전망입니다.
금리 인상이 내 이자에 미치는 영향
💰 변동형 주담대 5억 원 대출 시: → 금리 0.25%p 오를 때마다 → 연간 이자 +125만 원 증가
💰 변동형 주담대 3억 원 대출 시: → 금리 0.25%p 오를 때마다 → 연간 이자 +75만 원 증가
💰 기준금리 3.5%까지 오르면 (한은 전망): → 추가 0.75%p 인상 → 5억 대출 기준 연간 이자 +375만 원
2. 은행별 대출 한도 — 문이 닫히고 있다
5대 은행 대출 한도 현황
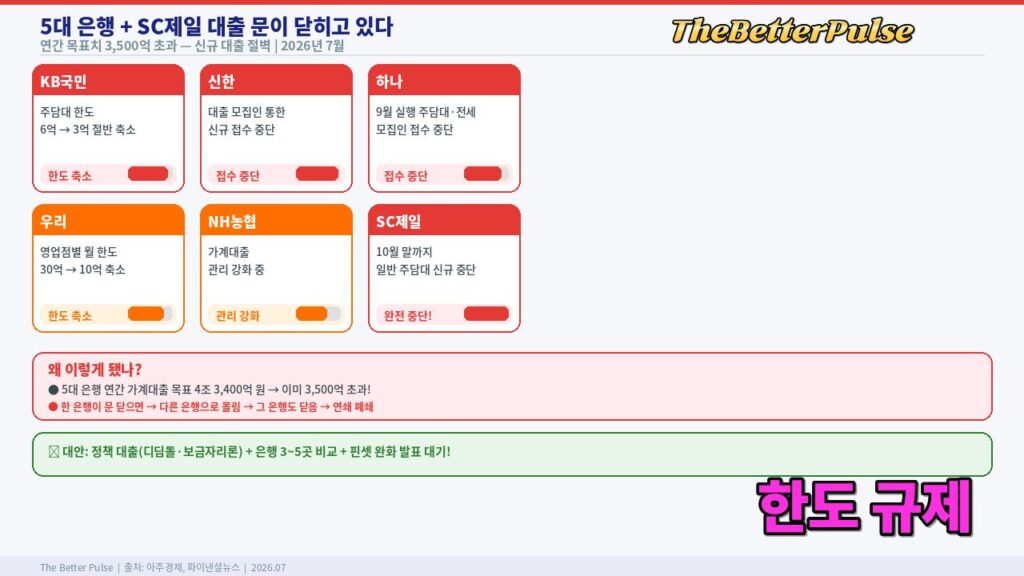
금리만 오르는 게 아닙니다. 은행들이 가계대출 총량 관리를 위해 대출 문 자체를 닫고 있습니다. 5대 은행의 올해 가계대출 증가 목표치 약 4조 3,400억 원을 이미 3,500억 원 초과했기 때문입니다.
은행별 대출 규제 현황 (2026년 7월)
🏦 KB국민은행: 주담대 한도 6억 → 3억으로 절반 축소
🏦 신한은행: 대출 모집인 통한 신규 대출 접수 중단
🏦 하나은행: 9월 실행 예정 주담대·전세대출 모집인 접수 중단
🏦 우리은행: 영업점별 월 취급 한도 30억 → 10억으로 축소
🏦 SC제일은행:10월 말까지 일반 주담대 신규 신청 중단
사실상 1금융권에서 새로 주담대를 받기가 극도로 어려운 상황입니다. 한 은행이 문을 닫으면 수요가 다른 은행으로 몰리고, 그 은행도 닫는 연쇄 반응이 일어나고 있습니다.
대출 금리 앞으로 더 오를까?
안타깝지만 당분간 더 오를 가능성이 높습니다.
금리 추가 인상 전망
📌 한은 기준금리: 현재 2.75% → 최대 3.5%까지 인상 가능 (내년까지) 📌 은행채 5년물: 연 4.478% (올해 최고치 경신 중) 📌 코픽스: 3개월 연속 상승, 3%대 재진입 📌 은행들: 우대금리 축소 + 가산금리 인상 지속
→ 주담대 8%, 신용대출 7% 시대가 올 수 있다
3. 이미 대출 받은 사람 — 지금 해야 할 것
변동금리 대출자 — 인상분 미리 계산하기
변동형 대출을 쓰고 있다면, 금리가 바뀔 때마다 이자가 얼마나 늘어나는지 미리 계산해야 합니다. 한국은행이 기준금리를 3.5%까지 올릴 수 있다고 시사한 만큼, 최악의 시나리오까지 대비하세요.
변동금리 대출자 체크리스트
✅ 현재 내 금리 정확히 확인 — 은행 앱에서 바로 조회 가능 ✅ 금리 0.25%p 인상 시 월 이자 변동액 계산 — 네이버 대출 이자 계산기 활용 ✅ 금리 1%p 인상 시나리오까지 준비 — 감당 가능한지 확인 ✅ 원리금 상환액이 월 소득의 40%를 넘지 않는지 점검 (DSR 기준) ✅ 비상자금 최소 6개월치 생활비 확보해두기
갈아타기 전략 — 타이밍이 전부다
변동금리에서 고정금리로, 또는 더 낮은 금리 상품으로 ‘대환대출(갈아타기)’를 고려할 수 있습니다. 하지만 타이밍과 비용을 꼼꼼히 따져야 합니다.
갈아타기 핵심 체크포인트
① 중도상환수수료 확인: 보통 대출 후 3년 이내 갈아타면 잔액의 1~1.5% 수수료 발생. 3억 대출이면 최대 450만 원. 수수료 면제 시점까지 기다리는 것이 유리할 수 있음.
② 고정 vs 변동 판단 기준: 금리가 더 오를 것 같으면 → 고정금리로 갈아타기 (이자 확정) 금리가 곧 내릴 것 같으면 → 변동금리 유지 (하락 혜택) 지금은? → 추가 인상 가능성이 높으므로 고정금리가 안전
③ 대환대출 플랫폼 활용: 은행연합회 주담대 금리비교 사이트(portal.kfb.or.kr), 핀다, 뱅크샐러드 등에서 은행별 금리를 한눈에 비교 가능.
④ 정책 대출로 갈아타기: 소득·주택 요건 충족 시, 시중은행 대출 → 아낌e보금자리론(연 4.9~5%대)으로 갈아타면 금리를 2%p 이상 절약 가능!
금리 하락 시 대비책
지금은 금리가 오르고 있지만, 경기가 둔화되면 한은이 다시 금리를 내릴 수 있습니다. 그때를 대비한 전략도 미리 준비해야 합니다.
금리 하락 시 활용 전략
📌 고정금리 대출자: 금리 하락 후 중도상환수수료 면제 시점에 변동형 또는 더 낮은 고정형으로 갈아타기
📌 변동금리 대출자: 자동으로 이자 부담 감소 → 추가 상환 여력을 원금 갚기에 투입
📌 신규 대출 예정자: 금리 하락 시점에 맞춰 대출 실행 → 지금은 현금 확보에 집중
📌 혼합형 전략: 대출의 일부는 고정(안전), 일부는 변동(하락 수혜) → 리스크 분산
4. 대출 받을 예정인 사람 — 정책 대출이 답이다
시중은행 vs 정책 대출 금리 비교
시중은행 주담대가 7.5%를 넘긴 지금, 정책 대출 상품은 아직 5%대입니다. 금리 차이가 무려 2~3%포인트. 3억 원 대출 기준으로 연간 이자 차이가 600~900만 원입니다. 자격 요건만 충족되면 정책 대출을 쓰지 않을 이유가 없습니다.
주요 정책 대출 상품 총정리 (2026년 7월 기준)
🏠 1. 디딤돌 대출 금리: 연 2.15~3.0% (시중은행의 1/3 수준!) 한도: 최대 2억 원 (2026 하반기 축소됨, 이전 2.5억) 대상: 부부합산 연소득 6천만 원 이하, 무주택 세대주 만기: 최장 30년 조건: 5억 원 이하 주택
🏠 2. 아낌e보금자리론 금리: 연 4.9~5.2% (고정금리, 시중 대비 2%p 저렴) 한도: 최대 3.6억 원 대상: 연소득 7천만 원 이하, 무주택자 만기: 10~50년 선택 가능 특징: 온라인 전용 → 금리 우대 / 7월부터 5%대 진입 (주의)
🏠 3. 신생아 특례 대출 금리: 연 1.6~3.3% (가장 낮음!) 한도: 최대 5억 원 대상: 출산 2년 이내 가구 특징: 소득 요건 완화, 더 많은 가구 신청 가능
🏠 4. 청년 전용 버팀목 (전세대출) 금리: 연 1.5~2.1% 한도: 최대 2억 원 대상: 만 19~34세 무주택 청년 특징: 전세 자금 마련 시 최우선 검토 상품
🏠 5. 신혼부부 전용 디딤돌 금리: 연 1.85~2.7% 한도: 최대 4억 원 대상: 혼인 7년 이내, 부부합산 연소득 8.5천만 원 이하
핵심 포인트: 시중은행 주담대 7.5% vs 디딤돌 2.15% → 금리 차이 최대 5%포인트. 3억 원 30년 대출 시 총 이자 차이가 수천만 원에 달합니다. 자격이 되면 반드시 정책 대출을 먼저 검토하세요.
정책 대출 신청 방법
정책 대출 신청 경로
디딤돌·버팀목: 주택도시기금 홈페이지 (nhuf.molit.go.kr) 또는 기금 수탁은행(우리·국민·신한·하나·농협) 영업점 방문
아낌e보금자리론: 한국주택금융공사 홈페이지 (hf.go.kr) → 온라인 전용
신생아 특례: 주택도시기금 홈페이지 → 출생증명서 등 추가 서류 필요
💡 팁: 정책 대출도 은행마다 심사 기준이 미세하게 다릅니다. 한 곳에서 거절당했다고 포기하지 말고 최소 3곳 이상 신청해보세요.
5. 무주택자의 슬기로운 정책 활용 — 7가지 실전 전략
전략 1 — 정책 대출 자격 먼저 만들기
정책 대출은 소득 요건이 핵심입니다. 부부합산 연소득이 기준을 약간 초과한다면, 퇴직연금 추가 납입, 개인연금 가입 등으로 과세 소득을 줄여 자격을 만들 수 있습니다. 합법적인 절세 전략이 곧 대출 전략입니다.
전략 2 — 핀셋 완화 대상 확인하고 기다리기
어제·오늘 분석한 것처럼 정부가 청년·신혼·생애최초·40-50대 무주택자까지 핀셋 완화를 넓히고 있습니다. 8월 중 세부 방안이 나올 예정이므로, 급하지 않다면 발표를 기다렸다가 유리한 조건으로 대출받는 것이 현명합니다.
전략 3 — 은행 3~5곳 동시 비교
같은 대출 규제 아래에서도 은행마다 금리, 한도, 접수 가능 여부가 다릅니다. 국민은행이 한도를 줄였지만, 농협은 아직 여유가 있을 수 있습니다. 은행연합회 금리비교 사이트, 핀다, 뱅크샐러드를 반드시 활용하세요.
전략 4 — 혼합 대출 전략
한 가지 대출 상품만 쓸 필요 없습니다. 예를 들어 디딤돌 대출 2억( 대출금리 연 2.5%) + 시중은행 주담대 1억(대출 금리 연 6%)으로 조합하면, 전체 3억 원의 평균 금리가 약 3.7%가 됩니다. 시중은행만 쓸 때(6~7%)보다 훨씬 유리합니다.
전략 5 — 취득세 감면 꼭 챙기기
생애최초 주택구입자는 취득세 최대 200만 원 감면을 받을 수 있습니다. 12억 원 이하 주택이 대상입니다. 지자체별 추가 감면도 있으니 관할 구청에 반드시 문의하세요. 200만 원이면 이사 비용이 해결됩니다.
전략 6 — 청약통장 해지하지 말기
현금이 급하다고 청약통장을 해지하면 되돌릴 수 없습니다. 대신 예적금 담보대출을 활용하세요. 청약통장을 유지하면서 담보로 돈을 빌릴 수 있습니다. 금리도 시중 대출보다 낮은 경우가 많습니다.
전략 7 — 종전 규정 적용 강력 요구
이번 대토론회에서 금융위원장이 명확히 밝혔습니다. 규제 강화 전에 입주자 모집공고가 난 단지는 종전 규정을 적용해야 한다고. 해당되시는 분은 은행에 강력히 요구하시고, 거절당하면 금융감독원 민원(1332)을 넣으세요. 정부가 은행을 점검하겠다고 약속한 상태입니다.
6. 정부가 금리 대신 내놓을 수 있는 대안 정책은?
금리를 안 내리면 뭘 할 수 있나?
한은이 물가 관리를 위해 대출 금리를 쉽게 내리지 못하는 상황에서, 정부가 대신 활용할 수 있는 대안 정책들이 있습니다.
금리 인하 없이 실수요자를 돕는 방법
① 총량 규제 유연화: 실수요자 대출을 총량에서 제외 (이미 검토 중)
② 정책 대출 한도 확대: 디딤돌 한도 2억 → 재확대, 보금자리론 한도 상향
③ LTV·DTI 우대: 실수요자에 한해 LTV 80% 적용 (현재 70%)
④ 공급자 금융 확대: 건설 PF 지원으로 신규 주택 공급 촉진
⑤ 세제 혜택 강화: 생애최초 취득세 감면 확대, 양도세 비과세 요건 완화
⑥ 여신심사위원회 도입: 은행별 예외 상황 종합 심사 후 대출 허용
이 중 ①, ④, ⑥은 이미 구체적 검토 단계에 들어간 상태입니다. 8월 중 세부 방안이 나올 가능성이 높습니다.
The Better Pulse Insight
📊 핵심 시각
주담대 금리 7.5% 돌파, 8%가 코앞. 은행 문은 닫히고 있고, 대출 규제는 더 강해지고 있습니다.
하지만 동시에 정부는 핀셋 완화를 넓히고, 정책 대출은 아직 2~5%대를 유지하고 있습니다. 위기 속에 기회가 있습니다.
시중은행에만 매달리지 마세요. 정책 대출을 먼저 검토하고, 은행 3~5곳을 비교하고, 혼합 전략을 쓰고, 핀셋 완화 발표를 기다리세요.
그리고 무엇보다 내 상환 능력을 넘어서는 대출은 절대 하지 마세요. 집은 중요하지만, 이자에 짓눌리는 삶은 더 위험합니다.
이 글은 어제(7/27) 포스팅한 ‘대출 규제 핀셋 완화 온다‘ 분석의 후속편입니다. 7월 27일 국무총리 주재 부동산 정책 대토론회 결과를 반영하여 추가 분석했습니다.
어제 대출 규제 핀셋 완화 검토 소식을 전해드렸습니다.
그런데 하루 만에 후속 조치가 이어졌습니다.
대출 규제가 다시 한 번 변화하고 있습니다. 정부는 사전청약 당첨자 보호와 40·50대 무주택자 지원 확대까지 검토하기 시작했습니다.
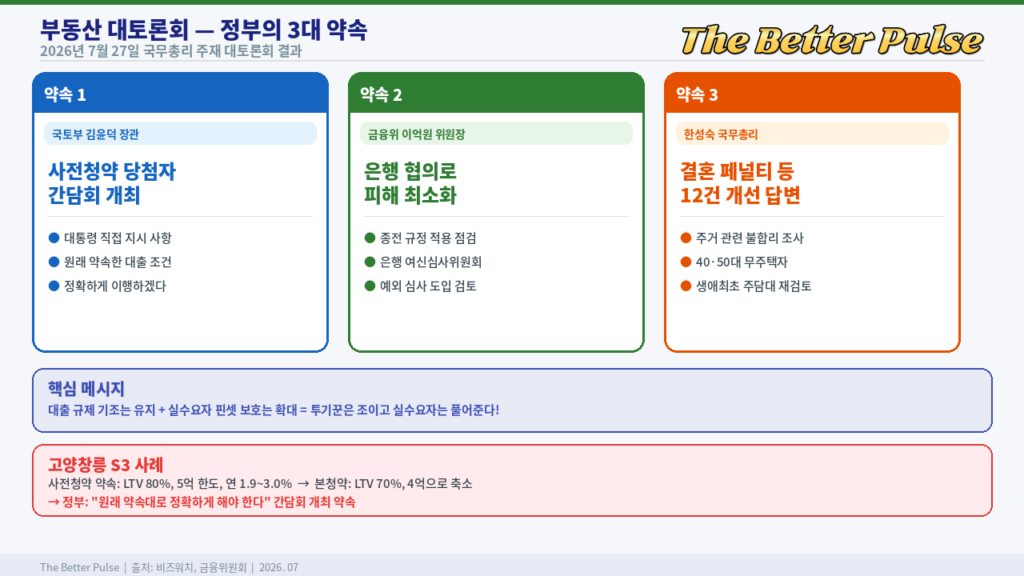
7월 27일 한성숙 국무총리 주재로 열린 부동산 정책 국민 대토론회에서 사전청약 당첨자 보호와 잔금 대출 문제에 대한 구체적인 해결 약속이 나왔습니다.
이억원 금융위원장은 은행과 빠른 협의를 통해 피해가 없게 하겠다고 강조했고, 국토부는 사전청약 당첨자와 간담회를 열겠다고 밝혔습니다.
더 중요한 것은 40·50대 무주택자를 위한 생애최초 주택담보대출 조건까지 검토하겠다는 발언이 나온 것입니다. 대출 규제의 큰 틀은 유지하되, 실수요자 보호의 범위가 청년·신혼을 넘어 전 연령 무주택자로 확대되고 있는 흐름입니다.
오늘은 대토론회에서 나온 핵심 내용, 사전청약 당첨자가 알아야 할 것, 그리고 무주택자들이 정부 정책을 슬기롭게 활용하는 구체적인 방법까지 정리합니다. 집을 사야 하는 분이라면 끝까지 읽어주세요.
1. 대출 규제, 대토론회에서 무슨 일이 있었나?
사전청약 당첨자의 절박한 호소
이번 대토론회에서 가장 뜨거운 이슈는 사전청약 당첨자들의 대출 문제였습니다. 뉴홈 사전청약 비상대책위원장이 직접 나서서 정부에 호소했습니다.
대표적인 사례가 고양창릉 S3블록입니다. 사전청약 당시 정부가 약속한 조건과 본청약에서 실제로 제시된 조건이 크게 달랐던 것입니다.
고양창릉 S3블록 — 약속 vs 현실
사전청약 약속 (이전 정부): ✅ 금리: 연 1.9~3.0% 고정금리 ✅ 만기: 최장 40년 ✅ LTV: 80% ✅ 한도: 최대 5억 원
본청약 현실 (현재): ❌ 한도: 4억 원으로 축소 ❌ LTV: 70%로 축소 ❌ 금리·대출 기간: 입주 시점 디딤돌 대출 조건 적용
→ 정부가 약속한 조건이 바뀌면서 당첨자들이 잔금을 마련하지 못하는 사태 발생
정부의 대응 — 세 가지 약속
이에 대해 정부는 구체적인 조치를 약속했습니다.
정부의 3대 약속
약속 1 — 국토부 김윤덕 장관: “사전청약 당첨자 보호는 대통령이 직접 지시한 사항. 당첨자와 간담회를 열겠다.“
약속 2 — 금융위 이억원 위원장: “은행과 빠른 협의를 통해 피해가 없게 하겠다. 종전 규정 적용 대상에 대해서는 은행이 제대로 이행하도록 점검하겠다.”
약속 3 — 한성숙 국무총리: “결혼 페널티 포함 12건의 주거 관련 불합리 사항을 조만간 답변하겠다.”
2. 대출 규제, 기조는 유지 — 하지만 핀셋은 넓어진다
금융위원장의 본심 — “규제는 어쩔 수 없다”
이억원 금융위원장은 대출 규제 기조를 바꿀 생각은 없다는 것을 분명히 했습니다.
“공급이 충분하지 않고 시장에는 유동성이 넘쳐나는데 대출 규제를 완화하면 주택 시장을 자극해 가격이 올라가는 악순환이 있을 수 있다. 부동산 대출, 가계 대출 규제를 엄격하게 가는 건 어쩔 수가 없다.” — 이억원 금융위원장
즉 큰 틀의 규제는 유지하되, 실수요자가 피해를 보지 않도록 핀셋으로 지원 범위를 넓히겠다는 것이 정부의 입장입니다.
핀셋이 넓어지는 방향
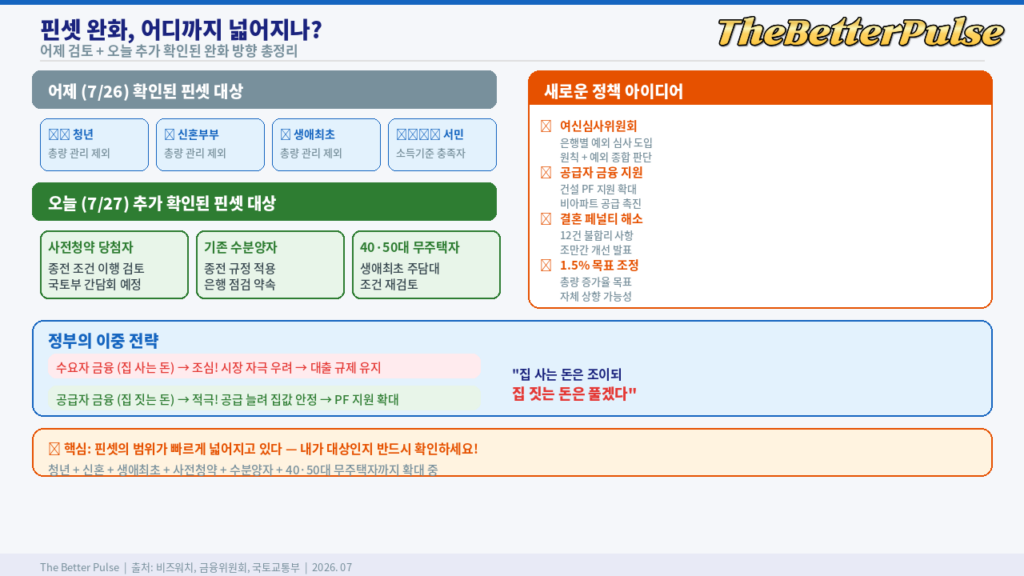
어제 분석한 청년·신혼·생애최초에 더해, 오늘 대토론회에서 추가로 확인된 핀셋 완화 방향은 다음과 같습니다.
확대되는 핀셋 완화 대상
✅ 사전청약 당첨자: 종전 약속한 대출 조건 이행 검토 ✅ 기존 수분양자: 규제 강화 전 계약자 → 종전 규정 적용 점검 ✅ 40·50대 무주택자: 생애최초 주담대 조건 자체 재검토 ✅ 결혼 페널티 해소: 부부 합산 소득 기준 등 12건 불합리 개선 ✅ 공급자 금융(PF) 지원: 비아파트 공급 촉진을 위한 금융 지원 ✅ 은행별 여신심사위원회: 예외 사항 종합 심사 후 대출 허용 제도 도입 검토
특히 금융위원장이 제안한 ‘은행별 여신심사위원회’ 아이디어가 주목됩니다. 원칙대로만 하면 놓치는 예외 상황을 종합적으로 판단해서 대출을 허용하는 제도인데, 이것이 실현되면 실수요자들의 숨통이 상당히 트일 수 있습니다.
3. 수요자 금융 vs 공급자 금융 — 정부의 이중 전략
수요자 금융은 조심, 공급자 금융은 적극
이번 대토론회에서 눈에 띄는 것은 금융위원장이 ‘수요자 금융’과 ‘공급자 금융’을 명확히 구분했다는 점입니다.
수요자 금융 vs 공급자 금융
수요자 금융 (조심): 집을 사려는 사람에게 빌려주는 돈. 잘못하면 부동산 시장을 자극해서 집값이 오를 수 있음. → 대출 규제 유지
공급자 금융 (적극): 집을 짓는 사람(건설사)에게 빌려주는 돈. 새 집이 시장에 나오는 것을 도우니까 궁극적으로 집값 안정에 기여. → PF 등 금융 지원 확대
쉽게 말하면 “집 사는 돈은 조이되, 집 짓는 돈은 풀겠다”는 전략입니다. 특히 비아파트(빌라, 오피스텔 등)는 공급이 부족한데, 이 분야의 건설 금융을 지원해서 공급을 늘리겠다는 것입니다.
이 전략이 성공하면 공급이 늘어나면서 자연스럽게 집값이 안정되고, 그때 수요자 금융도 점진적으로 풀 수 있는 선순환 구조가 만들어질 수 있습니다.
4. 무주택자를 위한 슬기로운 정책 활용법
내가 핀셋 완화 대상인지 확인하기
정부의 대출 규제 핀셋 완화가 본격화되면, 대상에 해당하는 무주택자들은 상당한 혜택을 받을 수 있습니다. 먼저 내가 대상인지 정확히 확인하는 것이 첫 번째입니다.
핀셋 완화 대상자 체크리스트
👨🎓 청년: 만 19~34세 무주택자 → 청년 전용 주담대, 버팀목 대출 확인
💑 신혼부부: 혼인 7년 이내 → 신혼부부 전용 디딤돌 대출, 보금자리론 확인
🏠 생애최초: 생애 첫 주택 구입자 → LTV 우대, 취득세 감면 확인
👨👩👧👦 40·50대 무주택자: 생애최초 주담대 조건 재검토 중 → 추후 발표 주목
🏗️ 사전청약 당첨자: 종전 약속 조건 이행 여부 → 국토부 간담회 결과 확인
🔑 기존 수분양자: 규제 강화 전 계약 → 종전 규정 적용 대상인지 은행에 확인
지금 당장 할 수 있는 5가지 행동
핀셋 완화 대상이든 아니든, 무주택자라면 지금 이 시기를 슬기롭게 활용할 수 있는 방법이 있습니다.
① 정책 대출 상품 총점검
시중은행 금리보다 훨씬 유리한 정책 대출 상품이 이미 여러 개 있습니다. 많은 분들이 모르고 지나치는 상품들입니다.
주요 정책 대출 상품
🏦 디딤돌 대출: 연 2.15~3.0% / 최대 5억 원 / 부부합산 연소득 6천만 원 이하 🏦 보금자리론: 고정금리 / 최대 3.6억 원 / 소득 7천만 원 이하 🏦 신생아 특례대출: 연 1.6~3.3% / 출산 2년 이내 가구 🏦 청년 전용 버팀목: 연 1.5~2.1% / 만 19~34세 무주택 청년
② 은행별 대출 한도 비교하기
같은 대출 규제 아래에서도 은행마다 총량 여유가 다릅니다. A은행은 이미 한도가 가득 찼는데, B은행은 아직 여유가 있을 수 있습니다. 최소 3~5개 은행을 비교해보세요. 온라인 대출 비교 플랫폼(핀다, 뱅크샐러드 등)을 활용하면 편합니다.
③ 종전 규정 적용 대상인지 확인하기
이번 대토론회에서 금융위원장이 명확히 밝혔습니다. 입주자 모집공고 시점이 규제 강화 이전인 단지는 종전 규정을 적용해야 한다고. 하지만 일부 은행이 총량 관리에 맞추려고 이것까지 조이는 바람에 문제가 생겼던 겁니다. 해당되시는 분은 은행에 종전 규정 적용을 강력히 요구하시고, 거절당하면 금융감독원에 민원을 넣으세요.
④ 취득세 감면 혜택 꼭 확인하기
생애최초 주택구입자는 취득세 최대 200만 원 감면 혜택이 있습니다. 12억 원 이하 주택을 생애 처음 구입하는 경우 적용됩니다. 이 외에도 지자체별로 추가 감면 혜택이 있을 수 있으니 관할 시·군·구청에 문의하세요.
⑤ 정책 발표 일정 모니터링하기
지금 가장 중요한 것은 정책 발표 타이밍입니다. 핀셋 완화 세부 내용이 확정되는 시점에 맞춰 움직여야 가장 유리한 조건을 확보할 수 있습니다.
향후 주요 일정
📅 사전청약 당첨자 간담회: 국토부 예정 (일정 미정 → 수시 확인) 📅 금융위 핀셋 완화 세부 방안: 8월 중 발표 예상 📅 결혼 페널티 12건 개선: 국무총리실 “조만간 답변” 약속 📅 생애최초 주담대 조건 재검토: 40·50대 포함 확대 여부 📅 은행별 여신심사위원회 도입: 검토 단계 → 제도화 시점 주목
5. 부동산 시장과 관련 업종에 미치는 영향
실수요자 숨통이 트이면 시장은 어떻게 바뀌나
핀셋 완화가 실현되면, 대출 규제로 얼어붙었던 거래량이 점진적으로 회복될 수 있습니다. 하지만 투기 수요까지 풀리는 것은 아니기 때문에 급격한 가격 상승보다는 안정적 거래 회복이 예상됩니다.
핀셋 완화 시 예상 시나리오
긍정적 효과: ✅ 실수요자 거래 재개 → 거래량 회복 ✅ 사전청약·분양 시장 정상화 ✅ 연관 소비 회복 (가전·가구·인테리어) ✅ 건설업 PF 지원 → 신규 공급 촉진
주의할 점: ⚠ 규제 완화 기대감으로 단기 가격 자극 가능 ⚠ 가계부채 증가 속도 관리 필요 ⚠ 수도권 vs 비수도권 양극화 심화 가능
투자자가 주목할 수혜 업종
핀셋 완화와 공급자 금융 지원이 본격화되면, 관련 업종이 수혜를 받을 수 있습니다.
✔ 건설·주택: 분양 시장 정상화 + PF 지원 → 건설주 회복 기대 ✔ 인테리어·가구: 주택 거래 재개 → 연관 소비 회복 ✔ 가전: 신규 입주 → 가전 구매 동반 증가 ✔ 금융: 대출 총량 확대 시 은행 이자 수익 증가 ✔ 보험: 보험계약대출 수요 지속 + 보험 상품 연계 확대
The Better Pulse Insight
📊 핵심 시각
어제 분석한 대출 규제 핀셋 완화에 이어, 오늘 정부는 한 걸음 더 나아갔습니다.
사전청약 당첨자 보호, 잔금 대출 점검, 40·50대 무주택자 지원 확대, 은행별 예외 심사 제도 도입 검토까지. 핀셋의 범위가 빠르게 넓어지고 있습니다.
하지만 금융위원장의 발언에서 분명히 확인된 것이 있습니다. “대출 규제 기조 자체는 바뀌지 않는다.”
투기꾼은 계속 조이되, 실수요자는 풀어준다. 이것이 정부의 방향입니다.
무주택자분들에게 드리는 The Better Pulse의 한 마디: 지금은 공포에 빠질 때가 아니라, 정책을 공부할 때입니다. 내가 대상인지 확인하고, 정책 대출 상품을 점검하고, 발표 일정을 모니터링하세요. 준비된 사람에게 기회가 옵니다.