[카테고리:] 경제·금융

금리·환율·물가·대출·예금·연금 등 거시경제와 금융 이슈가 내 돈에 미치는 영향을 공식 자료와 계산으로 풀어냅니다.

  • 금값 오르는 이유, 실질금리·달러·환율 3변수 계산

    금값 오르는 이유, 실질금리·달러·환율 3변수 계산

    금값 오르는 이유를 금리 인하 한 가지로 설명하면 놓치는 것이 있습니다. 2026년 10월 19일 금 선물 종가 약 4,160달러와 원/달러 약 1,332원을 한 돈으로 환산하면 약 66만8천 원입니다. 그런데 금값이 10% 올라도 환율이 5% 내리면 원화 가치는 4.5%만 오릅니다. 지금 금을 보거나 이미 갖고 계시다면, 가격 예측보다 먼저 이 두 숫자가 내 손익에 어떻게 곱해지는지 확인해 보세요.

    이 글은 기존 더펄스의 실물·KRX·ETF 비용 비교와 달리 가격 변동 요인을 다룹니다. 국제가격은 Yahoo Finance가 제공한 COMEX 금 선물(GC=F) 10월 19일 일별 종가, 환율은 같은 서비스의 USD/KRW(KRW=X) 일별 값입니다. 현물 시세나 국내 업체의 실제 매입·매도가와 같지 않습니다. 미국 10년 실질금리는 별도 기준일인 10월 16일 FRED 값 2.74%입니다.

    금값 오르는 이유, 실질금리만 보면 틀리는 이유

    금에는 예금·채권처럼 확정 이자가 없습니다. 물가를 감안한 미국 국채의 실질수익률이 높아지면 금의 기회비용이 커져 가격에 부담이 되는 경향이 있습니다. 반대로 실질금리가 내릴 때는 금 보유 부담이 줄 수 있습니다. 하지만 이는 방향을 읽는 조건이지 수익률 공식이 아닙니다. FRED의 10년 물가연동국채 수익률(DFII10)을 금 가격과 함께 봐야 하는 이유입니다.

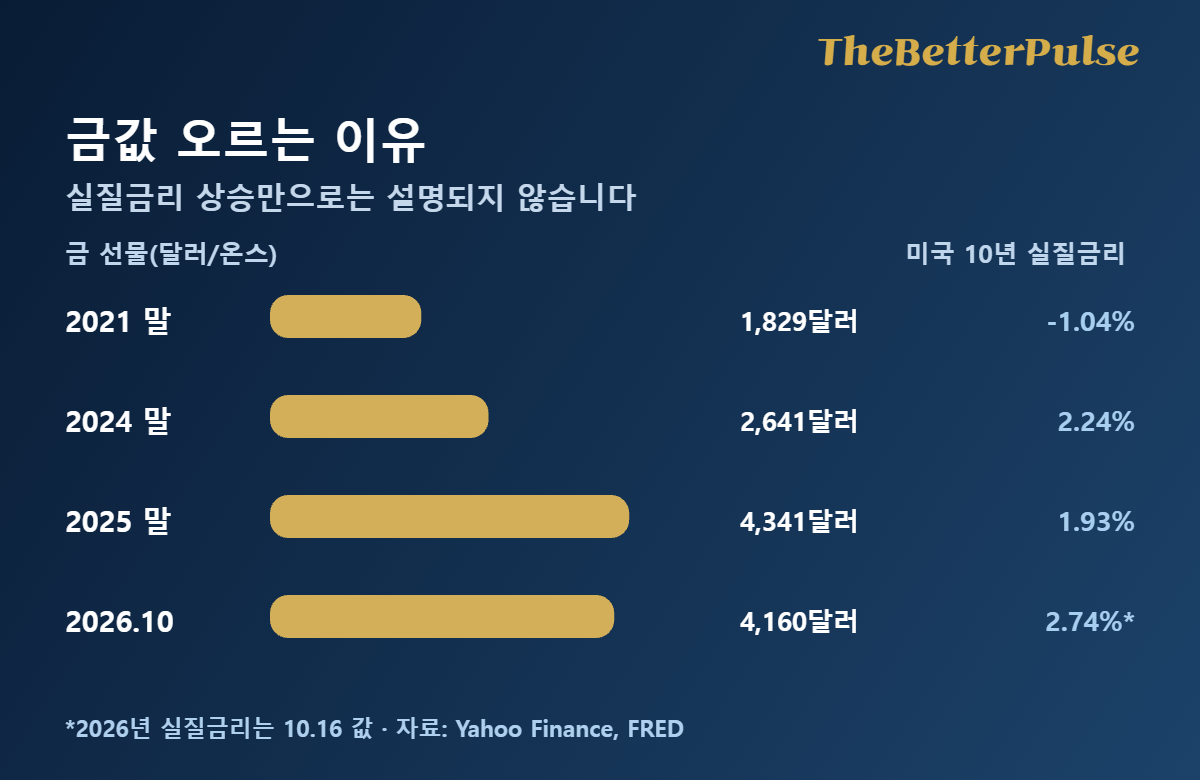
    시점금 선물(달러/온스)미국 10년 실질금리원/달러원화 한 돈 환산
    2021년 말1,829-1.04%1,190원약 26.2만 원
    2022년 말1,8261.58%1,260원약 27.7만 원
    2023년 말2,0721.72%1,278원약 31.9만 원
    2024년 말2,6412.24%1,467원약 46.7만 원
    2025년 말4,3411.93%1,438원약 75.3만 원
    2026.10.194,1602.74%*1,332원약 66.8만 원
    Yahoo Finance 일별 GC=F·KRW=X, FRED DFII10. 연말은 해당 연도의 마지막 거래값 또는 직전 관측값; 반올림. *실질금리는 10월 16일 최신 확인값입니다. 환산은 선물 가격×환율×3.75÷31.1035로 필자 계산; 세금·유통비 제외.
    금값 오르는 이유를 살펴보는 2021~2026년 금 선물과 실질금리 비교 도표
    금 선물과 실질금리의 움직임을 나란히 비교한 더펄스 자체 도표. 두 계열의 단위는 다릅니다.

    표에서 2021년 말부터 2024년 말까지 실질금리는 -1.04%에서 2.24%로 올랐는데 금 선물도 1,829달러에서 2,641달러로 상승했습니다. “금리 오르면 금은 무조건 내린다”는 단정의 반례입니다. 그 기간의 상승 원인을 한 변수로 확정할 수는 없고, 달러·위험 회피 수요·공식부문 매입과 투자자 자금 흐름을 함께 확인해야 합니다.

    달러와 수급: 금값 오르는 이유를 다시 설명합니다

    달러로 표시된 금은 달러 강세에 압박받는 경우가 많지만, 위기 때에는 달러와 금이 동시에 선호될 수도 있습니다. 실제로 세계금위원회(WGC)의 2026년 2분기 보고서에는 상반된 수요가 동시에 나옵니다. 2분기 금 ETF에서 약 45톤이 빠져나간 반면 중앙은행 등 공식부문은 약 289톤을 순매입했습니다. 한쪽이 팔아도 다른 쪽이 사면 “금리 하나”로는 방향을 예측하기 어렵습니다.

    연간으로는 WGC의 2025년 중앙은행 통계가 순매입 863톤을 기록했습니다. 2026년 1분기 추정치는 처음 244톤으로 나왔다가 57톤으로 크게 수정됐고, 2분기 289톤을 더한 상반기 추정치는 약 345톤입니다. 이 수치는 늦은 신고와 재분류로 바뀔 수 있으므로 일간 금값 상승의 원인으로 곧바로 단정해서는 안 됩니다.

    원화 투자자는 환율을 한 번 더 곱해야 합니다

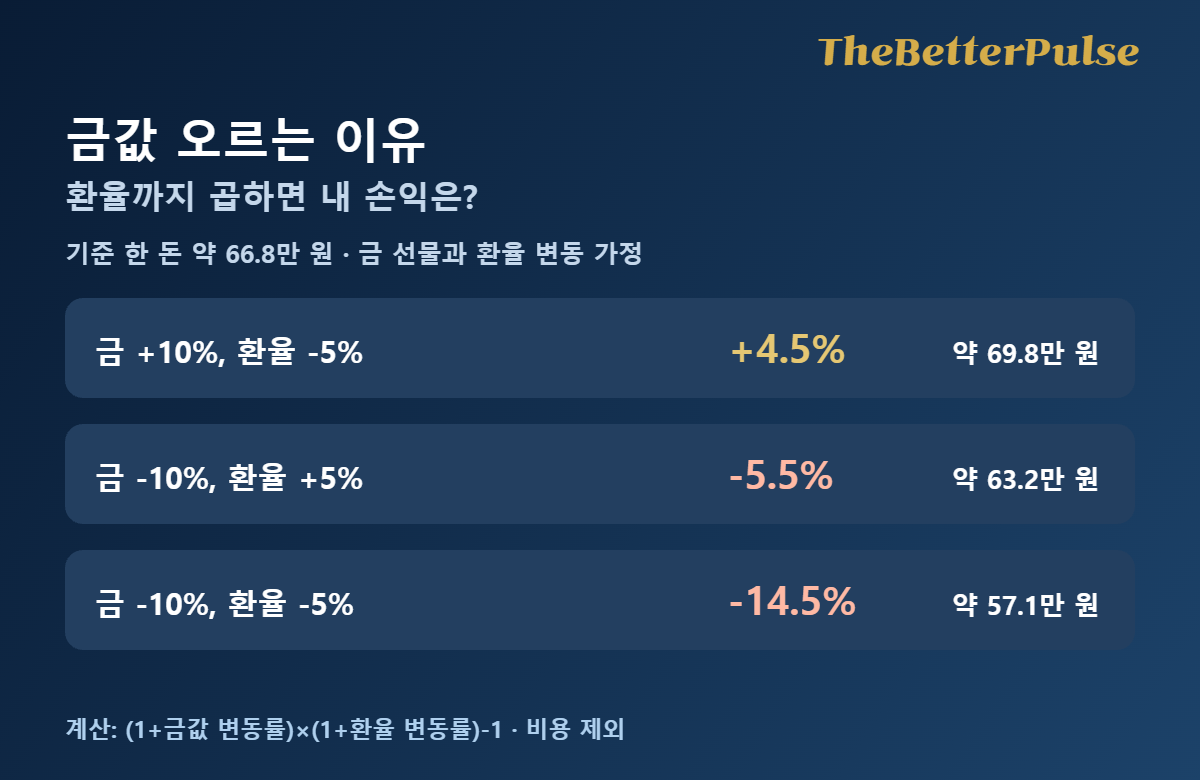
    국제 금값이 같아도 원/달러가 5% 내리면 원화 금값도 이론적으로 5% 내립니다. 반대로 환율 상승은 달러 금값 하락 일부를 상쇄할 수 있습니다. 한 돈 환산식은 달러/온스 × 원/달러 × 3.75g ÷ 31.1035g입니다. 아래는 10월 19일 선물·환율을 기준으로 한 가정표이지 시세 예측이나 실제 매매가격이 아닙니다.

    금 선물 변화환율 -5%환율 그대로환율 +5%
    -10%약 57.1만 원 (-14.5%)약 60.1만 원 (-10%)약 63.2만 원 (-5.5%)
    변화 없음약 63.5만 원 (-5%)약 66.8만 원약 70.2만 원 (+5%)
    +10%약 69.8만 원 (+4.5%)약 73.5만 원 (+10%)약 77.2만 원 (+15.5%)
    기준 약 66만8천 원/돈. 각 셀은 (1+금값 변동률)×(1+환율 변동률)-1로 계산. 소매 프리미엄·매매차·세금·수수료 제외.
    금값 오르는 이유를 원화 손익으로 바꾼 금값·환율 변동 가정표
    금값·환율이 함께 변할 때 원화 한 돈 환산가가 달라지는 계산 도표(가정).

    예컨대 1,000만 원어치 금 가격에 노출돼 있다고 가정하면, 금값 +10%·환율 -5%에서는 비용 전 평가이익이 약 45만 원입니다. 금값 -10%·환율 -5%라면 약 145만 원 손실입니다. 국내 실물 금은 매입가와 매도가가 달라 실제 손익은 이 표보다 불리할 수 있습니다. 그 차이와 KRX·ETF의 비용은 기존 글에서 다뤘으므로 여기서는 중복하지 않습니다.

    2027~2029 금값 전망: 필자의 개인적 분석과 전망

    확정된 금값 전망은 없습니다. 필자의 개인적 분석과 전망은 세 가지 조건부 경로입니다. 상승 경로는 실질금리 하락과 달러 약세에 ETF 자금 유입·중앙은행 순매입이 함께 나타나는 경우입니다. 횡보 경로는 높은 실질금리가 ETF를 누르는 동안 공식부문 매입이 받쳐주는 경우입니다. 하락 경로는 실질금리 상승, 달러 강세, ETF 유출과 중앙은행 매입 둔화가 겹치는 경우입니다. 어느 경로든 원/달러 하락은 국내 투자자의 원화 수익을 깎을 수 있습니다.

    이 가설이 틀릴 수 있는 이유도 분명합니다. 위기 때 금과 달러가 동반 강세를 보일 수 있고, 중앙은행 수요는 발표가 늦거나 통계가 수정됩니다. 따라서 특정 가격 목표를 단정하지 않겠습니다. 먼저 연준이 공지한 10월 27~28일 FOMC 이후 실질금리의 방향을 확인하고, WGC의 다음 분기 수급 자료와 환율을 같이 살피는 편이 낫습니다. FOMC 결과 자체는 아직 발표되지 않았습니다.

    내 금 비중을 정할 때: 먼저 손실 한도를 계산하세요

    총자산 1억 원에서 금 노출을 5%(500만 원) 또는 10%(1,000만 원)으로 둔다고 가정해 보겠습니다. 위 표의 불리한 조합인 금값 -10%·환율 -5%라면 금 부분의 손실은 각각 약 72만5천 원, 145만 원입니다. 금을 아예 보유하지 않으면 금 자체의 손익은 0원입니다. 다른 자산의 수익률과 재조정, 세금·수수료는 계산에서 제외했습니다. 비중 10%가 5%보다 항상 낫다는 뜻이 아니라, 내가 감당할 수 있는 손실액을 먼저 적자는 뜻입니다.

    결론: 금값 오르는 이유를 내 손익에 연결하는 첫 단계

    금값 오르는 이유를 읽을 때 실질금리·달러·ETF와 중앙은행 수급을 확인하면 뉴스 한 줄에 기대어 판단할 위험을 줄일 수 있습니다. 특히 국내 투자자에게 유리한 조건은 국제 금값 상승이 환율 하락에 잠식되지 않고, 매매 비용을 제하고도 남는 경우입니다. 반대로 금값과 원/달러가 함께 내려가거나 가까운 시일에 쓸 돈을 넣었다면 손실이 커질 수 있습니다. 오늘은 내 보유금액에 -14.5%를 먼저 곱해 감당 가능한 손실인지 적어 보세요. 그다음 최신 DFII10·환율·WGC 수급과 실제 상품의 매도 예상액을 확인하시기 바랍니다. 기준일 이후 시세와 수급은 변할 수 있습니다.

    이 글은 더펄스 필자의 개인적이고 주관적인 분석과 전망이며 정보 제공 목적입니다. 가정표는 투자 수익을 보장하거나 특정 상품의 매수·매도를 권유하지 않습니다. 최종 판단과 그 결과에 대한 책임은 독자 본인에게 있습니다. 자료 정리와 이미지 제작에 AI의 도움을 받았습니다.

    함께 읽으면 좋은 글

    금값, 살 때와 팔 때 왜 다를까? 실물·KRX·ETF 비용 비교

    참고자료·공식 출처

    FRED: 미국 10년 실질금리
    WGC: 2026년 2분기 금 수급
    WGC: 2025년 중앙은행 순매입
    연준: FOMC 일정
    Yahoo Finance: 금 선물 일별 값
    Yahoo Finance: USD/KRW 일별 값

    #금값오르는이유 #실질금리 #달러환율 #중앙은행금매입 #금값전망
  • 여유돈 1억 있으면?

    여유돈 1억 있으면?

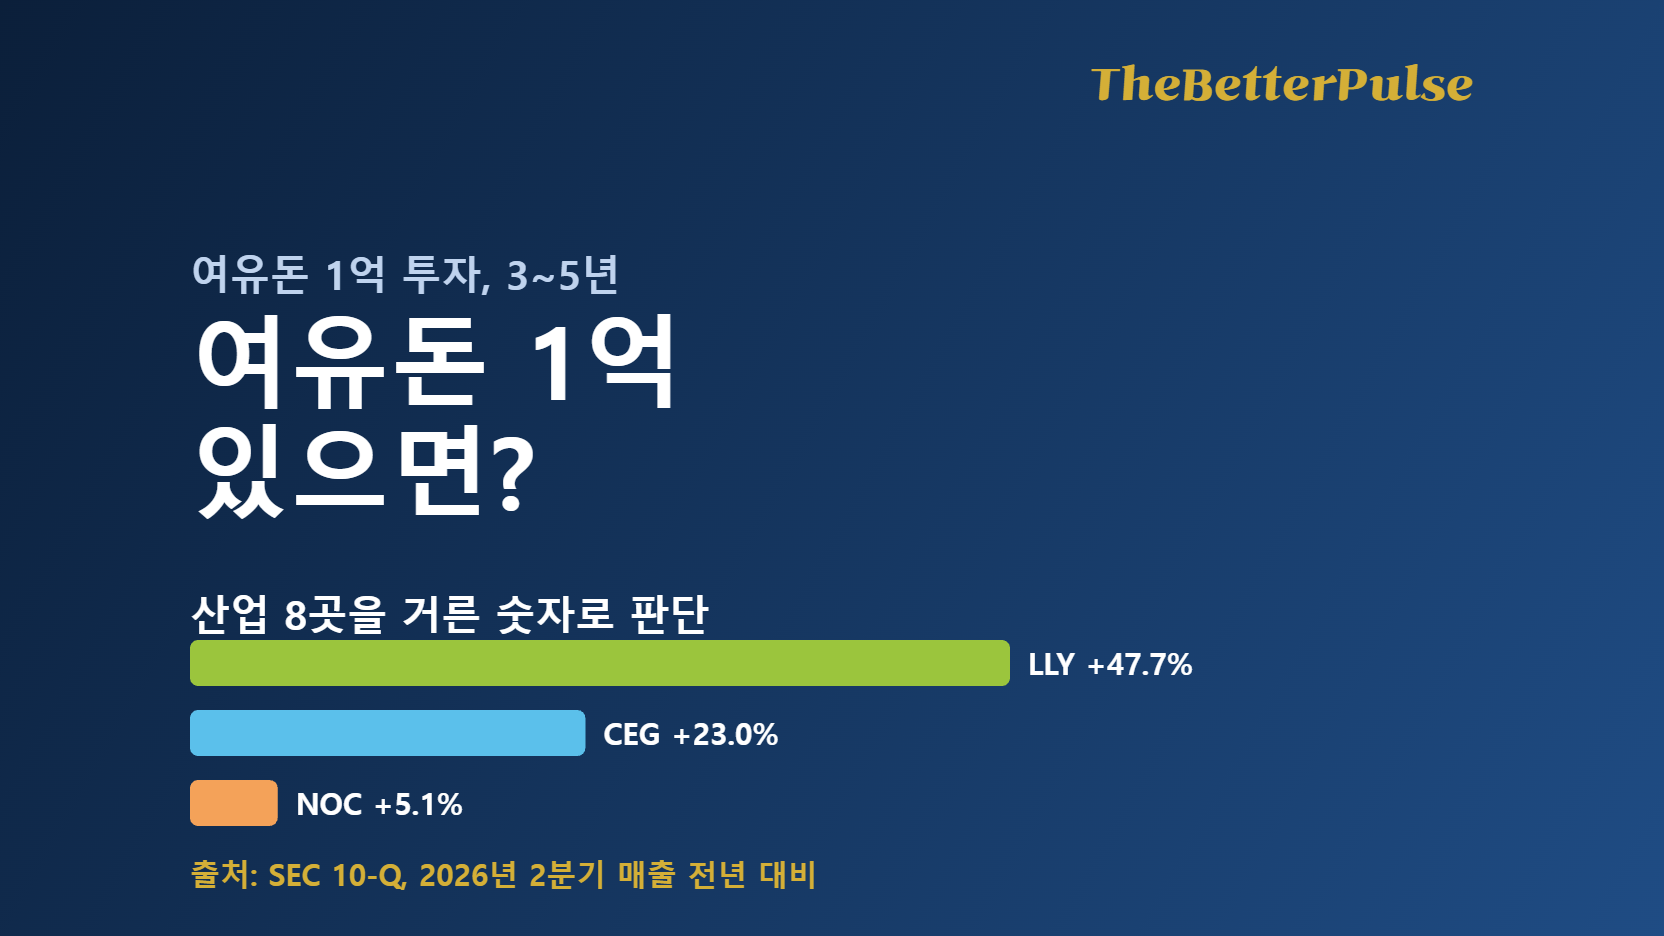
    여유돈 1억 원이 생기면 대부분 “어느 종목이 오를까”부터 묻습니다. 필자는 순서를 바꿔 보겠습니다. 먼저 산업 8곳을 같은 잣대(성장, 이익률, 현금흐름, 가격, 부채)로 거르고, 거기서 3곳만 남긴 뒤, 원금 손실이 났을 때 3년과 5년 뒤 평가액이 얼마나 달라지는지 계산합니다. 여유돈 1억 투자에서 가장 먼저 정할 것은 산업이 아니라 현금성 자산의 비중이라는 결론을 숫자로 보여 드리겠습니다.

    산업은 누가 정해 준 것이 아니라 아래 기준표에서 선정했습니다. 기준일은 2026년 10월 19일이며 재무 수치는 SEC 공시(XBRL)와 종가로 필자가 직접 계산했습니다. 전망은 모두 필자의 개인적 분석과 전망이고 수익을 보장하지 않습니다.

    여유돈 1억 투자 전에 먼저 거른 산업 8곳

    산업(대표 기업)매출 4년 연평균2026년 2분기 매출 증가이익률FCF 수익률PER(2025년 이익 기준)순부채÷FCF52주 고점 대비
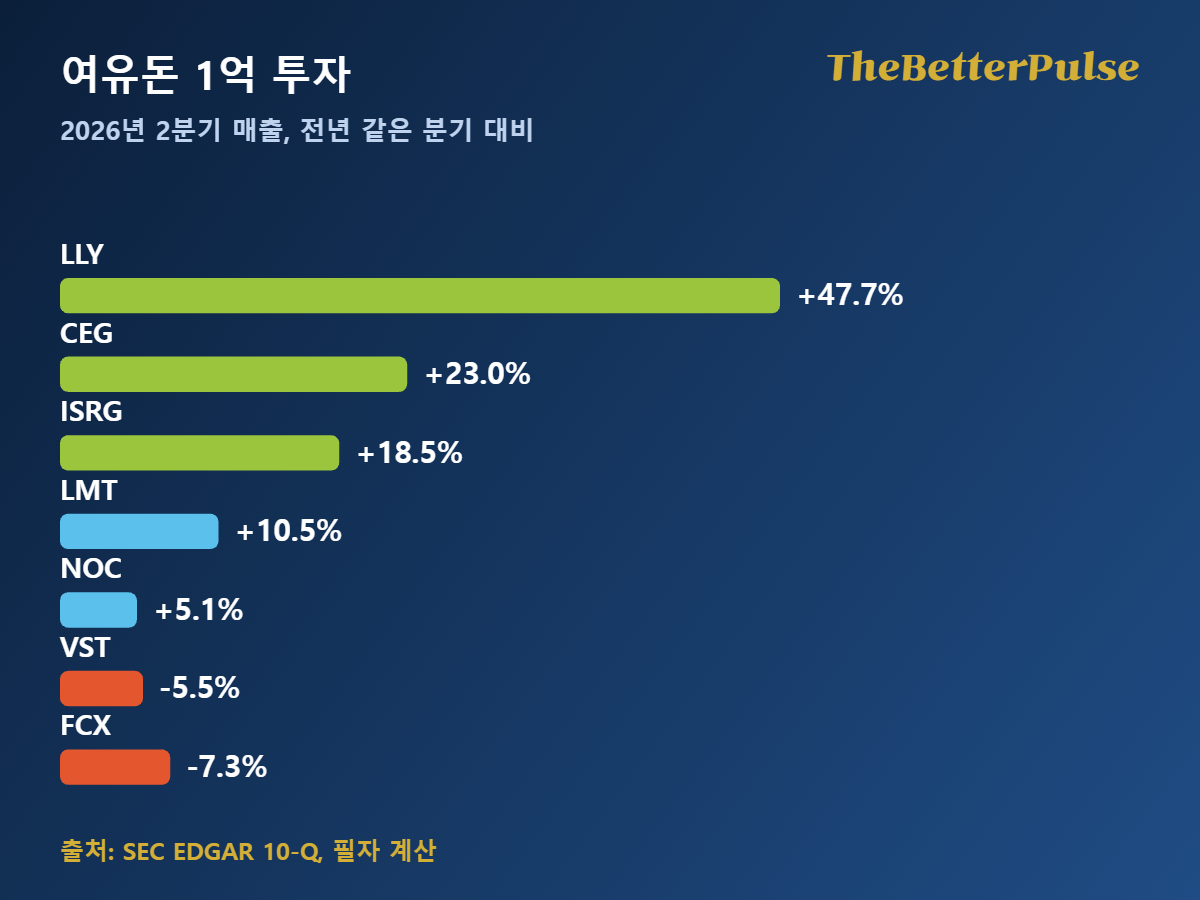
    헬스케어·비만치료(LLY)23.2%+47.7%순이익률 31.7%0.8%57배4.3배-2%
    헬스케어·수술로봇(ISRG)15.2%+18.5%영업이익률 29.3%1.7%53배확인된 부채 없음-28%
    방위(NOC)4.1%+5.1%영업이익률 10.8%4.5%18배3.7배-32%
    방위(LMT)2.9%+10.5%영업이익률 10.3%확인 못 함25배확인 못 함-18%
    전력 발전·원전(CEG)6.8%+23.0%영업이익률 12.1%1.3%42배14.2배-32%
    전력 발전·가스(VST)10.1%-5.5%영업이익률 10.7%2.6%54배14.8배-25%
    구리·광업(FCX)3.2%-7.3%영업이익률 25.2%1.1%24배3.7배-13%
    출처: SEC EDGAR XBRL(2025년 10-K, 2026년 2분기 10-Q), Yahoo Finance 종가(2026.10.16). FCF=영업현금흐름-설비투자, FCF 수익률=FCF÷시가총액, 시가총액·PER·순부채(장기부채-현금, 2026년 6월 말)는 필자 계산입니다. 결제망과 사이버보안도 후보였으나 공시 주식 수와 회계연도 자료를 일관되게 확인하지 못해 제외했습니다.

    표를 읽는 법은 단순합니다. 성장과 이익률이 모두 높은 곳은 가격이 비쌉니다(헬스케어 PER 53~57배, FCF 수익률 2% 미만). 가격이 싼 곳은 성장이 느립니다(방위 매출 연 3~4%, PER 18~25배). 성장하는 전력 발전은 부채가 큽니다(순부채가 FCF의 14배). 구리는 최근 분기 매출이 줄어 제외했습니다. 그래서 한 산업에 몰아 담기보다 성격이 다른 세 곳을 나누는 쪽이 이 데이터에서는 합리적이었습니다.

    여유돈 1억 투자: 2026년 2분기 매출 증가율 LLY +47.7%, CEG +23.0%, ISRG +18.5%, LMT +10.5%, NOC +5.1%, VST -5.5%, FCX -7.3% 막대 그림
    2026년 2분기 매출의 전년 같은 분기 대비 증가율. SEC 10-Q 기준 필자 계산입니다.

    왜 지금 이 세 산업인가: 숫자 근거

    첫째, 헬스케어입니다. LLY의 매출은 2021년 283억 달러에서 2025년 652억 달러로 4년 만에 2.3배가 됐고, 2026년 2분기 매출은 229.7억 달러로 전년보다 47.7% 늘었습니다. ISRG는 매출이 57억에서 101억 달러로 늘었고 2분기에도 18.5% 증가했으며 현금 27.6억 달러를 보유하고, 공시 데이터에서 확인되는 부채는 없습니다. 다만 두 곳 모두 PER이 50배를 넘어 성장이 둔화하면 가격이 먼저 떨어질 수 있습니다. ISRG는 이미 고점보다 28% 낮습니다.

    둘째, 방위·항공우주입니다. 수주잔고가 매출의 몇 배인지가 핵심입니다. LMT는 잔고가 2,304억 달러로 2025년 매출의 3.1배이고, NOC는 1,047억 달러로 2.5배입니다. 성장은 느리지만(최근 4년 매출 연 3~4%, 2분기 +5~10%) PER이 18~25배이고 NOC의 FCF 수익률은 4.5%로 표의 다른 산업보다 높습니다. 두 곳은 고점 대비 -18%, -32%입니다. 필자는 이것을 ‘싸진 성장’이 아니라 ‘확인 가능한 일감을 낮은 기대로 사는 구조’로 봅니다.

    셋째, 전력 발전입니다. CEG의 2분기 매출은 75.0억 달러로 23.0% 늘었고 잔여 계약 규모는 118.6억 달러입니다. 그러나 순부채 184억 달러는 연 FCF 13억 달러의 14배이고 같은 업종의 VST는 같은 분기 매출이 5.5% 줄었습니다. 같은 산업에서도 결과가 엇갈린다는 뜻이라, 필자는 이 산업을 핵심이 아닌 소액 위성으로만 둡니다.

    여유돈 1억 투자의 위험: 산업별로 다르게 옵니다

    산업가장 큰 위험숫자로 본 신호확인할 것
    헬스케어가격이 성장 기대를 이미 반영, 약가·규제PER 53~57배, FCF 수익률 0.8~1.7%분기 매출 증가율이 20% 아래로 내려가는지
    방위예산 지연, 프로그램 비용 초과, 느린 성장매출 4년 연 2.9~4.1%수주잔고÷매출이 2.5배 아래로 떨어지는지
    전력 발전높은 부채, 전력 가격과 연료비순부채÷FCF 14배 이상금리와 FCF가 부채 부담을 감당하는지
    필자의 분석입니다. 임계값은 판단을 돕는 가정이며 규칙이 아닙니다.

    여유돈 1억 투자 배분 사례 세 가지

    아래는 특정 종목 추천이 아니라 비중 사례입니다. 단기국채·예금 같은 현금성 자산을 얼마나 두느냐가 위험의 대부분을 결정합니다. 현금성 몫에는 단기국채 ETF(SHY)의 만기수익률 4.74%(iShares, 2026년 10월 15일)를 근거로 연 4.7%를 가정했습니다.

    성향현금성(단기채·예금)헬스케어방위전력 발전산업 비중 합계
    보수형7,000만 원1,000만 원1,500만 원500만 원3,000만 원(30%)
    중립형4,000만 원2,500만 원2,500만 원1,000만 원6,000만 원(60%)
    공격형1,500만 원3,500만 원2,500만 원2,500만 원8,500만 원(85%)
    필자의 가정 예시입니다. 각 산업 몫은 대표 기업 한두 곳이 아니라 해당 산업 전체를 나눠 담는다는 뜻이고, 개별 종목 선택은 독자의 몫입니다.

    3년 후와 5년 후, 원금 손실은 이렇게 다릅니다

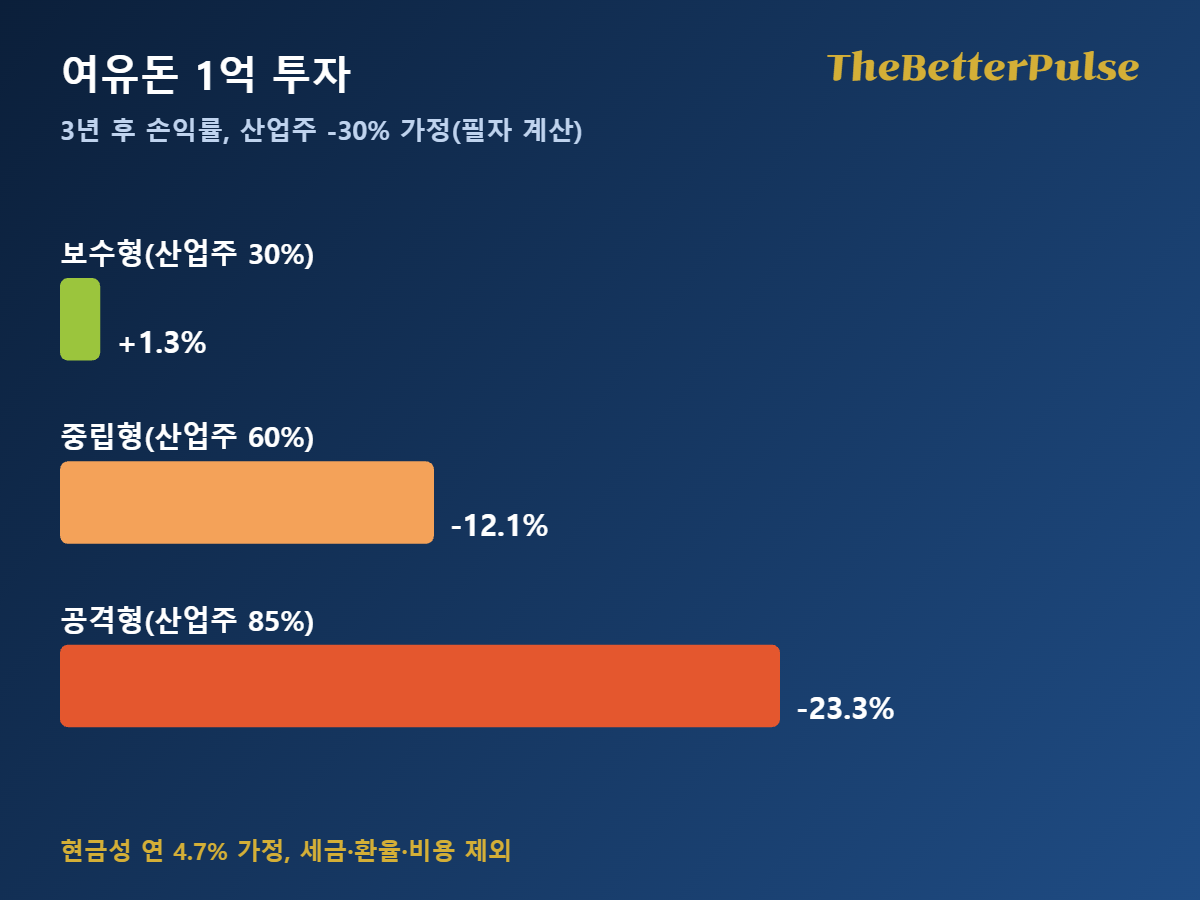
    산업주 몫이 3년 동안 -30%, 보합, +40%였다고 가정하고, 5년이면 -30%, 보합, +70%라고 가정해 계산했습니다. 현금성은 연 4.7% 복리입니다. 세금, 환율, 비용, 배당은 제외했고 예측이 아닙니다.

    성향3년 후, 산업주 -30%3년 후, 보합3년 후, +40%5년 후, -30%5년 후, +70%
    보수형10,134만 원(+1.3%)11,034만 원(+10.3%)12,234만 원(+22.3%)10,907만 원(+9.1%)13,907만 원(+39.1%)
    중립형8,791만 원(-12.1%)10,591만 원(+5.9%)12,991만 원(+29.9%)9,233만 원(-7.7%)15,233만 원(+52.3%)
    공격형7,672만 원(-23.3%)10,222만 원(+2.2%)13,622만 원(+36.2%)7,837만 원(-21.6%)16,337만 원(+63.4%)
    필자 계산. 시작 금액은 1억 원이고 평가액은 세전입니다. 5년 보합 결과는 보수형 11,807만 원, 중립형 11,033만 원, 공격형 10,387만 원입니다.
    여유돈 1억 투자: 산업주 -30% 충격 시 3년 후 손익률 보수형 +1.3%, 중립형 -12.1%, 공격형 -23.3% 막대 그림
    산업주 -30% 가정 시 3년 후 손익률. 필자의 가정 계산이며 예측이 아닙니다.

    표에서 눈여겨볼 것은 두 가지입니다. 같은 -30% 충격에서 3년 뒤 보수형은 +1.3%로 원금을 지켰지만 공격형은 -23.3%였고, 5년이 지나도 공격형은 -21.6%로 원금 회복이 되지 않았습니다. 반대로 +40% 시나리오에서 공격형은 +36.2%로 보수형(+22.3%)보다 14%p 더 벌었습니다. 즉 기간은 위험을 없애 주지 않고, 현금성 비중이 충격을 흡수합니다. 전부 현금성이라면 3년 뒤 약 11,477만 원(+14.8%)으로 가정 수익이 보장되는 것은 아니지만 비교 기준선이 됩니다.

    결론: 여유돈 1억 투자으로 판단할 때 쓰는 기준

    정리하면 필자의 판단 순서는 이렇습니다. 첫째, 3~5년 안에 쓸 가능성이 있는 돈은 현금성에 두고 산업주 비중을 30% 안팎으로 시작합니다. 둘째, 산업은 한 곳이 아니라 성장(헬스케어), 일감(방위), 수요 증가(전력 발전)로 성격을 나누되 부채가 큰 곳은 소액으로 제한합니다. 셋째, 비중 확대는 분기 매출 증가율, 수주잔고, FCF 수익률이 기준을 지킬 때 단계적으로 합니다. 5년 이상 투자할 수 있고 평가손실 -20%를 견딜 수 있는 분께는 중립형 이상이 유리하고, 가장 큰 위험은 인기 있는 산업에 한꺼번에 들어가는 것입니다.

    오늘 해 볼 일은 간단합니다. 내 1억 원 중 3년 안에 쓸 돈이 얼마인지 먼저 적고, 나머지에서 위 표의 ‘-30%’ 열이 내 평가손실 허용 한도를 넘는지 확인하세요. 그다음 관심 산업의 최근 분기 보고서에서 매출 증가율, 잔고, 영업현금흐름, 순부채를 직접 확인해 이 글의 표와 비교해 보시기 바랍니다.

    이 글은 SEC 공시와 공개 시세, iShares 자료를 바탕으로 한 필자의 개인적이고 주관적인 견해이며 정보 제공 목적입니다. 시나리오와 배분 사례는 가정에 따른 예시로 수익을 보장하지 않고 특정 종목·상품의 매수·매도를 권유하지 않습니다. 원금 손실이 발생할 수 있고 수치는 기준일 이후 달라질 수 있으며, 투자 판단과 결과에 대한 책임은 독자 본인에게 있습니다. 글 작성에는 AI의 도움을 받았습니다.

    함께 읽으면 좋은 글

    금리 변화, 장기채 vs 단기채 투자 전략
    ISA 계좌, 가입 전에 반드시 알아야 할 단점 3가지

    참고자료·공식 출처

    SEC EDGAR: XBRL company facts API(10-K, 10-Q)
    SEC EDGAR: Eli Lilly 공시
    SEC EDGAR: Intuitive Surgical 공시
    SEC EDGAR: Lockheed Martin 공시
    SEC EDGAR: Northrop Grumman 공시
    SEC EDGAR: Constellation Energy 공시
    iShares: SHY(현금성 수익률 가정 근거)
    Yahoo Finance: 종가와 52주 고점

    #여유돈1억 #여유자금투자 #헬스케어투자 #방위산업 #자산배분

  • 금리 변화, 장기채 vs 단기채 투자 전략

    금리 변화, 장기채 vs 단기채 투자 전략

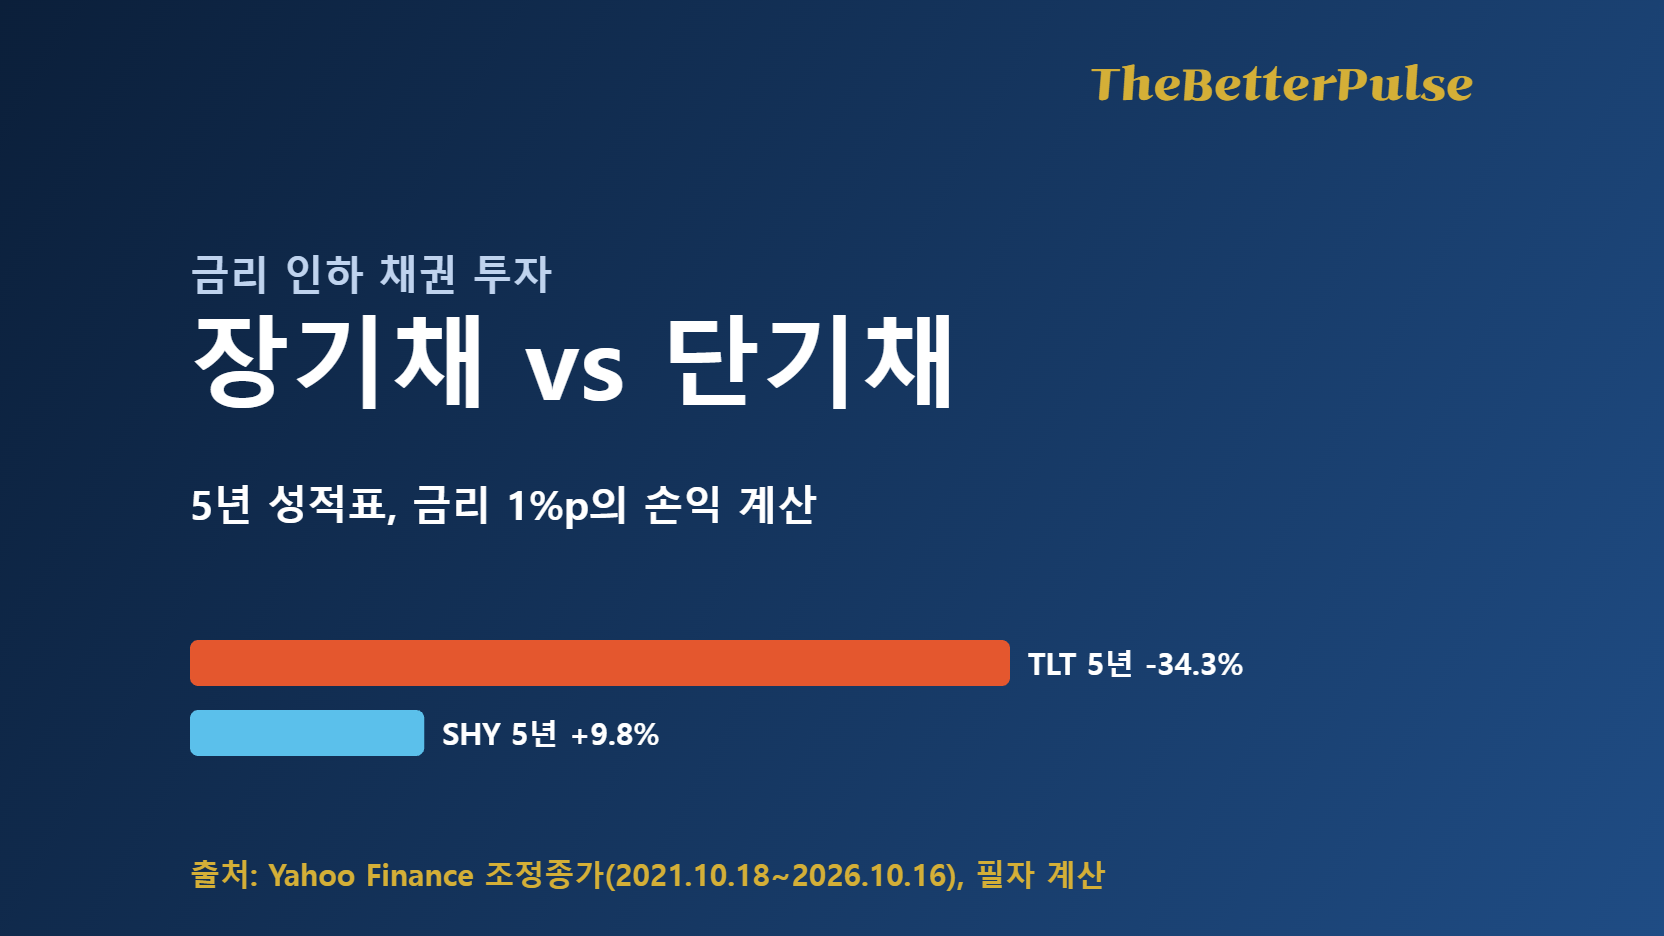
    “금리가 내리면 장기채가 오른다”는 말만 믿고 장기채 ETF를 샀다면 지난 5년의 성적표는 냉정합니다. 미국 장기국채 ETF(TLT)는 2021년 10월부터 2026년 10월 16일까지 분배금을 포함해도 -34.3%였고, 같은 기간 단기국채 ETF(SHY)는 +9.8%였습니다. 그리고 지금은 한미 모두 금리를 올리는 구간입니다. 이 글에서는 금리 인하 채권 투자를 하기 전에 꼭 계산해 봐야 할 금리 1%p의 손익, 시나리오별 12개월 수익, TLT와 SHY의 비용을 숫자로 비교하고 내 상황에 맞는 선택 기준까지 정리합니다.

    기준일은 2026년 10월 18일입니다. 2027~2029년 시나리오와 계산은 모두 필자의 개인적 분석과 전망이며 가정에 따른 예시입니다. 과거 수익률이 미래를 보장하지 않습니다.

    최근 5년, 한미 금리는 어디를 지나왔나

    시점미 기준금리(실효)미 국채 2년미 국채 10년한은 기준금리한국 국고채 10년
    2021년 말0.07%0.73%1.52%1.00%2.19%
    2022년 말4.33%4.41%3.88%3.25%3.54%
    2023년 말5.33%4.23%3.88%3.50%3.42%
    2024년 말4.33%4.25%4.58%3.00%2.77%
    2025년 말3.64%3.47%4.18%2.50%3.37%
    2026년 10월 15일3.88%4.77%5.10%3.00%4.19%
    출처: FRED(미 연방기금 실효금리, 국채 2년·10년 일별 종가), 한국은행 기준금리 추이, 한국 10년물은 2021~2025년 12월 월평균(FRED, OECD)이며 2026년은 10월 15일 일간 종가(연합인포맥스 보도). 한은 2021년 말 1.00%는 당시 기준.

    흐름을 한 줄로 줄이면 “2022~2023년 급등, 2024~2025년 인하, 2026년 재상승”입니다. 한은은 2026년 7월과 8월 두 차례 0.25%p씩 올려 3.00%가 됐고, 미 연준은 9월 16일 목표범위를 3.75~4.00%로 올렸습니다. 미 10년물은 10월 5일 5.31%까지 올라 2021년 이후 최고였습니다. 연합뉴스가 10월 18일 보도한 전문가 6명 설문에서는 10월 22일 금통위에서 6명 모두 동결을 예상하고 11월 재인상을 점쳤습니다. 즉 지금 금리 인하 채권 투자를 생각하는 분은 “인하를 기다리는 시장”이 아니라 “인상이 끝났는지 확인하는 시장”에 서 있습니다.

    금리 인하 채권 투자 전에 계산할 것: 듀레이션으로 보는 금리 1%p

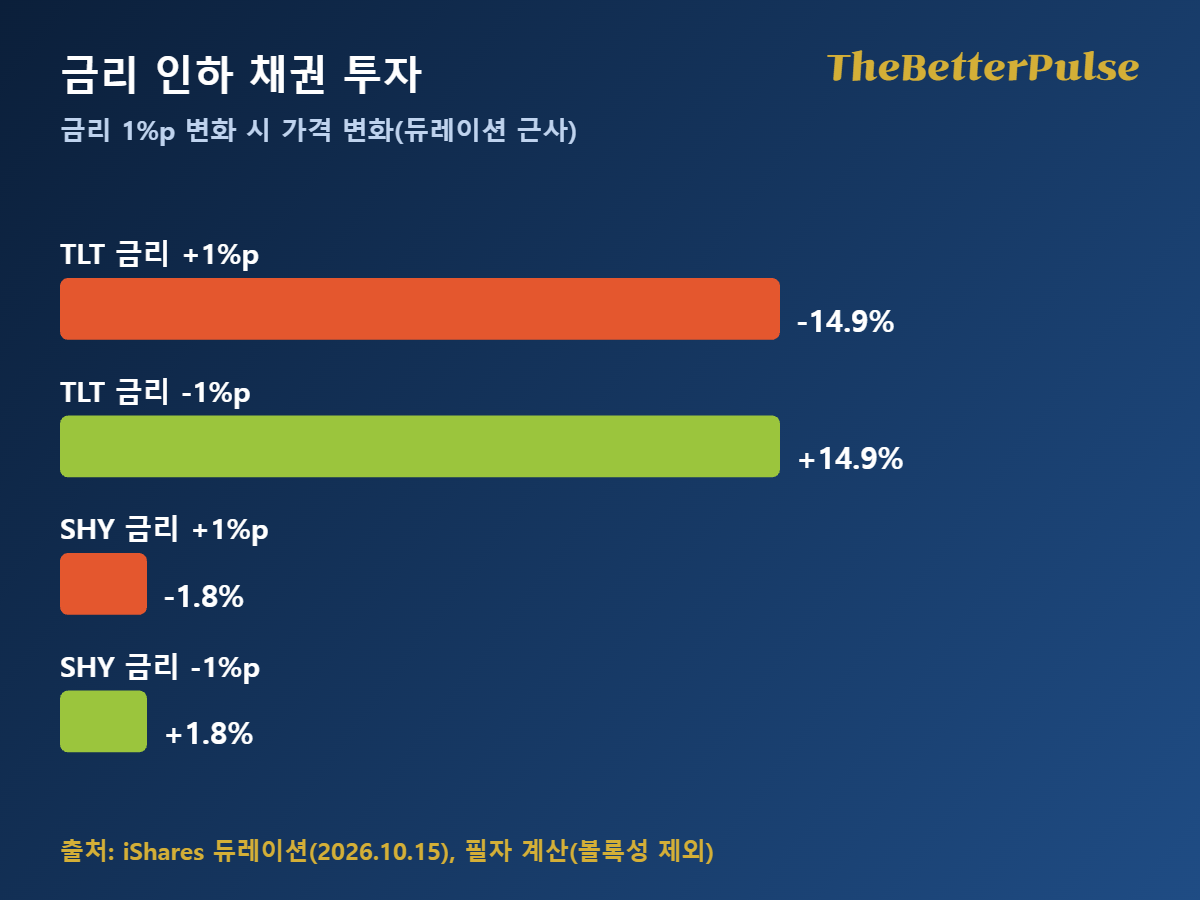
    채권 가격은 금리와 반대로 움직이고, 민감도를 나타내는 숫자가 듀레이션입니다. 근사식은 가격 변화율 ≒ -듀레이션 × 금리 변화(%p)입니다. iShares가 2026년 10월 15일 기준으로 공시한 유효 듀레이션은 TLT 14.85년, SHY 1.81년입니다. 같은 1%p 변화가 두 ETF에 전혀 다른 크기로 작용합니다.

    구분듀레이션금리 +1%p 때 가격금리 -1%p 때 가격1,000만 원 기준 손익
    TLT(20년 이상 미 국채)14.85년약 -14.9%약 +14.9%약 ∓149만 원
    SHY(1~3년 미 국채)1.81년약 -1.8%약 +1.8%약 ∓18만 원
    필자 계산: 가격 변화율 ≒ -듀레이션 × 금리 변화. 볼록성(convexity)과 이자 수익은 제외한 근사치이며, 볼록성은 TLT에서 상승·하락 모두 약 1.5%p 정도 유리하게 작용할 수 있는 필자의 추정입니다. 환율은 반영하지 않았습니다.
    금리 인하 채권 투자: 금리 1%p 변화 시 TLT 약 14.9%, SHY 약 1.8% 가격 변동을 비교한 막대 그림
    금리 1%p 변화 시 가격 변화 근사(듀레이션 기준). 볼록성과 이자 수익은 제외했습니다.

    쉽게 말해 1,000만 원을 TLT에 넣고 금리가 1%p 오르면 약 149만 원이 줄고, SHY라면 약 18만 원이 줄어듭니다. 반대로 내리면 같은 크기로 늘어납니다. TLT는 크게 벌 수 있는 대신 크게 잃을 수 있고, SHY는 금리 방향이 틀려도 상처가 작습니다. 그래서 금리 인하 채권 투자는 “금리가 내릴 것이다”라는 믿음의 크기가 아니라, 틀렸을 때 감당할 손실의 크기로 정하셔야 합니다.

    시나리오별 12개월 손익: 인하·동결·재상승·2022형 충격

    현재 만기수익률(YTM)을 이자 수익으로 보고 듀레이션 손익과 총보수 0.15%를 더해 1년 뒤 총수익을 추정했습니다. TLT의 YTM은 5.48%, SHY는 4.74%(2026년 10월 15일, iShares)입니다. 시나리오의 금리 변화는 필자의 가정입니다.

    시나리오(필자 가정)장기금리 변화단기금리 변화TLT 12개월 추정SHY 12개월 추정
    인하 복귀-0.75%p-1.50%p+16.5%+7.3%
    동결0.00%p0.00%p+5.3%+4.6%
    재상승+1.00%p+0.75%p-9.5%+3.2%
    2022형 충격+2.00%p+1.50%p-24.4%+1.9%
    필자 계산: 추정 수익 = YTM – 듀레이션 × 금리 변화 – 총보수 0.15%. 이자 재투자·볼록성·롤다운·환율·세금은 제외했습니다. 2022형 충격은 2022년에 TLT가 분배금 포함 -31.2%였던 경험을 단순화한 가정입니다.

    표에서 보이는 비대칭이 핵심입니다. 인하 복귀 시나리오에서 TLT는 약 +16.5%, SHY는 약 +7.3%로 TLT가 약 9%p 앞서지만, 재상승 시나리오에서는 TLT가 약 -9.5%, SHY는 약 +3.2%로 격차가 약 13%p로 벌어집니다. 오를 때 이득의 폭보다 내릴 때 손실의 폭이 크다는 뜻이고, 지금처럼 인하 신호가 확인되지 않은 때에 금리 인하 채권 투자를 장기채로 몰아서 하는 것이 위험한 이유입니다.

    TLT와 SHY의 실제 성적표: 수익률·분배금·비용

    연도TLT 총수익률SHY 총수익률비고
    2021-4.6%-0.7%금리 상승 시작
    2022-31.2%-3.9%인상 사이클 충격
    2023+2.8%+4.2%횡보 후 반등
    2024-8.1%+3.9%장기금리 재상승
    2025+4.3%+5.0%인하 반영
    2026(10월 16일까지)-5.0%+0.9%인상 재개
    출처: Yahoo Finance 조정종가 기준 총수익률(분배금 재투자 가정), 필자 계산. 해외 상장 ETF 수익률은 달러 기준입니다.
    항목TLTSHY
    5년 누적 총수익률(2021.10.18~2026.10.16)-34.3%(연 -8.1%)+9.8%(연 +1.9%)
    5년 중 최대낙폭-43.7%-5.4%
    총보수(운용보수)0.15%0.15%
    12개월 분배율(2026.10.15)4.86%3.63%
    만기수익률(YTM)5.48%4.74%
    유효 듀레이션14.85년1.81년
    종가(2026.10.16)80.05달러81.36달러
    출처: iShares 상품 페이지(2026.10.15 기준 값), Yahoo Finance(종가·낙폭·누적수익률 필자 계산). 총보수는 같지만 위험은 전혀 다릅니다.

    비용만 보면 두 ETF는 같습니다. 그러나 비용이 같다는 것이 위험이 같다는 뜻은 아닙니다. TLT는 분배율이 4.86%로 높아 보이지만 같은 5년 동안 가격이 크게 내려 총수익률은 -34.3%였습니다. 분배금은 위안이 되지만 손실을 메우기에는 모자랐습니다. 반대로 SHY의 분배율 3.63%는 크지 않아도 낙폭이 -5.4%에 그쳐 현금성 자산에 가까운 역할을 했습니다.

    2027~2029 금리 시나리오와 대응 전략: 필자의 개인적 분석과 전망

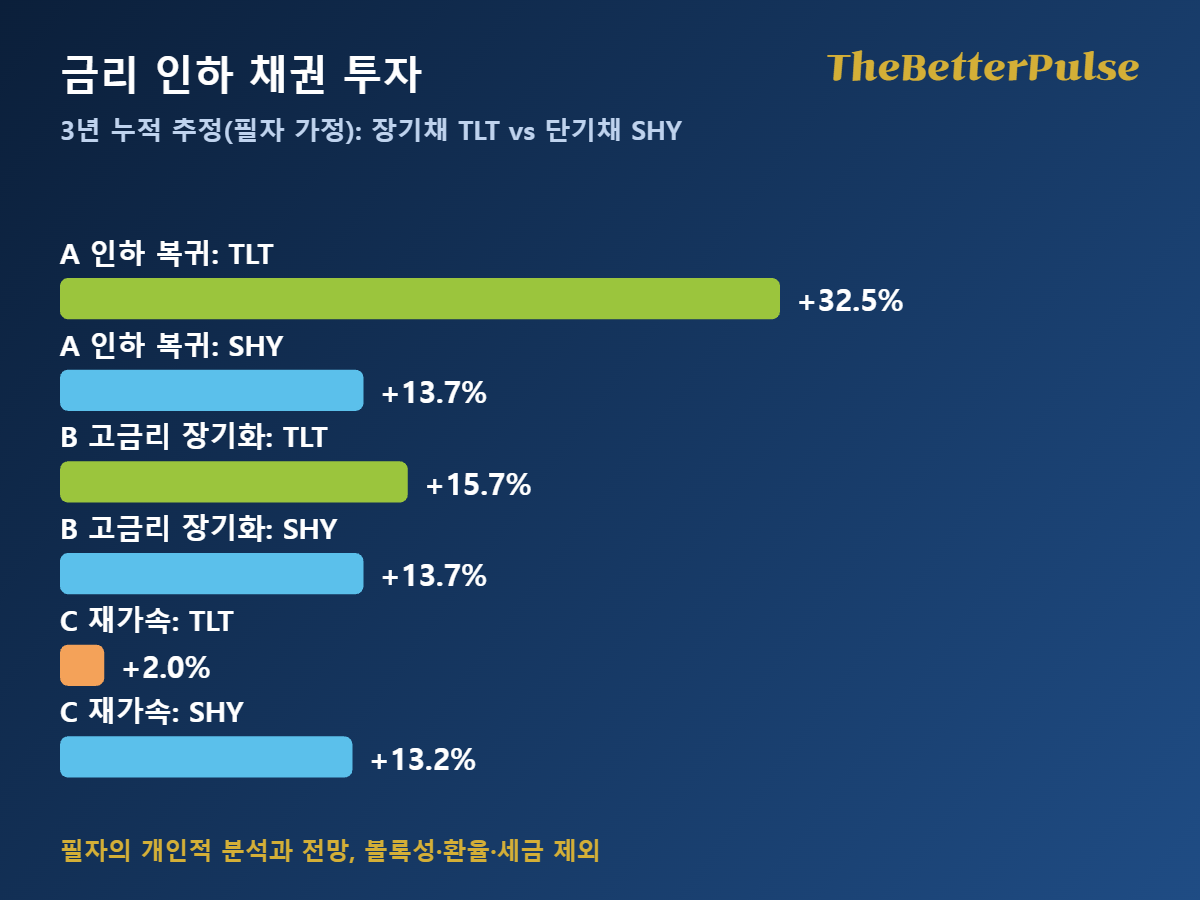
    아래는 장기금리(20년물 기준)와 단기금리 경로를 세 가지로 가정해 3년 누적 수익을 단순 계산한 것입니다. 필자의 개인적 분석과 전망이며 확정된 예측이 아닙니다.

    시나리오(필자 가정)금리 경로 가정TLT 3년 누적 추정SHY 3년 누적 추정대응 전략
    A. 인하 복귀장기 5.48%→4.25%, 단기 4.74%→3.00%+32.5%+13.7%인하 신호 확인 후 장기채 비중을 단계적으로 늘림
    B. 고금리 장기화장기 5.5% 안팎, 단기 4.5% 안팎+15.7%+13.7%SHY 중심 유지, 이자 수익에 집중
    C. 재가속·추가 인상장기 5.48%→6.5%, 단기 4.74%→5.75%+2.0%+13.2%장기채 최소화, 만기 분산(사다리)
    필자 계산: 3년 누적 ≒ 연초 수익률의 합 – 듀레이션 × 최종 금리 변화 – 총보수 0.45%(0.15%×3). 듀레이션은 일정하다고 가정했고 볼록성·재투자·환율·세금은 제외했습니다.
    금리 인하 채권 투자: 2027~2029년 세 가지 금리 시나리오별 TLT와 SHY 3년 누적 추정 수익률 막대 그림
    세 가지 금리 시나리오별 3년 누적 추정. 필자의 개인적 분석과 전망이며 확정된 결과가 아닙니다.

    세 시나리오를 나란히 보면 SHY의 3년 추정 수익은 13~14% 범위로 거의 변하지 않는 반면 TLT는 +2%에서 +33%까지 벌어집니다. 필자는 방향을 맞추는 일보다 방향이 틀렸을 때의 폭을 줄이는 일이 우선이라고 봅니다. 그래서 인하 신호(근원물가 둔화, 연준·한은의 동결 이후 첫 인하 시사)가 숫자로 확인될 때까지는 단기채를 기본으로 두고, 확인된 뒤 장기채를 나눠서 늘리는 방식을 가정합니다. 이것은 필자의 개인적 견해이며 투자 권유가 아닙니다.

    금리 인하 채권 투자에서 놓치기 쉬운 위험

    첫째, 환율입니다. TLT와 SHY는 달러 자산이라 원/달러 환율이 오르면(보도 기준 최근 1,330원대) 원화 수익률은 달라집니다. 둘째, 세금입니다. 해외 상장 ETF는 매매차익과 분배금 과세 방식이 국내 상장 상품과 달라서 계좌 종류에 따라 순수익이 바뀔 수 있으니 증권사와 국세청 안내로 확인하세요. 셋째, 재투자 위험입니다. 단기채는 금리가 내리면 만기 때 낮은 금리로 다시 사야 합니다. 넷째, 신용·유동성은 미국 국채라 낮지만 금리 위험은 그대로입니다. 마지막으로 위 표의 금리 경로는 가정이라 실제와 다를 수 있습니다.

    결론: 금리 인하 채권 투자로 얻는 것과 첫 행동

    이 글에서 얻어 가실 것은 세 가지입니다. 금리 1%p가 TLT에는 약 15%, SHY에는 약 1.8%의 가격 변화로 이어진다는 계산법, 같은 총보수 0.15%여도 5년 낙폭이 -43.7%와 -5.4%로 갈렸다는 사실, 그리고 인하·동결·재상승 시나리오에서 손익이 어떻게 갈리는지 비교하는 틀입니다. 금리 인하가 확인된 뒤 몇 년을 보유할 여유가 있는 분께는 장기채가 유리할 수 있고, 1~2년 안에 쓸 돈이거나 하락을 견디기 어려운 분께는 단기채가 안전합니다. 가장 위험한 경우는 인하 기대만으로 장기채 비중을 한 번에 키우는 것입니다.

    첫 행동은 간단합니다. 내가 가진 채권 상품의 듀레이션을 확인하고 금리 1%p 변화에 따른 손익을 이 글의 공식으로 계산해 보세요. 그다음 10월 22일 금통위와 연준 회의 결과를 확인한 뒤 장기채 비중을 늘릴지 정하고, 늘리더라도 3~4회에 나눠 접근하는 방법을 가정해 보시기 바랍니다.

    이 글은 FRED, 한국은행, iShares, Yahoo Finance와 언론 보도의 공개 자료를 바탕으로 한 필자의 개인적이고 주관적인 견해이며 정보 제공 목적입니다. 시나리오와 계산은 가정에 따른 예시이고 실제 수익을 보장하지 않으며 특정 상품의 매수·매도를 권유하지 않습니다. 시세와 금리는 기준일 이후 달라질 수 있으니 최신 값을 확인하시고, 투자 판단과 그 결과에 대한 책임은 독자 본인에게 있습니다. 글 작성에는 AI의 도움을 받았습니다.

    함께 읽으면 좋은 글

    한미 기준금리 인상 재개, 성공 vs 실패 사례와 대응 전략
    미국 국채금리 위기, 5.2% 돌파와 2022년 폭락장의 공통점

    참고자료·공식 출처

    FRED: 미 국채 10년물 수익률(DGS10), 2년물(DGS2), 연방기금 실효금리(DFF)
    한국은행: 기준금리 추이
    연합뉴스: 국고채 금리 일제히 하락, 3년물 연 3.867%(2026.10.15)
    연합뉴스: 전문가들 금리 인상 숨고르기 전망(2026.10.18)
    iShares: TLT 상품 페이지(듀레이션·비용·분배율)
    iShares: SHY 상품 페이지(듀레이션·비용·분배율)
    Yahoo Finance: TLT·SHY 가격 이력(총수익률 계산)

    #금리인하채권투자 #장기채 #단기채 #듀레이션 #TLT

  • 인도 vs 베트남, 넥스트 차이나의 조건

    인도 vs 베트남, 넥스트 차이나의 조건

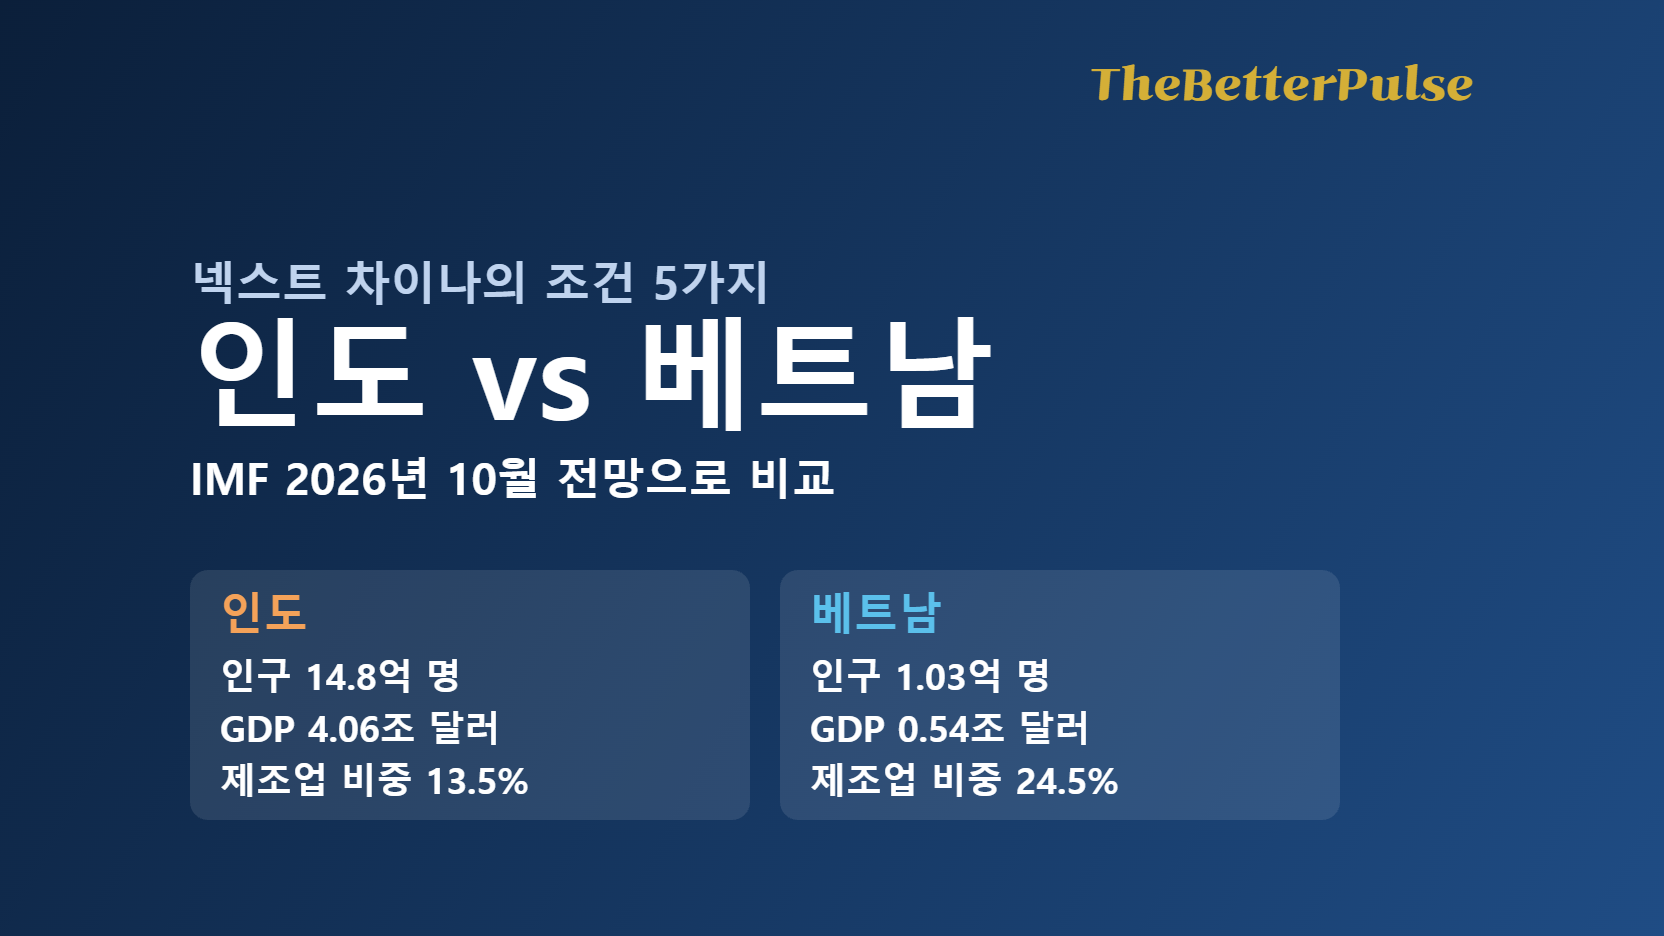
    인도 vs 베트남, 둘 중 어디가 진짜 ‘넥스트 차이나’일까요? IMF의 2026년 10월 전망을 중국의 과거 숫자와 나란히 놓아 보면 답이 의외입니다. 인도는 중국의 ‘규모’를, 베트남은 중국의 ‘공장’을 닮았지만, 중국이 같은 소득 단계에서 달린 속도에는 둘 다 못 미칩니다. 이 글은 그 차이를 다섯 가지 조건으로 점검하고, 내 돈과 일자리 관점에서 무엇을 확인해야 하는지까지 정리합니다.

    뉴스는 흔히 ‘인도가 일본을 제쳤다’, ‘베트남 성장률 8%대’ 같은 한 줄로 끝납니다. 하지만 성장률이 높다고 내 투자가 자동으로 오르지는 않습니다. 같은 IMF 전망에서 인도의 2025년 성장률은 7.8%였는데, 한편 니프티 50 선물의 최근 1년 변동률은 -10.2%였습니다(인베스팅닷컴, 2026년 10월 조회). 경제 성장과 주가는 다른 질문이라는 점을 먼저 기억해 두시면 좋겠습니다.

    인도 vs 베트남, 먼저 체급부터 확인합니다

    아래 표는 IMF 세계경제전망(2026년 10월)의 숫자입니다. 인도는 4월~3월 회계연도 기준이라 ‘2026년’은 2026/27 회계연도로 읽으셔야 합니다. 중국은 비교 기준으로 넣었습니다.

    2026년 IMF 전망인도베트남중국(비교)
    인구(백만 명)1,476.6103.11,401.7
    명목 GDP(십억 달러)4,06054221,546
    1인당 명목 GDP(달러)2,7505,25915,371
    실질 성장률 2026년7.0%8.4%4.5%
    실질 성장률 2028년6.9%5.9%4.0%
    소비자물가 상승률 2026년5.0%4.7%1.0%
    출처: IMF 세계경제전망 2026년 10월(데이터맵퍼). 인도는 회계연도 기준. 전망치는 수정될 수 있습니다.

    눈에 띄는 것은 두 나라의 체급 차이입니다. 베트남의 GDP는 인도의 약 13%이고 인구는 7% 수준입니다. 반대로 1인당 소득은 베트남이 인도의 약 1.9배입니다. 필자는 이 표만으로도 ‘누가 이기나’보다 ‘각자 어떤 단계에 있나’를 물어야 한다고 봅니다. 또 베트남의 성장률은 2026년 8.4%에서 2028년 5.9%로 내려가는 전망이라는 점도 눈여겨볼 만합니다.

    중국은 같은 소득일 때 얼마나 빨랐나

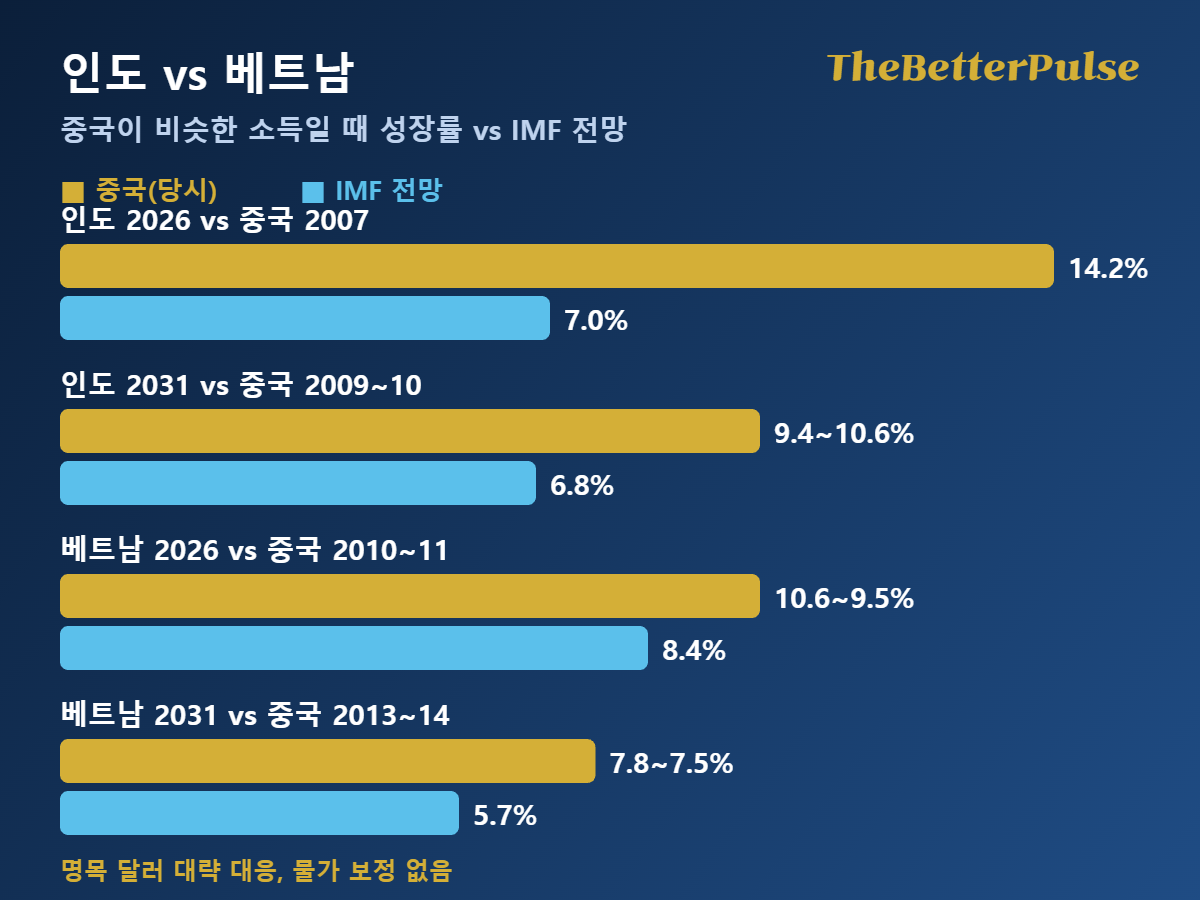
    ‘넥스트 차이나’의 기준이 되려면 중국의 과거와 비교해야 합니다. IMF 자료에서 중국의 1인당 명목 GDP가 비슷했던 해를 찾아 당시 성장률과 비교했습니다. 중국은 1인당 소득이 약 2,700달러였던 2007년에 14.2%, 약 4,600~5,700달러였던 2010~2011년에 10.6%와 9.5%로 달렸습니다. 같은 구간에서 인도와 베트남의 전망은 7~8%대입니다.

    구분IMF 전망 1인당 소득(달러)중국이 비슷했던 해그해 중국 성장률해당 연도 성장률 전망
    인도 2026년2,7502007년(2,729달러)14.2%7.0%
    인도 2031년4,3892009~2010년(3,889~4,619달러)9.4~10.6%6.8%
    베트남 2026년5,2592010~2011년(4,619~5,689달러)10.6~9.5%8.4%
    베트남 2031년7,6092013~2014년(7,129~7,756달러)7.8~7.5%5.7%
    출처: IMF 세계경제전망 2026년 10월. 명목 달러를 물가 보정 없이 비교한 대략적 대응이며 정확한 동일 소득 비교가 아닙니다.
    인도 vs 베트남: 중국이 비슷한 소득이던 해의 성장률과 IMF 2026년 10월 성장률 전망을 비교한 막대 그림
    중국이 비슷한 소득이던 해의 성장률과 IMF 전망 비교. 명목 달러를 물가 보정 없이 맞춘 대략적 대응입니다.

    여기서 얻을 수 있는 해석은 두 가지입니다. 첫째, 인도와 베트남은 ‘중국의 복사본’처럼 고속 성장을 이어 가는 그림이 아닙니다. 둘째, 베트남은 2031년 소득이 중국의 2013~2014년 수준에 닿는데, 중국도 이 시기에 성장률이 7%대로 내려왔습니다. 소득이 오르면 성장 속도가 완만해지는 모습이 베트남에도 나타날 수 있다는 뜻입니다. 이 비교는 명목 달러를 물가 보정 없이 맞춘 것이라 과거 중국의 실제 소득은 현재 달러 가치로 더 컸을 수 있습니다. 그만큼 인도와 베트남의 격차는 더 클 수 있습니다.

    인도 vs 베트남, 넥스트 차이나의 조건 5가지 점검표

    중국의 성장을 만든 조건을 규모, 제조업, 투자, 인구, 소득 단계로 나눠 보겠습니다. 소득 단계는 앞에서 봤으니 나머지 네 가지를 세계은행과 IMF 자료로 정리했습니다.

    조건중국인도베트남판정
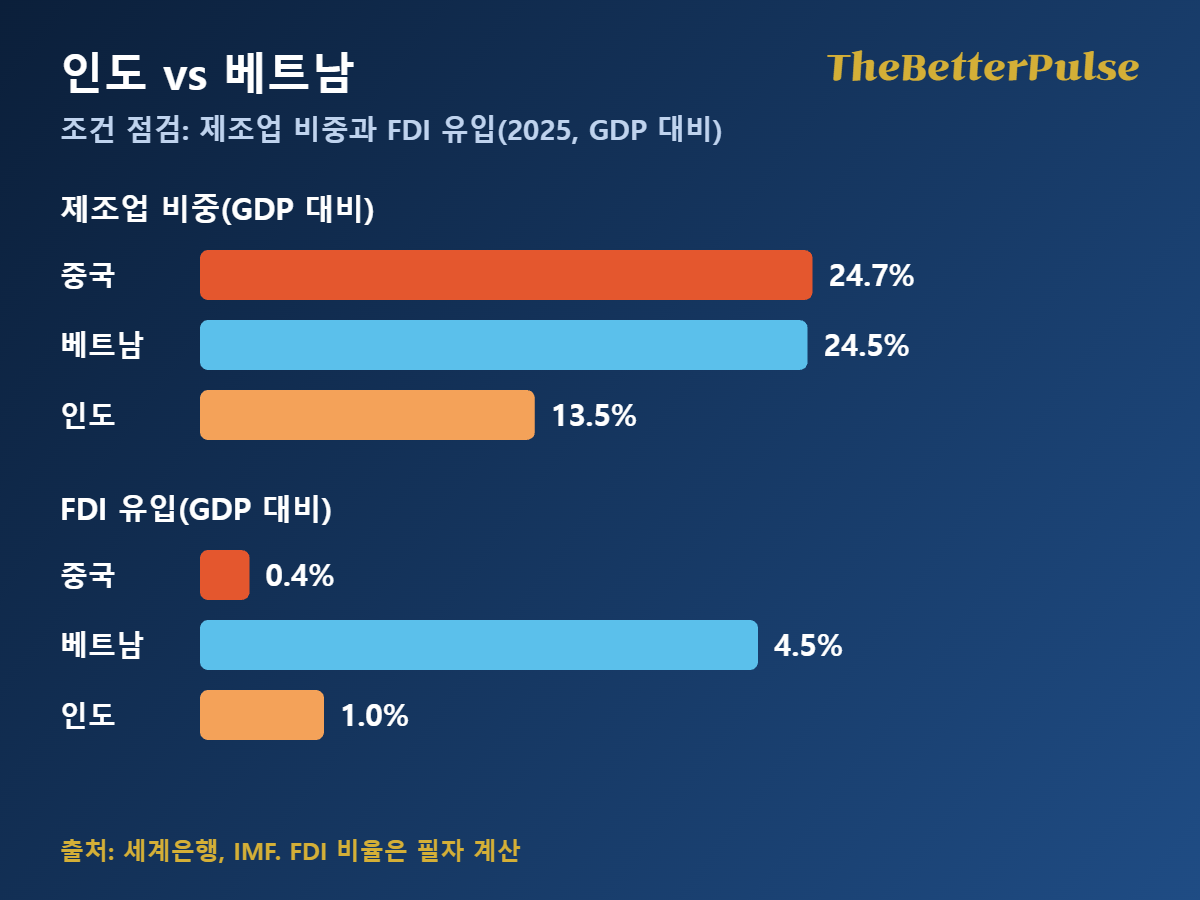
    제조업 비중(GDP 대비, 2025)24.7%13.5%24.5%베트남이 중국형
    외국인직접투자 유입(GDP 대비, 2025)0.4%1.0%4.5%베트남이 가장 높음
    총고정자본형성(GDP 대비, 2025)39.7%(2024)31.7%29.2%모두 중국에 못 미침
    생산가능인구 비중(15~64세, 2025)69.7%68.4%(상승)67.7%(하락)인도가 유리
    명목 GDP 규모(2026, 십억 달러)21,5464,060542인도가 중국의 18.8%
    출처: 세계은행 지표(제조업 비중, FDI 순유입, 총고정자본형성, 인구 구조), IMF(GDP). FDI 비율은 필자 계산(2025년 FDI 유입액 ÷ 명목 GDP, 인도·베트남·중국 각각 408억·220억·800억 달러).
    인도 vs 베트남: 중국 인도 베트남의 제조업 비중과 GDP 대비 외국인직접투자 유입을 비교한 막대 그림
    2025년 제조업 비중과 FDI 유입(GDP 대비). FDI 비율은 필자 계산입니다.

    표를 읽으면 그림이 갈립니다. 베트남은 제조업 비중 24.5%로 중국과 거의 같고, GDP 대비 FDI 유입(4.5%)도 가장 높아 ‘공장형 넥스트 차이나’에 가깝습니다. 다만 수출이 GDP의 98.2%(2025년)에 달해 미국·중국 등 외부 수요 변화에 그대로 흔들릴 수 있고, 생산가능인구 비중은 2018년 68.4%에서 67.7%로 줄고 있습니다. 반대로 인도는 인구 14.8억 명과 상승하는 생산가능인구(68.4%)가 강점이지만 제조업 비중이 13.5%에 머물러, 일자리를 만들 제조업 기반이 아직 약합니다.

    내 상황별로 무엇을 확인할까

    장기 자산을 키우는 투자자라면 인도 쪽에서 ‘제조업 비중이 오르는지’를 봐야 합니다. 비중이 13%대에서 움직이지 않는다면 규모의 이점은 크지만 중국식 성장 경로는 아직 확인되지 않은 것입니다. 베트남 쪽에서는 FDI 유입과 수출 증가율, 소득 상승에 따른 성장 둔화 속도를 확인하시길 권합니다. 두 나라는 서로 대체재라기보다 다른 위험을 가진 선택지입니다. 인도는 내수와 규모, 베트남은 수출과 제조업이라는 서로 다른 축에 걸려 있습니다.

    수출기업이나 협력사에서 일하는 분께는 베트남의 의미가 더 직접적입니다. 베트남 외국인투자청 통계를 인용한 보도에 따르면 2026년 1~4월 신규 등록 FDI 가운데 한국 비중은 33.6%(40.8억 달러)로 싱가포르에 이어 2위였습니다. 내 회사나 거래처가 어느 나라에 생산·판매 거점을 두는지가 곧 인도 vs 베트남 질문의 답과 이어집니다. 투자만 놓고 보면, 높은 성장률이 곧 주가 상승은 아니라는 점과 환율 변동 위험을 함께 따져야 합니다. 베트남 VN지수는 2026년 9월 고점 이후 조정 중이며 10월 12일 1,720.98로 마감했습니다(Công Luận 보도).

    틀릴 수 있는 이유와 관찰 지표

    이 글의 해석은 필자의 개인적 분석이며 IMF 전망 자체도 바뀝니다. 인도 성장률 전망은 7월 대비 상향됐고(FY27 6.4%에서 7.0%로, 현지 보도), 같은 IMF 보고서는 세계 성장률을 2026년 3.1%, 물가를 4.7%로 보면서 에너지 가격 부담을 주요 위험으로 꼽았습니다. 인도의 물가상승률은 2025년 2.0%에서 2026년 5.0%로, 베트남은 3.3%에서 4.7%로 오르는 전망이어서 금리와 환율 부담이 커질 수 있습니다. 그래서 필자는 인도 vs 베트남를 점수로 가르기보다 제조업 비중, FDI 유입, 생산가능인구, 물가, 성장률 전망 수정 여부를 반기마다 점검할 것을 권합니다.

    결론: 인도 vs 베트남에서 얻는 것과 첫 행동

    정리하면 인도는 규모와 인구 구조에서, 베트남은 제조업과 FDI에서 중국을 닮았지만 둘 다 중국이 같은 소득 단계에서 보여 준 9~14%대 성장에는 못 미칩니다. 장기로 보는 분께는 ‘어느 나라가 이기느냐’보다 ‘내가 어떤 위험을 택하느냐’가 더 중요합니다. 규모와 내수를 믿는다면 인도, 제조·수출 사이클에 걸고 싶다면 베트남이 맞지만, 성장률이 곧 수익률은 아니고 환율과 물가, 외부 수요 충격은 어느 쪽에서나 손실 요인이 될 수 있습니다.

    오늘 해 보실 첫 행동은 간단합니다. IMF 데이터맵퍼에서 두 나라의 성장률과 물가 전망을 열어 이 글의 표와 맞춰 보시고, 세계은행에서 제조업 비중과 FDI를 직접 확인해 보세요. 그다음 내 투자 기간과 감내할 손실 폭을 적어 두면 인도 vs 베트남 중 무엇이 내 상황에 맞는지 훨씬 선명해집니다. 해외 ETF나 펀드로 접근하신다면 총보수와 실부담비용, 환노출 여부를 반드시 확인하시기 바랍니다.

    이 글은 IMF·세계은행 등 공개 자료를 바탕으로 한 필자의 개인적이고 주관적인 견해이며 정보 제공 목적입니다. 소득 대응 비교는 명목 달러를 물가 보정 없이 맞춘 대략적 분석이고, 전망치는 확정 결과가 아닙니다. 특정 국가·상품의 매수·매도를 권유하거나 수익을 보장하지 않으며, 투자 판단과 그 결과에 대한 책임은 독자 본인에게 있습니다. 자료 확인일은 2026년 10월 18일이고, 이후 지표와 주가는 달라질 수 있습니다. 글 작성에는 AI의 도움을 받았습니다.

    함께 읽으면 좋은 글

    일본 GDP 세계 6위 전망, 엔저와 저성장이 바꾼 경제 질서

    참고자료·공식 출처

    IMF: 세계경제전망 2026년 10월
    IMF 데이터맵퍼: 실질 GDP 성장률(인도·베트남·중국)
    세계은행: 제조업 부가가치 비중
    세계은행: 외국인직접투자 순유입
    New Indian Express: IMF의 인도 성장률 전망 상향
    굿모닝베트남: 베트남 FDI 등록 현황(2026년 1~4월)
    Công Luận: 2026년 10월 12일 VN지수 마감
    인베스팅닷컴: 인도 니프티 50 선물

    #인도vs베트남 #넥스트차이나 #IMF경제전망 #신흥국투자 #베트남경제

  • TDF 2050, 수익률보다 중요한 비용 비교

    TDF 2050, 수익률보다 중요한 비용 비교

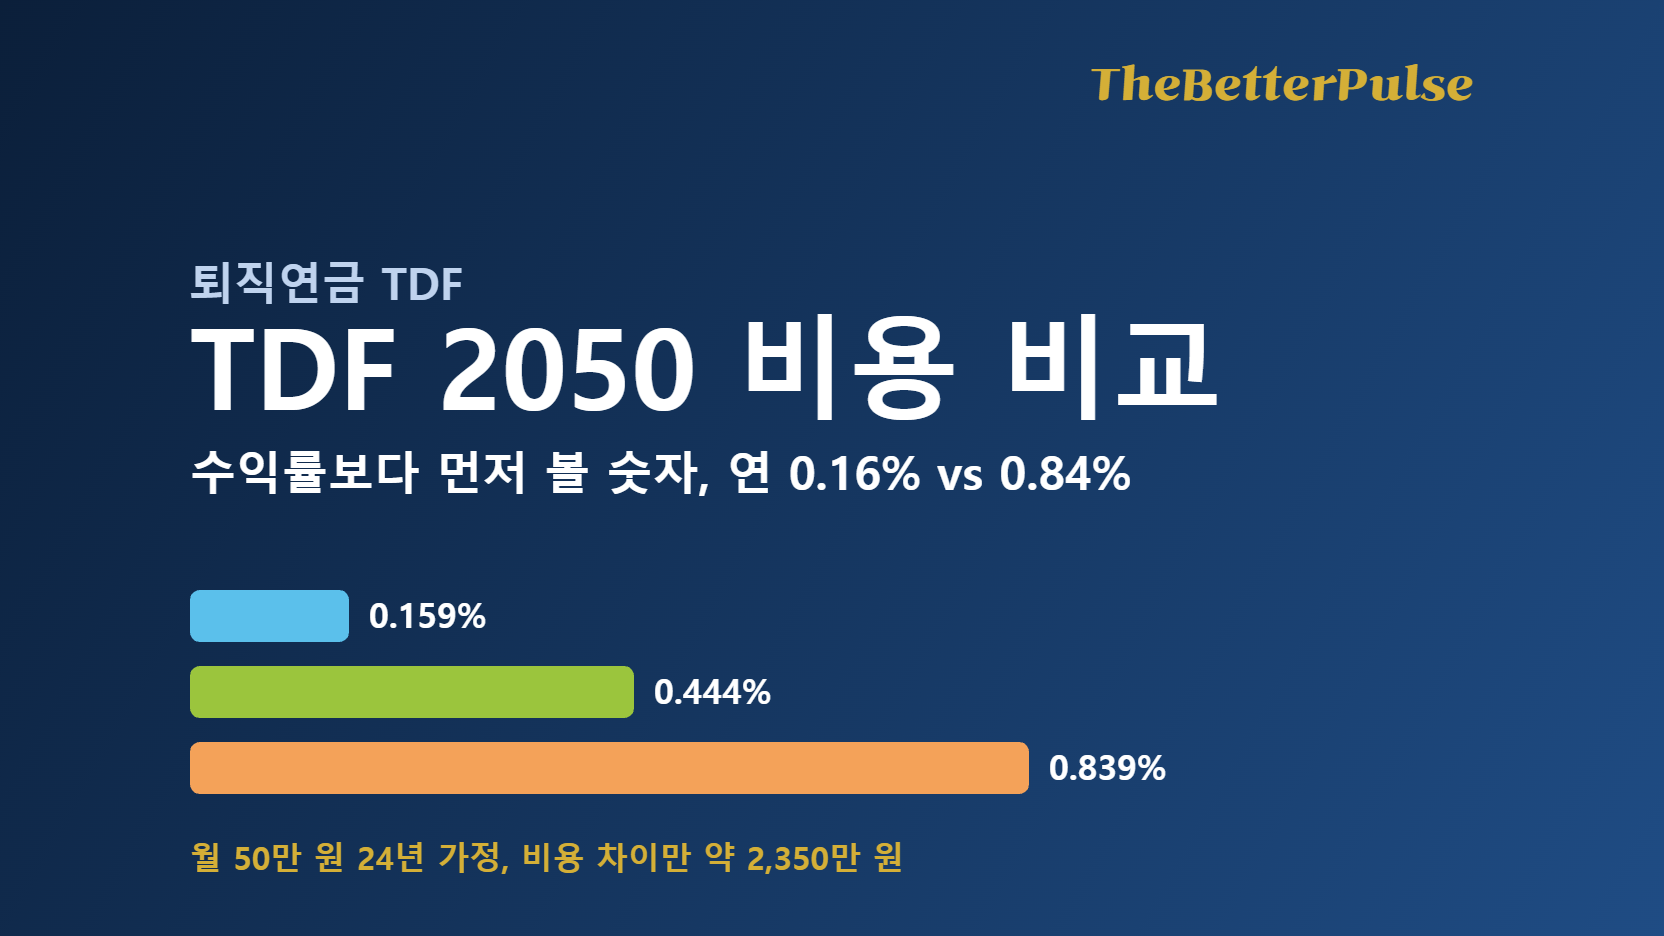
    같은 TDF 2050을 가지고 있으면서 연 0.7%포인트를 더 내고 있다면, 24년 뒤 얼마를 놓치게 될까요? 월 50만 원씩 넣는 직장인을 가정하면 약 2,350만 원입니다. 수익률이 똑같다고 가정하고도 그렇습니다. 오늘 글에서는 TDF 2050 비용 비교로 내 퇴직연금 계좌에서 새고 있을지 모를 비용을 10분 안에 확인하는 방법까지 정리해 드립니다.

    TDF는 은퇴 시점(여기서는 2050년)이 가까워질수록 주식 비중을 낮추고 채권 비중을 높여 주는 상품입니다. 고용노동부와 금융감독원의 「2025년 퇴직연금 투자 백서」에 따르면 퇴직연금 계좌를 통한 TDF 투자금은 20.1조 원으로 전년(13.4조 원)보다 50% 늘었고, 2025년 TDF 수익률은 13.7%였습니다. 다만 그해는 코스피가 75.63% 오른 시장이었습니다. 13.7%를 앞으로도 기대할 수 있는 수익률로 읽으시면 곤란합니다.

    TDF 2050 비용 비교, 이 글에서 가져가실 세 가지

    첫째, 상품별 비용 차이를 한눈에 보는 표입니다. 둘째, 그 차이를 24년 뒤 내 돈으로 환산한 금액입니다. 월 50만 원을 넣는 경우와 이미 1억 원이 쌓인 경우를 모두 계산했습니다. 셋째, 금융감독원 통합연금포털과 금융투자협회 공시에서 내 비용을 직접 찾는 순서입니다. 숫자는 2026년 10월 12일부터 18일 사이에 확인한 값입니다.

    TDF 2050 비용 비교표: 연 0.16%부터 0.84%까지

    같은 2050 빈티지라도 비용은 다릅니다. 총보수는 운용·판매 보수처럼 겉으로 드러난 보수이고, 합성총보수(TER)는 기타 비용까지 더한 값이며, 실부담비용은 여기에 매매·중개 비용까지 반영한 값입니다. 실제로 내 돈에서 빠져나가는 금액에 가까운 쪽은 뒤의 두 지표입니다.

    상품(2050)형태비용 지표(연)1년 수익률1년 최대낙폭
    RISE TDF2050액티브 적격(KB)ETF실부담비용 0.159%24.98%-14.30%
    PLUS TDF2050액티브(한화)ETF총보수 0.18%(실부담비용 미확인)미확인미확인
    KODEX TDF2050액티브 적격(삼성)ETF실부담비용 0.444%14.45%-12.43%
    KIWOOM TDF2050액티브 적격(키움)ETF실부담비용 0.780%23.98%-11.37%
    하나로적격TDF2050 C-P2e 퇴직연금(NH-Amundi)공모펀드총보수 0.635%, TER 0.8389%미확인미확인
    RISE·KODEX·KIWOOM은 TOP ETF 집계(2026년 10월 17일 17시 35분 갱신), 나머지는 운용사·FunETF 상품 페이지(10월 12~16일 기준)입니다. TOP ETF는 민간 비교 사이트라 금융투자협회 공시 원문과 대조하지 못했으니 가입 전 직접 확인하세요. 수익률과 낙폭은 과거 1년 값입니다.

    표에서 눈에 띄는 것은 비용 차이만이 아닙니다. 연 0.780%인 KIWOOM의 1년 수익률(23.98%)이 연 0.444%인 KODEX(14.45%)보다 높습니다. 비싸다고 항상 부진한 것도, 싸다고 항상 앞서는 것도 아니라는 뜻입니다. 원인이 자산 구성이나 환헤지 차이일 수 있지만 이 글에서는 구성까지 대조하지 못했습니다. 그래서 수익률은 이미 지나간 숫자, 비용은 앞으로도 확실히 빠져나갈 숫자로 나눠 보시길 권합니다. 이것이 필자가 수익률보다 비용을 먼저 보자고 말씀드리는 이유입니다.

    24년 뒤 얼마나 달라지나: 월 50만 원과 1억 원 계산

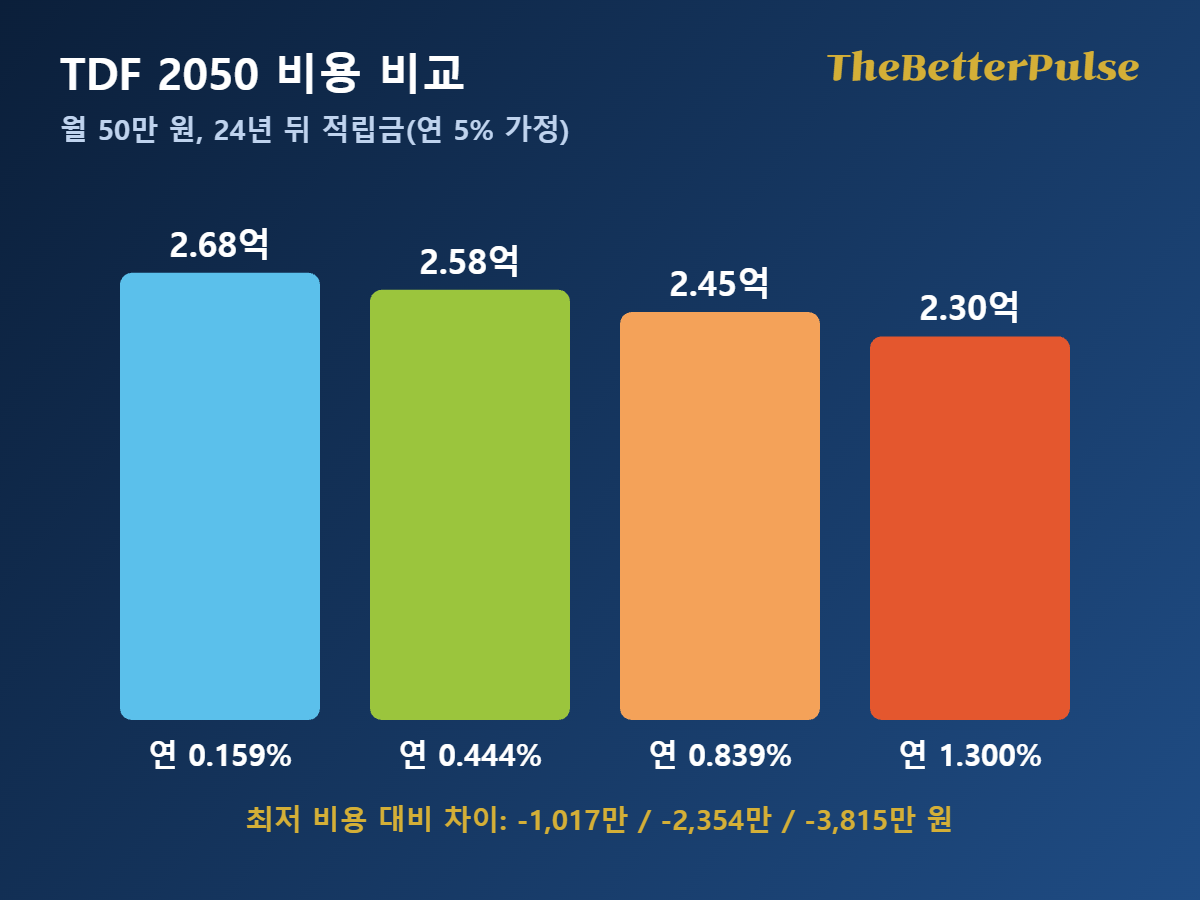
    비용만 비교하기 위해 비용을 빼기 전 수익률이 어느 상품이나 연 5%로 같다고 가정하겠습니다. 월 50만 원을 매월 초 24년(2050년까지, 원금 1억 4,400만 원) 넣는 경우와, 이미 모은 1억 원을 추가 납입 없이 24년 두는 경우입니다. 연 5%는 설명을 위한 가정이지 전망이 아닙니다.

    연 비용월 50만 원, 24년 뒤1억 원, 24년 뒤최저 비용 대비 차이(월 50만 원 / 1억 원)
    0.159%(RISE 실부담비용)2억 6,831만 원3억 1,099만 원기준
    0.444%(KODEX 실부담비용)2억 5,814만 원2억 9,132만 원-1,017만 원 / -1,967만 원
    0.839%(NH-Amundi TER)2억 4,477만 원2억 6,603만 원-2,354만 원 / -4,496만 원
    1.300%(필자의 가정)2억 3,016만 원2억 3,916만 원-3,815만 원 / -7,183만 원
    필자 계산. 월복리, 비용 차감 전 연 5% 동일 가정. 세금·계좌 수수료·매매 비용은 제외했습니다.
    TDF 2050 비용 비교: 연 비용 0.159%, 0.444%, 0.839%, 1.3%일 때 월 50만 원을 24년 납입한 적립금 막대그래프
    필자 계산. 월 50만 원 24년 납입, 월복리, 비용 차감 전 연 5% 동일 가정입니다.

    내 계좌에 바로 쓸 수 있는 공식도 있습니다. 현재 잔액에 비용 차이(%p)를 곱하면 한 해에 더 나가는 돈이 됩니다. 잔액이 3,000만 원이고 비용 차이가 0.4%p라면 매년 약 12만 원, 0.68%p라면 약 20만 원입니다. 잔액이 커질수록 이 금액도 같이 커지기 때문에 시간이 갈수록 확인의 값어치가 올라갑니다.

    계좌 수수료까지 더해야 진짜 비용입니다

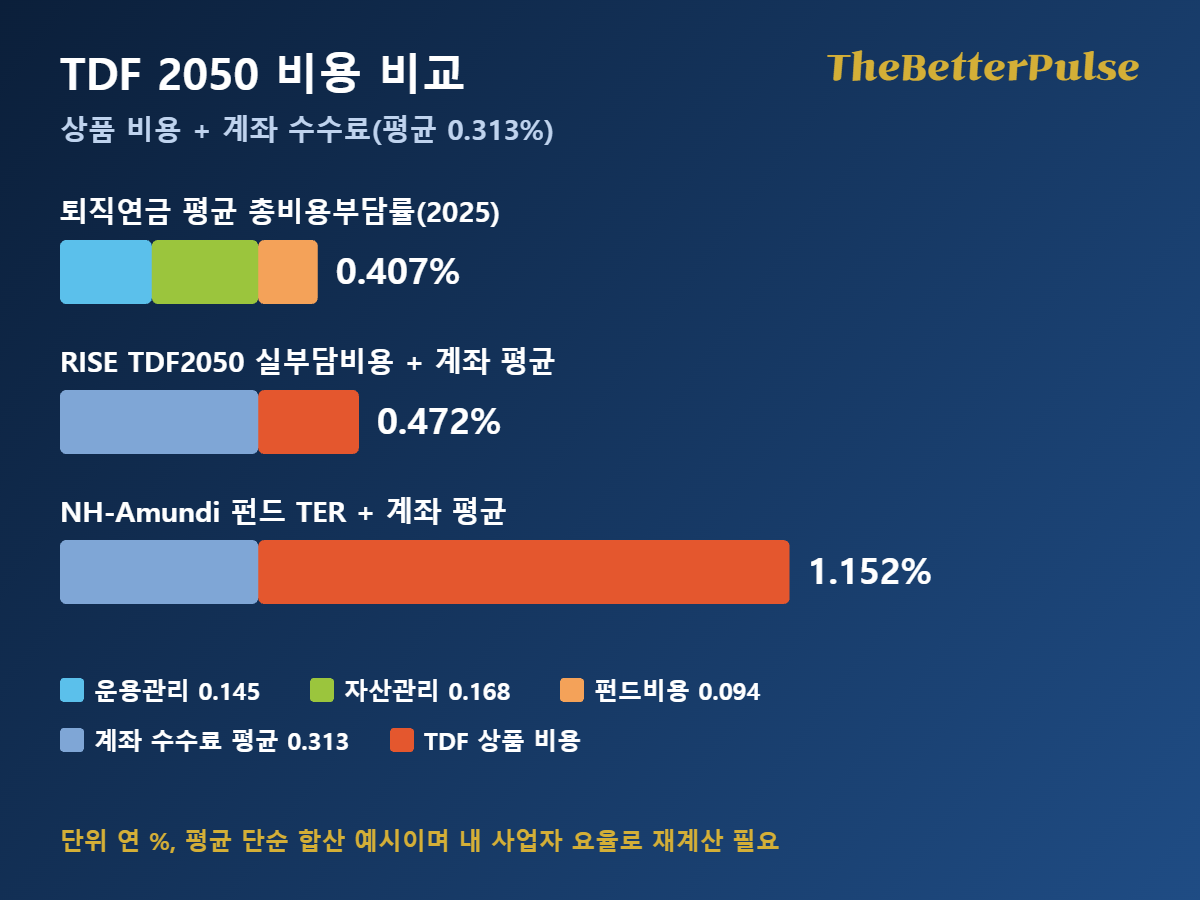
    TDF 자체 비용 외에 퇴직연금 사업자가 계좌에서 떼는 수수료가 있습니다. 2025년 퇴직연금 전체의 평균 총비용부담률은 0.407%이고, 운용관리수수료 0.145%, 자산관리수수료 0.168%, 펀드비용 0.094%로 나뉩니다. 제도별로는 DC 0.538%, IRP 0.311%였고, 사업자 권역별로는 증권 0.335%, 손해보험 0.345%, 생명보험 0.399%, 은행 0.451% 순으로 높아졌습니다.

    이 평균은 원리금보장형까지 모두 합친 값이라 내 계좌와 다를 수 있습니다. 그래도 계좌 수수료(운용관리와 자산관리의 평균 합계 0.313%)가 상품 비용에 더해진다는 구조는 같습니다. 평균을 단순 합산하면 RISE TDF2050의 0.159%를 담았을 때 약 0.47%, NH-Amundi 펀드의 TER 0.8389%를 담았을 때 약 1.15%입니다. 내 사업자의 실제 요율로 바꿔 다시 계산해 보셔야 합니다. TDF 2050 비용 비교를 상품 하나로 끝내면 절반만 본 셈입니다.

    TDF 2050 비용 비교: 퇴직연금 평균 총비용부담률 0.407%와 TDF 상품 비용에 계좌 수수료 0.313%를 더한 가로 막대 그림
    2025년 평균 비용은 고용노동부·금융감독원 백서, 상품 비용과의 합산은 필자의 단순 계산입니다.

    싸다고 정답은 아닙니다: 위험과 한계

    첫째, 낮은 비용이 손실 방어를 뜻하지는 않습니다. 2050 TDF는 은퇴까지 시간이 남아 주식 비중이 높은 편이어서 하락장을 그대로 통과합니다. 표의 세 ETF도 최근 1년 최대낙폭이 -11.37%에서 -14.30%였습니다. 둘째, 같은 백서에서 실적배당형의 5년·10년 연환산 수익률은 총비용을 뺀 뒤 5.37%와 4.48%였습니다. 2025년의 13.7%보다 훨씬 낮은 숫자라서, 필자는 TDF 2050 비용 비교를 할 때 연 5% 안팎을 넘는 기대는 두지 않는 편이 안전하다고 봅니다.

    셋째, 상품을 바꾸면 매도와 재매수 사이에 시장에 투자되지 않는 기간이 생길 수 있고, 사업자별로 교체 절차와 제한이 다를 수 있습니다. 넷째, ETF 형태는 거래대금이 적은 상품일수록 사고팔 때 가격 차이가 날 수 있습니다. 비용 숫자 하나만 보고 서둘러 갈아타는 것이 가장 위험한 선택입니다.

    오늘 10분, 내 TDF 비용을 확인하는 순서

    1단계: 금융감독원 통합연금포털(100lifeplan.fss.or.kr)의 내연금조회에서 내 퇴직연금 계좌에 담긴 TDF 이름과 잔액을 확인합니다. 2단계: 같은 포털의 퇴직연금 비교공시에서 내 사업자의 수수료와 수익률을 봅니다. 3단계: 금융투자협회 전자공시(dis.kofia.or.kr)에서 상품명을 검색해 총보수와 TER을 찾습니다. 4단계: 같은 2050 상품끼리 비용 차이(%p)를 구하고 잔액을 곱해 연간 금액으로 바꿉니다. 5단계: 차이가 의미 있게 크다면 사업자에 상품 교체 절차와 조건을 물어봅니다.

    결론: TDF 2050 비용 비교로 얻는 것과 첫 행동

    가져가실 핵심은 세 가지입니다. 같은 TDF 2050이라도 연 비용이 0.16%에서 0.84%까지 5배 넘게 벌어질 수 있다는 점, 그 차이가 월 50만 원 24년 납입이면 약 2,350만 원, 이미 1억 원이 있다면 약 4,500만 원으로 환산된다는 점(수익률이 같다는 가정입니다), 그리고 그 비용을 오늘 10분이면 직접 확인할 수 있다는 점입니다. 이미 TDF를 쓰고 있거나 퇴직연금을 원리금보장형에 두고 TDF를 검토 중인 분께 특히 유리합니다. 반대로 단기간에 돈이 필요하거나 하락장을 견디기 어렵다면 비용이 낮아도 맞지 않을 수 있습니다.

    가장 먼저 하실 일은 통합연금포털에서 내 TDF 이름을 확인하고, 금융투자협회 공시에서 TER을 찾아 내 잔액에 곱해 보는 것입니다. 비용이 낮은 상품이 있더라도 자산 구성과 최대낙폭, 사업자 교체 조건을 함께 본 뒤 판단하시기 바랍니다.

    이 글은 고용노동부·금융감독원 백서와 운용사·비교 사이트 공개 자료를 바탕으로 한 필자의 개인적이고 주관적인 견해이며 정보 제공 목적입니다. 계산은 필자의 가정(비용 차감 전 연 5%, 월복리)에 따른 예시로 실제 수익을 예측하지 않고, 특정 상품의 매수·매도나 교체를 권유하거나 수익을 보장하지 않습니다. 비용·수익률은 변동될 수 있으니 기준일 이후 최신 값을 확인하시고, 투자 판단과 그 결과에 대한 책임은 독자 본인에게 있습니다. 글 작성에는 AI의 도움을 받았습니다.

    함께 읽으면 좋은 글

    국민연금 미적립부채 1447조원, 내 연금 수령은 어떻게 되나요?
    금값, 살 때와 팔 때 왜 다를까? 실물·KRX·ETF 비용 비교

    참고자료·공식 출처

    고용노동부·금융감독원: 2025년 우리나라 퇴직연금 투자 백서
    금융감독원 통합연금포털
    금융투자협회 전자공시서비스
    한화자산운용: PLUS TDF2050액티브
    FunETF: 하나로적격TDF2050 C-P2e(퇴직연금)
    TOP ETF: TDF ETF 실부담비용 비교(민간 집계)
    아시아투데이: ETF 총보수와 실부담비용 차이

    #TDF2050 #퇴직연금 #펀드보수 #총비용부담률 #연금투자

  • 원달러 환율 전망, 대출·달러·해외주식 점검

    원달러 환율 전망, 대출·달러·해외주식 점검

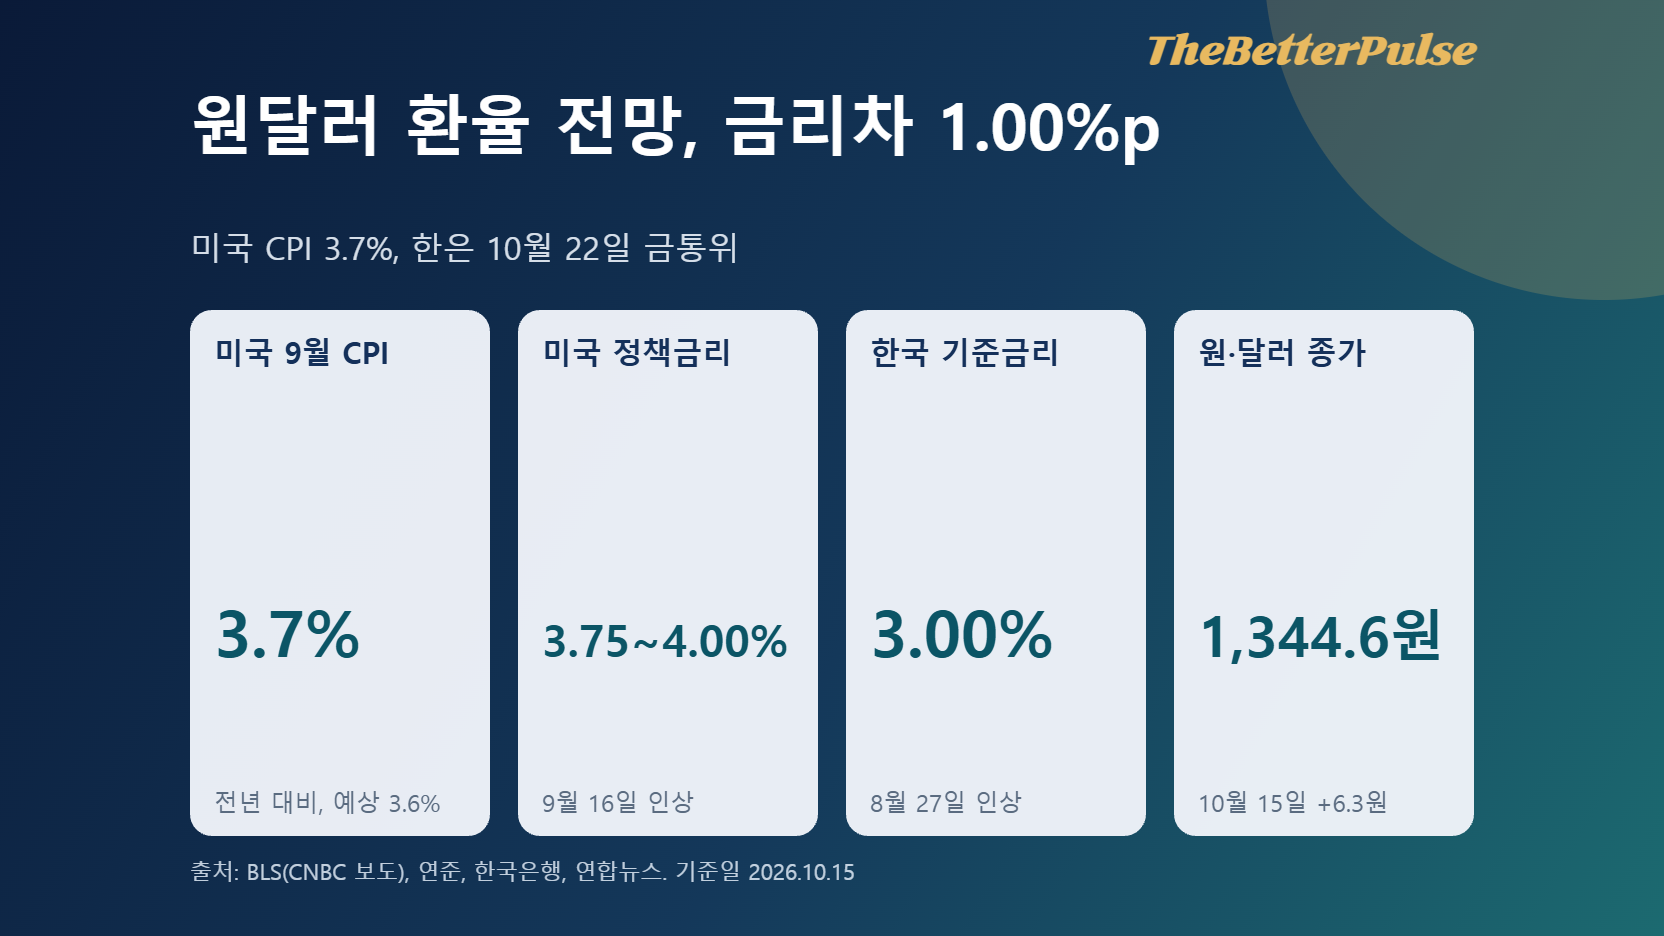
    미국 9월 소비자물가가 예상을 웃돌자 15일 코스피는 7.57% 급락했고, 원·달러 환율은 1,344.6원으로 마감했습니다. 이 글은 원달러 환율 전망을 맞히려는 글이 아닙니다. 확인된 수치와 영향 계산용 가정을 나눠서, 대출자·해외주식 투자자·달러 보유자가 자기 계좌에서 얼마가 달라지는지 직접 계산하도록 돕습니다. 기준일은 2026년 10월 15일입니다.

    원달러 환율 전망 전에 확인할 사실

    CNBC가 전한 미국 노동통계국(BLS) 발표에 따르면 9월 소비자물가(CPI)는 전월 대비 0.6%, 전년 대비 3.7%였습니다. 8월은 3.4%, 시장 예상은 3.6%였습니다. 음식과 에너지를 뺀 근원은 전월 0.3%, 전년 2.6%였고, 휘발유가 9.1% 올라 전체 상승분의 절반가량을 차지했습니다. 연준은 9월 16일 12 대 0으로 기준금리 목표 범위를 3.75~4.00%로 0.25%p 올렸고, 9월 전망에서 올해 말 금리 중앙값은 4.1%였습니다.

    한국의 9월 소비자물가는 2.9%(8월 3.1%), 식료품·에너지 제외 근원은 2.8%였습니다. 석유류는 14.8% 올랐고, 정부는 최고가격제가 없었다면 3.5%였을 것으로 추정했습니다. 한국은행 부총재보는 10월 물가도 3% 내외를 예상했습니다. 15일 외환시장 마감 환율은 전날보다 6.3원 오른 1,344.6원이었고, 외국인은 유가증권시장에서 3조6,340억원을 순매도해 8거래일 연속 팔았습니다.

    연결 고리는 이렇게 읽을 수 있습니다. 물가가 높으면 금리가 오래 높게 유지될 가능성이 커지고, 달러 자산의 이자 매력이 올라 원화에는 약세 압력이 될 수 있습니다. 다만 수출로 들어오는 달러와 경상수지(8월 461.1억달러 흑자) 같은 반대 요인도 있어 항상 그렇게 움직이지는 않습니다.

    한국은행의 선택지: 동결과 25bp 인상

    한국은행 기준금리는 3.00%입니다. 7월 16일 2.75%, 8월 27일 3.00%로 연속 인상했고, 9월 통화신용정책보고서는 물가·경기·금융안정을 보며 추가 인상의 시기와 속도를 정하겠다고 밝혔습니다. 다음 통화정책방향 결정회의는 10월 22일입니다. 연준의 10월 27~28일 회의에서 인상 확률은 보도마다 다르며(CNBC는 약 54%), 실시간 CME 페드워치에서 확인해야 합니다.

    금리차 계산은 단순합니다. 현재 미국 상단 4.00% – 한국 3.00% = 1.00%p입니다. 아래 표는 결과를 맞히기가 아니라 동결과 0.25%p 인상 조합별 금리차를 보여 주는 가정입니다.

    경우(가정)미국 상단한국금리차
    둘 다 동결4.00%3.00%1.00%p
    미국만 인상4.25%3.00%1.25%p
    한국만 인상4.00%3.25%0.75%p
    둘 다 인상4.25%3.25%1.00%p

    금리차가 커지면 원화 약세 압력, 좁아지면 완화 요인으로 읽는 경우가 많지만 다른 요인과 함께 움직입니다. 하나은행은 CPI 발표 전인 10월 초 보고서에서 10월 환율을 1,345~1,370원, 양국 동결로 내다봤습니다. 발표 전 전망이므로 하나의 시각으로만 참고하십시오.

    원달러 환율 전망을 가정으로 바꿔 보는 표

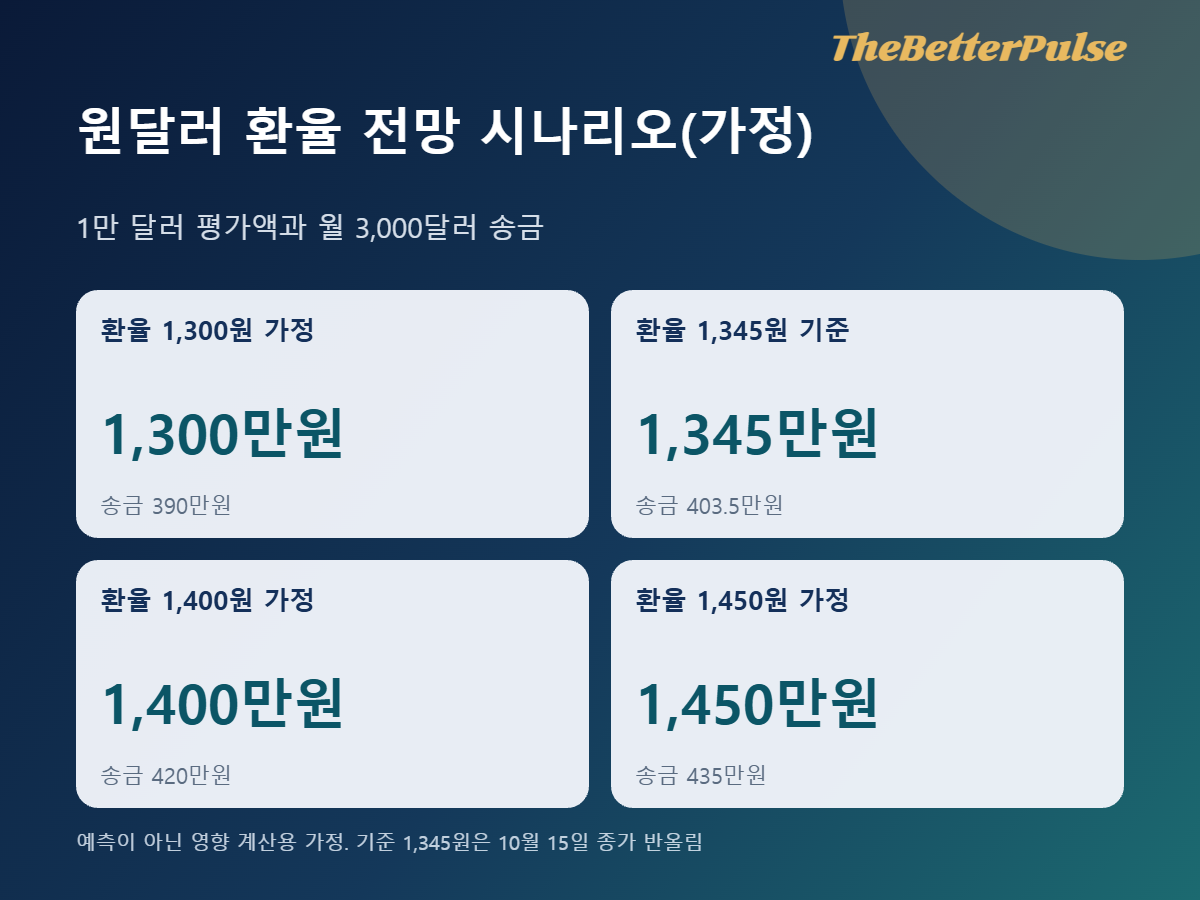
    아래 환율은 예측이 아니라 영향 계산용 가정입니다. 1,345원은 15일 종가 1,344.6원을 반올림했고, 보유 1만 달러와 월 3,000달러 송금도 가정입니다. 환율이 오르면 달러 자산 평가액은 늘고, 달러로 내는 돈은 부담이 커집니다.

    가정 환율1만 달러 평가액월 3,000달러 송금1,345원 대비
    1,300원1,300만원390만원-45만원 / -13.5만원
    1,345원1,345만원403.5만원기준
    1,400원1,400만원420만원+55만원 / +16.5만원
    1,450원1,450만원435만원+105만원 / +31.5만원
    환율 1,300원부터 1,450원까지 가정했을 때 1만 달러 평가액과 월 3,000달러 송금액을 비교한 원달러 환율 전망 시나리오 표 이미지
    공개 자료를 바탕으로 직접 제작한 도표입니다. 기준일 2026년 10월 15일, 가정 수치는 별도 표시했습니다.

    대출자: 금리 0.25%p가 이자에 미치는 영향

    계산식은 대출잔액 × 금리 변화폭 ÷ 12입니다. 원금이 그대로이고 금리 변동이 바로 반영된다는 단순 가정입니다.

    대출잔액+0.25%p (연 / 월)+0.50%p (연 / 월)
    3억원75만원 / 약 6.3만원150만원 / 12.5만원
    5억원125만원 / 약 10.4만원250만원 / 약 20.8만원

    실제 부담은 금리 유형에 따라 다릅니다. 변동금리도 연동 지표(COFIX 등)와 다음 재산정 시점에 따라 반영 시기가 다르므로, 계약서나 은행 앱에서 금리 유형과 재산정일을 먼저 보십시오.

    해외주식·달러 보유자: 환율 5%가 만드는 차이

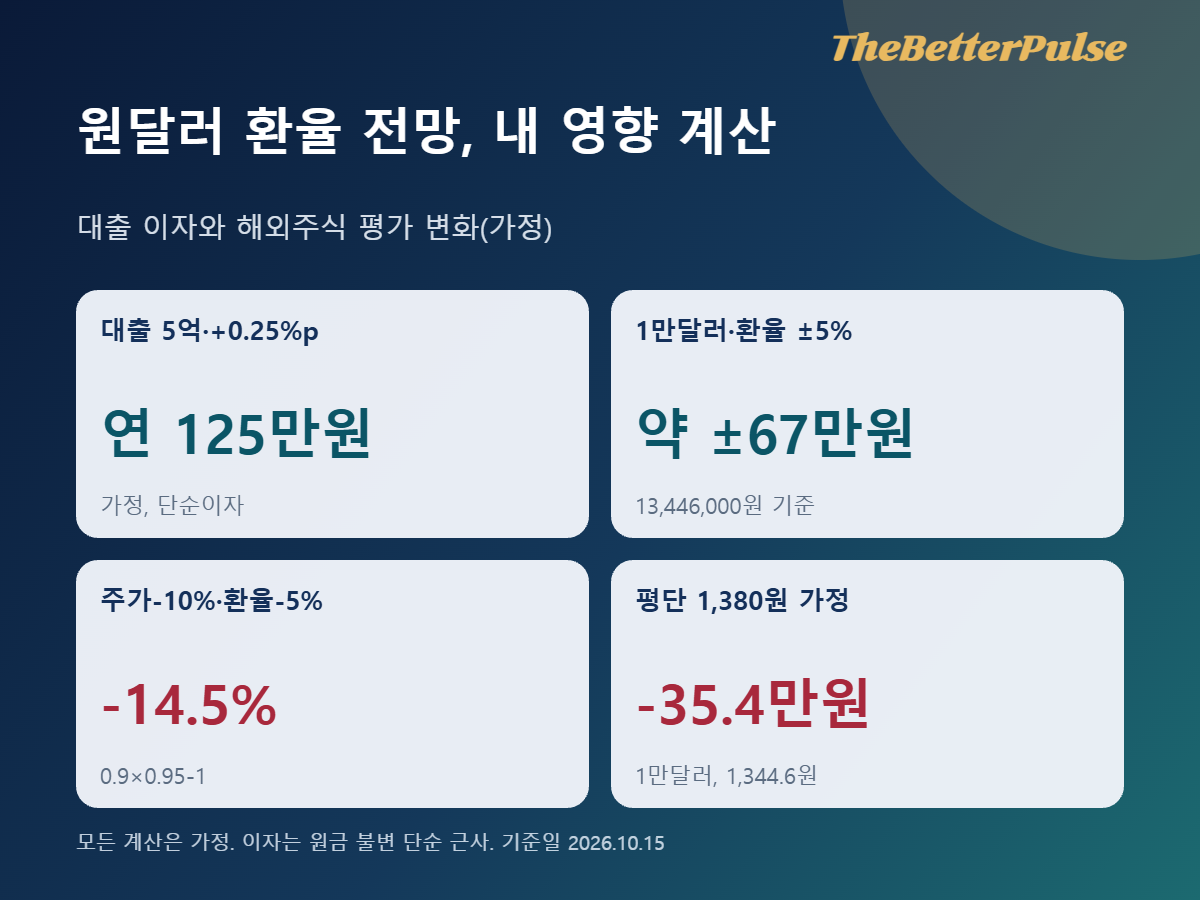
    원달러 환율 전망이 갈려도 내 포지션의 민감도는 계산할 수 있습니다. 해외주식은 주가와 환율이 곱해집니다. 1만 달러를 1,344.6원에 환산하면 13,446,000원입니다. 환율이 5% 내리면 1,277원, 5% 오르면 1,412원이 되어 평가액이 약 67만원씩 달라집니다(13,446,000 × 5%). 주가 -10%와 환율 -5%가 겹치면 0.9 × 0.95 – 1 = -14.5%로 약 195만원 손실이고, 주가 -10%에 환율 +5%면 0.9 × 1.05 – 1 = -5.5%입니다. 환헤지 상품이면 환율 효과가 달라지니 설명서를 확인하십시오.

    달러 보유자는 평단이 기준입니다. 평단 1,380원(가정)에 1만 달러를 샀다면 매입액 13,800,000원, 지금 환산액 13,446,000원으로 -354,000원(-2.6%)입니다. 본전 환율은 1,380원으로 현재보다 약 2.6% 높습니다. 환전 스프레드가 편도 1%(가정)라면 왕복 비용은 약 27만원이라, 방향만큼 환전 경로 비교도 중요합니다.

    대출 5억원 금리 0.25%p 상승 시 연 125만원, 1만 달러 환율 5% 변동 시 약 67만원 차이를 보여 주는 원달러 환율 전망 영향 계산 이미지
    공개 자료를 바탕으로 직접 제작한 도표입니다. 기준일 2026년 10월 15일, 가정 수치는 별도 표시했습니다.

    내 상황별 확인표와 날짜

    원달러 환율 전망이 어느 쪽이든 먼저 볼 항목은 정해져 있습니다.

    구분확인할 것
    대출자고정·변동 여부, 연동 지표, 다음 재산정일, 중도상환수수료, 월 상환 여유
    해외주식 투자자환헤지 여부, 원화 환산 손익, 환전 수수료와 스프레드, 투자 비중
    달러 보유자평균 매입 환율, 달러예금 이자와 세금, 환전 경로별 스프레드, 쓸 시점

    주요 날짜는 10월 22일 한국은행 금통위, 10월 27~28일 FOMC, 11월 26일 한국은행 금통위, 12월 8~9일 FOMC입니다. 미국 10월 CPI 발표일은 11월 중 BLS 일정에서 확인하십시오.

    원달러 환율 전망을 볼 때의 결론

    원달러 환율 전망에서 얻을 것은 방향 예측이 아니라 내 민감도입니다. 대출자는 0.25%p당 3억원 연 75만원, 5억원 연 125만원이라는 기준선을, 해외주식·달러 보유자는 환율 5%당 1만 달러 기준 약 67만원이라는 기준선을 갖게 됩니다. 유리한 쪽은 고정금리이거나 재산정일이 멀고 현금 여유가 있는 대출자, 환헤지나 분할 환전을 쓰는 투자자입니다. 위험은 변동금리 상환 부담, 주가 하락과 환율 하락이 겹치는 경우, 환전 비용입니다. 첫 행동으로 오늘 대출 금리 유형과 재산정일, 보유 달러의 평단을 적어 두고 10월 22일 전에 위 표에 대입해 보십시오. 이 글은 10월 15일 기준이며 이후 시세는 달라질 수 있으니 최신 환율과 금통위 결과를 확인한 뒤 판단하십시오.

    책임 안내

    이 글은 공개 자료를 바탕으로 한 필자의 개인적이고 주관적인 견해이며 정보 제공 목적입니다. 특정 상품 매매나 대출 선택을 권유하지 않고 수익을 보장하지 않습니다. 계산 예시는 가정이며 최종 판단과 책임은 독자 본인에게 있습니다. 이 글은 AI의 도움을 받아 작성했으며, 이미지는 공개 수치를 바탕으로 직접 제작한 도표입니다.

    함께 읽으면 좋은 글

    한미 기준금리 인상 재개|3년 전 성공한 사람 vs 실패한 사람의 차이

    주담대 금리 재산정, 월 63만원 증가?

    참고자료·공식 출처

    #원달러환율전망 #한국은행금리 #미국소비자물가 #변동금리대출 #해외주식환율

  • 일본 GDP 세계 6위 전망, 엔저와 저성장이 바꾼 경제 질서

    일본 GDP 세계 6위 전망, 엔저와 저성장이 바꾼 경제 질서

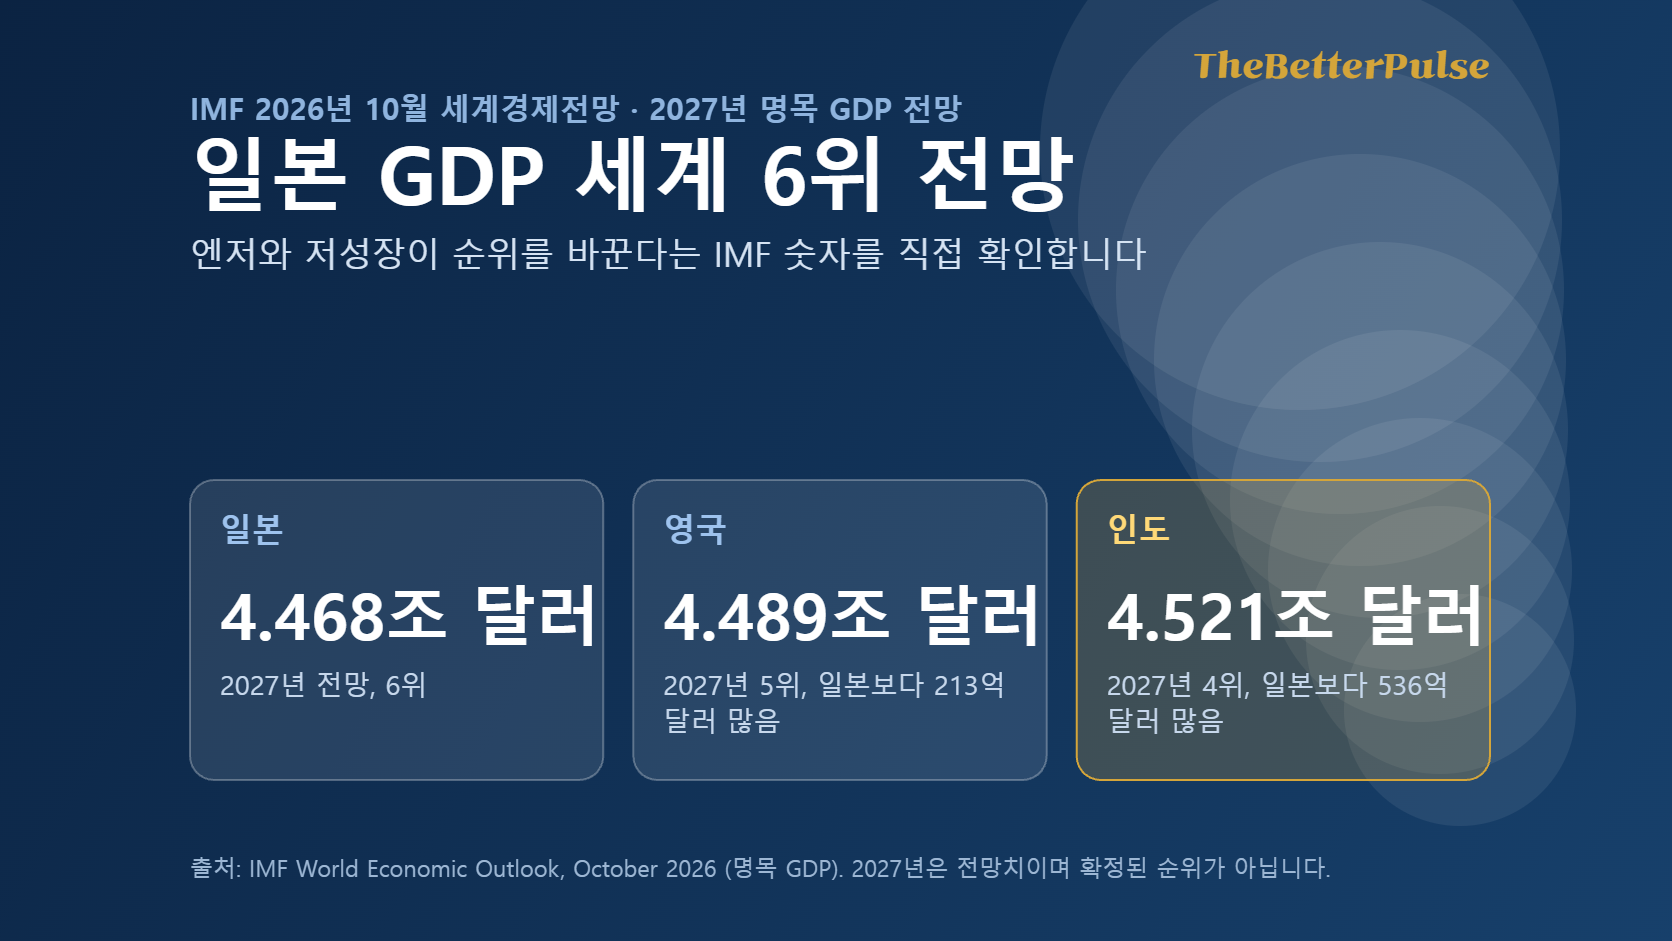
    일본 GDP 세계 6위 전망이 나왔지만, 일본이 이미 6위가 됐다는 뜻은 아닙니다. 국제통화기금(IMF)이 2026년 10월 세계경제전망에서 일본의 2027년 명목 GDP를 영국과 인도보다 낮게 내다봤다는 이야기입니다. 이 글은 IMF 원자료를 직접 열어 숫자를 맞춰 보고, 그 숫자가 한국 수출기업과 일본 주식·엔화 투자자에게 무엇을 뜻하는지 가려 봅니다. 매수·매도 권유나 환율 예측은 하지 않습니다.

    일본 GDP 세계 6위 전망, IMF 숫자부터 확인합니다

    아래 표는 IMF 데이터맵퍼의 2026년 10월 전망 명목 GDP(현재 가격, 십억 달러)를 그대로 옮긴 것입니다. 순위는 IMF가 제공하는 전체 국가 목록에서 제가 직접 매겼습니다.

    국가2026년 전망(십억 달러)2026년 순위2027년 전망(십억 달러)2027년 순위2027년 일본과의 차이
    독일5,4713위5,6613위+1,194
    인도4,0606위4,5214위+54 (일본 GDP의 1.20%)
    영국4,2685위4,4895위+21 (일본 GDP의 0.48%)
    일본4,3424위4,4686위기준

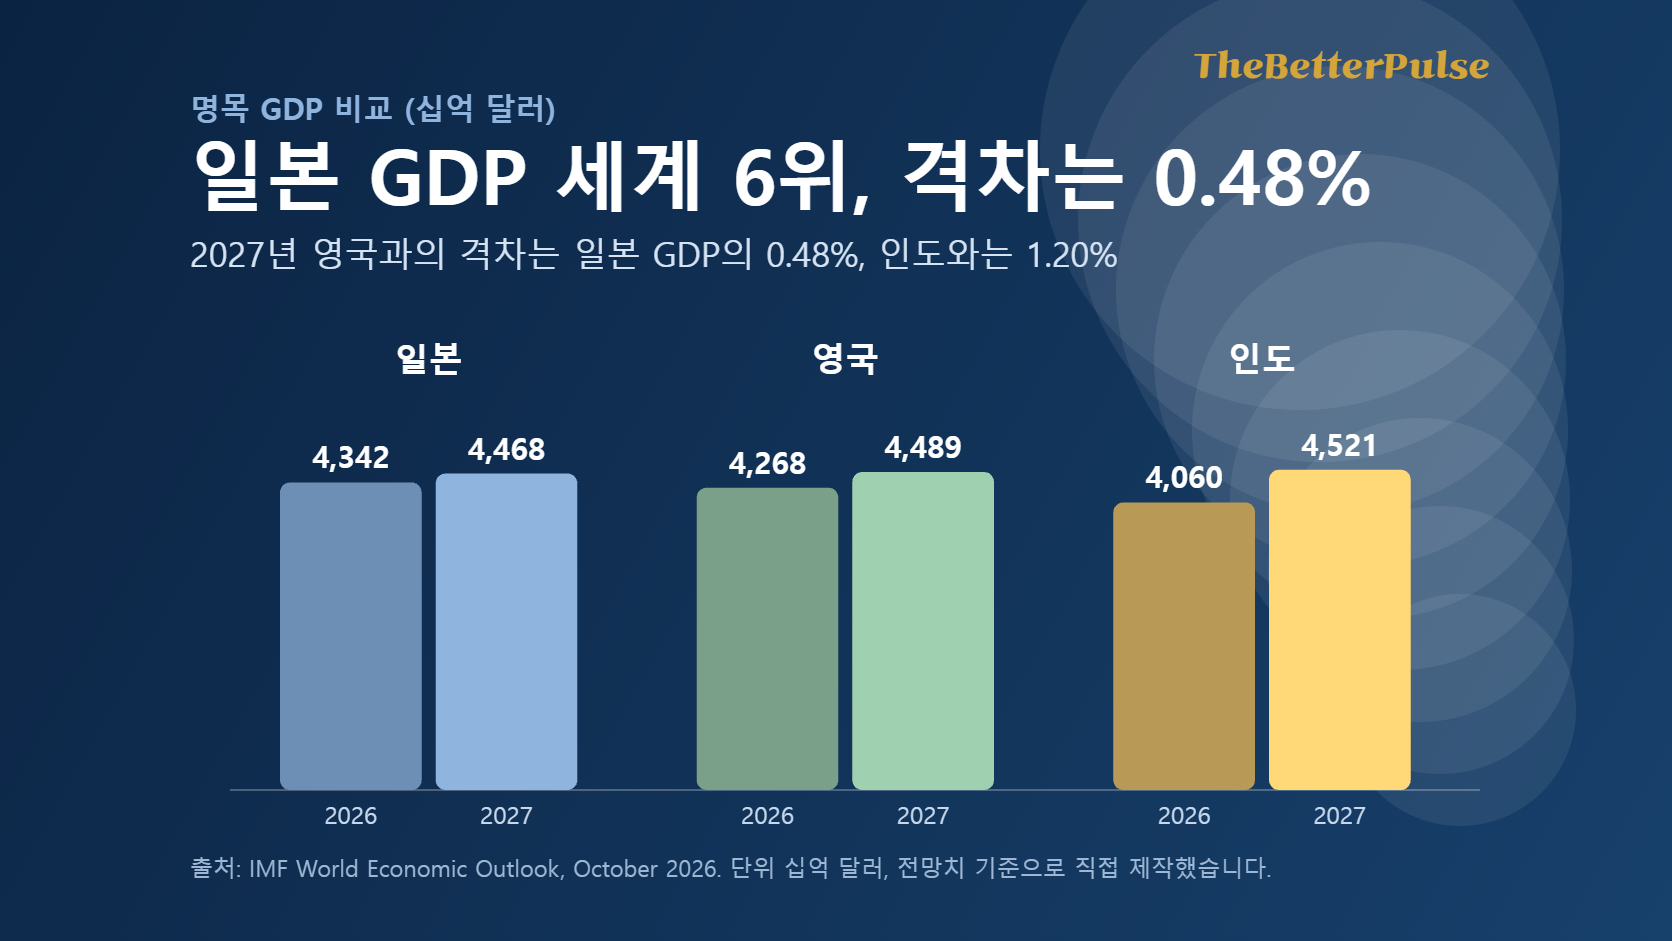
    핵심은 격차의 크기입니다. 2027년 영국과 일본의 차이는 약 213억 달러로 일본 GDP의 0.48%, 인도와의 차이는 약 536억 달러로 1.20%입니다. 규모가 4조 달러가 넘는 경제에서 이 정도 차이는 환율이 조금만 움직여도 뒤집힐 수 있는 수준입니다. 그렇다고 일시적인 역전만은 아닙니다. IMF 표에서는 2028년 일본 4,647, 영국 4,700, 인도 4,996, 2031년 일본 4,999, 영국 5,442, 인도 6,744(모두 십억 달러)로 같은 순서가 이어집니다.

    일본 GDP 세계 6위 전망에서 일본·영국·인도의 2026년과 2027년 명목 GDP를 비교한 막대그래프
    IMF 자료를 바탕으로 직접 제작한 설명 이미지. 출처: IMF World Economic Outlook, October 2026, 단위 십억 달러

    발표 시점에도 보도 차이가 있었습니다. 일부 기사는 IMF 발표일을 10월 12일(현지)로 적었지만 IMF 보고서 페이지의 날짜는 10월 13일이어서 이 글은 IMF 페이지를 따랐습니다. 인도의 2027년 수치도 기사마다 4조5,211억 달러와 4조5,212억 달러로 반올림이 달라 IMF 원자료 4,521.2십억 달러를 기준으로 했습니다. 영국의 추월 시점이 4월 전망의 2029년에서 2027년으로 2년 앞당겨졌다는 점은 KBS와 동아일보 보도가 일치합니다.

    달러로 환산하면 작아지는 일본 경제

    엔 기준 성장과 달러 기준 GDP는 다릅니다

    IMF 표에서 일본의 달러 기준 명목 GDP는 2025년 4,453십억 달러에서 2026년 4,342십억 달러로 약 2.5% 줄어드는 것으로 나옵니다. 같은 해 IMF가 본 일본의 실질 성장률은 +0.7%입니다. 경제가 커도 엔화가 약해지면 달러로 바꾼 크기는 줄 수 있다는 뜻입니다. 일본 GDP 세계 6위 전망이 ‘경제가 뒷걸음쳤다’가 아니라 ‘달러라는 자로 재면 작아 보인다’에 가까운 이유입니다.

    아주경제는 IMF 4월과 10월 원자료를 비교해 일본의 2027년 달러 GDP 전망이 약 940억 달러 낮아졌지만 엔화 기준으로는 약 1.1% 높아졌다고 전했습니다. 이 기사의 엔화 기준 GDP(707조6,744억 엔)를 IMF의 달러 GDP로 나누면 전망에 깔린 환율은 달러당 약 158.4엔입니다. 4월 전망은 약 153.5엔으로 계산됩니다. 야후 파이낸스에 따르면 10월 14일 달러/엔은 약 158.3엔이어서, 이번 전망은 지금의 엔저가 유지된다는 전제에 가깝습니다. 이 환율 계산은 기사 수치에서 역산한 제 추정이며 IMF가 공표한 값이 아닙니다.

    성장률 격차는 매년 쌓입니다

    IMF가 본 2027년 실질 성장률은 일본 0.7%, 영국 1.2%, 인도 7.0%입니다. 같은 IMF 자료로 2000~2024년 25년 연평균 실질 성장률을 직접 계산하면 일본 0.75%, 영국 1.69%, 독일 1.15%, 미국 2.21%, 인도 6.17%, 중국 8.16%입니다. KBS가 전한 ‘일본 25년 연평균 0.7%’와 같은 수준입니다. 작은 성장률 차이도 오래 쌓이면 순위를 바꿉니다.

    인구구조가 성장 여력을 누릅니다

    IMF 인구 전망으로 2025년에서 2031년 사이 변화를 계산하면 일본은 1억2,329만 명에서 1억1,916만 명으로 3.4% 줄고, 영국은 2.6%, 인도는 5.0% 늘어납니다. 일하는 인구가 줄면 같은 정책으로도 성장률을 높이기 어렵습니다. 이 부분은 IMF 인구 전망에 근거한 계산이고, 이민 정책이나 생산성 개선이 결과를 바꿀 수 있습니다.

    순위보다 먼저 볼 지표, 1인당 GDP와 재정

    규모 순위가 곧 생활 수준은 아닙니다. IMF 2027년 전망의 1인당 명목 GDP는 일본 약 3만6,620달러, 영국 약 6만4,030달러, 인도 약 3,036달러, 한국 약 4만9,277달러입니다. 일본은 인구가 많은 고령 경제라 전체 규모는 크고 1인당 수준은 영국보다 낮습니다. 경상수지는 2027년 GDP 대비 4.3% 흑자로 예상됩니다. 반면 정부 총부채는 같은 해 GDP의 196.4%로 전망돼 재정은 부담입니다. 일본 경제가 붕괴 중이라는 해석도, 순위 하락이 아무 영향이 없다는 해석도 숫자와 맞지 않습니다.

    한국 기업의 수출 경쟁력에는 무엇이 달라질까

    한국의 2027년 명목 GDP는 IMF 기준 약 2조5,395억 달러로 12위가 유지되고, 실질 성장률은 2026년 3.3%, 2027년 2.8%로 전망됩니다. 이 글의 일본 GDP 세계 6위 이야기가 한국 기업에 직접 닿는 통로는 환율입니다. 야후 파이낸스 일봉으로 보면 100엔당 원화 환율은 1년 전 약 935원에서 10월 14일 약 845원으로 9.6% 내렸습니다. 원화 기준으로 보면 일본 제품은 그만큼 싸졌다는 뜻입니다.

    상황영향이 생길 수 있는 방향먼저 확인할 숫자
    일본 업체와 같은 시장에서 경쟁하는 수출 기업엔저는 일본 업체의 가격 여력을 키울 수 있음일본 경쟁사 매출 비중, 제품별 가격 경쟁 구간
    일본산 부품·소재를 들여오는 기업엔화 약세는 매입 원가를 낮출 수 있음일본 매입 비중, 환율 계약 조건
    일본 법인이 있는 기업엔화 매출의 원화 환산액이 줄 수 있음연결 실적의 환율 영향 주석

    이 표는 환율 구조에서 나온 필자의 해석이며 업종별 실제 영향은 기업의 계약과 환헤지에 따라 달라집니다. 일본 GDP 순위가 한 계단 내려갔다는 사실만으로 한국 수출 경쟁력이 좋아지거나 나빠진다고 말하기는 어렵습니다.

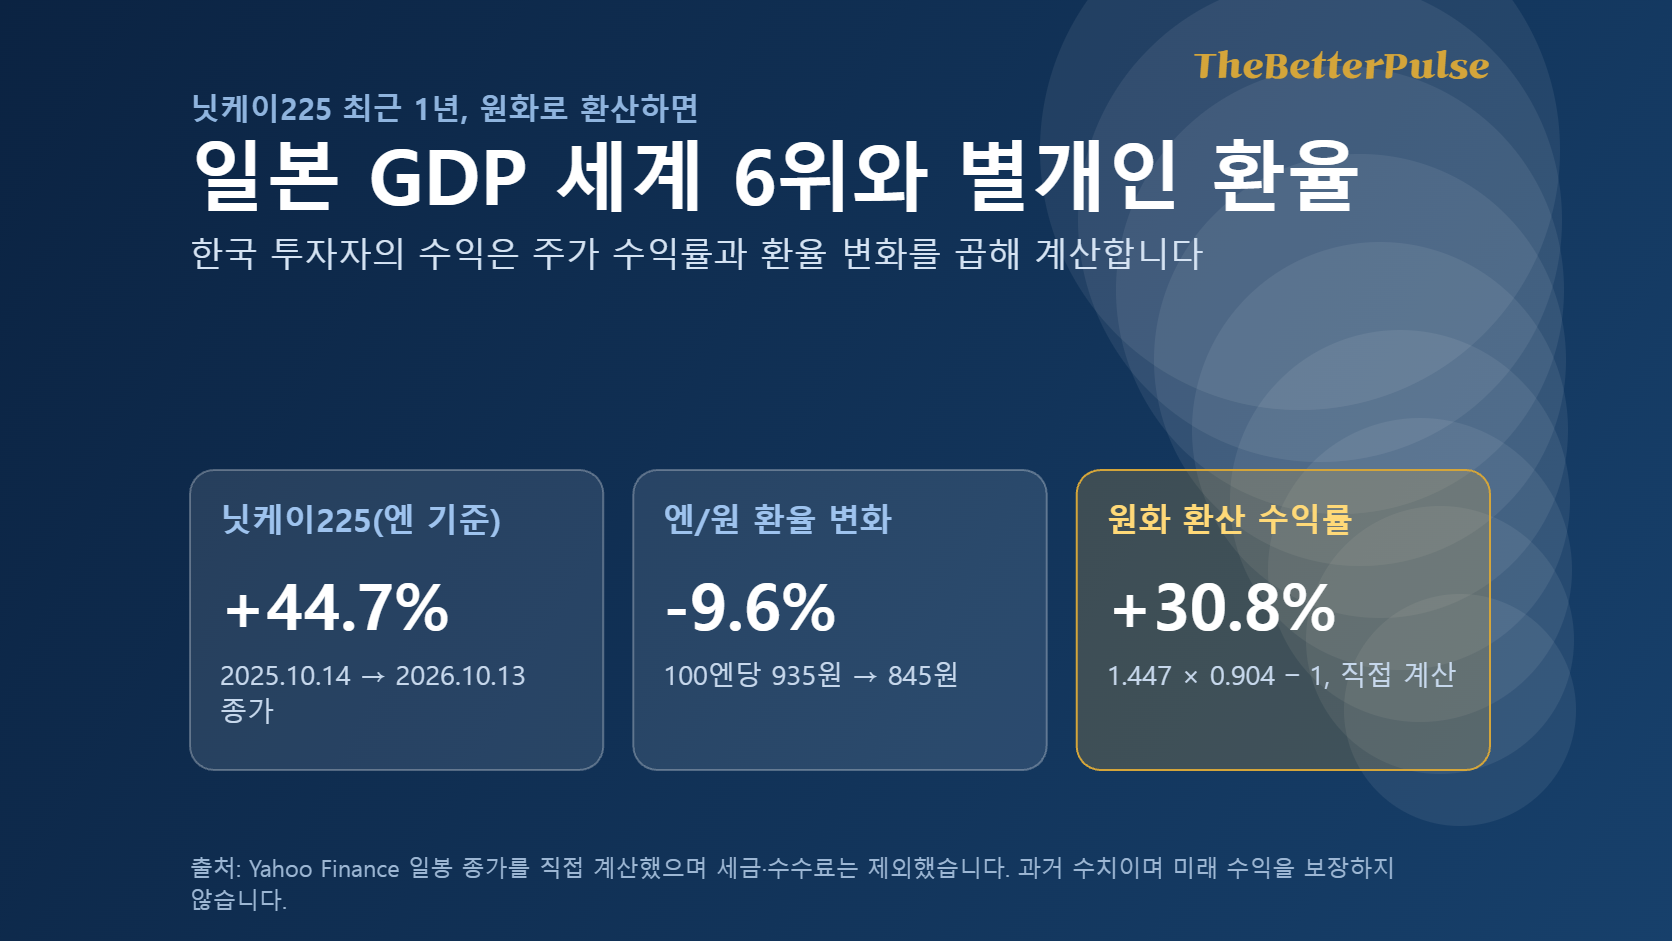
    일본 GDP 세계 6위와 별개로 닛케이225의 엔 기준 수익률과 원화 환산 수익률 차이를 보여주는 카드 이미지
    야후 파이낸스 일봉 종가를 직접 계산한 설명 이미지. 세금·수수료 제외, 과거 수치이며 미래 수익을 보장하지 않음

    일본 주식과 엔화 투자, 순위 뉴스에서 읽을 것과 읽지 말 것

    GDP 순위가 내려간다고 주가가 내린다는 공식은 없습니다. 야후 파이낸스 일봉으로 직접 계산하면 닛케이225는 2025년 10월 14일 4만6,847에서 2026년 10월 13일 6만7,778로 엔화 기준 44.7% 올랐습니다. 같은 기간 엔화는 원화 대비 9.6% 약해졌고, 한국 투자자의 원화 환산 수익률은 1.447 × 0.904 − 1 ≈ 30.8%입니다. 수익의 약 14%포인트가 환율에서 깎였습니다. 세금, 수수료, 환전 비용은 제외했고 과거 수치입니다.

    아래는 계산 방식을 보여 주는 가정 예시이며 예측이 아닙니다.

    가정닛케이(엔 기준)엔/원 환율원화 환산 수익률
    주가 상승, 엔화 약세+10%-5%+4.5%
    주가 상승, 엔화 강세+10%+5%+15.5%
    주가 하락, 엔화 약세-10%-5%-14.5%
    주가 하락, 엔화 강세-10%+5%-5.5%

    위험은 세 갈래입니다. 하나는 환율로, 달러/엔은 최근 1년 사이 약 150.1엔에서 163.9엔까지 움직였습니다. 둘은 재정과 금리로, 정부 부채가 GDP의 190%대라 금리 경로에 민감합니다. 일본은행 금리와 엔화의 관계는 엔화 강세는 이어질까? 일본 물가·금리와 환전 전략에서 따로 다뤘습니다. 셋은 한 나라에 몰리는 집중 위험입니다. 글로벌 자금은 GDP 순위보다 기업 이익, 금리 차, 환율 기대를 보고 움직이므로 순위 뉴스를 매매 신호로 쓰기는 어렵습니다.

    대안은 상품 설명서에서 환헤지 여부를 확인하고, 한 번에 사지 않고 나눠서 접근하며, 환율 변동폭을 감당할 비중으로 정하는 것입니다. 이런 방식이 모든 투자자에게 맞는 것은 아니며 판단은 본인의 몫입니다. 원화와 엔화 환율이 기업 실적에 주는 일반적인 영향은 환율 급락|한·일 동시 외환개입, 원·달러 1,410원대 영향은에서도 볼 수 있지만, 그 글은 8월 3일 기준이므로 최신 환율은 다시 확인하세요.

    상황별 판단 기준

    독자 상황먼저 볼 것조심할 것
    한국 수출기업 직원·경영자일본과 겹치는 제품의 가격대와 일본산 매입 비중엔저가 곧 매출 감소라고 단정하지 않기
    일본 주식·ETF 투자자주가 수익률과 환율을 곱한 원화 수익률, 환헤지 여부GDP 순위 뉴스만으로 매매하지 않기
    엔화 환전·예금 계획자필요한 시점과 금액, 총비용순위 하락을 엔화 추가 하락 신호로 읽지 않기
    경제 뉴스를 읽는 독자명목·실질·환율 효과 구분‘경제 붕괴’ 같은 단정 표현

    결론: 일본 GDP 세계 6위 전망에서 얻을 것과 첫 행동

    이 글에서 얻을 수 있는 가장 큰 이익은 순위 뉴스를 숫자로 되짚는 기준입니다. 일본 GDP 세계 6위는 2027년 IMF 전망이고, 영국과의 차이는 0.48%에 불과하며, 엔저와 낮은 성장률과 인구 감소가 겹친 결과입니다. 유리한 조건은 엔/원 환율을 같이 보는 사람입니다. 일본 주식 수익도 환율에서 큰 폭으로 달라졌기 때문입니다. 위험은 순위를 곧바로 투자나 수출 판단으로 옮기는 일입니다. 첫 행동으로는 IMF 데이터맵퍼에서 일본, 영국, 인도의 명목 GDP를 직접 열어 본 뒤, 가지고 있는 일본 관련 자산의 환노출을 계산해 보시기 바랍니다.

    책임 안내: 이 글은 필자의 개인적·주관적 견해를 담은 정보 제공용 자료이며 특정 투자·환전·사업 판단을 권유하지 않습니다. IMF 수치는 전망이며 개정될 수 있고, 야후 파이낸스 시세 수치는 2026년 10월 14일~15일 새벽 확인 기준으로 이후 달라질 수 있습니다. 최종 판단과 그에 따른 책임은 독자 본인에게 있습니다.

    함께 읽으면 좋은 글

    엔화 강세는 이어질까? 일본 물가·금리와 환전 전략

    환율 급락|한·일 동시 외환개입, 원·달러 1,410원대 영향은

    참고자료·공식 출처

    #일본GDP세계6위 #IMF세계경제전망 #엔저 #닛케이225 #원엔환율

  • AI 일자리 충격, 내 월급은 안전할까?

    AI 일자리 충격, 내 월급은 안전할까?

    IMF 총재가 AI를 ‘느리게 움직이는 쓰나미’라고 부르자 AI 일자리의 40%가 사라진다는 말로 번졌습니다. 그러나 40%는 AI의 영향을 받는 일자리 비중이지 사라지는 일자리 비중이 아닙니다. 이 글은 숫자의 의미를 풀고, 직장인·자영업자·중장년이 월급과 소득을 지키기 위해 확인할 기준을 정리합니다.

    기준일은 2026년 10월 13일입니다. 출발점은 연합뉴스 보도(IMF 연차총회, 10월 12일 방콕)이며, IMF 보고서와 한국은행·KDI·국가데이터처 자료로 숫자를 다시 확인했습니다. 확인된 사실과 필자의 해석은 구분해 적었습니다.

    AI 일자리 40%는 일자리 40% 소멸이 아닙니다

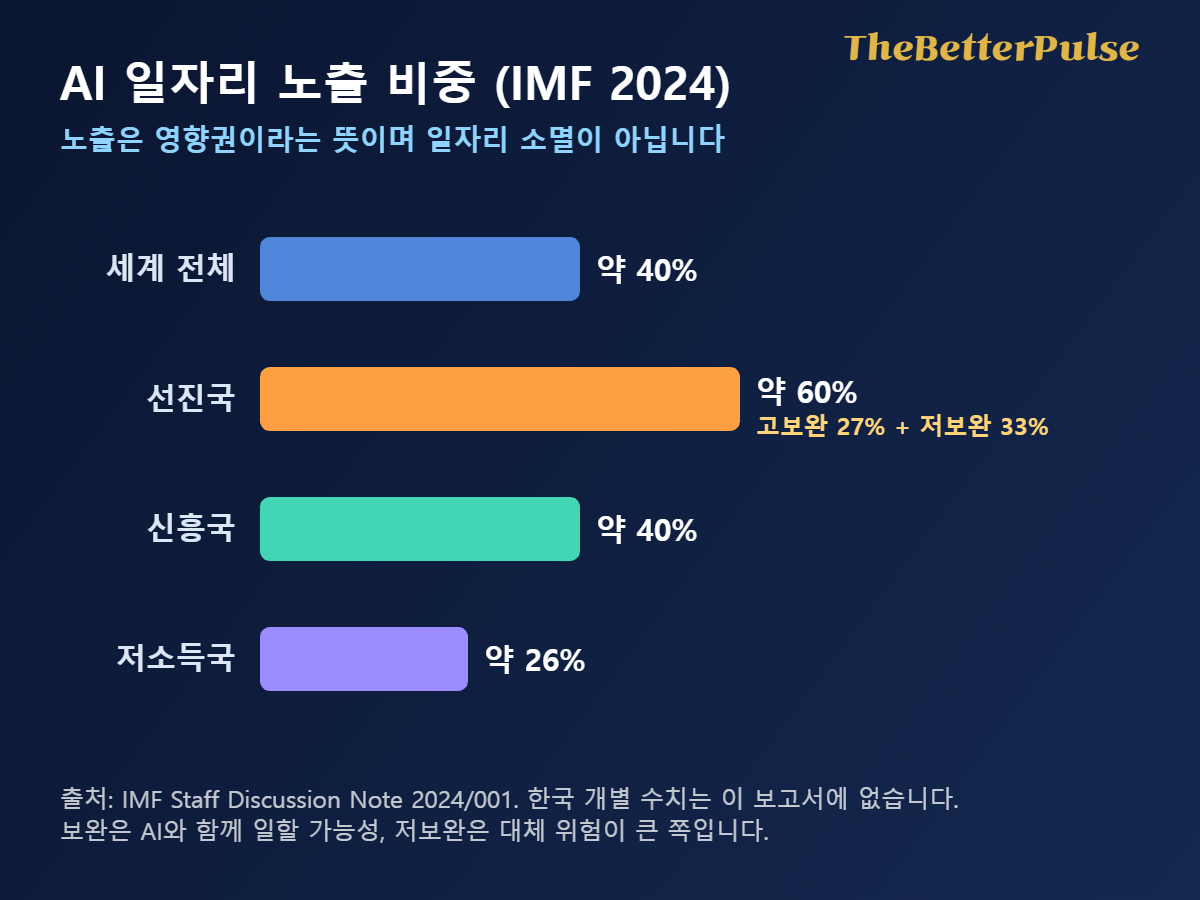
    총재의 40% 발언은 IMF 2024년 보고서의 노출 분석과 같은 계열입니다. 세계 고용의 약 40%, 선진국은 약 60%, 신흥국은 약 40%, 저소득국은 약 26%가 AI에 ‘노출’된다는 추정입니다. 노출은 AI가 할 수 있는 일과 직무가 요구하는 능력이 겹치는 정도이며, 보도에서도 총재는 이들 일자리가 모두 없어진다는 뜻은 아니라고 설명했습니다.

    핵심은 같은 노출이라도 결과가 갈린다는 점입니다. 선진국의 노출 일자리 약 60%는 AI와 함께 일하며 생산성이 오르는 쪽(고노출·고보완 27%)과 핵심 업무를 AI가 대신해 임금과 고용이 줄 수 있는 쪽(고노출·저보완 33%)으로 나뉩니다. 한국의 이 구성비는 IMF 보고서에 없으므로, 한국에 같은 비율을 적용해 몇 명이 위험하다고 계산하지 않겠습니다.

    AI 일자리 노출 비중을 세계 40%, 선진국 60%, 신흥국 40%, 저소득국 26%로 비교한 막대그래프
    IMF 2024년 보고서 수치로 직접 제작한 그래프입니다.

    한국 데이터로 보는 AI 일자리 노출

    한국은행 이슈노트(2024년 1월)는 AI로 대체될 가능성이 높은 근로자를 약 341만 명(전체의 12%)으로 추정했고 고학력·고소득 직업이 더 노출된다고 봤습니다. KDI 2023년 보고서는 현재 기술로 업무의 70% 이상을 자동화할 수 있는 국내 일자리가 38.8%라고 계산했지만, 이는 기술적 가능성이지 실제 대체가 아닙니다. 한국은행은 같은 보고서에서 노출지수가 10분위 높아지면 향후 20년간 고용 비중이 7%p, 임금 상승률이 2%p 낮아질 수 있다고 추정했지만, 이는 모형에 따른 추정이며 확정된 미래가 아닙니다.

    최근 자료는 청년과 50대의 차이를 보여 줍니다. 한국은행 보고서를 인용한 연합뉴스에 따르면 2022년 6월부터 2026년 6월까지 청년 일자리 28만 5천 개가 줄었고 그중 26만 8천 개(94.0%)가 AI 고노출 업종이었습니다. 같은 기간 50대는 23만 개 늘었지만 그중 75.2%가 고노출 업종이어서 안심하기도 어렵습니다. 보고서는 청년 고용 부진을 모두 AI 탓으로 보기 어렵다는 단서를 달았습니다.

    AI 일자리 충격이 세금과 내 월급에 닿는 경로

    총재는 대부분의 나라가 자본보다 임금에 세금을 더 많이 매기기 때문에 노동의 몫이 줄면 세수도 흔들릴 수 있다고 말했습니다. 한국은 2025년 근로소득세가 68조 4천억원으로 총국세의 18.3%였고 2015년의 12.4%보다 커졌습니다(연합뉴스 보도). 지금까지는 세수가 줄었다는 근거가 없고, 직장인 세금 의존도가 높아졌다는 사실만 확인됩니다.

    개인에게 닿는 경로는 세 가지입니다. 업무가 AI와 보완되면 생산성과 임금이 오를 수 있고, 대체되면 임금 협상력과 일자리가 줄 수 있으며, 전환 기간에는 소득 공백이 생깁니다. 8월 취업자 2,915만 명 중 임금근로자는 77.3%, 자영업자는 약 578만 명으로 계산됩니다(국가데이터처 고용동향). 같은 충격도 월급을 받는 사람과 사업 소득을 버는 사람에게 다르게 닿습니다.

    AI가 부담만 주는 것은 아닙니다. 보도에 따르면 IMF는 한국·중국·일본이 2050년까지 생산연령인구의 약 25%를 잃을 것으로 추산했고, AI로 생산성을 높이면 인구 감소의 충격을 상쇄할 수 있다고 봤습니다. IMF 원문은 아직 열람하지 못해 로이터 보도(Dawn)로 교차 확인했습니다. 일할 사람이 줄어드는 나라에서 AI가 일자리를 줄이는 속도와 인구가 줄어드는 속도 중 무엇이 더 빠른지는 아직 확정되지 않았습니다.

    직장인·자영업자·중장년의 대응 방법

    구분먼저 할 일확인할 지원과 주의
    직장인내 업무를 초안·정리 같은 반복 작업과 판단·책임·고객 접점으로 나눠 보기국민내일배움카드: 5년 300만원, 대상자 200만원 추가, 합계 500만원 한도, 자부담 0~55%. 회사 보안 정책과 개인정보 입력은 따로 확인
    자영업자예약·재고·응대처럼 반복되는 업무부터 소액으로 시험소진공 스마트상점 2차 모집은 9월 30일 마감, 현재 진행 공고 없음. 지원 비율 보도는 공단 공지로 확인하지 못함
    중장년경력과 맞는 직무 전환 훈련과 일경험 찾기중장년 경력지원제는 50~65세 미취업자 대상, 참여수당 월 150만원이나 현재 모집 여부는 지역센터에서 확인
    국민내일배움카드는 고용24(1350), 소진공 사업은 공식 공고, 경력지원제는 지역 중장년내일센터에서 확인합니다.

    이 글에서는 비용과 소득의 계산에 집중하겠습니다.

    소득 공백과 훈련비를 계산해 보세요

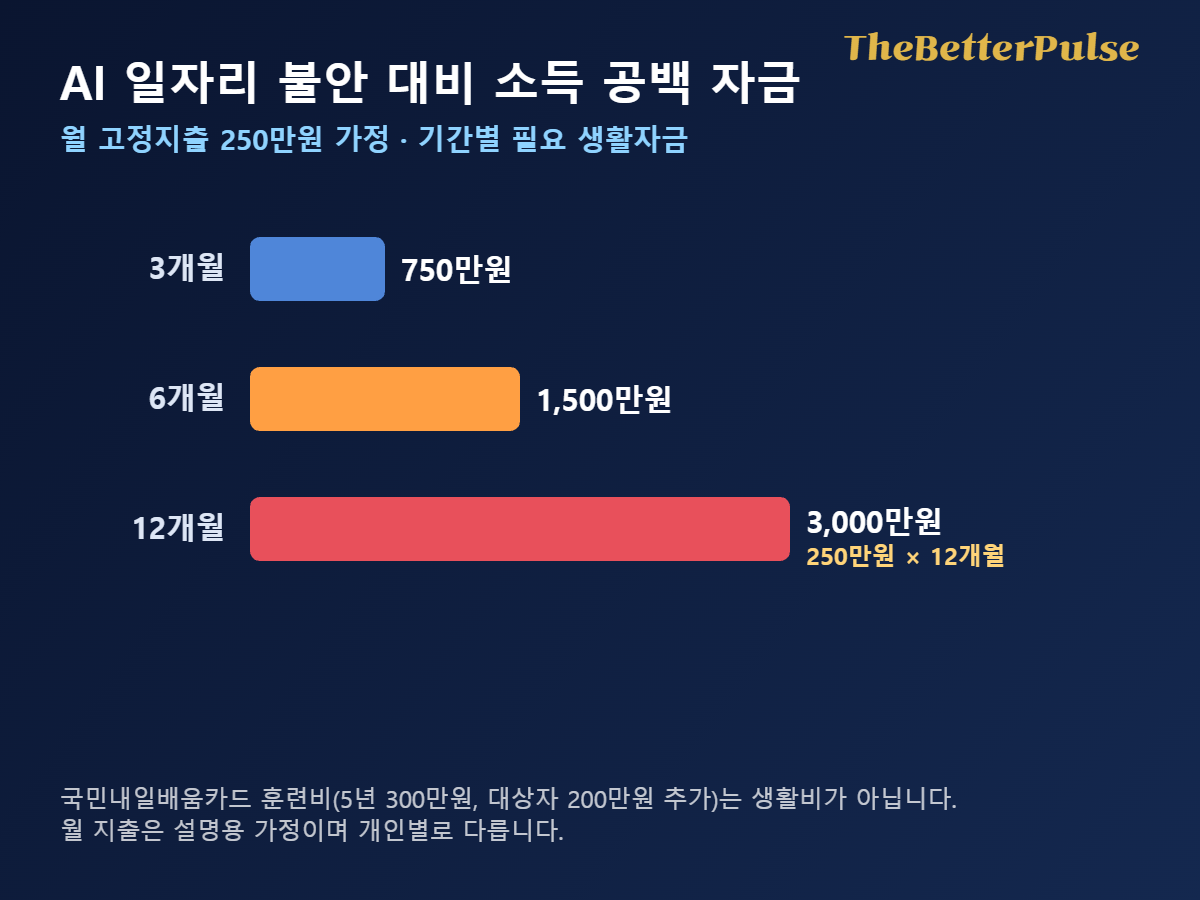
    월 고정지출이 250만원이라고 가정하면 소득이 끊긴 3개월은 750만원, 6개월은 1,500만원, 12개월은 3,000만원이 필요합니다. 국민내일배움카드의 300만원은 훈련비이지 생활비가 아니므로 전환 기간을 버틸 자금은 따로 있어야 합니다. 훈련으로 월 소득이 30만원 오르고 자부담이 100만원이라면 약 3.3개월에 회수되지만, 이 숫자는 설명용 가정이며 소득 상승은 보장되지 않습니다.

    AI 일자리 불안에 대비해 소득 공백 3개월 750만원, 6개월 1,500만원, 12개월 3,000만원을 계산한 그래프
    월 고정지출 250만원을 가정해 직접 계산한 그래프입니다.

    AI 일자리 불안에서 얻을 것과 첫 행동

    정리하면 AI 일자리 40%는 소멸이 아니라 변화의 범위이고, 이익과 손실이 갈리는 기준은 내 업무가 AI와 보완되는지 대체되는지입니다. 유리한 조건은 판단·책임·사람과의 접점이 큰 업무와 AI를 일찍 익힌 직무이며, 불리한 조건은 반복 입력 비중이 높은 업무와 소득이 한 곳에 몰린 구조입니다. IMF 수치는 한국을 직접 추정한 값이 아니라는 한계도 있고, 필자는 불안보다 점검이 먼저라고 봅니다.

    첫 행동은 세 가지입니다. 내 업무 10가지를 적어 AI가 초안을 만들 수 있는 것과 사람의 판단이 필요한 것으로 나누고, 6개월 치 생활자금이 준비됐는지 계산하세요. 그다음 고용24에서 국민내일배움카드 발급 대상인지 확인하세요. 어떤 직무 전환이 맞는지는 소득과 가족 상황에 따라 달라 독자 본인의 판단이 필요합니다.

    책임 안내

    이 글은 보도와 공식 자료를 바탕으로 한 필자의 개인적이고 주관적인 견해이며 정보 제공 목적입니다. 특정 직업의 전망이나 개인의 소득 변화를 보장하지 않고, 지원제도의 조건과 모집 여부는 바뀔 수 있으므로 신청 전에 공식 기관에서 확인해야 합니다. 직업 선택과 재정 판단, 그 결과에 대한 책임은 독자 본인에게 있습니다. 대표 이미지는 AI로 생성한 배경에 제목을 직접 합성했으며, 글 작성에는 AI의 도움을 받았습니다.

    함께 읽으면 좋은 글

    국민연금 미적립부채 1447조원, 내 연금 수령은 어떻게 되나요?

    참고자료·공식 출처

    연합뉴스(네이버뉴스, 2026.10.12) IMF 총재 AI 쓰나미 경고 보도
    IMF: Gen-AI: Artificial Intelligence and the Future of Work (SDN/2024/001)
    IMF 블로그: AI Will Transform the Global Economy (2024.1.14)
    로이터 보도(Dawn): IMF 총재 AI 발언
    한국은행 이슈노트 2023-30: AI 대체 가능성과 노동시장
    연합뉴스(2026.8.18): 한국은행 청년·50대 AI 고노출 업종 일자리 분석 보도
    KDI 연구보고서 2023-03: 인공지능과 일자리
    연합뉴스(2026.2.18): 2025년 근로소득세 68.4조원 보도
    국가데이터처 2026년 8월 고용동향
    고용24: 국민내일배움카드 안내
    소상공인시장진흥공단: 스마트상점 기술보급사업 공고
    중장년 경력지원제 운영기관 안내

    #AI일자리 #IMF #국민내일배움카드 #한국은행 #근로소득세

  • 예금금리 비교|3%대 금리, 1천만원 이자 차이

    예금금리 비교|3%대 금리, 1천만원 이자 차이

    예금금리 비교를 할 때 가장 높은 숫자부터 고르면 실제로 받을 이자와 달라질 수 있습니다. 기본금리인지 온라인 가입 적용금리인지, 같은 만기인지, 중간에 돈을 꺼낼 계획이 있는지를 함께 봐야 합니다.

    2026년 10월 11일 은행 공식 페이지에서 확인한 12개월 거치식 상품 세 가지를 1천만원 기준으로 비교합니다. 조회 금리는 연 3.50~3.60%입니다. 모든 예금이 같은 금리는 아니며 가입일에 바뀔 수 있습니다.

    예금금리 비교는 금액·만기·가입 경로를 맞춰야 합니다

    KB국민은행 KB Star 정기예금의 12개월 고객적용이율은 세전 연 3.50%이고 기본이율은 2.40%입니다. 100만원 이상 가입하는 온라인 전용 상품입니다. 인터넷·KB스타뱅킹 등 해당 가입 경로의 최종 적용이율을 확인해야 합니다.

    신한은행 공식 홈페이지에서 쏠편한 정기예금을 선택하면 12개월 온라인가입 이율은 연 3.50%, 기본금리는 2.55%로 표시됩니다. 1만원 이상 가입 가능한 개인 상품입니다. 홈페이지에서 해당 상품을 선택해 금리표를 확인하세요.

    우리은행 WON플러스 예금은 정확히 12개월의 고시 약정이율이 연 3.60%입니다. 1만원 이상 가입할 수 있고 인터넷·스마트뱅킹·텔레뱅킹으로 가입합니다. 영업점 가입 상품이 아니며, ‘우리 첫거래우대 정기예금’과도 다른 상품입니다.

    위 표준 조건에는 별도의 급여이체·카드 사용·첫 거래 조건을 더하지 않았습니다. 금리우대쿠폰은 별도 서비스이므로 확인하지 않은 쿠폰 금리를 최고이율에 더하지 않았습니다. KB·신한은 기본과 온라인 적용금리를 구분하고, 우리 상품에 임의로 ‘기본 대비 우대 몇 %p’라는 값을 만들지 않습니다.

    1천만원을 1년 넣으면 세후 얼마를 받을까요

    만기까지 1년 유지하고 단리·만기 일시지급·일반과세 15.4%를 적용한다고 가정합니다. 세전 이자는 원금 × 연이율, 세후 이자는 세전 이자 × 0.846입니다. 실제 일수 계산과 원 단위 처리에 따라 소액 차이가 생길 수 있습니다.

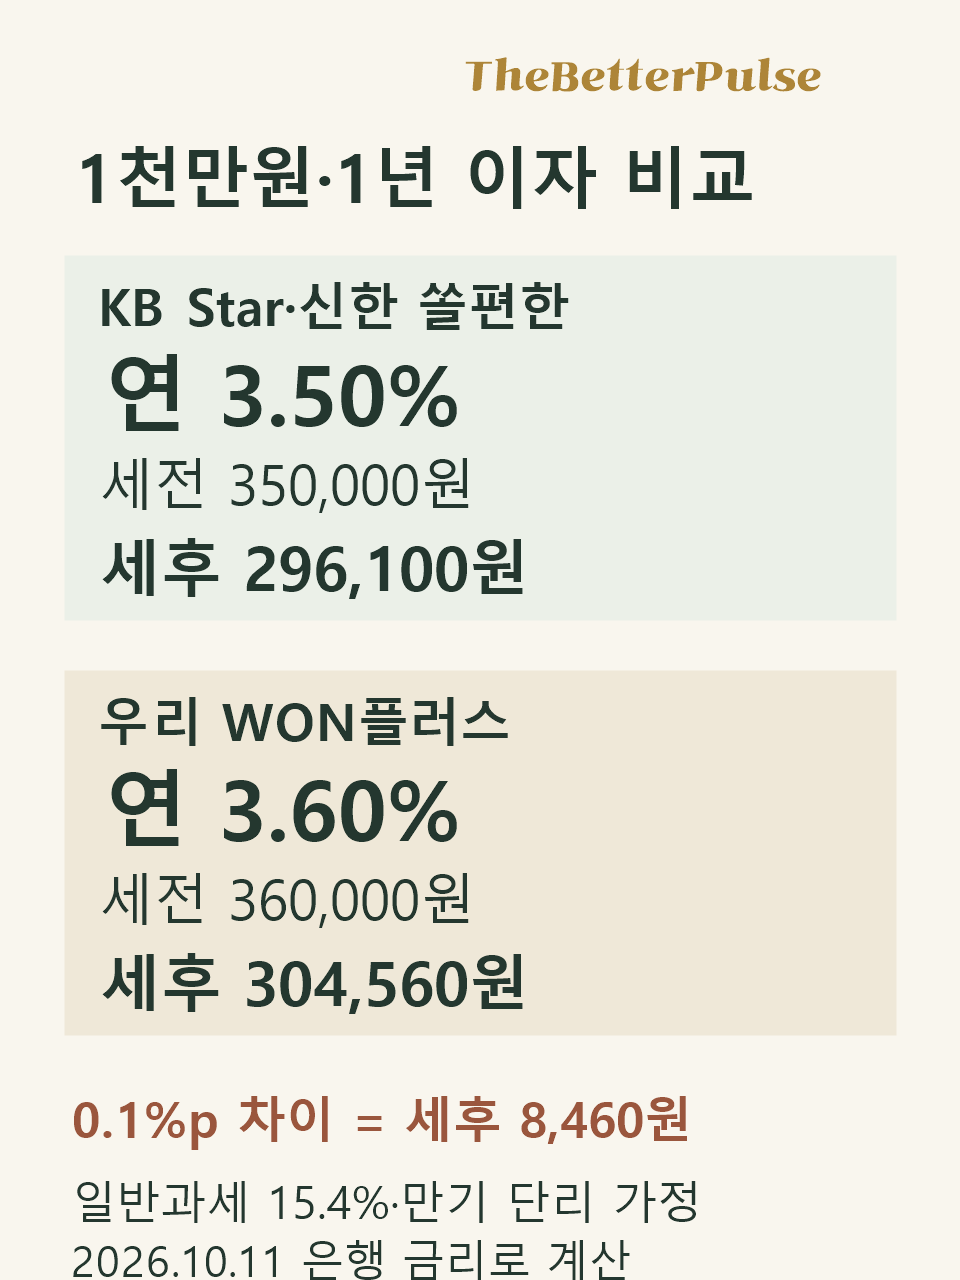
    KB Star와 신한 쏠편한의 연 3.50%에서는 세전 이자 350,000원, 원천징수 53,900원, 세후 이자 296,100원입니다. 우리 WON플러스의 연 3.60%에서는 세전 360,000원, 원천징수 55,440원, 세후 304,560원입니다.

    따라서 같은 1천만원·12개월 조건에서 세후 차이는 8,460원입니다. 예금금리 비교에서 0.1%포인트 차이가 실제 내 돈으로 얼마인지 바꾸어 보면 계좌 관리와 가입에 드는 수고를 판단하기 쉬워집니다. 이 상품들의 확정 가입 견적이 아니라 조회 금리를 적용한 계산입니다.

    예금금리 비교  1천만원 12개월 연3.50퍼센트와3.60퍼센트의 세후이자 296100원 304560원 비교
    2026년 10월 11일 은행 공식 조회 금리로 직접 계산·제작. 1천만원·12개월·단리·일반과세 15.4%·만기 유지 가정입니다.

    예금금리 비교에서 최고금리보다 실제 적용금리가 중요합니다

    예를 들어 신한 상품의 기본 2.55%만 적용된다고 가정하면 세후 이자는 215,730원입니다. 온라인 3.50%의 296,100원과는 80,370원 차이가 납니다. KB 기본 2.40% 가정의 세후 이자는 203,040원으로 3.50%보다 93,060원 적습니다. 어떤 금리 행이 내 가입에 적용되는지 먼저 확인해야 하는 이유입니다.

    다른 우대조건형 상품을 비교할 때는 급여·이체·소비조건을 충족하는지, 우대 기간이 1년 전체인지 따로 봅니다. 추가 소비를 해서 얻는 이자라면 지출을 빼고 실익을 계산하세요. 이번 세 상품에 그런 소비조건이 필요하다는 뜻은 아닙니다.

    가입 완료 화면에서 적용 연이율, 만기일, 이자 지급 방식과 세금 구분을 확인하고 보관하세요. 검색·비교 화면의 ‘최고’ 금리만 기록하면 가입 후 차이를 확인하기 어렵습니다. 만기 후 재예치 시 같은 금리가 자동 유지된다고 생각하지도 마세요.

    중간에 쓸 돈이라면 중도해지 금리를 먼저 보세요

    세 상품은 만기 전 해지 시 가입 당시의 만기금리 대신 낮은 중도해지이율을 적용합니다. 쿠폰·우대금리가 빠질 수도 있습니다. KB와 우리도 분할인출·분할해지 조건을 두지만 이를 만기금리를 유지하는 자유 출금으로 해석하면 안 됩니다.

    KB는 가입 1개월 후 분할인출이 해지 포함 3회 가능하고 인출 후 잔액이 100만원 이상이어야 한다고 안내합니다. 우리도 만기해지를 포함해 분할해지 3회가 가능하다고 설명합니다. 횟수뿐 아니라 인출금에 어떤 해지이율이 적용되는지 약관을 읽어야 합니다.

    예금 전체를 해지하지 않도록 생활비·비상자금은 따로 두고, 6개월 안에 쓸 돈과 1년 뒤 쓸 돈을 나누는 방법을 검토할 수 있습니다. 짧은 만기를 택하면 금리가 낮을 수 있지만 중도해지 위험은 줄일 수 있습니다. 이는 개인 자금 일정에 따른 판단이지 모든 사람에게 유리한 전략은 아닙니다.

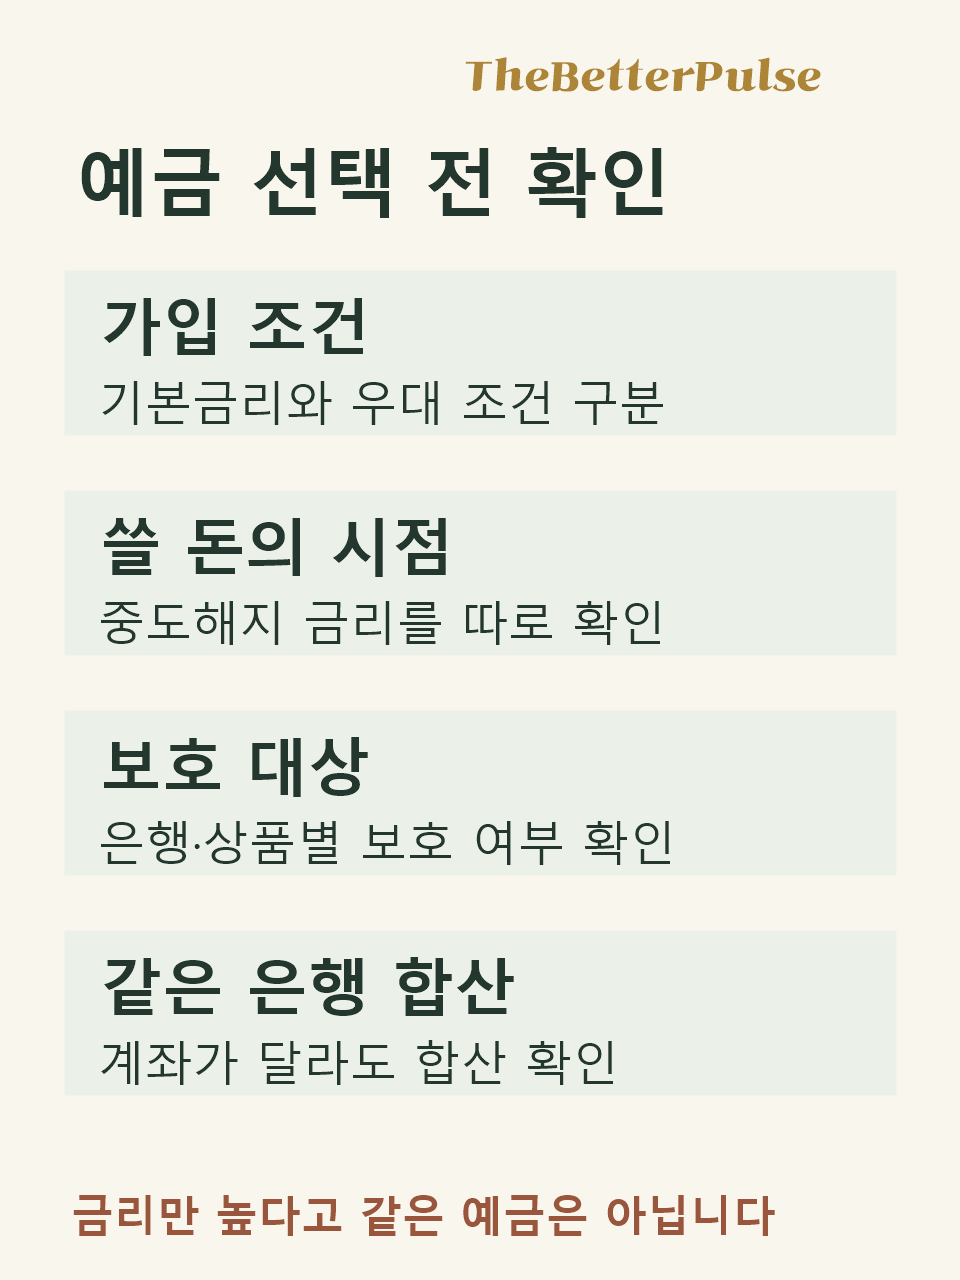
    정기예금 가입조건 중도해지 보호대상과 같은은행 합산을 확인하는 설명도
    직접 제작한 가입 전 확인 기준. 금융회사 상품설명서와 보호 표시를 함께 확인하세요.

    예금자보호는 계좌별이 아니라 같은 은행 합산입니다

    예금보험공사 보호한도 안내에 따르면 금융회사별 1인당 원금과 소정의 이자를 합쳐 1억원까지 보호합니다. 소정의 이자는 약정이자와 예금보험공사가 정한 이자 중 적은 금액입니다. 2025년 9월 1일부터 상향된 한도이며 기존 가입 예금도 보호 범위에 포함됩니다.

    같은 은행의 정기예금과 입출금 예금 등 일반 보호상품은 계좌·지점이 달라도 합산합니다. 원금 1억원을 정확히 채우면 발생 이자까지 모두 한도 안에 들어간다고 볼 수 없습니다. 다른 보호상품 잔액과 이자도 함께 확인해야 합니다.

    은행에서 판매한다고 모두 예금인 것은 아닙니다. 펀드·RP 등 비보호 금융투자상품과 정기예금을 구분하고 상품의 예금자보호 표시를 확인하세요. 보호제도는 은행의 지급불능 때 적용되는 제도이지, 중도해지로 줄어든 약정 이자를 보전해 주는 장치는 아닙니다.

    금리 숫자를 실수령액과 내 자금 일정으로 바꾸세요

    이번 예금금리 비교에서 1천만원을 12개월 유지할 수 있고 온라인 가입 조건이 맞으면 조회 금리 기준 세후 296,100~304,560원을 계산할 수 있었습니다. 가장 높은 상품과 다른 두 상품의 차이는 8,460원입니다. 반면 기본금리만 적용되거나 중도해지하면 차이가 더 커질 수 있습니다.

    첫 행동은 예치할 금액과 쓸 날짜를 적고, 은행 공식 신규 화면에서 적용금리·중도해지이율·보호 표시를 함께 확인하는 것입니다. 일반과세 15.4%는 소득세 14%와 지방소득세 1.4%의 원천징수 가정입니다. 비과세 자격이나 금융소득종합과세 대상이면 실제 세후 결과가 달라집니다. 금리 0.1%포인트보다 내 적용 조건과 자금 일정이 먼저입니다.

    책임 안내

    이 글은 조회일의 공식 상품 자료와 필자의 개인적·주관적 계산을 담은 일반 정보입니다. 특정 은행 가입이나 수익을 보장하지 않습니다. 금리·세제·조건은 변할 수 있어 가입 전 은행에서 확인해야 하며 최종 판단과 책임은 독자 본인에게 있습니다. AI의 작성 도움을 사용했습니다.

    함께읽으면 좋은글

    절세 계좌를 함께 고민한다면 ISA 계좌, 가입 전에 반드시 알아야 할 단점 3가지에서 유지기간과 유동성 제약을 확인하세요. 1년 정기예금과 다른 기간·위험의 상품을 최고 수익률만으로 나란히 비교하지 않는 것이 중요합니다.

    참고자료·공식 출처

    KB Star 정기예금 공식 상품 안내
    신한은행 공식 홈페이지: 쏠편한 정기예금 선택
    우리 WON플러스 예금 공식 상품 안내
    예금보험공사 보호한도
    금융위원회 보호한도 상향(2025.7.22)
    소득세법 제129조: 이자소득 원천징수

    #예금금리비교 #정기예금 #세후이자 #우대금리 #예금자보호

  • ISA 계좌, 가입 전에 반드시 알아야 할 단점 3가지

    ISA 계좌, 가입 전에 반드시 알아야 할 단점 3가지

    ISA 계좌는 이자·배당에 세금 혜택을 주지만 누구에게나 같은 이득이 되지는 않습니다. 조건을 모르고 가입하면 급히 돈이 필요하거나 해외 주식을 직접 사고 싶은 순간에 제약을 발견할 수 있습니다. 2026년 10월 10일 확인한 시행 법령과 금융회사 안내를 기준으로 가입 전 판단할 세 가지 단점을 살펴봅니다.

    유동성, 자산·자격 제약, 조건부 절세와 비용을 조세특례제한법 제91조의18와 시행령 제93조의4로 확인했습니다. 일반형 비과세 200만원, 서민형·농어민형 400만원, 초과분 9.9%(지방소득세 포함), 연 납입한도 2천만원, 총 1억원이 기준입니다. 서민형·농어민형에는 소득 등 별도 자격이 필요합니다. 개편 보도와 시행 법령을 구분하세요.

    첫 번째 단점, ISA 계좌의 3년 조건과 복원 안 되는 한도

    법은 계약기간을 3년 이상으로 정하고, 최초 계약일부터 3년이 되기 전에 해지하면 받은 과세특례에 해당하는 세금을 추징하도록 합니다. 사망·해외이주와 해지 전 6개월 이내의 퇴직·폐업 등 법정 부득이한 사유에는 예외가 있지만 증빙과 특별해지사유신고서를 갖춰야 합니다. 추징 금액은 수익과 상품에 따라 달라 이 글에서는 대략의 금액도 제시하지 않으니, 해지 전에 증권사에서 예상 세액을 확인하세요.

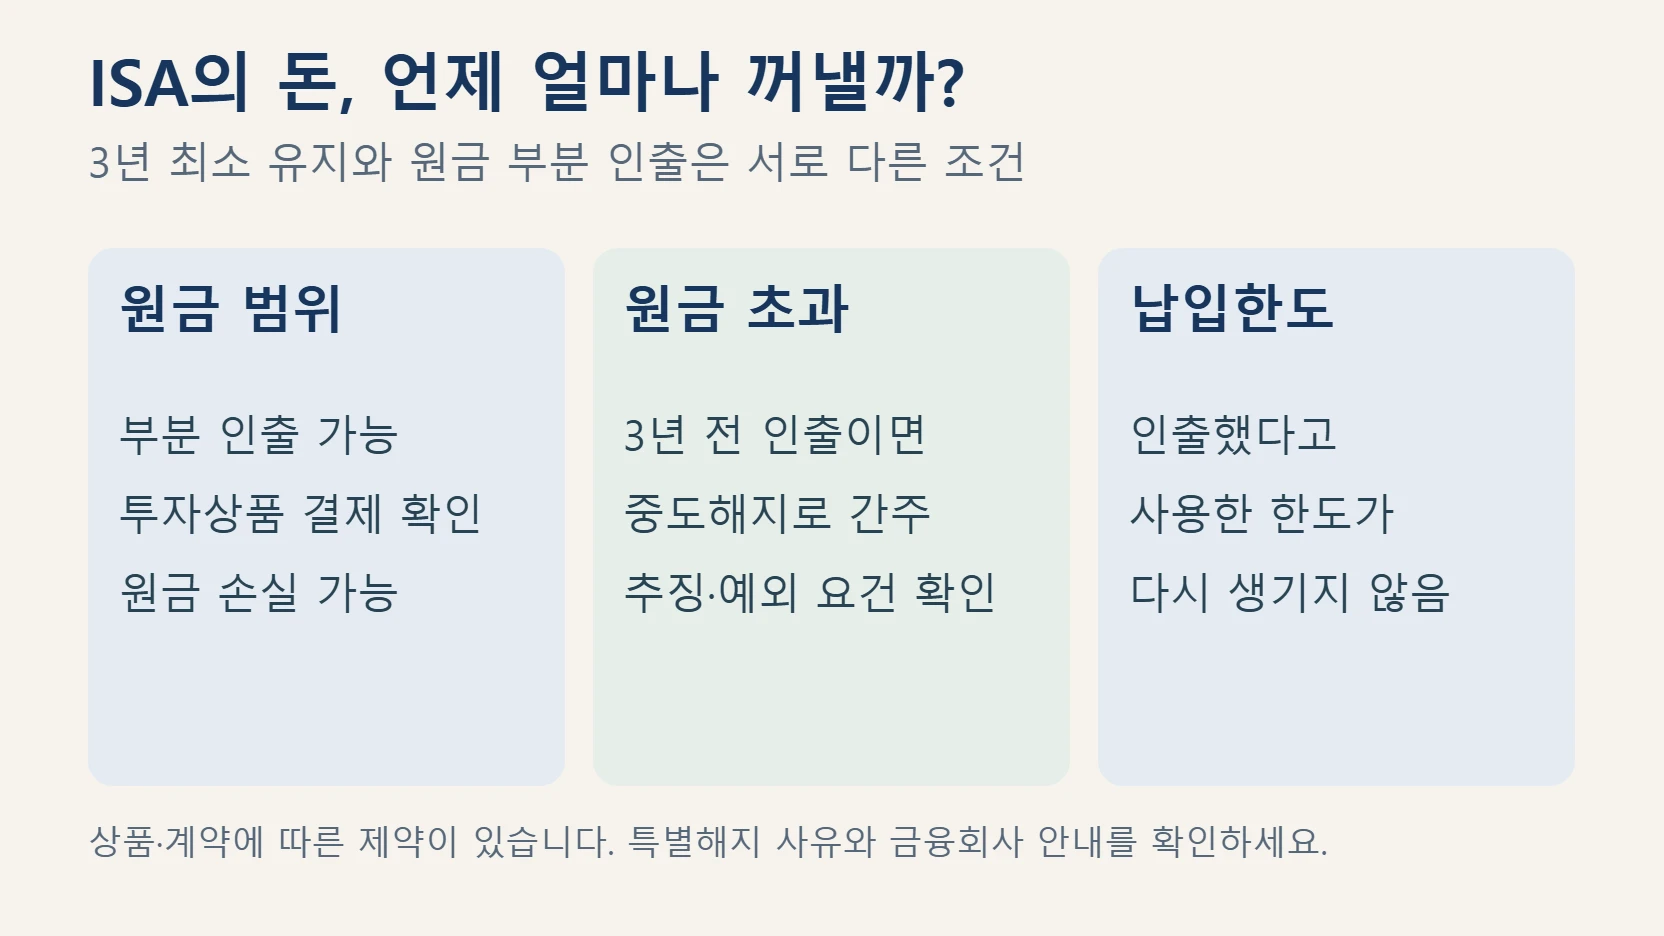
    3년 내내 한 푼도 못 꺼내는 것은 아닙니다. 납입원금 합계 범위 안의 인출은 해지로 보지 않고, 일부 인출은 투자원금부터 나간 것으로 봅니다. 3년 전에 원금을 넘겨 인출하면 그날 해지된 것으로 간주됩니다. 금융회사 설명서에서 특히 확인할 것은 인출한 한도의 비복원 조건입니다. 한 증권사의 중개형 ISA 설명서(정부 자료가 아닌 금융회사 안내이니 가입할 곳의 약관을 확인하세요)에는 인출한 한도는 다시 생기지 않는다고 적혀 있습니다.

    예를 들어 새해에 쓸 수 있는 연 납입한도가 2천만원이고 이월되는 미사용 한도는 없다고 가정합니다. 2천만원을 모두 넣었다가 500만원을 원금에서 인출하면, 그 500만원은 다시 채울 수 없어 그해에는 더 넣을 한도가 남지 않습니다. 생활자금을 넣었다면 부담이 클 수 있습니다.

    인출 과정도 단순하지 않습니다. 주식이나 ETF라면 먼저 팔고 체결과 결제가 끝나야 현금으로 출금할 수 있습니다. 평가액이 원금보다 줄었다면 원금 전체를 꺼내지 못할 수 있고, 출금 가능액에는 해지 시 낼 예상 세금 등이 반영되어 더 적게 표시될 수 있습니다.

    ISA 계좌 원금 인출 가능, 3년 전 원금 초과 인출의 해지 간주, 납입한도 비복원을 구분한 설명도
    직접 제작한 인출 규칙 설명도. 상품·계약과 특별해지 조건은 별도 확인하세요.

    두 번째 단점, 담을 수 있는 자산과 계좌 수와 가입 자격

    조세특례제한법이 정한 편입 대상은 예·적금, 국내 집합투자증권, 파생결합증권, 국내 상장주식 등입니다. 외국 집합투자증권은 제외되어, 해외 거래소에 상장된 주식이나 ETF를 직접 사는 것은 대상이 아닙니다. 다만 국내 거래소에 상장된 해외 투자 ETF는 담을 수 있는 경우가 많으니 상품별 가능 여부는 증권사에 확인하세요.

    계좌 유형도 따져야 합니다. 법은 투자중개업자, 투자일임업자, 신탁업자와 맺는 계약을 구분하고, 유형에 따라 직접 주식을 사고파는지 금융회사가 제시한 상품 안에서 고르는지가 달라집니다. 원하는 자산이 허용되는지 모르면 ISA 계좌를 열고도 하고 싶은 투자를 못 할 수 있습니다. 또 계좌는 한 사람에 하나뿐이므로 금융회사를 바꾸는 절차도 미리 문의하세요.

    가입 자격에도 놓치기 쉬운 조건이 있습니다. 가입일이나 연장일이 속한 과세기간의 직전 3개 과세기간 중 한 번이라도 이자와 배당소득 합계가 2천만원을 넘어 금융소득종합과세 대상이었다면 세제혜택을 받을 수 없습니다. 금융위원회 설명자료(2026년 5월 12일)에 따르면 이 판정은 종합소득세 신고 뒤 국세청 확인과 금융회사 통보를 거치므로, 가입 시점에는 확정되지 않아 사후에 걸러질 수 있습니다.

    ISA의 절세와 고배당기업 배당소득의 특례는 서로 다른 제도입니다. 배당소득 분리과세의 기업 요건과 ETF 차이를 다룬 글처럼 ETF 분배금에 고배당기업 주식의 특례가 그대로 적용되는 것은 아닙니다. 상품의 과세 방식과 계좌의 혜택을 따로 비교하세요.

    해외 배당 세금도 주의하세요. 비과세 구조라고 해서 외국에서 이미 떼인 세금까지 자동으로 사라지는 것은 아닙니다. 국내 상장 ETF도 외국 세금의 반영 방식이 상품마다 다르므로 상품설명서를 확인하세요.

    세 번째 단점, 절세는 조건부이고 비용과 손실은 남습니다

    ISA 계좌의 비과세는 계좌 안 이자와 배당소득에서 손실을 차감한 순소득 기준입니다. 일반형 200만원, 서민형 400만원까지 세금이 없고 초과분은 9.9%(지방소득세 포함)로 분리과세되며, 정산과 원천징수는 해지일에 이뤄집니다. 손실은 세금 계산에서 차감될 뿐 손실 자체를 메워 주지 않고, 투자성 상품은 원금을 잃을 수 있습니다.

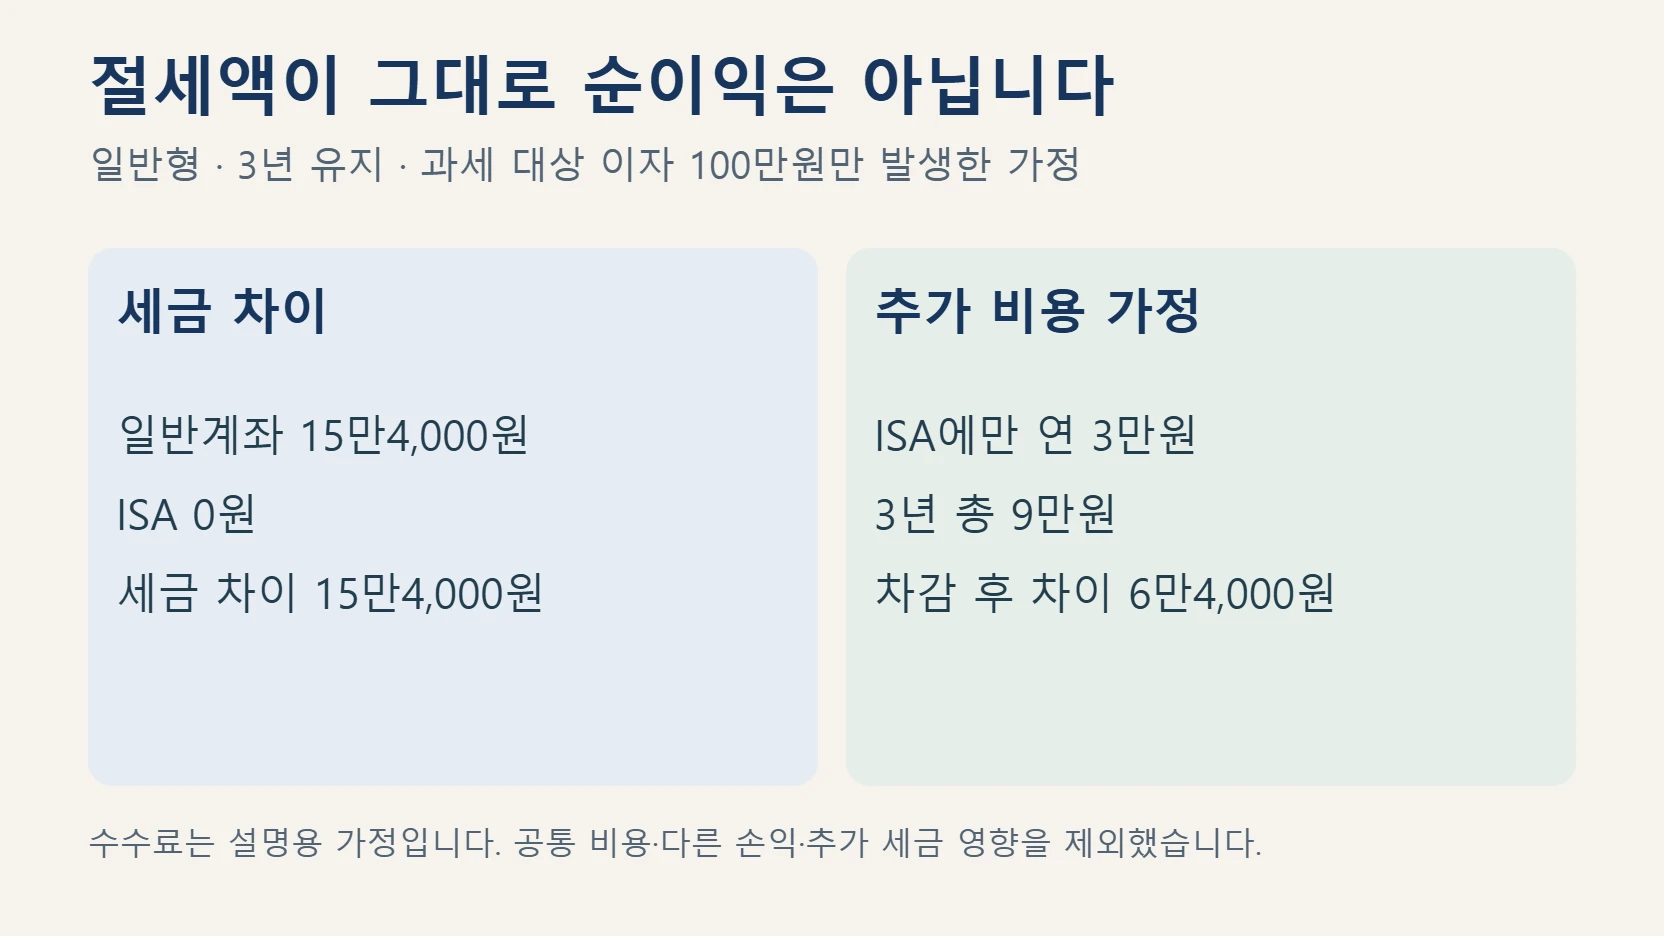
    아래는 모두 가정입니다. 같은 상품에 같은 금액을 투자했고, 3년 동안 과세 대상 이자소득이 100만원 생겼으며 다른 이익과 손실은 없다고 보겠습니다. 일반형 한도 200만원을 적용하면, 일반 계좌는 15.4%(소득세 14%에 지방소득세 1.4%)라 세금이 154,000원이고 이 계좌는 한도 안이라 0원입니다.

    추가 비용이 이 계좌에서만 연 3만원 발생한다고 가정하면 3년간 90,000원입니다. 절세액 154,000원에서 차감한 비교 효과는 64,000원입니다. 실제 수수료가 아닌 가정이며, 양쪽에 같은 ETF 보수·매매수수료 등은 별도로 차감하지 않은 공통 비용 반영 전 비교입니다.

    과세 이자 100만원 가정의 세금 차이 15만4천원과 추가 비용 9만원 차감 후 6만4천원 비교
    직접 제작한 가정 계산. 일반형·3년 유지 조건이며 추가 수수료는 실제 요율이 아닙니다.

    절세 차이는 과세 대상 이익과 비용에 따라 달라집니다. 이미 일반계좌에서 비과세인 이익을 모두 15.4% 과세 대상으로 가정하면 이득을 과장할 수 있습니다. 손실이 나거나 추가 비용이 크면 혜택이 작아질 수 있습니다. 실물 금·KRX·금 ETF의 실제 비용을 비교한 글도 계좌 이름보다 거래 방식과 비용을 구분하는 관점에 참고하세요.

    노후 준비가 목적이라면 대안도 비교해 보세요. 소득세법 제59조의3에는 만기 자금을 연금계좌로 옮길 때의 세액공제 한도 규정이 있습니다. 다만 연금계좌는 받는 시기와 방식에 제약이 따르므로 자금을 언제 쓸지에 따라 선택이 달라집니다.

    가입 전에 ISA 계좌에서 확인할 것, 유리한 경우와 조심할 경우

    정리하면 ISA 계좌의 이익은 이자나 배당이 일정 규모 생길 것으로 보이고, 3년 이상 묶어도 생활에 지장 없는 여유 자금을 계좌에서 허용하는 상품으로 운용하려는 분에게 의미가 있습니다. 곧 쓸 돈이거나, 해외 상장 주식을 직접 사고 싶거나, 금융소득종합과세 대상일 가능성이 있다면 혜택이 줄거나 사라질 수 있습니다. 가장 조심할 상황은 급히 돈이 필요한데 원하는 자산을 담을 수 없고 절세액도 비용보다 작을 때입니다.

    첫 행동은 어렵지 않습니다. 가입 시점의 조문에서 비과세 한도와 납입한도를 확인하고, 홈택스 등에서 최근 3년 금융소득이 2천만원을 넘은 적이 있는지 점검하세요. 가입할 곳에는 계좌 유형, 담을 수 있는 상품, 추가 비용, 인출 가능 금액의 계산 방식을 물어보고, 3년 안에 쓸 돈은 뺀 금액만 기준으로 위 가상 계산에 본인의 예상 수익과 실제 비용을 넣어 보시길 권합니다.

    책임 안내

    이 글은 필자의 개인적·주관적 분석을 담은 일반 정보이며 특정 투자나 수익을 보장하지 않습니다. 법령·약관과 개인 조건에 따라 결과가 달라지므로 최종 판단과 그에 따른 책임은 독자 본인에게 있습니다. AI 작성 도움을 사용하고 공식 자료를 대조했습니다. 대표이미지는 AI 개념 이미지로 실제 금융회사 화면이 아닙니다.

    함께읽으면 도움되는 글

    참고자료·공식 출처

    조세특례제한법 제91조의18 (국가법령정보센터, 시행 2026.9.18)

    조세특례제한법 시행령 제93조의4 (국가법령정보센터, 시행 2026.9.18)

    금융위원회 보도설명자료 (2026-05-12, 조세특례제한법 제129조의2 인용)

    소득세법 제14조 (이자소득등의 종합과세기준금액, 국가법령정보센터)

    소득세법 제59조의3 연금계좌세액공제 (국가법령정보센터)

    미래에셋증권 중개형 ISA 설명서 (민간 금융회사 안내, 정부 자료 아님: 인출 한도 비복원 조건)

    #ISA계좌 #ISA단점 #ISA중도인출 #ISA비과세 #절세계좌