월요일에 보유 주식을 100만 원어치 팔았는데, 주문은 체결됐고 계좌에도 매도 내역이 보입니다. 그런데 바로 이체하려고 보니 출금가능금액이 0원에 가깝습니다. 이때 가장 먼저 확인할 것은 ‘현금증거금’이 아니라 매도대금의 결제일입니다. 현금증거금은 주식을 살 때 필요한 현금·담보이고, 매도대금이 출금되지 않는 가장 흔한 이유는 국내 주식의 T+2 결제 대기입니다.
주식 현금증거금이란 무엇인가
주식 현금증거금은 매수 주문을 낼 때 결제일까지 확보해야 하는 현금성 담보입니다. 종목별 증거금률과 증권사 기준에 따라 주문금액 전부가 아니라 일정 비율만 먼저 잡힐 수 있습니다. 따라서 주식 현금증거금은 ‘매도한 돈이 묶인 금액’이 아니라 ‘매수 주문을 위해 미리 확보되는 금액’이라는 점부터 구분해야 합니다.
| 용어 | 뜻 | 출금과의 관계 |
|---|---|---|
| 현금증거금 | 매수 주문 때 먼저 확보되는 현금성 담보 | 주문·결제에 사용되어 출금가능금액을 줄일 수 있음 |
| 매수증거금 | 현금 또는 대용금으로 잡히는 매수 결제 전 담보 | 증거금률과 보유자산에 따라 달라짐 |
| 예수금 | 계좌에 남아 있는 결제 전 현금성 금액 | 일부는 주문에 쓰이고 일부는 출금 가능 |
| 출금가능금액 | 증거금·미수금·담보금 등을 차감한 실제 이체 가능액 | 예수금보다 작을 수 있음 |
증권사 화면에서 예수금이 보인다고 그 금액을 전부 이체할 수 있는 것은 아닙니다. KB증권 안내도 출금가능금액은 예수금에서 증거금현금, 신용보증금현금, 담보금 등을 차감해 계산한다고 설명합니다.
매도대금 결제일과 출금 가능 시점
금융위원회는 국내 장내주식이 매매거래일을 T로 할 때 T+2일에 주식과 대금의 결제가 완료되는 T+2일 결제제도를 사용한다고 안내합니다. 주식을 매도한 날 바로 체결금액이 확정돼도, 결제 전에는 이체 가능한 현금으로 확정되지 않을 수 있습니다.
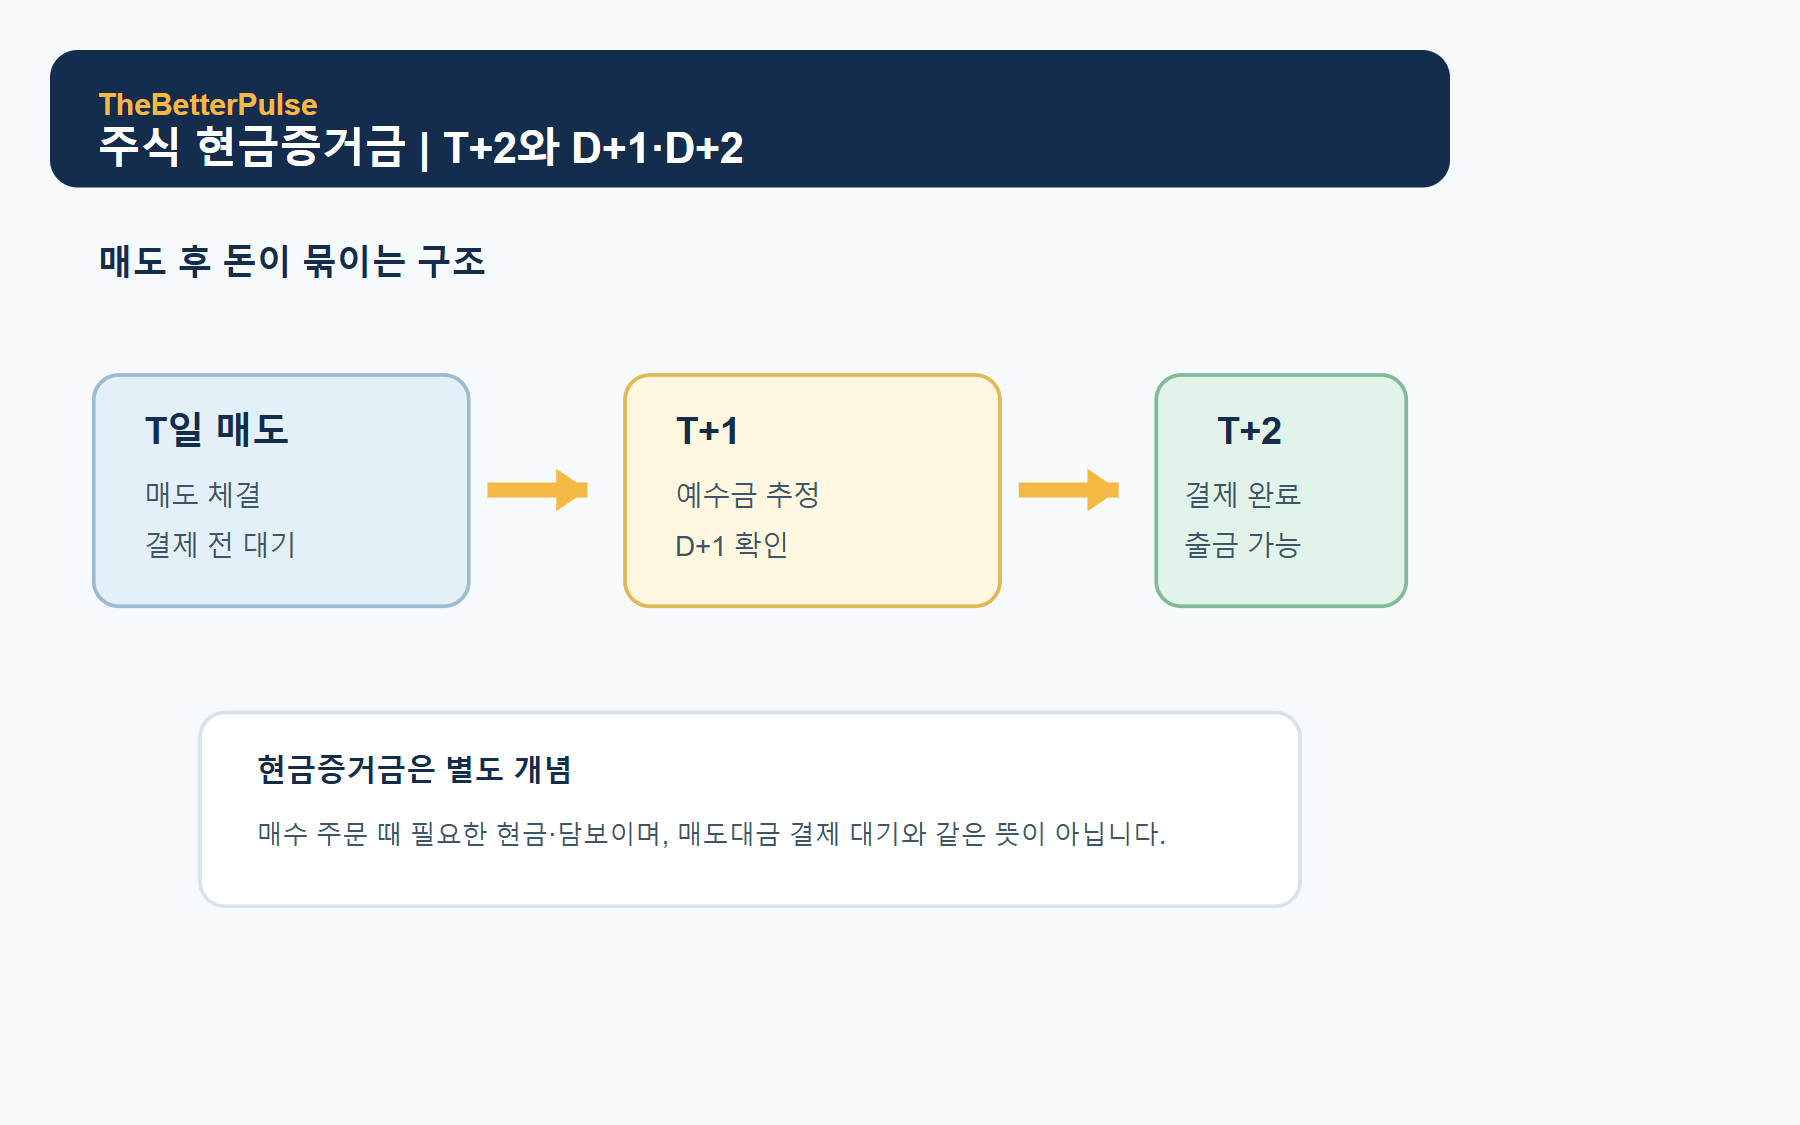
| 가정: 월요일 매도 | 계좌에서 확인할 항목 | 의미 |
|---|---|---|
| T일 월요일 | 체결내역·매도정산금 | 매도 주문이 체결된 날 |
| T+1일 화요일 | D+1 추정예수금 | 다음 결제일 반영 예상액 |
| T+2일 수요일 | D+2 추정예수금·출금가능금액 | 결제가 완료되는 예정일 |
공휴일이나 시장 휴장일이 끼면 날짜는 뒤로 밀립니다. 따라서 ‘월요일에 팔았으니 수요일’이라는 예시는 영업일이 이어진다는 가정에서만 성립합니다.
D+1·D+2 예수금은 어디서 확인할까
증권사 앱마다 메뉴 이름은 다르지만 다음 순서로 찾으면 됩니다.
- 앱에서 계좌·자산·잔고 화면을 엽니다.
- 예수금, 출금가능금액, 주문가능금액 중 하나의 상세 화면으로 들어갑니다.
- D+1·D+2 추정예수금, 매수·매도정산금, 미수변제소요금 항목을 확인합니다.
- 매도대금이 들어올 예정일과 실제 이체 가능한 금액을 분리해 봅니다.
키움증권의 예수금 화면도 D+1·D+2의 예수금과 매수·매도정산금, 미수변제소요금, 추정인출 가능금액을 함께 조회하도록 안내합니다. 메뉴를 찾기 어렵다면 앱 검색창에 ‘예수금’ 또는 ‘출금가능금액’을 입력하고, 증권사 고객센터의 화면 안내를 따르는 것이 안전합니다.
미수금과 증거금률은 어떻게 연결될까
가정으로 증거금률이 40%인 종목을 100만 원어치 매수하면 주문 시점에 40만 원이 현금증거금으로 잡히고, 나머지 결제금액은 결제일까지 준비해야 합니다. 결제일에 필요한 금액이 부족하면 미수금이 발생할 수 있습니다. 증거금률은 종목과 계좌 유형, 증권사 정책에 따라 달라지므로 모든 종목에 같은 비율을 적용하면 안 됩니다.
미수금이 있으면 매도대금이 들어와도 먼저 결제 부족액을 메우는 데 사용될 수 있습니다. 이 경우 계좌에 매도대금이 표시되는 것과 실제 출금할 수 있는 금액이 달라집니다. 주식 현금증거금 자체와 미수금은 같은 말이 아니지만, 미수금이 생긴 계좌에서는 증거금·담보 차감 때문에 출금가능금액이 줄어들 수 있습니다.
매도대금이 묶이는 실제 원인 구분표
| 화면에서 보이는 상황 | 가능한 원인 | 확인할 곳 |
|---|---|---|
| 매도 체결은 됐지만 출금가능금액이 작음 | T+2 결제 전 | D+1·D+2 추정예수금 |
| 예수금보다 출금가능금액이 작음 | 매수증거금·현금증거금·담보금 차감 | 예수금 상세·증거금 현황 |
| 출금액이 음수이거나 부족함 | 미수금·미수변제소요금 | 미수금 현황·반대매매 대상 |
| 결제일이 지났는데도 출금 불가 | 담보·대출·이체 제한·수수료 등 계좌별 사유 | 증권사 상세 안내와 고객센터 |
주식 현금증거금 때문에 출금이 안 된다고 느낄 때
먼저 매도 체결일과 T+2 결제 예정일을 확인하고, 그다음 D+1·D+2 추정예수금과 출금가능금액을 비교합니다. 예수금은 충분한데 출금가능금액만 작다면 열린 매수 주문, 현금증거금, 신용·담보금이 남아 있는지 확인합니다. 미수금이 보이면 매도대금이 먼저 결제 부족액에 충당되는지 살펴봐야 합니다.
앱 화면을 볼 때 숫자를 이렇게 읽어라
매도 체결금액 100만 원, 예수금 120만 원, 출금가능금액 20만 원으로 표시된다면 ‘매도대금이 사라졌다’고 해석하기보다 계좌에 결제 전 매수대금이나 담보로 잡힌 금액이 있는지 먼저 봐야 합니다. 반대로 D+2 추정예수금이 늘어날 예정인데 출금가능금액이 그대로라면 아직 결제 전이거나 미수·신용 관련 차감이 남아 있을 수 있습니다.
또 하나의 함정은 매도 체결 화면과 예수금 화면의 갱신 시점이 다를 수 있다는 점입니다. 체결내역은 즉시 바뀌어도 결제예정금과 출금가능금액은 결제 시스템에 반영되는 시점에 맞춰 갱신됩니다. 숫자가 맞지 않을 때는 체결내역, 예수금 상세, 미수금 현황을 같은 시점에 다시 조회하고, 결제일이 지난 뒤에도 차이가 남으면 증권사에 원인을 문의해야 합니다.
함께 읽으면 좋은 글
단일종목 레버리지 ETF 예탁금 3천만 원, 왜 갑자기 올랐을까?
공식 출처
이 글은 필자의 개인적·주관적 해설이며 정보 제공 목적입니다. 결제일과 출금가능금액은 거래소 휴장일, 증권사 정책, 계좌의 미수·신용·담보 상태에 따라 달라질 수 있으므로 실제 이체 전 본인 증권사 화면과 공식 안내를 확인하고 최종 판단과 책임은 독자에게 있습니다.
#주식현금증거금 #예수금 #출금가능금액 #미수금 #주식결제일
답글 남기기
댓글을 달기 위해서는 로그인해야합니다.