여유돈 1억 원이 생기면 대부분 “어느 종목이 오를까”부터 묻습니다. 필자는 순서를 바꿔 보겠습니다. 먼저 산업 8곳을 같은 잣대(성장, 이익률, 현금흐름, 가격, 부채)로 거르고, 거기서 3곳만 남긴 뒤, 원금 손실이 났을 때 3년과 5년 뒤 평가액이 얼마나 달라지는지 계산합니다. 여유돈 1억 투자에서 가장 먼저 정할 것은 산업이 아니라 현금성 자산의 비중이라는 결론을 숫자로 보여 드리겠습니다.
산업은 누가 정해 준 것이 아니라 아래 기준표에서 선정했습니다. 기준일은 2026년 10월 19일이며 재무 수치는 SEC 공시(XBRL)와 종가로 필자가 직접 계산했습니다. 전망은 모두 필자의 개인적 분석과 전망이고 수익을 보장하지 않습니다.
여유돈 1억 투자 전에 먼저 거른 산업 8곳
| 산업(대표 기업) | 매출 4년 연평균 | 2026년 2분기 매출 증가 | 이익률 | FCF 수익률 | PER(2025년 이익 기준) | 순부채÷FCF | 52주 고점 대비 |
|---|---|---|---|---|---|---|---|
| 헬스케어·비만치료(LLY) | 23.2% | +47.7% | 순이익률 31.7% | 0.8% | 57배 | 4.3배 | -2% |
| 헬스케어·수술로봇(ISRG) | 15.2% | +18.5% | 영업이익률 29.3% | 1.7% | 53배 | 확인된 부채 없음 | -28% |
| 방위(NOC) | 4.1% | +5.1% | 영업이익률 10.8% | 4.5% | 18배 | 3.7배 | -32% |
| 방위(LMT) | 2.9% | +10.5% | 영업이익률 10.3% | 확인 못 함 | 25배 | 확인 못 함 | -18% |
| 전력 발전·원전(CEG) | 6.8% | +23.0% | 영업이익률 12.1% | 1.3% | 42배 | 14.2배 | -32% |
| 전력 발전·가스(VST) | 10.1% | -5.5% | 영업이익률 10.7% | 2.6% | 54배 | 14.8배 | -25% |
| 구리·광업(FCX) | 3.2% | -7.3% | 영업이익률 25.2% | 1.1% | 24배 | 3.7배 | -13% |
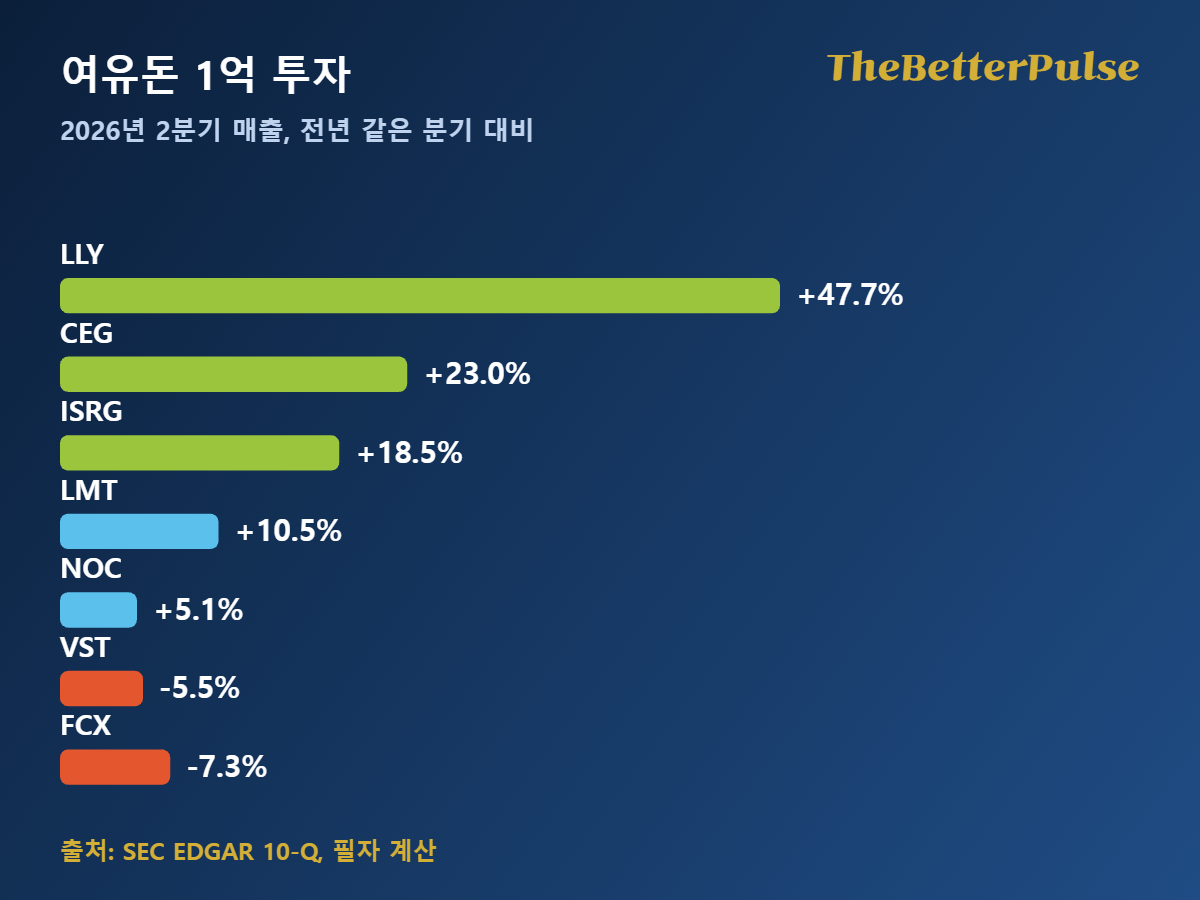
표를 읽는 법은 단순합니다. 성장과 이익률이 모두 높은 곳은 가격이 비쌉니다(헬스케어 PER 53~57배, FCF 수익률 2% 미만). 가격이 싼 곳은 성장이 느립니다(방위 매출 연 3~4%, PER 18~25배). 성장하는 전력 발전은 부채가 큽니다(순부채가 FCF의 14배). 구리는 최근 분기 매출이 줄어 제외했습니다. 그래서 한 산업에 몰아 담기보다 성격이 다른 세 곳을 나누는 쪽이 이 데이터에서는 합리적이었습니다.
왜 지금 이 세 산업인가: 숫자 근거
첫째, 헬스케어입니다. LLY의 매출은 2021년 283억 달러에서 2025년 652억 달러로 4년 만에 2.3배가 됐고, 2026년 2분기 매출은 229.7억 달러로 전년보다 47.7% 늘었습니다. ISRG는 매출이 57억에서 101억 달러로 늘었고 2분기에도 18.5% 증가했으며 현금 27.6억 달러를 보유하고, 공시 데이터에서 확인되는 부채는 없습니다. 다만 두 곳 모두 PER이 50배를 넘어 성장이 둔화하면 가격이 먼저 떨어질 수 있습니다. ISRG는 이미 고점보다 28% 낮습니다.
둘째, 방위·항공우주입니다. 수주잔고가 매출의 몇 배인지가 핵심입니다. LMT는 잔고가 2,304억 달러로 2025년 매출의 3.1배이고, NOC는 1,047억 달러로 2.5배입니다. 성장은 느리지만(최근 4년 매출 연 3~4%, 2분기 +5~10%) PER이 18~25배이고 NOC의 FCF 수익률은 4.5%로 표의 다른 산업보다 높습니다. 두 곳은 고점 대비 -18%, -32%입니다. 필자는 이것을 ‘싸진 성장’이 아니라 ‘확인 가능한 일감을 낮은 기대로 사는 구조’로 봅니다.
셋째, 전력 발전입니다. CEG의 2분기 매출은 75.0억 달러로 23.0% 늘었고 잔여 계약 규모는 118.6억 달러입니다. 그러나 순부채 184억 달러는 연 FCF 13억 달러의 14배이고 같은 업종의 VST는 같은 분기 매출이 5.5% 줄었습니다. 같은 산업에서도 결과가 엇갈린다는 뜻이라, 필자는 이 산업을 핵심이 아닌 소액 위성으로만 둡니다.
여유돈 1억 투자의 위험: 산업별로 다르게 옵니다
| 산업 | 가장 큰 위험 | 숫자로 본 신호 | 확인할 것 |
|---|---|---|---|
| 헬스케어 | 가격이 성장 기대를 이미 반영, 약가·규제 | PER 53~57배, FCF 수익률 0.8~1.7% | 분기 매출 증가율이 20% 아래로 내려가는지 |
| 방위 | 예산 지연, 프로그램 비용 초과, 느린 성장 | 매출 4년 연 2.9~4.1% | 수주잔고÷매출이 2.5배 아래로 떨어지는지 |
| 전력 발전 | 높은 부채, 전력 가격과 연료비 | 순부채÷FCF 14배 이상 | 금리와 FCF가 부채 부담을 감당하는지 |
여유돈 1억 투자 배분 사례 세 가지
아래는 특정 종목 추천이 아니라 비중 사례입니다. 단기국채·예금 같은 현금성 자산을 얼마나 두느냐가 위험의 대부분을 결정합니다. 현금성 몫에는 단기국채 ETF(SHY)의 만기수익률 4.74%(iShares, 2026년 10월 15일)를 근거로 연 4.7%를 가정했습니다.
| 성향 | 현금성(단기채·예금) | 헬스케어 | 방위 | 전력 발전 | 산업 비중 합계 |
|---|---|---|---|---|---|
| 보수형 | 7,000만 원 | 1,000만 원 | 1,500만 원 | 500만 원 | 3,000만 원(30%) |
| 중립형 | 4,000만 원 | 2,500만 원 | 2,500만 원 | 1,000만 원 | 6,000만 원(60%) |
| 공격형 | 1,500만 원 | 3,500만 원 | 2,500만 원 | 2,500만 원 | 8,500만 원(85%) |
3년 후와 5년 후, 원금 손실은 이렇게 다릅니다
산업주 몫이 3년 동안 -30%, 보합, +40%였다고 가정하고, 5년이면 -30%, 보합, +70%라고 가정해 계산했습니다. 현금성은 연 4.7% 복리입니다. 세금, 환율, 비용, 배당은 제외했고 예측이 아닙니다.
| 성향 | 3년 후, 산업주 -30% | 3년 후, 보합 | 3년 후, +40% | 5년 후, -30% | 5년 후, +70% |
|---|---|---|---|---|---|
| 보수형 | 10,134만 원(+1.3%) | 11,034만 원(+10.3%) | 12,234만 원(+22.3%) | 10,907만 원(+9.1%) | 13,907만 원(+39.1%) |
| 중립형 | 8,791만 원(-12.1%) | 10,591만 원(+5.9%) | 12,991만 원(+29.9%) | 9,233만 원(-7.7%) | 15,233만 원(+52.3%) |
| 공격형 | 7,672만 원(-23.3%) | 10,222만 원(+2.2%) | 13,622만 원(+36.2%) | 7,837만 원(-21.6%) | 16,337만 원(+63.4%) |
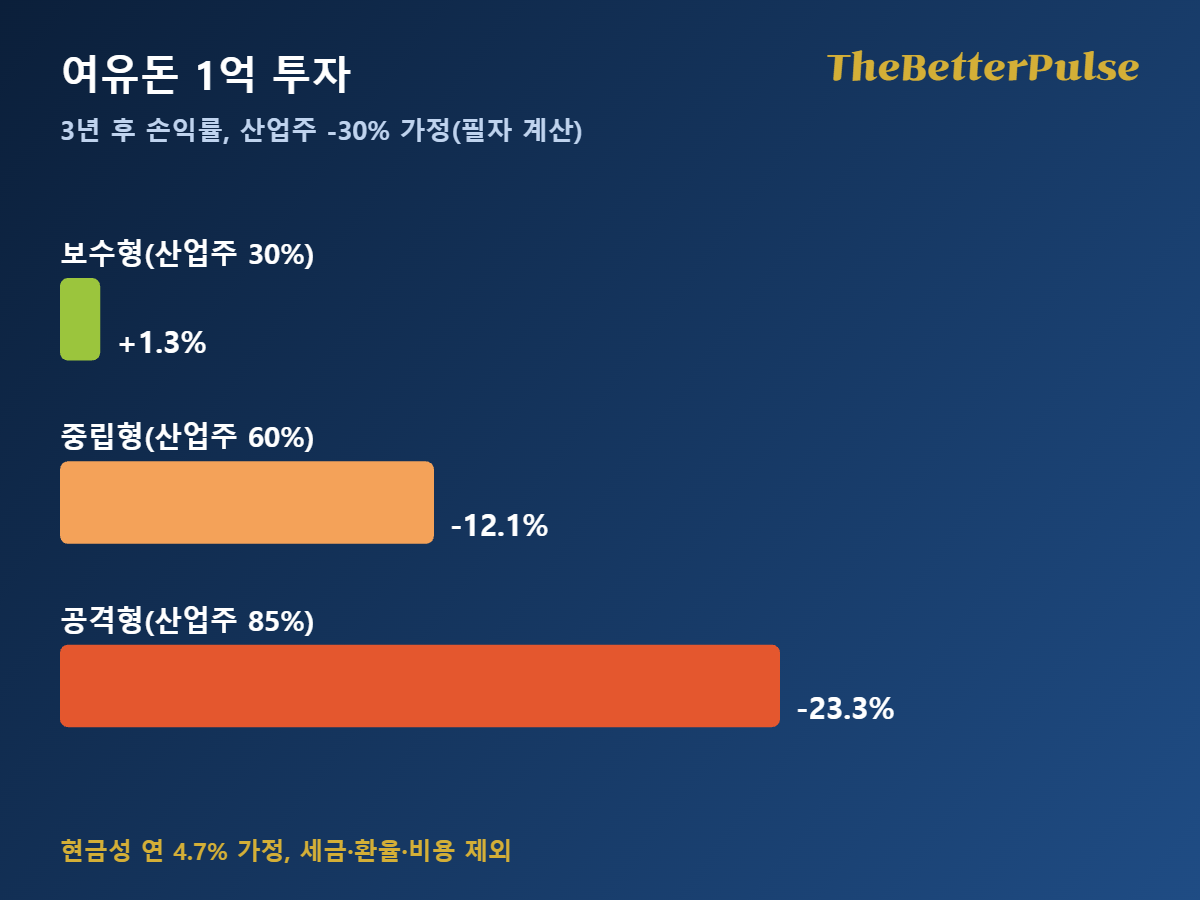
표에서 눈여겨볼 것은 두 가지입니다. 같은 -30% 충격에서 3년 뒤 보수형은 +1.3%로 원금을 지켰지만 공격형은 -23.3%였고, 5년이 지나도 공격형은 -21.6%로 원금 회복이 되지 않았습니다. 반대로 +40% 시나리오에서 공격형은 +36.2%로 보수형(+22.3%)보다 14%p 더 벌었습니다. 즉 기간은 위험을 없애 주지 않고, 현금성 비중이 충격을 흡수합니다. 전부 현금성이라면 3년 뒤 약 11,477만 원(+14.8%)으로 가정 수익이 보장되는 것은 아니지만 비교 기준선이 됩니다.
결론: 여유돈 1억 투자으로 판단할 때 쓰는 기준
정리하면 필자의 판단 순서는 이렇습니다. 첫째, 3~5년 안에 쓸 가능성이 있는 돈은 현금성에 두고 산업주 비중을 30% 안팎으로 시작합니다. 둘째, 산업은 한 곳이 아니라 성장(헬스케어), 일감(방위), 수요 증가(전력 발전)로 성격을 나누되 부채가 큰 곳은 소액으로 제한합니다. 셋째, 비중 확대는 분기 매출 증가율, 수주잔고, FCF 수익률이 기준을 지킬 때 단계적으로 합니다. 5년 이상 투자할 수 있고 평가손실 -20%를 견딜 수 있는 분께는 중립형 이상이 유리하고, 가장 큰 위험은 인기 있는 산업에 한꺼번에 들어가는 것입니다.
오늘 해 볼 일은 간단합니다. 내 1억 원 중 3년 안에 쓸 돈이 얼마인지 먼저 적고, 나머지에서 위 표의 ‘-30%’ 열이 내 평가손실 허용 한도를 넘는지 확인하세요. 그다음 관심 산업의 최근 분기 보고서에서 매출 증가율, 잔고, 영업현금흐름, 순부채를 직접 확인해 이 글의 표와 비교해 보시기 바랍니다.
이 글은 SEC 공시와 공개 시세, iShares 자료를 바탕으로 한 필자의 개인적이고 주관적인 견해이며 정보 제공 목적입니다. 시나리오와 배분 사례는 가정에 따른 예시로 수익을 보장하지 않고 특정 종목·상품의 매수·매도를 권유하지 않습니다. 원금 손실이 발생할 수 있고 수치는 기준일 이후 달라질 수 있으며, 투자 판단과 결과에 대한 책임은 독자 본인에게 있습니다. 글 작성에는 AI의 도움을 받았습니다.
함께 읽으면 좋은 글
금리 변화, 장기채 vs 단기채 투자 전략
ISA 계좌, 가입 전에 반드시 알아야 할 단점 3가지
참고자료·공식 출처
SEC EDGAR: XBRL company facts API(10-K, 10-Q)
SEC EDGAR: Eli Lilly 공시
SEC EDGAR: Intuitive Surgical 공시
SEC EDGAR: Lockheed Martin 공시
SEC EDGAR: Northrop Grumman 공시
SEC EDGAR: Constellation Energy 공시
iShares: SHY(현금성 수익률 가정 근거)
Yahoo Finance: 종가와 52주 고점
#여유돈1억 #여유자금투자 #헬스케어투자 #방위산업 #자산배분