주담대 금리가 오르면 이미 대출이 있는 사람은 ‘내 금리가 언제 얼마나 바뀌는가’가 가장 궁금합니다. 국민일보는 원금 5억원, 잔여 만기 25년, 연 2.7%에서 5%로 재산정되면 월 상환액이 약 63만원 늘어난다고 보도했습니다. 계산은 맞지만 모든 차주에게 같은 금액이 적용되는 것은 아닙니다. 이 글은 숫자를 직접 계산하고 대환·중도상환수수료·고정금리를 비교하는 기준을 정리합니다.
기준일은 2026년 10월 13일입니다. 출발점은 국민일보 보도이며, 금융위원회·한국은행·국가법령정보센터 자료로 조건을 다시 확인했습니다. 확인된 사실, 가정, 필자의 해석은 구분해 적었습니다.
주담대 금리 재산정 대상은 누구일까요
머니투데이 보도에 따르면 국회 정무위원회 한창민 의원실이 금융감독원에서 제출받은 자료에서 정책모기지를 제외한 19개 은행의 올해 4분기 금리 변동 예정 주담대는 165조원이었습니다. 내년 1분기는 137조 3천억원입니다. 금감원 원문은 찾지 못해 보도로 확인한 수치입니다. 165조원 전부가 금리가 두 배로 오르는 대출은 아니며, 혼합형 고정기간이 끝나는 대출과 주기마다 금리를 다시 정하는 대출이 섞여 있습니다.
혼합형은 일정 기간 고정금리를 적용한 뒤 변동금리로 바뀌는 상품이고, 주기형은 일정 주기마다 금리를 다시 정하는 상품입니다. 고정 기간이 끝난 뒤 어떤 기준금리에 가산금리를 얹는지는 은행과 상품마다 달라 약정서나 은행 앱에서 확인해야 합니다. 한국은행 기준금리는 8월 27일 3.00%로 올랐습니다. 미국 금리가 한국 대출금리에 어떤 경로로 번지는지는 미국 주담대 금리 7.28%|한국 대출금리에도 번질까, 지금 확인할 5가지에서 다뤘습니다.
5억원 대출의 월 상환액을 계산해 보면
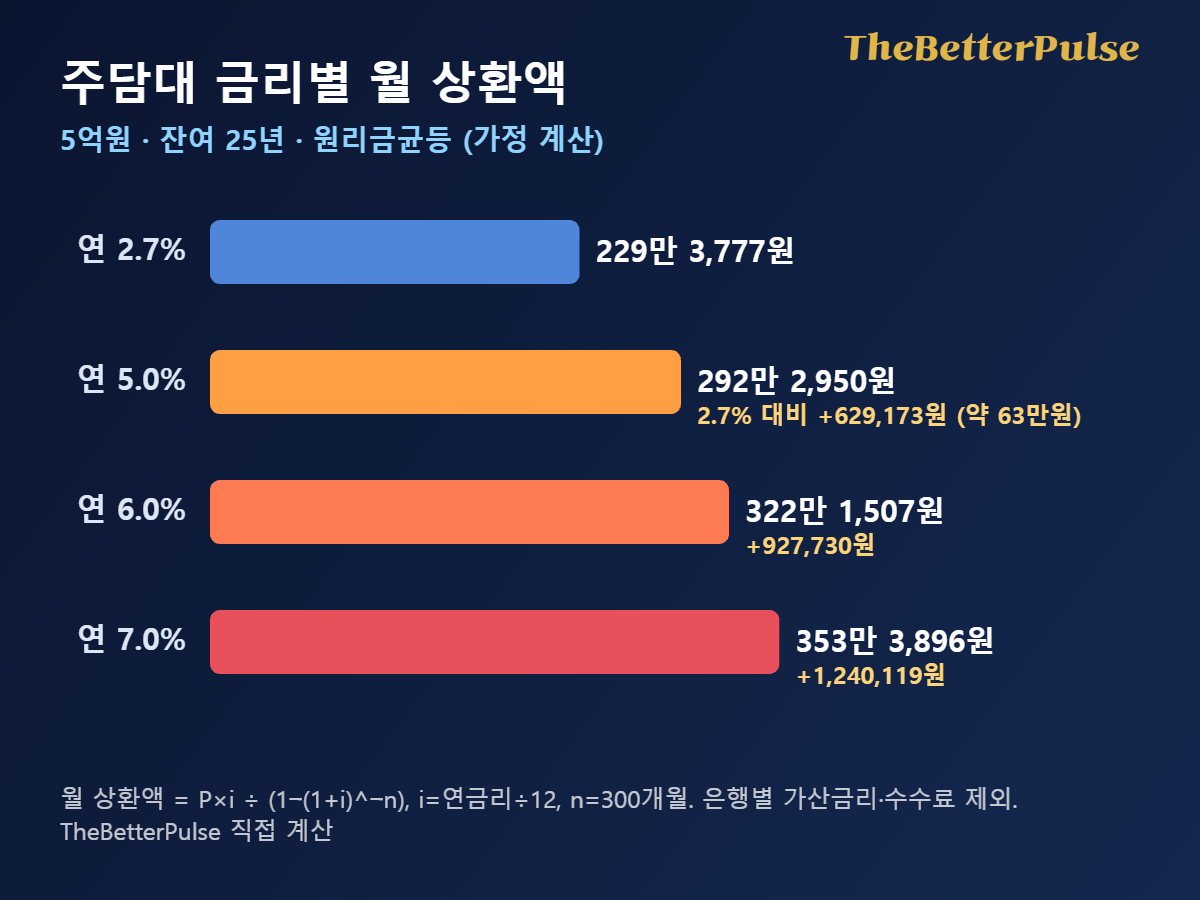
원리금균등 월 상환액은 원금×월금리÷(1−(1+월금리)^−개월수)로 계산합니다. 원금 5억원, 300개월(25년) 기준으로 주담대 금리 연 2.7%는 월 2,293,777원, 연 5.0%는 월 2,922,950원입니다. 차이는 629,173원으로 기사의 약 63만원과 일치합니다. 연 6%면 월 3,221,507원(2.7% 대비 +927,730원), 연 7%면 월 3,533,896원(+1,240,119원)입니다. 25년간 낼 이자 총액은 2.7%에서 약 1억 8,813만원, 5%에서 약 3억 7,689만원으로 계산됩니다.
남은 원금이 줄었다면 증가폭도 달라집니다
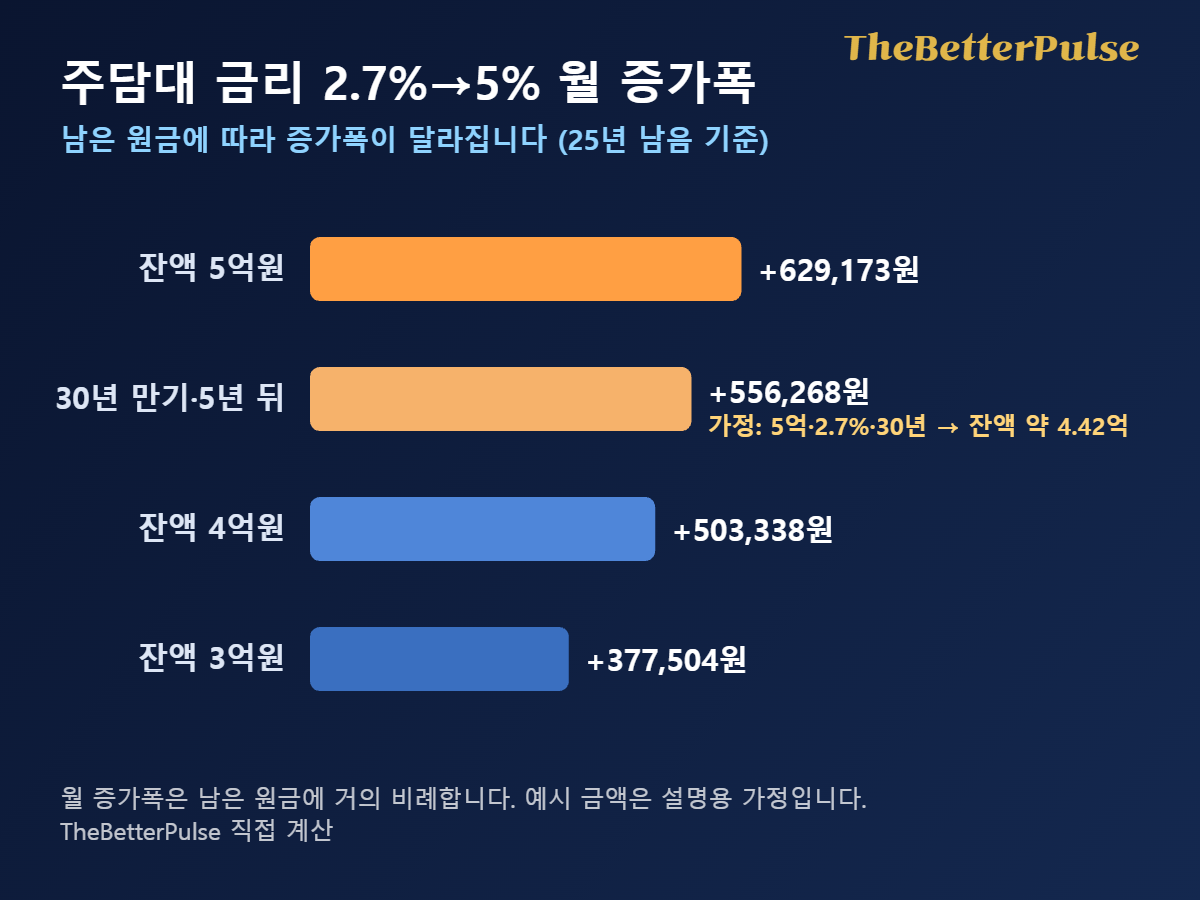
기사 예시는 재산정 시점에 원금 5억원이 그대로 남아 있고 잔여 만기가 25년이라는 가정입니다. 같은 금리 변화라도 남은 원금이 4억원이면 월 상환액이 1,835,022원에서 2,338,360원으로 503,338원, 3억원이면 1,376,266원에서 1,753,770원으로 377,504원 늘어납니다. 월 상환액은 남은 원금에 거의 비례하기 때문입니다.
또 하나의 가정을 보겠습니다. 5억원을 연 2.7%, 30년 원리금균등으로 빌려 5년 뒤 재산정을 맞는다면 남은 원금은 약 4억 4,206만원입니다. 연 5%, 잔여 25년으로 다시 계산하면 월 상환액은 2,027,988원에서 2,584,256원으로 556,268원 늘어납니다. 고정 기간, 만기, 가산금리에 따라 63만원보다 작거나 클 수 있다는 뜻입니다.
주담대 금리 부담을 줄이는 선택지를 비교하세요
| 선택지 | 유리한 경우 | 확인할 비용·위험 |
|---|---|---|
| 재산정 금리 수용 | 재산정 금리가 신규 대출 금리와 비슷하고 상환 여력이 충분함 | 금리가 더 오르면 월 상환액 증가 |
| 대환(갈아타기) | 현재 적용 금리가 신규 조건보다 뚜렷이 높음 | 중도상환수수료, 근저당 말소 등 부대비용, 새 심사와 DSR |
| 고정금리 전환 | 금리 변동 불안이 크고 월 상환액 예측이 중요함 | 초기 금리가 더 높을 수 있음(8월 신규 평균 고정 4.88%, 변동 4.53%) |
| 일부 상환 | 여유 자금이 있고 수수료가 없거나 낮음 | 비상자금 소진, 수수료와 면제 한도 |
중도상환수수료는 금융소비자보호법에 따라 대출계약일부터 3년 이내 상환하는 경우 등 예외를 제외하면 부과할 수 없습니다(국가법령정보센터 제20조). 대출을 받은 지 3년이 지났다면 수수료가 없거나 낮을 수 있으니 대출 실행일부터 확인하세요. 금융위원회는 2025년 1월 13일 신규 대출부터 5대 은행 평균 주담대 수수료율이 고정 1.4%에서 0.65%, 변동 1.2%에서 0.65% 수준으로 내려간다고 밝혔습니다. 그 이전 대출에 적용되는 요율과 부과 기간은 약정서로 확인해야 합니다.
대환 계산을 해 보겠습니다. 남은 원금 5억원, 잔여 25년, 연 5.0% 대출을 연 4.5%로 갈아탄다는 가정입니다. 월 상환액은 2,922,950원에서 2,779,162원으로 143,788원 줄어듭니다. 수수료율이 1.2%(600만원)라면 약 41.7개월, 0.65%(325만원)라면 약 22.6개월 뒤에야 수수료를 회수합니다. 수수료가 없다면 근저당 말소·설정 비용과 인지세 같은 부대비용만 따지면 됩니다. 이 수치는 설명용 가정이며 실제 금리와 수수료는 개인별로 다릅니다.
금융위원회 보도자료에 따르면 아파트 주담대 대환대출 인프라는 2024년 1월부터 시작됐습니다. 대상 주택과 한도 조건은 바뀔 수 있어 현재 조건은 각 플랫폼에서 확인해야 합니다. 대환도 새 대출 심사이므로 스트레스 DSR 한도에 걸릴 수 있으며, 전자신문 보도에 따르면 수도권·규제지역 주담대에는 스트레스 금리 3.0% 이상이 적용됩니다.
주담대 금리 재산정 전에 확인할 것과 첫 행동
정리하면 주담대 금리 재산정으로 늘어난다는 월 63만원은 ‘원금 5억원·잔여 25년·2.7%에서 5%’라는 조건에서 맞는 계산이고, 남은 원금과 만기, 새 금리에 따라 달라집니다. 필자는 이 숫자를 공포가 아니라 점검 신호로 읽는 편이 근거에 가깝다고 봅니다. 유리한 경우는 재산정 금리가 신규 금리보다 높고 중도상환수수료가 없거나 낮을 때이며, 불리한 경우는 갈아탈 금리가 비슷하거나 심사와 DSR 한도에서 막힐 때입니다. 변동 위험을 피하려고 고정을 택하면 초기 금리가 더 높을 수 있다는 점도 비용입니다.
첫 행동은 세 가지입니다. 은행 앱이나 고객센터에서 다음 금리 재산정일과 적용 기준금리·가산금리, 대출 실행일과 중도상환수수료 부과 종료일, 남은 원금과 잔여 만기를 확인하세요. 그 값을 이 글의 계산식에 넣고 대환 비교 서비스의 신규 금리와 비교하면 손익분기 개월 수를 직접 구할 수 있습니다. 어떤 선택이 맞는지는 소득·자산·계획에 따라 달라 독자 본인의 판단이 필요합니다.
책임 안내
이 글은 보도와 공식 자료를 바탕으로 한 필자의 개인적이고 주관적인 견해이며 정보 제공 목적입니다. 특정 금융회사나 상품을 권유하지 않고, 대출 조건·금리·수수료는 개인별로 달라 실제 계약 전에 금융회사의 안내를 확인해야 합니다. 대출 선택과 그 결과에 대한 책임은 독자 본인에게 있습니다. 대표 이미지는 AI로 생성한 배경에 제목을 직접 합성했으며, 글 작성에는 AI의 도움을 받았습니다.
함께 읽으면 좋은 글
주담대 금리 8% 시대 오나? 기존·신규 대출자가 준비할 7가지
참고자료·공식 출처
국민일보(네이버뉴스, 2026.10.13) 주담대 금리 재산정 보도
머니투데이(2026.10.8) 165조 주담대 4분기 금리 재산정 보도
한국은행 기준금리 추이
연합뉴스(2026.10.10) 신규취급액 기준 주담대 금리 보도
국가법령정보센터: 금융소비자 보호에 관한 법률 제20조
금융위원회: 중도상환수수료율 인하 보도자료 (2025.1.9)
금융위원회: 아파트 주담대 대환대출 인프라 보도자료 (2024.1.8)
전자신문(2026.6.30) 스트레스 DSR 적용 보도
#주담대금리 #금리재산정 #혼합형대출 #중도상환수수료 #대환대출
답글 남기기
댓글을 달기 위해서는 로그인해야합니다.