S&P500이 최고치 부근인데 내 계좌만 손실이라면, 지수가 거짓말을 하는 것이 아니라 지수와 내 포트폴리오의 구성이 다르기 때문일 수 있습니다. 올해 S&P500은 6,845.50에서 7,811.54(10월 9일 종가)로 14.1% 올랐지만, 같은 종목들에 같은 비중을 주는 동일가중 지수는 11.2% 올랐고 고점에서는 4.3% 내려와 있습니다. 이 글은 그 차이가 왜 생기는지, 금리와 CPI 이후 무엇을 확인할지 정리합니다.
기준일은 2026년 10월 13일입니다. 출발점은 뉴시스 보도(바차트 인용)이며 지수 종가는 FRED와 미 재무부 자료로 다시 확인했습니다. 한 가지 짚으면, 보도는 10월 9일 종가 7,811.54를 사상 최고치로 전했지만 FRED 종가로는 10월 6일의 7,818.93이 올해 최고이고 10월 9일은 이보다 0.09% 낮습니다. 이전 연도 기록은 확인하지 못해 ‘최고치 부근’으로 표현합니다. 동일가중지수와 러셀2000은 공식 지수 페이지를 열람하지 못해 Yahoo Finance 종가로 직접 계산한 가격 기준 값입니다.
S&P500은 시가총액 가중지수라서 큰 종목에 끌려갑니다
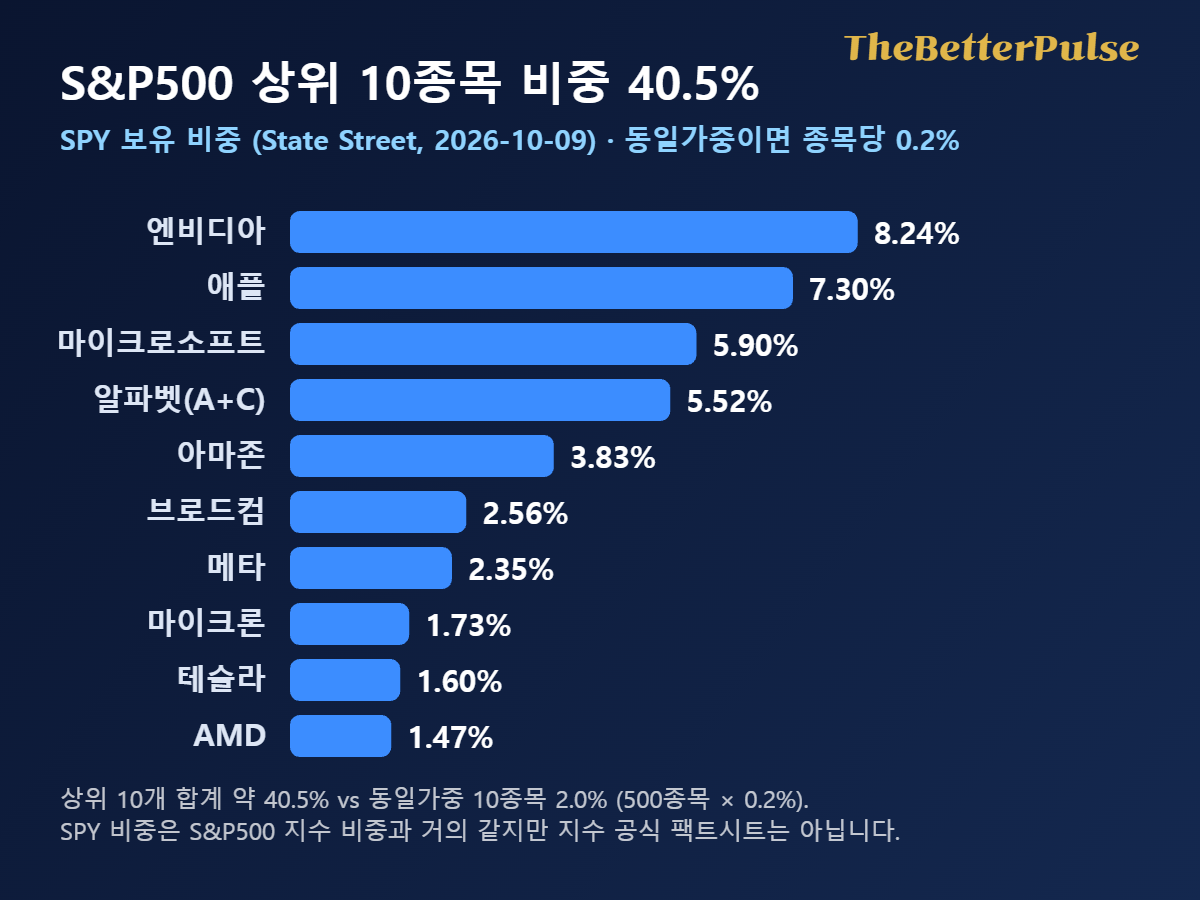
S&P 지수 방법론에 따르면 S&P U.S. 지수는 유동주식 조정 시가총액으로 비중을 정합니다. 회사가 클수록 지수에 미치는 영향이 큽니다. SPY ETF의 10월 9일 보유 비중으로 보면 엔비디아 8.24%, 애플 7.30%, 마이크로소프트 5.90%, 알파벳(A·C 주식 합산) 5.52%, 아마존 3.83% 등 상위 10개 종목의 합이 약 40.5%입니다. 500개 종목을 똑같이 나누면 10개 종목의 비중은 2.0%에 그칩니다. 상위 3개만 합쳐도 21.44%입니다.
AI 수요가 상위 종목의 이익으로 이어지는 정도는 엔비디아 주가 전망|시총 6조 달러 앞둔 지금 확인할 5가지에서 엔비디아를 중심으로 확인했습니다. 지수가 오르는 날 이 몇 종목이 올랐는지 확인하지 않으면 나머지 490여 종목의 평균은 다르게 움직일 수 있습니다.
동일가중 지수와 비교하면 S&P500의 괴리가 보입니다
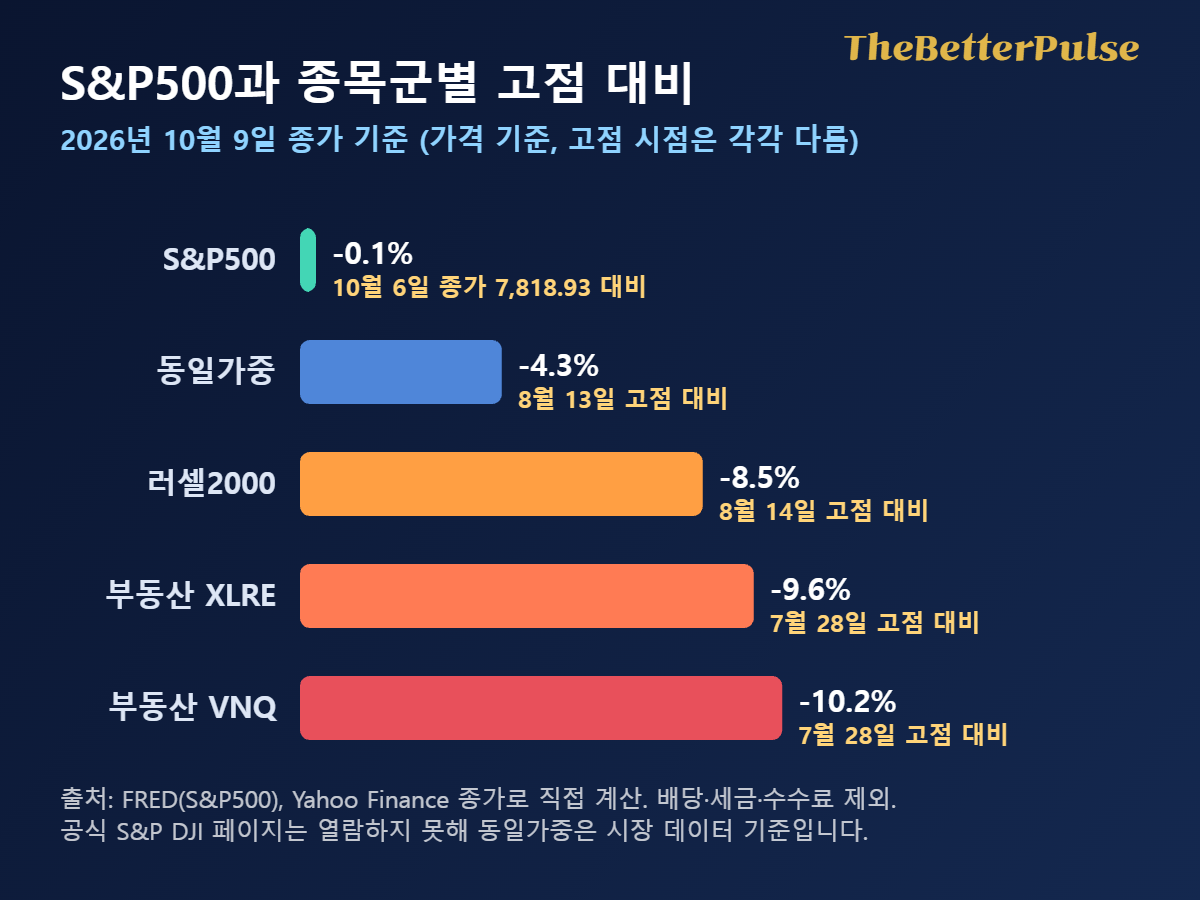
동일가중 지수는 종목마다 비중이 같아 평균적인 종목의 성과에 가깝습니다. 2025년 말 대비 10월 9일 종가는 S&P500이 14.11%, 동일가중이 11.19%로 2.9%p 차이입니다. 1,000만원으로 가정하면 약 1,141만원과 1,112만원이어서 29만원 차이입니다(가격 기준, 배당·세금 제외). 고점 대비로는 S&P500이 10월 6일 종가보다 0.09% 낮은 반면, 동일가중은 8월 13일 고점보다 4.3%, 러셀2000은 8월 14일 고점보다 8.5% 낮습니다.
내 계좌만 손실일 수 있는 세 가지 경우
첫째, 매수 시점이 다른 경우입니다. 8월 중순 러셀2000 고점 근처에서 1,000만원을 넣었다면 10월 9일 종가 기준 약 915만원으로 8.5% 낮습니다(가정 계산). 둘째, 보유 종목이 지수 상위 대형주가 아닌 경우입니다. 셋째, 금리 민감 업종 비중이 큰 경우입니다. 부동산 ETF인 XLRE와 VNQ는 7월 28일 고점보다 각각 9.6%와 10.2% 낮았습니다. 세 경우 모두 지수가 틀렸다는 뜻이 아니라 비교 대상이 다르다는 뜻입니다.
미국 10년물 금리가 5%대일 때 누가 더 부담을 받을까요
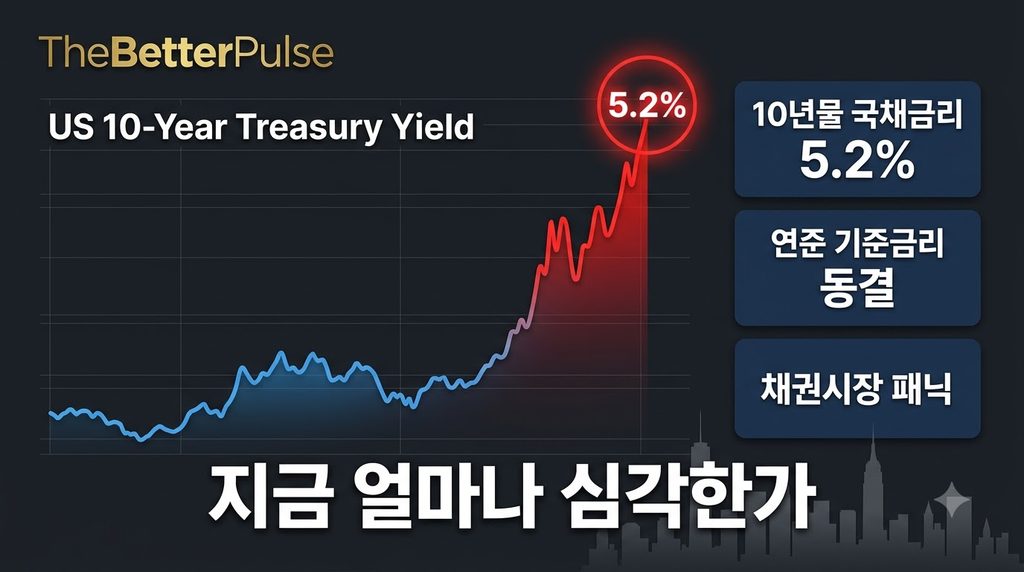
미 재무부 일별 수익률 곡선에서 10년물은 10월 9일 5.24%였고, 올해 종가 기준 최고는 10월 5일의 5.31%, 연초(1월 2일)는 4.19%였습니다. 보도는 10월 7일 장중 5.36%로 24년 만의 최고였다고 전했지만, 종가 중심의 공식 자료로는 장중 값을 확인할 수 없어 인용으로만 둡니다.
금리가 높으면 빚으로 사업을 굴리는 중소형주와 금리에 민감한 리츠·주택 관련 업종은 자금 조달 비용이 커지고, 현금이 많은 대형 기술주는 상대적으로 영향이 작다는 것이 보도에 인용된 분석입니다. 또 5%대 국채 수익률은 배당수익률 3%대 종목의 경쟁 상대가 됩니다. 이는 일반적인 경로를 설명한 것이며 개별 종목의 결과를 보장하지 않습니다.
CPI와 은행 실적 이후 확인할 지표는 무엇일까요
| 날짜(미국 동부시간) | 이벤트 | 확인할 점 |
|---|---|---|
| 10월 13일 | JP모건·웰스파고(약 07:00), 씨티(약 08:00) 실적 | 대출 수요, 연체·충당금 설명 |
| 10월 14일 | BofA(약 06:45)·모건스탠리(약 07:30) 실적, 9월 CPI(08:30) | 물가 둔화 여부, 금융주 반응 |
| 10월 27~28일 | FOMC 회의 | 목표 범위 3.75~4.00% 유지 또는 변경 |
BLS 일정에 따르면 9월 CPI는 10월 14일 08:30(미 동부시간, 한국시간 같은 날 21:30)에 발표됩니다. 직전 8월 CPI는 전년 동월 대비 3.4%, 식품·에너지를 뺀 근원은 2.4% 올랐습니다. 연준은 9월 16일 성명에서 기준금리 목표 범위를 0.25%p 올려 3.75~4.00%로 정했고, 다음 회의는 10월 27~28일입니다.
확인 방법은 단순합니다. 9월 CPI가 8월보다 둔화했는지, 10년물이 5%를 의미 있게 밑도는지, 은행 실적에서 연체·충당금 언급이 늘었는지, 동일가중과 러셀2000이 S&P500과의 격차를 좁히는지입니다. 보도 속 분석가는 물가가 둔화하고 금리가 내려오면 중소형·주택·은행주 같은 금리 민감주에 관심이 쏠릴 수 있고, 금리가 5% 위에 머물며 일부 대형주만 지수를 끌어올리면 경계해야 한다고 했습니다. 어느 쪽이 될지는 아직 확인되지 않았습니다.
S&P500 최고치 뒤 내 계좌를 점검하는 첫 행동
정리하면 S&P500 최고치는 시가총액이 큰 소수 종목이 만든 평균이고, 동일가중·소형주·리츠는 같은 기간 다른 길을 걸었습니다. 이익이 되기 쉬운 조건은 내 계좌 구성이 지수 상위 종목과 비슷하거나 금리가 내려오는 경우이고, 손실이 나기 쉬운 조건은 고점 부근에서 산 중소형·금리 민감주가 5%대 금리에 머무는 경우입니다. 지수를 그대로 담아도 상위 10개 종목 약 40.5% 집중이라는 위험은 남습니다. 필자는 최고치라는 이유만으로 이미 많이 오른 대형주를 추격 매수할 필요는 없다는 보도 속 의견을 근거 있는 경계로 보지만, 이는 하나의 해석입니다.
첫 행동으로 보유 종목과 ETF를 세 묶음, 즉 시총가중 대형주, 동일가중·중소형, 리츠·금리 민감주로 나누세요. 각 묶음의 매수일 대비 수익률과 고점 대비 하락률을 적어 두고 CPI와 FOMC 일정 뒤에 다시 비교하면 내 계좌와 지수의 차이를 설명할 수 있습니다. 매수·매도의 최종 판단과 책임은 독자 본인에게 있습니다.
책임 안내
이 글은 보도와 공식·시장 자료를 바탕으로 한 필자의 개인적이고 주관적인 견해이며 정보 제공 목적입니다. 특정 종목이나 ETF의 매수·매도를 권유하거나 수익을 보장하지 않고, 지수·ETF 수치는 조회 시점과 가격 기준에 따라 달라질 수 있습니다. 투자 판단과 그 결과에 대한 책임은 독자 본인에게 있습니다. 대표 이미지는 AI로 생성한 배경에 제목을 직접 합성했으며, 글 작성에는 AI의 도움을 받았습니다.
함께 읽으면 좋은 글
미국 국채금리 위기 — 5.2% 돌파, 2022년 폭락장과 닮은 3가지 이유
참고자료·공식 출처
뉴시스(네이버뉴스, 2026.10.13) S&P500 최고치와 체감 격차 보도
FRED: S&P 500 일별 종가
미 재무부: 일별 국채 수익률 곡선 (2026년 10월)
S&P Dow Jones Indices: S&P U.S. Indices Methodology
State Street: SPY 일별 보유 종목 (2026.10.9 기준)
BLS: 2026년 10월 발표 일정
BLS: 소비자물가지수 8월 발표
연준: 2026년 9월 16일 FOMC 성명
연준: FOMC 회의 일정
JP모건체이스: 2026년 3분기 실적 발표 일정
#S&P500 #동일가중지수 #미국10년물금리 #러셀2000 #9월CPI