업데이트 안내 이 글은 2026년 9월 19일 기준입니다. 엔비디아의 최근 실적과 가격 점검은 엔비디아 주가 전망|시총 6조 달러 앞둔 지금 확인할 5가지에서 확인하세요.
엔비디아 반도체 판매량이 내년 올해의 두 배로 늘어날 것이라고 젠슨 황엔비디아 CEO가 직접 밝혔습니다.
9월 17일(현지시각) 영국 스코틀랜드에서 찰스 3세 국왕이 참석한 AI 정상회의에서 그는 취재진에게 “내년에는 올해보다 두 배 많은 칩을 판매할 것으로 예상한다”고 말했습니다.
AI 투자 과잉론이 제기되는 가운데 나온 발언이라 시장의 주목을 받고 있습니다. 엔비디아는 2028 회계연도 매출이 전년 대비 70% 증가한 약 6,730억 달러(약 930조 원)에 이를 수 있다는 전망도 내놓았습니다.
저는 이 숫자가 단순한 CEO의 자신감 표현이 아니라 구조적인 AI 수요 사이클의 신호라고 봅니다.
관련 글: 엔비디아 허깅페이스 인수, 17조원을 쓴 진짜 이유…AI 주도권이 달라진다
엔비디아 반도체 판매량 2배 — 이 숫자가 의미하는 것
엔비디아 반도체 판매량 전망을 제대로 이해하려면 이 ‘두 배’가 무엇을 포함하는지를 봐야 합니다.
단순히 AI 데이터센터용 GPU만이 아닙니다.
블랙웰·루빈 등 데이터센터 GPU, CPU, AI 서버용 스위치·광네트워크 반도체, 노트북용 칩, 로봇·자동차용 젯슨, 닌텐도 스위치2용 칩까지 엔비디아가 판매하는 모든 반도체가 포함된 수치입니다.
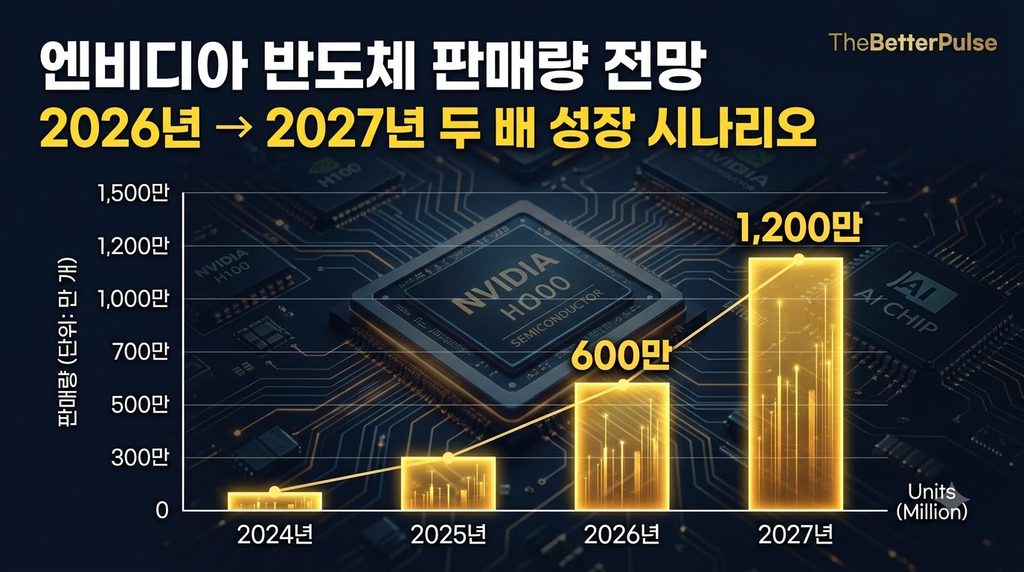
젠슨 황은 지난해 가을 블랙웰 GPU를 4개 분기 동안 600만 개 출하했다고 밝힌 바 있습니다.
이 기준으로 내년에는 1,200만 개 수준이 되는 셈입니다.
물론 제품마다 가격이 다른 만큼 판매 개수가 두 배라고 매출도 두 배가 된다는 의미는 아닙니다.
그러나 CNBC는 “젠슨 황의 이번 발언이 앞으로 최소 6개 분기 동안 엔비디아의 대규모 성장이 이어질 것이라는 전망을 뒷받침한다”고 분석했습니다.
엔비디아 반도체 판매량이 계속 늘어나는 구조적 이유
엔비디아 반도체 판매량 증가의 배경에는 단기 수요가 아닌 구조적인 AI 인프라 투자 사이클이 있습니다.
젠슨 황은 이날 “AI가 다양한 산업과 경제에 기여하는 바가 매우 크다”며 “우리가 진출한 거의 모든 국가에서 사람들이 AI에 투자하고 싶어 하는 것을 볼 수 있다”고 밝혔습니다.
이는 특정 국가나 기업의 수요가 아니라 전 세계적인 AI 인프라 구축 수요가 동시에 폭발하고 있다는 뜻입니다.
미국의 하이퍼스케일러(구글·마이크로소프트·아마존·메타)는 물론 중동 국부펀드, 유럽 각국 정부, 아시아 기업들까지 AI 데이터센터 구축 경쟁에 뛰어들고 있습니다.
이 모든 곳에 엔비디아 GPU가 들어갑니다. AI 모델을 훈련하고 추론하는 데 엔비디아 GPU와 소프트웨어 생태계에 대한 의존도가 높다는 점이 엔비디아의 강점으로 꼽힙니다. 다만 AMD와 빅테크의 자체 칩이 추격하고 있어 이 우위가 얼마나 유지될지는 확정된 사실이 아닙니다.
엔비디아 반도체 판매량 전망과 AI 안전 논쟁 — 젠슨 황의 포지션
엔비디아 반도체 판매량 전망을 밝힌 이날 행사에서 젠슨 황은 AI 안전 문제도 함께 논의했습니다.
구글 딥마인드, 오픈AI, 앤트로픽 관계자들과 함께한 자리에서 그는 AI 개발 속도를 산업 전체 차원에서 늦추는 데에는 여전히 부정적인 입장을 보였습니다.
다만 이날 제품 안전성에 대해서는 “제품이 안전하지 않다면 출시를 보류하고 계속 개선해야 한다”고 말했습니다.
이는 앞서 아모데이 앤트로픽 CEO와 드림포스 무대에서 맞붙었을 때와 같은 입장입니다.
AI 개발 자체를 일률적으로 늦추기보다 개별 제품의 안전성을 확보한 뒤 출시해야 한다는 것입니다. 속도와 안전은 상충하지 않는다는 그의 철학이 일관되게 이어지고 있습니다.
엔비디아 반도체 판매량 2배 — 투자자가 봐야 할 3가지 시각
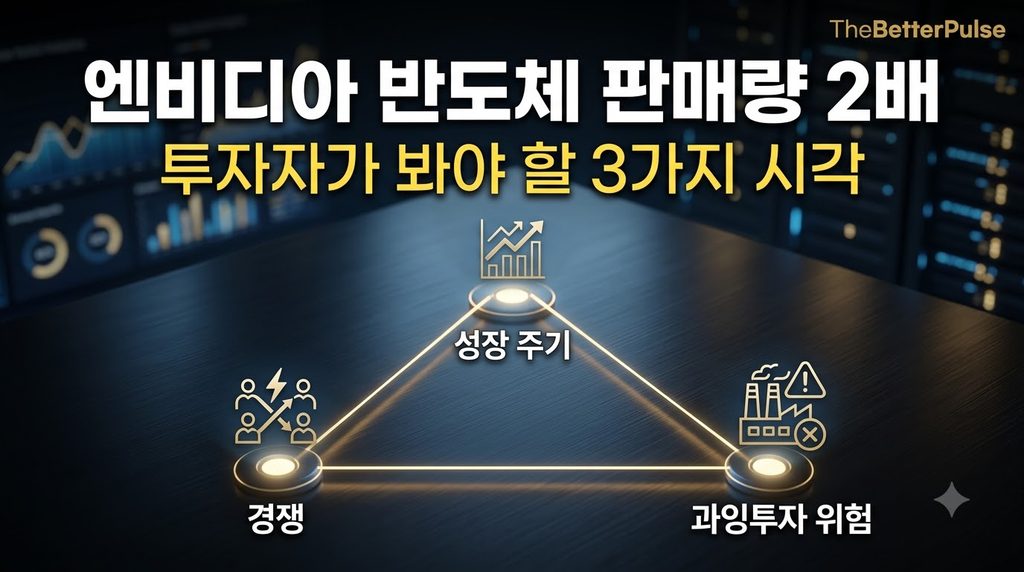
엔비디아 반도체 판매량이 두 배로 늘어난다는 전망 앞에서 투자자는 세 가지 시각을 동시에 가져야 합니다.
첫째, 성장 사이클의 지속성입니다.
CNBC의 분석대로 최소 6개 분기, 즉 1년 반 이상의 성장 가시성이 확보된 기업은 많지 않습니다. 2028 회계연도 매출 6,730억 달러 전망이 현실화된다면 엔비디아는 현재 애플에 이어 시총 2위권을 유지하거나 더 올라갈 수 있습니다.
둘째, AI 투자 과잉론의 리스크입니다.
마이크로소프트, 구글, 아마존 등 빅테크가 데이터센터에 막대한 투자를 쏟아붓고 있는데 이 투자에서 실제 수익이 나지 않는다는 우려가 커지면 수요가 급격히 꺾일 수 있습니다.
셋째, 경쟁사의 추격입니다.
AMD, 인텔, 그리고 구글·아마존의 자체 AI 칩이 빠르게 발전하고 있습니다. 지금은 엔비디아의 독주지만 이 구도가 언제까지 유지될지는 지켜봐야 합니다.
저의 생각
저는 젠슨 황을 단순한 CEO가 아니라 AI 시대의 인프라 설계자로 봅니다.
전기가 보급될 때 발전소와 전선이 먼저 깔렸듯이 AI 시대에는 GPU와 데이터센터가 먼저 깔립니다.
지금 엔비디아는 그 인프라를 공급하는 가장 큰 업체 중 하나입니다. 다만 이번 발언은 판매 개수에 대한 CEO의 전망이고, 엔비디아가 전체 판매량이나 수주 잔고를 공개하지 않아 근거를 직접 확인할 수는 없습니다. 저는 이를 참고할 신호로 보되 확정 수치로는 쓰지 않습니다.
물론 AI 투자 과잉론이 현실화되거나 경쟁사가 빠르게 따라오면 이 성장 사이클이 꺾일 수 있습니다.
그러나 저는 지금 우리가 AI 인프라 투자의 초기 구간에 있다고 생각합니다. 지금 이 예측이 맞아떨어지는지는 앞으로 6개 분기 동안 함께 확인해 봅시다.
본 글은 공개된 뉴스와 통계를 바탕으로 한 독자적 분석입니다. 특정 종목의 매수·매도를 권유하는 것이 아니며, 투자 판단은 반드시 본인의 책임 하에 전문가와 상담 후 결정하시기 바랍니다.
관련 글
HBM 전쟁|3사 점유율과 엔비디아가 삼전닉스를 택한 이유
<출처>
조선일보 : AI 투자 과잉론에도…젠슨 황 내년 엔비디아 칩 판매량 2배
CNBC
공식·참고 자료
NVIDIA|2027 회계연도 2분기 실적 발표(2026.8.26)
CNBC|Jensen Huang says Nvidia will sell twice as many chips next year(2026.9.17)
연합뉴스|젠슨 황 “엔비디아, 내년 칩 판매량 2배로 증가”(2026.9.18)
이 글은 공개된 뉴스와 통계를 바탕으로 AI의 도움을 받아 작성되었습니다.
#엔비디아반도체판매량 #엔비디아 #젠슨황 #AI반도체 #GPU