K-방산 전력기기 수출주는 계약 발표만 보고 판단하면 공시에 없는 기대까지 함께 사게 될 수 있습니다. 이 글은 2026년 10월 14일 기준으로 DART 반기보고서와 단일판매·공급계약 공시를 열어, 2분기 실적과 수주 근거를 한 번에 비교할 수 있게 정리했습니다. 독자가 얻을 수 있는 것은 종목 추천이 아니라 공시를 직접 읽고 위험을 가려내는 순서입니다.
K-방산 전력기기 수출주, 계약 공시부터 읽는 법
DART 공시검색에서 회사명과 보고서명 ‘단일판매’를 검색하면 계약 공시가 나옵니다. 계약금액, 최근 매출액 대비 비율, 상대방, 판매지역, 계약기간, 대금지급 조건, 공시유보 여부를 순서대로 보세요. 마지막 ‘기타 투자판단’ 칸에 환율, 자회사 계약 여부, 변경 가능성이 적혀 있습니다.
크로아티아 천무 공시로 본 계약과 매출의 시차
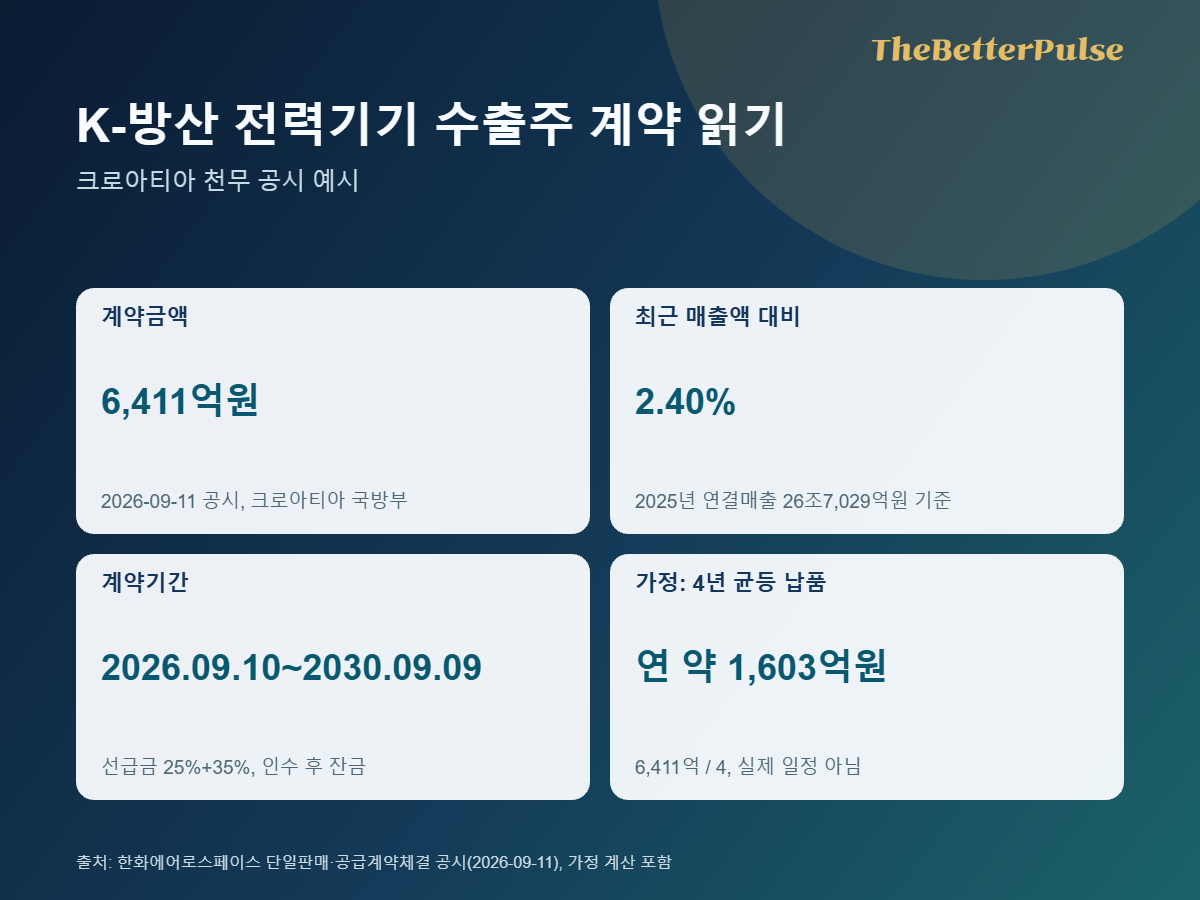
한화에어로스페이스의 2026년 9월 11일 공시에는 크로아티아 국방부와의 천무 다연장로켓 수출계약 6,411억원이 나옵니다. 최근 매출액 대비 2.40%이고 계약기간은 2026년 9월 10일부터 2030년 9월 9일까지입니다. 1차 선급금 25%, 12개월 뒤 2차 35%, 인수 후 잔금을 지급합니다. 공시가 선급금과 인수 후 잔금을 나누고 기간이 4년이라 계약일에 매출이 한꺼번에 늘지 않습니다. 인식 시점은 반기보고서의 수익인식 정책에서 계약별로 확인하세요.
가정 계산입니다. 6,411억원을 4년에 균등하게 납품한다고 가정하면 연 약 1,603억원이고, 2025년 연결매출 26조7,029억원의 약 0.6%입니다. 실제 납품 일정은 공시되지 않아 이 값은 예시일 뿐입니다. 계약이 유로 표시이고 환헤지가 없다고 가정하면 환율이 1% 달라질 때 환산액은 약 64억원 달라집니다.
방산 4사 2분기 실적과 수출 비중
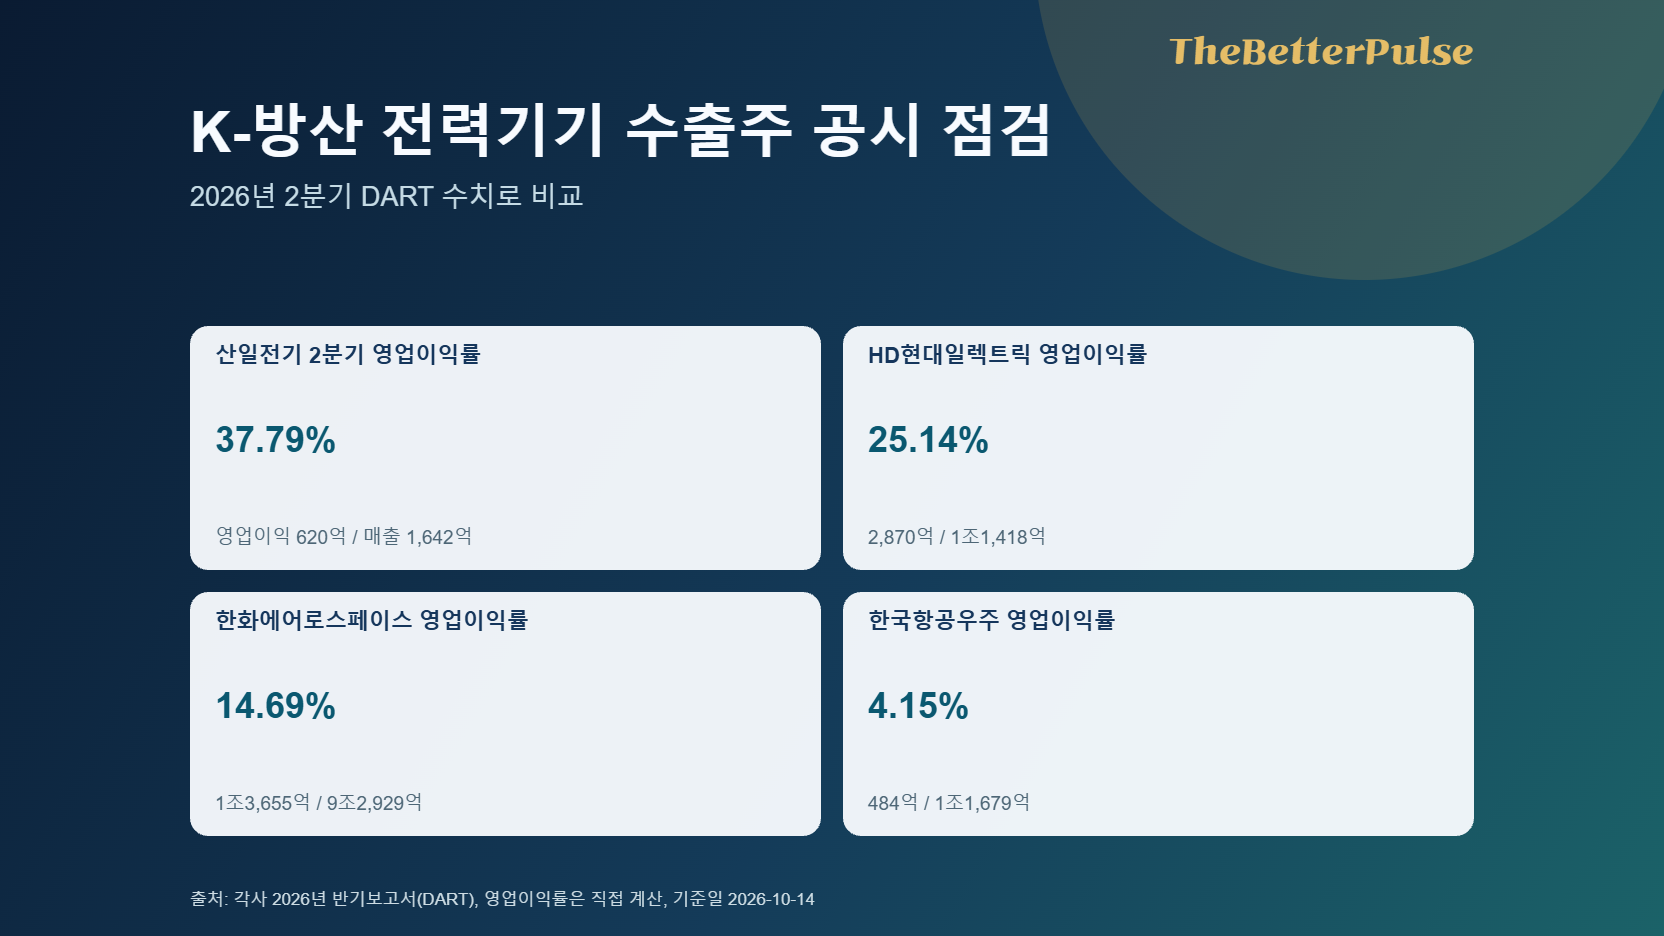
아래 수치는 2026년 반기보고서의 3개월 연결 손익입니다. 영업이익률은 영업이익을 매출로 나눠 직접 계산했습니다.
| 기업 | 2분기 매출 | 영업이익(률) | 확인한 수주·계약 | 주의점 |
|---|---|---|---|---|
| 한화에어로스페이스 | 9조2,929억 | 1조3,655억(14.69%) | 상반기 방산 수출 비중 46.1% | 한화오션·한화시스템 포함, 방산 단독 아님 |
| 현대로템 | 1조6,061억 | 2,324억(14.47%) | 방산 계약은 비밀유지로 수주상황 비공개 | 영업이익 전년 동기 대비 9.8% 감소 |
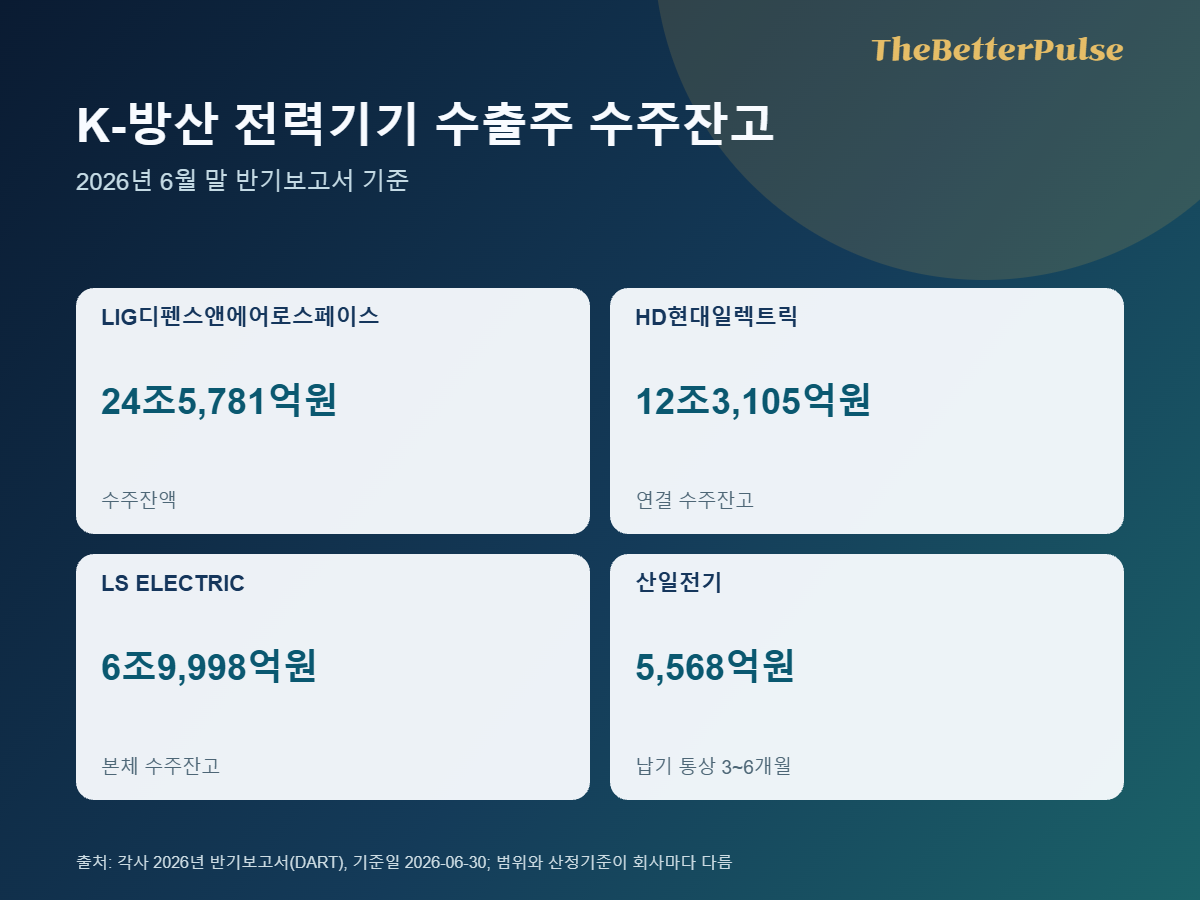
| LIG디펜스앤에어로스페이스 | 1조1,101억 | 1,057억(9.52%) | 수주잔액 24조5,781억원, 상반기 수출 27.9% | 매출 47.1%가 방위사업청·국방과학연구소 |
| 한국항공우주 | 1조1,679억 | 484억(4.15%) | 상반기 별도 매출 중 완제기 수출국 30.07% | 이익률 전년 10.29%에서 하락, 원인 미확인 |
한화에어로스페이스의 영업이익은 전년 2분기 8,614억원에서 1조3,655억원으로 늘었지만, 한화오션 등 연결 범위가 크다는 점을 감안해야 합니다. 같은 K-방산이라도 현대로템처럼 전년 동기 대비 이익이 줄거나 한국항공우주처럼 이익률이 낮아진 곳도 있습니다. 수출 계약 증가가 곧 이익 증가는 아니라는 뜻입니다.
전력기기 4사의 미국 수주와 수익성
| 기업 | 2분기 매출 | 영업이익(률) | 확인한 수주·계약 | 주의점 |
|---|---|---|---|---|
| HD현대일렉트릭 | 1조1,418억 | 2,870억(25.14%) | 수주잔고 12조3,105억원, 상반기 수출 78.3% | NextEra 한 고객이 상반기 매출 15.9% |
| 효성중공업 | 1조6,870억 | 2,643억(15.67%) | 9월 미국 345kV·765kV 변압기 1,665억·2,201억원 | 건설 부문 포함, 상대는 미국 계열 판매법인 |
| LS ELECTRIC | 1조5,770억 | 1,785억(11.32%) | 수주잔고 6조9,998억원, 10월 데이터센터용 설비 1,853억원 | 계약 상대가 자회사 |
| 산일전기 | 1,642억 | 620억(37.79%) | 수주잔고 5,568억원, 미국 BESS 변압기 351억원 | 상위 4개 거래처 합계 89.5% |
HD현대일렉트릭의 765kV 변압기 1,730억원 계약은 2026년 5월 6일 발주서 기준이며 계약기간 종료일은 2029년 8월 31일입니다. 상대방은 미국 자회사로, 미국 전력회사의 주문을 받은 자회사가 본사에 재발주한 구조입니다. LS ELECTRIC의 10월 13일 공시는 Bloom Energy의 북미 데이터센터용 연료전지 사업에 수배전반과 배전변압기를 공급하는 계약이라고 밝힙니다. 공시상 계약 상대는 미국 자회사로 구분해야 합니다. 매출 인식은 납품 일정에 따르므로 계약일과 이익 시점은 다릅니다.
관세청 수출통계 원자료를 이번에는 열지 못했으므로 전력기기 업계 전체의 대미 수출 증가율은 이 글의 계산 근거로 사용하지 않습니다. 개별 기업의 해외 수주와 연결 실적만 비교합니다.
AI 데이터센터 전력 수요 근거
IEA는 2024년 전 세계 데이터센터 전력 소비를 약 415TWh, 전체의 약 1.5%로 추정하고 기본 시나리오에서 2030년 약 945TWh로 늘어난다고 봅니다. 미국 에너지부는 2023년 데이터센터가 미국 전력의 4.4%를 쓴 뒤 2028년 6.7~12%까지 늘 수 있다고 전했습니다. 다만 두 자료는 시나리오이고, 수요가 한국 기업의 수주와 이익으로 얼마나 전환될지는 별개입니다.
K-방산 전력기기 수출주 투자 위험 점검
- 계약 취소·지연: 한화에어로스페이스는 2026년 8월 3일 공시에서 Vertical Aerospace와의 4,548억원 계약을 상호 합의로 해지했다고 밝혔습니다. 방산 수출은 아니지만 공시된 계약도 사라질 수 있다는 사례입니다.
- 환율·원자재: 공시마다 적용 환율이 다릅니다. 구리와 전기강판 원가는 이번에 확인하지 못했으니 IR 자료에서 확인하세요.
- 고객 집중·규제: 특정 고객 비중이 큰 기업은 발주 지연에 민감합니다. 미국 관세 적용 품목·세율은 공식 문서로 검증하지 못했으므로 현재 확정 세율로 제시하지 않습니다.
상황별 판단 기준
수주잔고 대비 매출이 빠르게 전환되는지 보고 싶다면 산일전기처럼 납기가 3~6개월인 곳과 방산처럼 수년에 걸치는 곳을 나눠 보세요. 고객 집중이 부담이라면 거래처 비중, 계약 상대가 자회사인지 확인하세요. K-방산 전력기기 수출주를 한 바구니로 묶기보다 업종별 이익 구조를 따로 보는 편이 판단에 도움이 됩니다.
결론: K-방산 전력기기 수출주 확인 순서
K-방산 전력기기 수출주에서 얻을 수 있는 이익은 과장된 기대와 실제 공시를 구분하는 눈입니다. 유리한 조건은 수주잔고가 매출로 바뀌고 이익률이 유지되며 고객 분산이 되는 경우입니다. 불리한 조건은 비공개 계약, 환율, 취소, 특정 고객 의존입니다. 첫 행동으로 관심 기업의 최근 단일판매 공시 한 건을 열어 금액, 기간, 대금조건을 표로 적어 보세요. 기준일 이후 시세는 달라질 수 있으니 최신 시세를 확인한 뒤 판단하세요.
이 글은 필자의 개인적·주관적 견해이며 정보 제공 목적입니다. 특정 종목의 매수·매도를 권유하지 않으며 수익을 보장하지 않습니다. 최종 판단과 책임은 독자 본인에게 있습니다.
함께 읽으면 좋은 글
두산에너빌리티 가스터빈 美 첫 출하|수주와 매출의 차이
K-GX 1000조 투자|2035년까지 돈이 몰릴 5가지 산업
참고자료·공식 출처
- 한화에어로스페이스 크로아티아 천무 계약 공시; Vertical Aerospace 계약 해지 공시
- LS ELECTRIC 데이터센터 설비 계약 공시; HD현대일렉트릭 변압기 계약 공시
- IEA Energy and AI
- 미국 에너지부 데이터센터 전력 보고서 발표
#K방산 #전력기기 #변압기 #수주잔고 #DART공시