
두산에너빌리티 가스터빈의 미국행 출하 소식은 생산·공급 단계의 진전입니다. 그러나 확인된 제작·출하 단계와 앞으로의 추가 수주 가능성은 다릅니다. 뉴스웨이 10월 8일 기사와 두산 공식 발표를 대조해, 사실·사업 기대·투자자가 더 확인할 증거를 나눠 분석합니다.
기업·금융 정보 기준일은 2026년 10월 9일입니다. 회사가 10월 6일 발표한 대상은 스페이스XAI에 수출하는 S2 380MW급 DGT6-300H 가스터빈입니다. 창원 본사에서 제작 완료와 출하식 개최를 알렸고 미국 내 에너지 인프라 프로젝트에 활용될 예정이라고 했습니다. 구체적인 발전소·현장, 설치·시운전·상업운전 날짜는 이 발표에 나오지 않습니다.
AI 개념 이미지. 실제 두산 제품·공장·출하 장면이 아닙니다.
두산에너빌리티 가스터빈 첫 출하의 정확한 범위
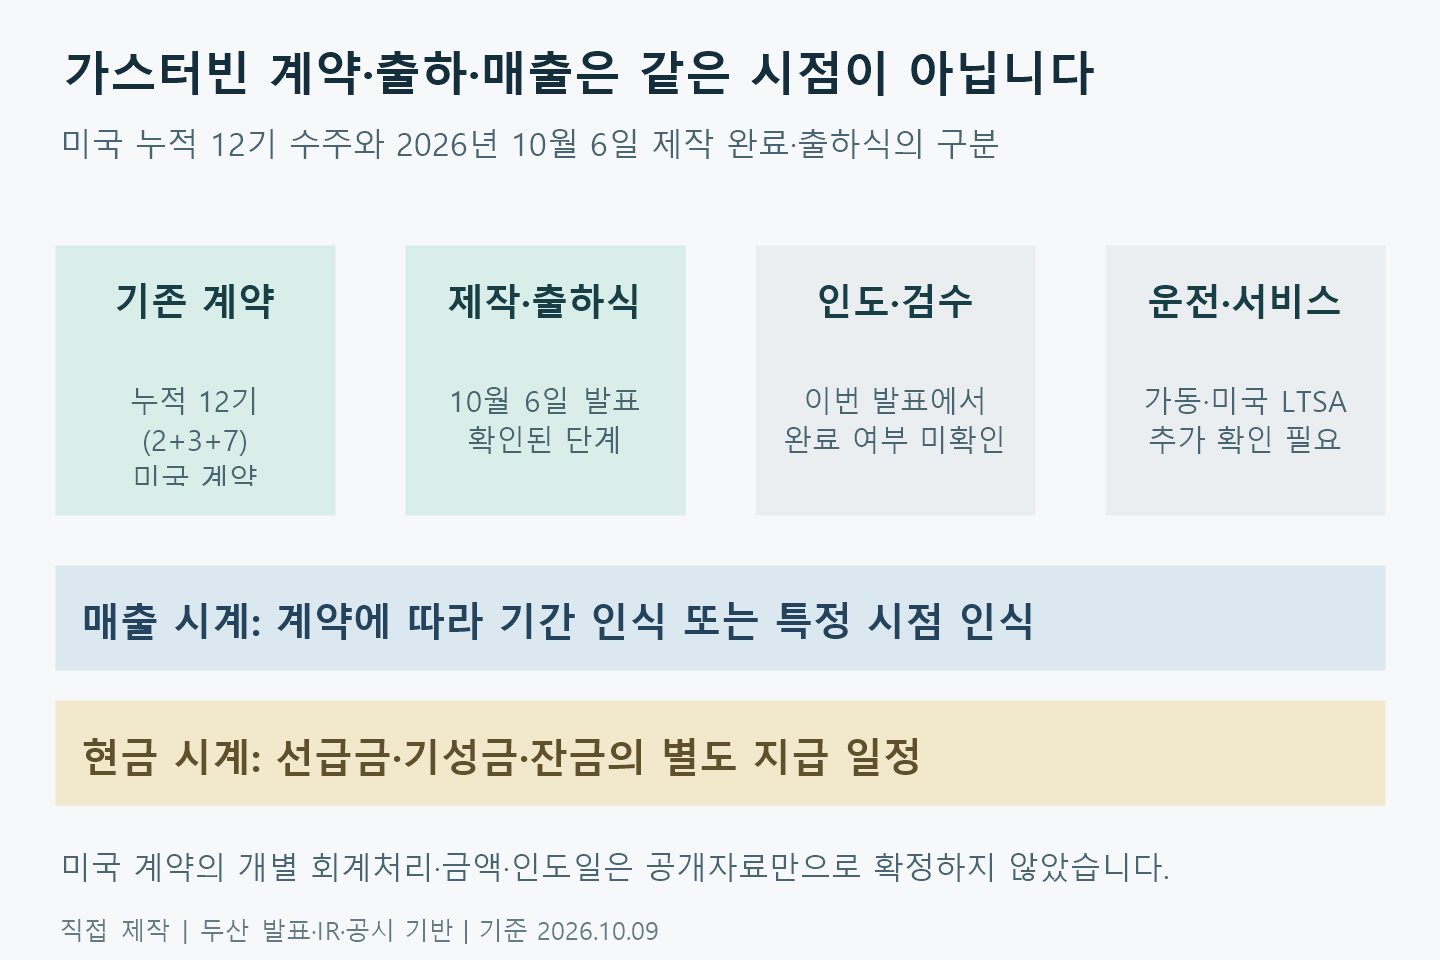
확인된 것은 제작 완료·출하식입니다. 미국 현장 인도·설치·검수·상업운전까지 끝났다는 뜻은 아닙니다. 미국 첫 출하는 해당 제품군의 미국행 출하이지 회사 전체 제품의 첫 수출이 아닙니다. 운전 성과는 별도 자료로 확인해야 합니다.
발주처는 스페이스XAI입니다. 공식 자료는 출하식 뒤 사업 확대 방안을 논의한 간담회도 설명합니다. 이는 후속 계약 체결 발표가 아닙니다. 이번 출하의 계약 연결·대수·금액도 명시되지 않아, 과거 비공개 계약 고객을 모두 같은 회사로 단정하지 않습니다.
미국 누적 12기 수주와 이번 출하 발표를 분리합니다
두산에너빌리티 가스터빈 미국 계약의 흐름은 2025년 10월 첫 2기, 같은 해 12월 추가 3기, 2026년 3월 추가 7기입니다. 회사의 3월 발표는 미국 누적 12기라고 설명합니다. 380MW를 단순 합산하면 4,560MW, 약 4.56GW입니다. 이는 정격용량 산술이며 실제 발전량이나 이미 가동 중인 설비 용량이 아닙니다.
3월의 7기 계약은 2029년 5월부터 매달 한 기씩 공급할 계획입니다. 이번 출하 발표는 신규 주문을 알리지 않았고 모든 12기가 곧 매출로 잡히지도 않습니다. 해당 계약 공시의 상대와 금액은 비밀유지로 유보돼 있어 추정 계약금액을 확정 매출·이익으로 쓰지 않습니다.
기간과 지역도 구분해야 합니다. 2분기 IR의 상반기 세부 항목을 합산하면 국내 5기·북미 7기입니다. 미국 누적 12기와 상반기 북미 신규 12기는 다릅니다. 슬라이드 상단의 북미 표기가 세부와 일치하지 않아, 이 글은 지역·기간을 밝히고 혼용하지 않습니다.
수주잔고 26.35조원은 어떤 범위일까요?
6월 말 IR의 관리연결 수주잔고는 약 26.35조원입니다. 본체와 해외 자회사 기준으로 밥캣·퓨얼셀을 포함한 그룹 전체 연결 숫자와 다릅니다. 반기보고서의 수주상황도 기준이 달라 바로 합쳐 쓰지 않습니다. 잔고는 가스터빈만의 매출이나 현금도 아닙니다.
상반기 관리연결 매출 4조1,290억원을 단순 연환산하면 8조2,580억원입니다. 잔고를 나눈 약 3.19배는 규모 비교일 뿐, 3.2년 안에 모두 매출이 된다는 전망이 아닙니다. 장기 원전·플랜트 사업과 계약 취소·변경 위험도 섞여 있습니다.
출하, 매출, 대금 회수는 서로 다른 시계입니다
반기보고서는 에너빌리티 부문의 상당한 매출이 기간에 걸쳐 인식되고, 공정 진행을 발생원가 기준 투입법 등으로 측정한다고 설명합니다. 개별 계약이 기간 인식인지 특정 시점 인식인지는 계약 조건과 수행의무를 확인해야 합니다. 이번 미국 가스터빈 계약의 정확한 인식 방식은 공개자료에서 확인되지 않았습니다.
출하 전에 일부 매출을 인식했을 수도 있고 인도·검수 시점이 중요할 수도 있어, 출하식 날짜만으로 분기 실적 증가액을 계산할 수 없습니다. 선급금·기성금·납품 후 지급 등 계약 조건에 따라 대금 회수도 달라집니다.
1,000억원짜리 가상 계약에 기간 인식을 적용하고 인식 대상 진행률이 30%라면 단순 매출은 300억원입니다. 선급금 10%만 받았다고 가정하면 현금은 100억원입니다. 실제 두산 계약금액·회계처리의 예측이 아닙니다. 매출과 계약자산·현금흐름을 함께 읽어야 하는 이유입니다.
두산에너빌리티 가스터빈 경쟁력은 운전과 서비스까지
빅테크의 기술 규격을 충족했다는 것은 회사의 설명입니다. 생산·공급 레퍼런스는 진전이지만, 장기간의 운전 신뢰성과 같지는 않습니다. 가동률·정비 주기·부품 공급·현지 서비스·총생애비용에서 신뢰를 얻으면 후속 계약에 유리할 수 있다는 것이 제 분석이지 확정 수주는 아닙니다.
GE Vernova·미쓰비시중공업·Siemens Energy 등 기존 대형 업체와는 납기뿐 아니라 설치 기반과 장기 유지보수에서도 경쟁합니다. 두산 IR에 나타난 상반기 장기서비스 계약은 국내 사업이며, 미국 서비스 계약 체결은 확인되지 않았습니다. 해외 유지보수 수익을 이미 확정된 이익처럼 더하는 대신 실제 계약 발표를 기다려야 합니다.
추가 수주는 후보 사업, 실제 발주, 공급계약의 세 문턱으로 보겠습니다. 뉴스웨이도 엔시날 프로젝트의 공급 물량·일정은 미정이라고 했습니다. 회사의 참여 기회와 계약 확보는 다릅니다. 인허가·자금조달·전력 구매 조건이 지연되면 발주도 늦어질 수 있어, 프로젝트 전체 규모를 두산 매출이나 수주잔고로 계산하지 않습니다.
주가 기대와 실적의 속도가 다르면 어떤 일이 생길까요?
현재 주가·시가총액·선행 이익은 검증하지 않아 저평가·과열을 단정하지 않습니다. 가령 주가가 30%, 주당이익 예상치가 10% 오르면 평가배수는 1.30÷1.10, 약 18.2% 상승합니다. 실제 주가 전망이 아닌 가상 계산으로, 사업 진전보다 기대가 빨리 커질 위험을 설명합니다.
이익과 현금 회수가 개선되면 높은 기대를 뒷받침할 수도 있습니다. 관리연결 상반기 영업이익 약 1,540억원은 매출 대비 약 3.7%입니다. 여러 사업을 합친 실적이지 가스터빈 개별 마진은 아닙니다.
두산에너빌리티 가스터빈의 다음 확인 항목
제 판단으로는 인도·가동 확인, 신규 공급·서비스 계약, 매출 전환, 현금 회수의 네 단계가 중요합니다. 후보 프로젝트는 공급사 선정·계약 발표를 기다리세요. 수주 산업과 비교하거나 분기 실적을 기다리고, 허용 손실에 맞춰 비중을 제한하는 대안도 있습니다. 출하의 진전을 주가 상승 보장으로 바꾸지 않습니다.
책임 안내
일반 정보와 주관적 분석이며 투자 권유나 수익 보장이 아닙니다. 회사 발표·공시 사실과 작성자의 가정 계산을 구분했습니다. 프로젝트·계약·회계처리와 전망은 바뀔 수 있으니 투자 전 최신 자료를 확인하세요. AI 작성 도움을 사용하고 공식 근거와 숫자를 대조했습니다.
함께읽으면 도움 되는글
젠슨황 삼성 엔비디아 — 이건희 회장 20년 후 같은 상, 무엇을 노리나
관련 기사
참고자료·공식 출처
- 두산 공식 발표: 스페이스XAI향 제작 완료·출하식
- 두산 공식 발표: 7기 추가 계약·미국 누적 12기
- 두산 2025.12 발표: 미국 첫 2기·추가 3기 계약
- 두산 FY2026 2분기 IR: 관리연결 수주·실적
- DART 2026년 반기보고서: 수주상황·수익 인식
- DART 2026.03.06: 가스터빈 공급계약·비공개 사항
#두산에너빌리티 #가스터빈 #미국출하 #수주잔고 #매출인식