2026년 양도소득세는 ‘돈이 이동했다’는 사실보다 어떤 자산을 어떤 방식으로 넘겼는지를 봅니다. 국내 상장주식 소액주주의 장내 매매, 해외주식, 부동산, 가족 간 현금 이전은 과세 기준과 신고기한이 서로 다릅니다. 2026년 10월 21일 현재 시행 중인 법을 기준으로 현행 제도와 국회 심사 중인 개정안을 분리해 계산합니다.
2026년 양도소득세, 현금·주식·부동산부터 구분하세요
양도소득세의 ‘양도’는 토지·건물·주식 같은 자산이 매매나 교환 등으로 유상 이전돼 이익이 생기는 경우입니다. 현금 그 자체는 양도소득세 과세자산 목록에 들어가지 않습니다. 가족에게 현금을 무상으로 보내면 양도세가 아니라 증여세 공제와 신고를 검토합니다.
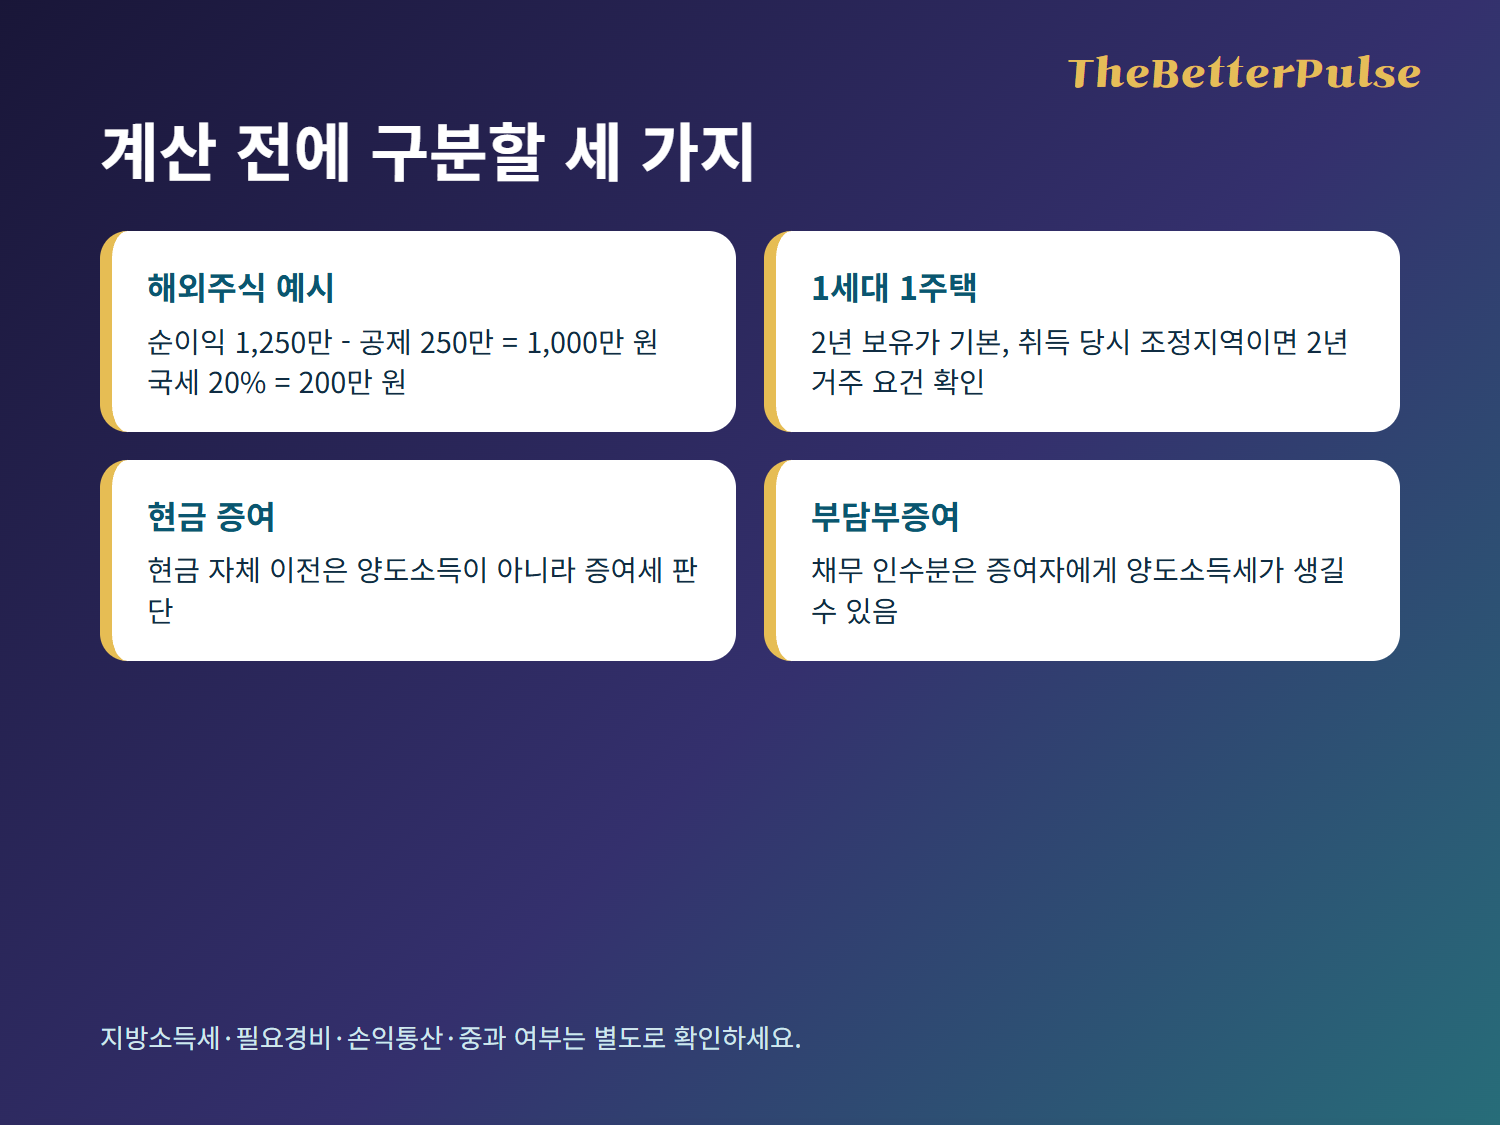
반대로 주식이나 부동산을 가족에게 시가보다 낮게 팔면 형식은 매매여도 증여로 추정될 수 있습니다. 채무가 붙은 부동산을 넘기는 부담부증여는 수증자가 인수한 채무 부분이 유상양도이므로 증여자에게 양도소득세가 생길 수 있습니다. 현금 증여와 자산 양도를 같은 세목으로 계산하면 안 되는 이유입니다.
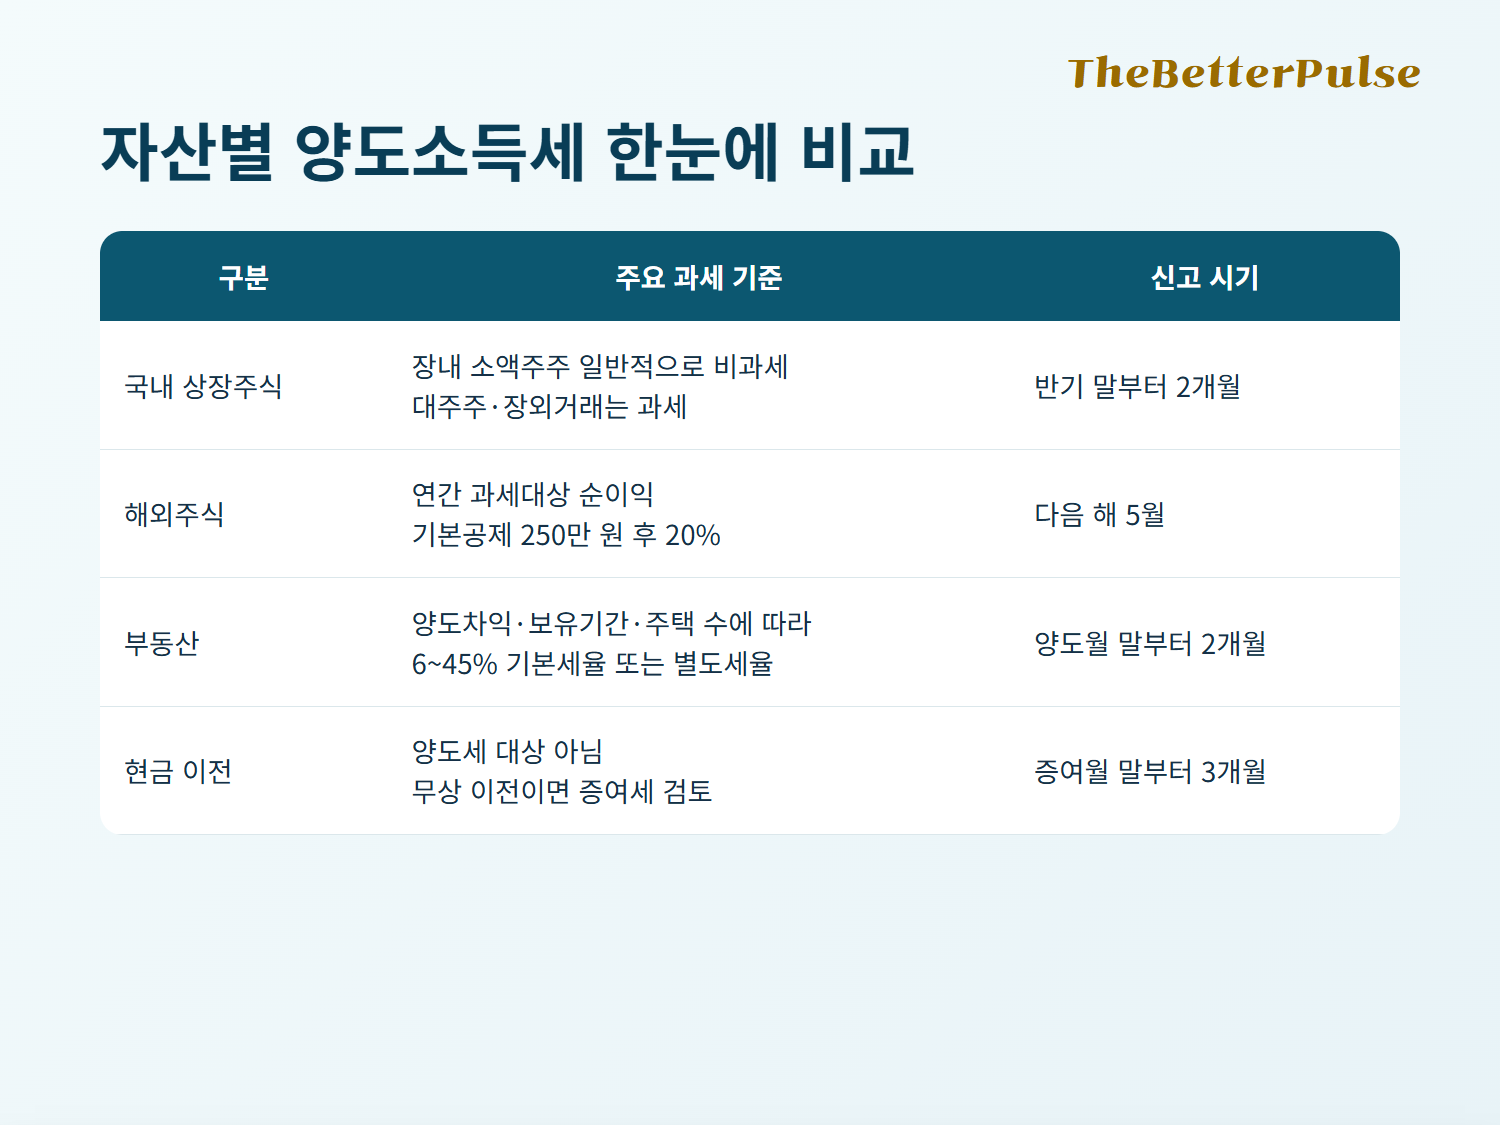
자산
주요 과세 기준
일반 신고 시기
국내 상장주식
장내 소액주주는 일반적으로 비과세, 대주주·장외거래 과세
반기 말일부터 2개월
해외주식
과세대상 순이익에서 연 250만 원 기본공제 후 20%
다음 해 5월
부동산
양도차익·보유기간·주택 수·조정지역에 따라 달라짐
양도월 말일부터 2개월
현금 무상 이전
양도세 대상 아님, 증여세 검토
증여월 말일부터 3개월
국내주식은 소액주주 장내거래와 대주주가 갈립니다
국내 상장주식은 소액주주가 증권시장에서 거래하면 일반적으로 양도소득세가 없습니다. 그러나 대주주가 양도하거나 소액주주라도 장외에서 팔면 과세될 수 있습니다. 대주주 기준은 종목당 시가총액 50억 원 이상 또는 지분율 요건입니다. 코스피 1%, 코스닥 2%, 코넥스 4% 이상 여부도 확인해야 합니다.
비상장주식은 원칙적으로 대주주·소액주주 모두 과세되며 일부 K-OTC 중소·중견기업 소액주주 거래에는 예외가 있습니다. 세율은 중소기업 여부, 대주주 여부, 보유기간에 따라 10%·20%·25% 또는 단기 30%가 적용될 수 있어 ‘국내주식은 비과세’라고 한 줄로 외우면 위험합니다.
해외주식은 250만 원 공제 뒤 20%, 손익통산이 핵심입니다
한국 거주자의 해외주식은 지분율과 투자금액에 관계없이 양도차익이 과세 대상입니다. 한 해의 과세대상 국내·해외 주식 손익을 통산한 뒤 기본공제 250만 원을 한 번 적용하고, 일반적인 해외주식에는 국세 20%를 계산합니다. 지방소득세까지 고려한 실질 부담은 보통 22%로 안내되지만 신고 때 최종 세액을 확인해야 합니다.
2026년 양도소득세 계산 예시. 해외주식 A에서 1,500만 원 이익, B에서 250만 원 손실이 나 과세대상 순이익이 1,250만 원이라고 가정합니다. 기본공제 250만 원을 빼면 과세표준은 1천만 원이고 국세는 200만 원입니다. 지방소득세 20만 원을 더하면 총 220만 원입니다. 거래수수료와 환율 적용 차이, 다른 과세대상 주식 손익은 별도 반영해야 합니다.
부동산은 1세대 1주택 비과세와 보유기간을 먼저 봅니다
1세대가 양도일 현재 국내 1주택을 2년 이상 보유하면 비과세가 기본입니다. 2017년 8월 3일 이후 취득 당시 조정대상지역이었다면 2년 거주요건도 확인해야 합니다. 양도가액 12억 원을 초과하는 고가주택은 초과분에 해당하는 양도차익이 과세됩니다.
일반 기본세율은 과세표준에 따라 6%부터 45%까지 누진 적용됩니다. 주택·조합원입주권을 1년 미만 보유하면 70%, 2년 미만이면 60% 같은 단기세율이 적용될 수 있습니다. 2026년 5월 10일부터는 조정대상지역 다주택자 중과 유예가 끝나 2주택자는 기본세율에 20%포인트, 3주택 이상은 30%포인트가 가산될 수 있으므로 양도일과 주택 수를 함께 확인해야 합니다.
부동산 계산 사례: 12억 원 초과분만 과세되는 구조
국세청 사례처럼 1세대 1주택의 양도가액이 15억 원, 취득가액이 8억 원, 필요경비가 3천만 원이라고 가정하면 전체 양도차익은 6억 7천만 원입니다. 과세 양도차익은 6억 7천만 원 × (15억 원-12억 원) ÷ 15억 원 = 1억 3,400만 원입니다. 여기에 장기보유특별공제와 기본공제 등을 적용한 뒤 세율을 계산합니다.
같은 집이라도 보유·거주기간, 취득 당시 조정대상지역 여부, 양도 당시 세대의 주택 수, 필요경비 증빙에 따라 결과가 크게 달라집니다. 계약서만 보고 계산하지 말고 취득세·중개보수·자본적 지출 영수증을 함께 모아야 합니다.
신고기한이 자산마다 다릅니다
부동산은 양도일이 속하는 달의 말일부터 2개월 안에 예정신고합니다. 과세대상 주식은 양도한 반기의 말일부터 2개월 안이 기본이고, 해외주식은 예정신고 없이 다음 해 5월 확정신고합니다. 미신고 시 일반 무신고 가산세 20%, 부정무신고 40%, 납부지연 가산세가 생길 수 있습니다.
2026년 양도소득세를 신고할 때 홈택스의 양도소득세 메뉴에서 자산 종류를 정확히 고르고, 취득가액·필요경비·양도가액 증빙을 준비합니다. 납부세액이 1천만 원을 넘으면 일정 범위에서 분할납부가 가능하지만 요건과 금액을 신고 시점에 다시 확인해야 합니다.
개정안과 시행 중인 법을 섞지 마세요
2026년 세제개편안에는 향후 장기보유특별공제를 장기거주 중심으로 바꾸거나 다주택자 중과를 한시 완화하는 내용이 포함됐지만, 2026년 10월 21일 현재 국회 심사 중인 제안입니다. 지금 매도하는 자산의 세금을 계산할 때 확정된 현행법처럼 적용하면 안 됩니다. 반면 2026년 10월 1일부터 시행된 일시적 2주택 특례기간 조정 등 시행령 개정은 적용 시점과 취득일을 따져야 합니다.
결론: 매도 버튼보다 먼저 자산 분류와 신고일을 적으세요
2026년 양도소득세에서 독자가 얻을 수 있는 가장 큰 이익은 비과세·공제·손익통산을 빠뜨리지 않고 가산세를 피하는 것입니다. 국내 상장주식 소액주주의 장내거래, 해외주식 손익통산, 1세대 1주택 요건을 충족하면 유리할 수 있습니다. 반대로 가족 간 저가매매, 부담부증여, 조정대상지역 다주택, 단기보유는 세 부담이 커질 수 있습니다. 오늘 첫 행동은 팔 자산을 국내주식·해외주식·부동산·현금 이전으로 나누고, 취득일·양도예정일·취득가·필요경비·과거 손익을 한 표에 적는 것입니다.
이 글은 필자의 개인적·주관적 해설이며 정보 제공 목적입니다. 세금의 최종 적용은 자산 종류, 거래일, 보유·거주기간과 사실관계에 따라 달라지므로 국세청·관할 세무서 또는 세무전문가에게 확인하세요. 자료 정리와 이미지 제작에 AI의 도움을 받았습니다.
2026년 증여세 면제 한도를 찾을 때 가장 먼저 볼 숫자는 ‘이번에 얼마를 주는가’가 아니라 ‘같은 관계에서 지난 10년 동안 얼마를 받았는가’입니다. 부모가 성년 자녀에게 주는 5천만 원, 배우자 6억 원 같은 공제는 매년 새로 생기는 한도가 아닙니다. 2026년 10월 21일 현재 시행 중인 법을 기준으로 가족별 공제, 혼인·출산 추가공제, 현금·계좌이체·부동산 증여와 신고 절차를 한 번에 정리합니다.
2026년 증여세 면제 한도, 관계별 10년 합산표
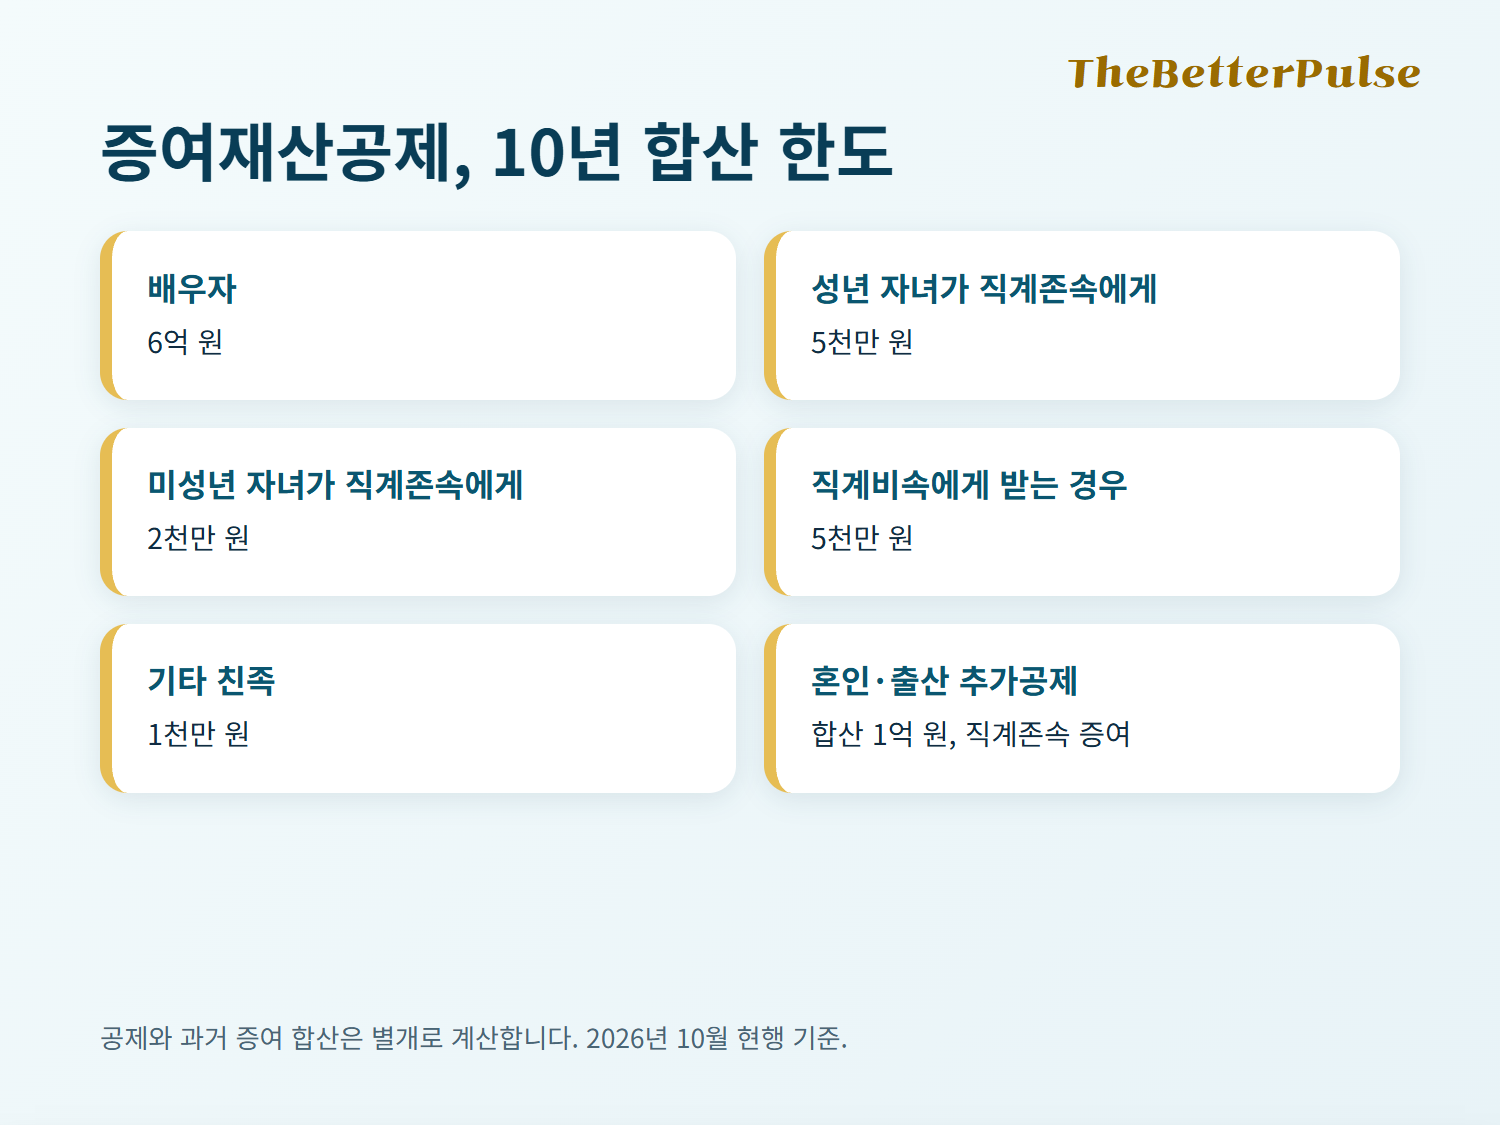
국세청이 안내하는 증여재산공제는 수증자, 즉 재산을 받은 사람을 기준으로 적용합니다. 배우자에게 받으면 6억 원, 직계존속에게 받으면 성년 5천만 원·미성년 2천만 원, 직계비속에게 받으면 5천만 원, 기타 친족에게 받으면 1천만 원입니다. 배우자는 혼인신고를 한 법률혼을 뜻합니다.
증여자와 수증자의 관계
10년 합산 공제
확인할 점
배우자
6억 원
법률혼 기준
직계존속 → 성년
5천만 원
부모는 합산 판단
직계존속 → 미성년
2천만 원
증여일 현재 나이 확인
직계비속
5천만 원
자녀가 부모에게 주는 경우 등
기타 친족
1천만 원
4촌 이내 혈족·3촌 이내 인척
2026년 증여세 면제 한도의 ‘10년 합산’에는 두 가지를 구분해야 합니다. 첫째는 공제 사용액입니다. 예를 들어 성년 자녀가 7년 전 부모에게 3천만 원을 받아 공제를 썼다면 이번에 남은 일반공제는 2천만 원입니다. 둘째는 과거 증여재산 가산입니다. 증여일 전 10년 안에 같은 사람에게 받은 금액이 1천만 원 이상이면 이번 과세가액에 더합니다. 직계존속은 그 배우자를 같은 증여자로 보므로 아버지와 어머니의 증여를 따로 5천만 원씩 계산하면 안 됩니다.
결혼·출산 때는 추가 1억 원, 둘을 합쳐도 1억 원
혼인신고일 전후 2년 안에 직계존속에게 받은 재산은 일반공제와 별도로 1억 원을 공제할 수 있습니다. 출생일 또는 입양신고일부터 2년 안에 받은 재산도 같은 구조입니다. 다만 혼인공제와 출산공제를 각각 1억 원씩 받아 총 2억 원을 쓰는 방식은 아닙니다. 두 추가공제를 합친 평생 한도가 1억 원입니다.
성년 자녀가 혼인 기간 안에 부모에게 1억 5천만 원을 처음 받았다면 일반공제 5천만 원과 혼인공제 1억 원을 적용해 과세표준이 0원이 될 수 있습니다. 반대로 혼인 전 공제를 받고 증여일부터 2년 안에 혼인하지 않으면 정해진 기간 안에 수정신고 또는 기한 후 신고를 해야 하고 이자상당액이 생길 수 있습니다.
가족 간 계좌이체와 현금, 생활비라고 모두 비과세는 아닙니다
가족 간 계좌이체는 이름이 ‘용돈’인지보다 돈의 성격과 실제 사용처가 중요합니다. 사회통념상 필요한 생활비·교육비를 피부양자가 바로 소비했다면 비과세가 가능하지만, 받은 돈을 예금하거나 주식·부동산 취득자금으로 쌓아 두면 증여로 판단될 수 있습니다. 계좌 메모, 생활비 정산표, 학비 영수증처럼 용도를 설명할 자료를 남겨 두는 이유입니다.
현금은 반환해도 주의해야 합니다. 금전 증여는 돌려준 시기와 관계없이 당초 증여와 반환이 각각 과세될 수 있습니다. ‘잘못 보냈다가 다시 받으면 없던 일’이라고 단정하면 위험합니다. 반복 송금, 부모가 대신 갚은 대출, 자녀 명의 카드대금 대납도 합산하면 금액이 커질 수 있습니다.
부동산 증여는 증여세만 보면 계산이 틀어집니다
부동산을 무상으로 넘기면 증여재산의 평가액을 정해야 하고 수증자에게 취득세 등 별도 비용도 생깁니다. 전세보증금이나 대출을 자녀가 함께 인수하는 부담부증여라면 채무 부분은 유상양도로 보아 증여자에게 양도소득세가 발생할 수 있습니다. 따라서 현금 증여와 부동산 증여를 단순히 같은 금액으로 비교해서는 안 됩니다.
증여세 계산 사례: 성년 자녀와 배우자는 얼마나 다를까
사례 1. 성년 자녀가 부모에게 현금 1억 원을 처음 받았다고 가정합니다. 5천만 원을 공제하면 과세표준은 5천만 원이고 10% 세율을 적용한 산출세액은 500만 원입니다. 기한 안에 신고해 3% 신고세액공제를 받으면 15만 원을 빼 485만 원입니다.
사례 2. 미성년 자녀가 같은 금액을 받으면 공제가 2천만 원이므로 과세표준은 8천만 원, 산출세액은 800만 원입니다. 신고공제 24만 원을 빼면 776만 원입니다. 같은 1억 원이어도 수증자의 나이와 과거 증여가 세액을 바꿉니다.
사례 3. 배우자에게 7억 원을 증여하고 과거 10년 증여가 없다고 가정하면 6억 원 공제 후 과세표준은 1억 원입니다. 산출세액 1천만 원에서 신고공제 30만 원을 빼면 970만 원입니다. 등기·취득 관련 비용은 이 계산에 포함하지 않았습니다.
2026년 증여세 면제 한도보다 신고기한을 먼저 달력에 적으세요
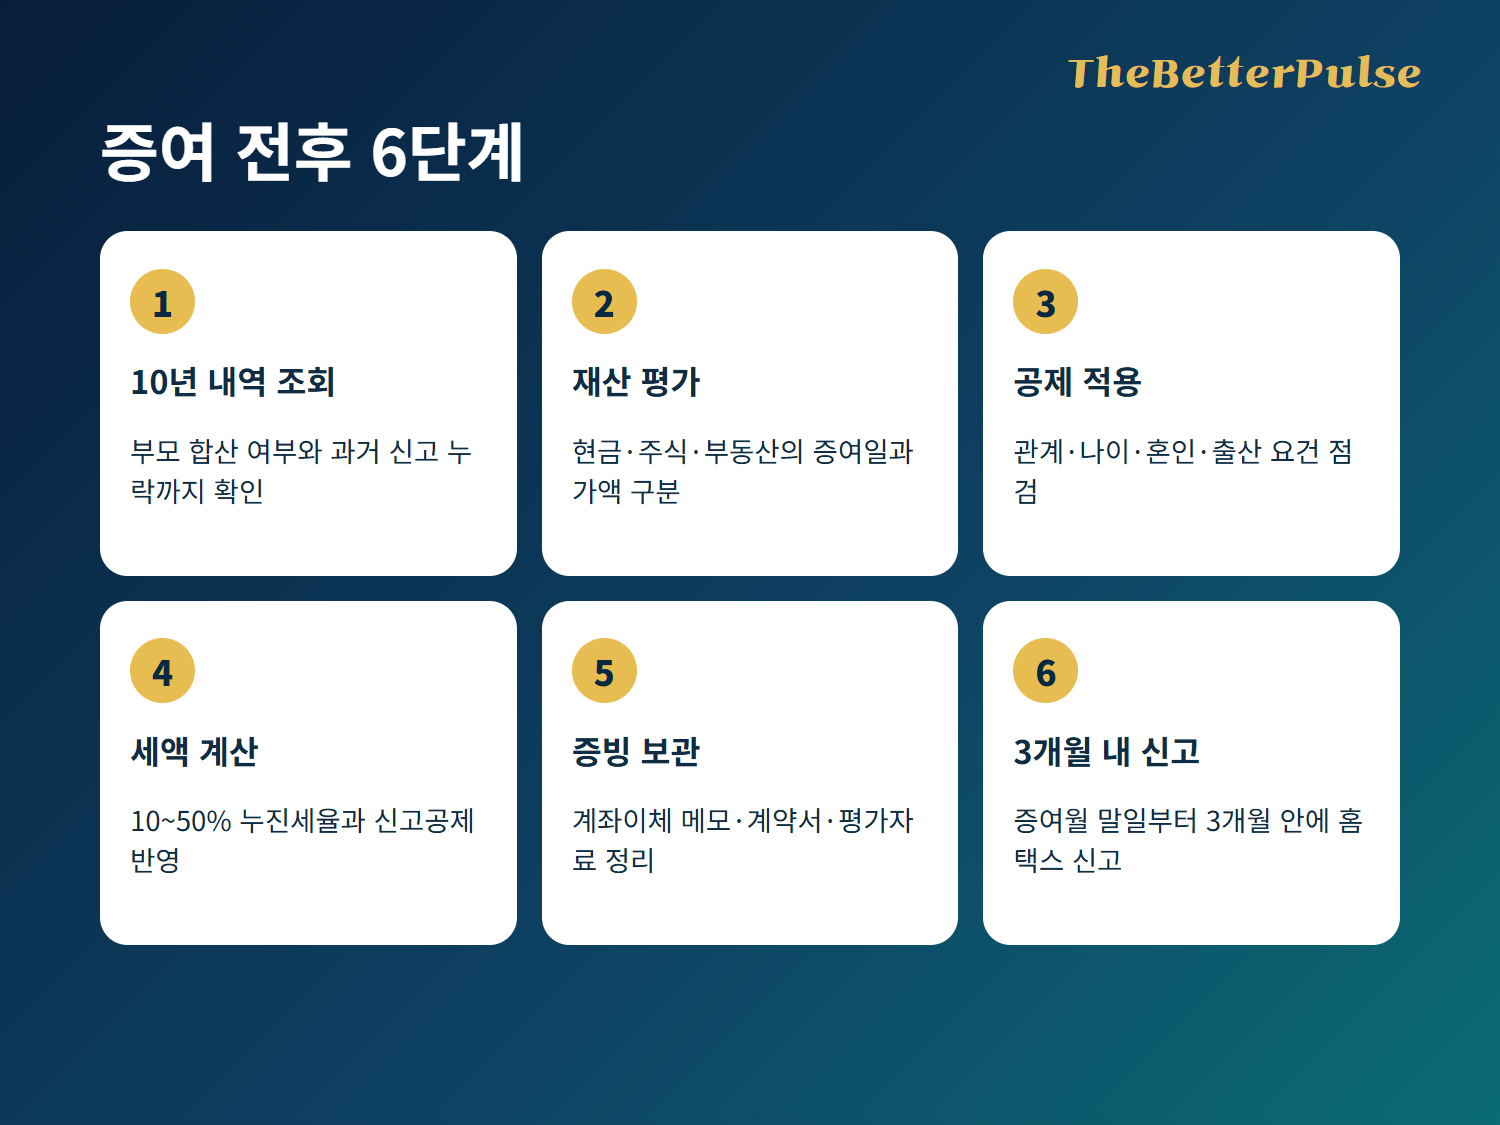
신고기한은 증여일이 속하는 달의 말일부터 3개월입니다. 6월 10일에 증여했다면 9월 30일까지입니다. 홈택스의 ‘세금신고 → 증여세’에서 신고할 수 있고, 기본적으로 과세표준신고서·증여재산 및 평가명세서·채무 입증자료 등을 준비합니다. 신고기한 안에 신고하면 3% 세액공제가 있지만, 무신고는 일반적으로 20%, 부정무신고는 40% 가산세가 붙을 수 있습니다.
실수하기 쉬운 사례는 부모가 각각 보낸 돈을 따로 공제하는 것, 혼인·출산 공제를 각각 1억 원으로 보는 것, 생활비를 투자자금으로 남겨 두는 것, 부동산의 채무 인수분을 양도소득세 계산에서 빼는 것입니다. 홈택스 조회에 나타나지 않은 과거 미신고 증여도 스스로 합산해야 합니다.
결론: 가족별 증여 장부를 먼저 만들면 세금과 분쟁을 줄일 수 있습니다
2026년 증여세 면제 한도를 제대로 활용하면 법이 허용한 공제를 놓치지 않고 가족 자금 이전의 증빙도 남길 수 있습니다. 유리한 경우는 과거 10년 증여가 명확하고 혼인·출산 기간과 재산 평가가 확인된 때입니다. 가장 큰 위험은 계좌이체를 모두 생활비로 생각하거나 부모별 공제를 중복 적용하는 것입니다. 오늘 할 첫 행동은 수증자별로 최근 10년의 날짜·증여자·금액·신고 여부를 한 표에 적고, 부동산이나 부담부증여라면 실행 전에 세무서 또는 세무전문가에게 평가와 양도세를 함께 확인하는 것입니다.
이 글은 필자의 개인적·주관적 해설이며 정보 제공 목적입니다. 세금의 최종 적용은 증여일의 법령, 재산 평가와 사실관계에 따라 달라지므로 국세청·관할 세무서 또는 세무전문가에게 확인하세요. 자료 정리와 이미지 제작에 AI의 도움을 받았습니다.
세대분리, 왜 해야 하나? 부모와 주소를 달리하면 무조건 청약 가점이 오르거나 세금이 줄어든다는 답은 틀립니다. 실제 거주와 주민등록이 일치하고, 신청하려는 제도의 세대 판정 기준이 달라질 때만 실익이 생길 수 있습니다. 반대로 필요한 시점에 세대 범위를 확인하지 않으면 청약 자격을 잘못 판단하거나 취득세를 예상보다 많이 낼 수 있습니다. 2026년 10월 20일 현재 규정을 바탕으로 “할 때와 하지 않을 때”를 구분해 보겠습니다.
세대분리, 왜 해야 하나: 등본 한 장이 바꾸는 신청 범위
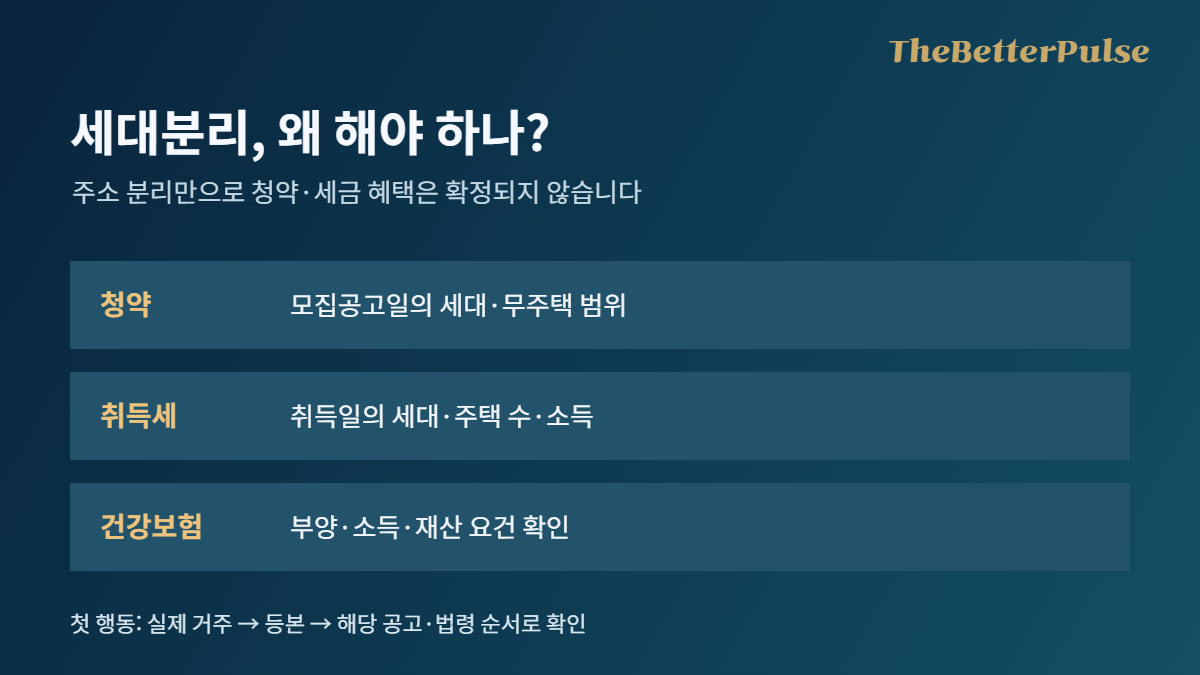
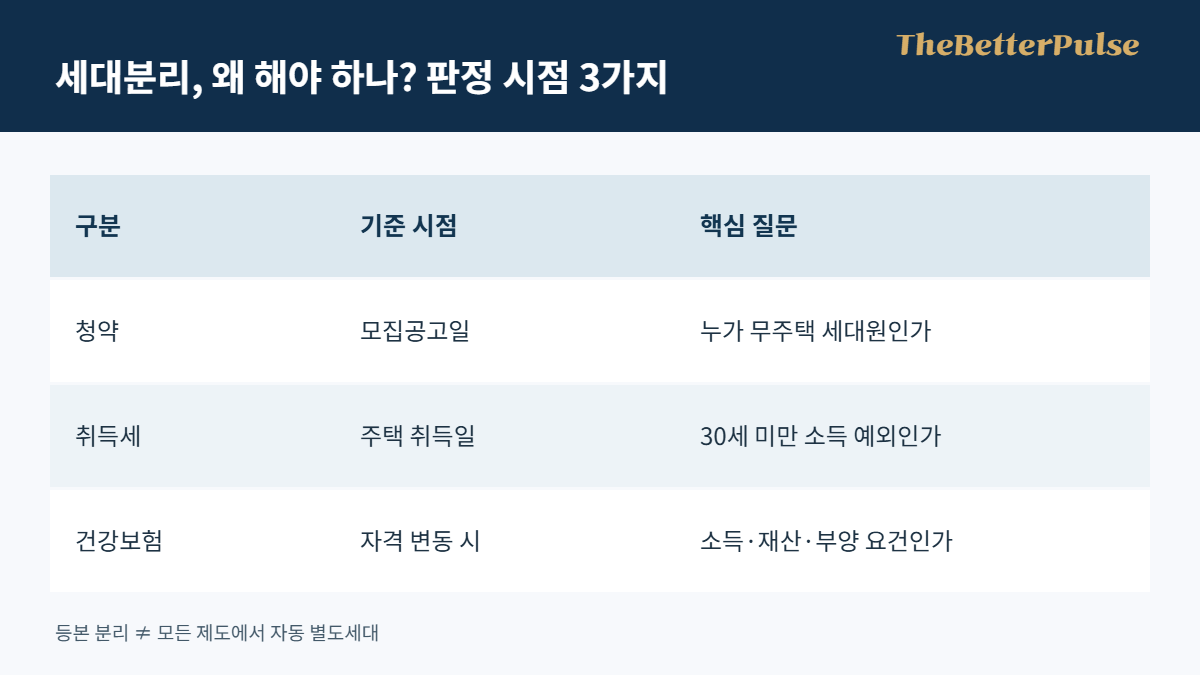
주민등록상 세대는 행정 기록입니다. 그러나 청약, 주택 취득세, 건강보험은 각각 세대를 판단하는 법령과 목적이 다릅니다. 등본을 나눴다는 사실만으로 모든 제도의 독립세대가 되지 않습니다. 가장 먼저 “어떤 신청에서 누가 세대원으로 계산되는가”를 적어야 합니다.
확인할 일
먼저 보는 기준
분리해도 남는 위험
주택 청약
모집공고일의 세대 구성·주택 소유
배우자는 주소가 달라도 포함
주택 취득세
취득일의 세대·주택 수
미혼 30세 미만 자녀의 별도 판정
건강보험
피부양자의 부양·소득·재산 요건
주소만으로 자격 확정 불가
세대분리의 손익은 이 표의 질문에 답할 때만 계산할 수 있습니다. 블로그의 “30세만 넘으면 무조건 유리” 또는 “세대주가 되면 청약 점수 자동 상승”이라는 문장은 상품별 모집공고와 법령을 생략한 과장입니다.
청약: 부모 집이 있어도 내 자격이 달라질 수 있는 경우
주택공급에 관한 규칙 제2조는 신청자·배우자와, 일정한 경우 같은 주민등록표에 있는 직계존비속 등을 세대에 포함합니다. 부모와 함께 사는 성년 자녀가 청약하려는 가정에서 부모가 주택을 갖고 있다면, 해당 공급의 무주택세대구성원 요건을 따질 때 그 주택이 문제 될 수 있습니다. 자녀가 실제로 독립해 다른 주소에서 살고 주민등록을 옮겼다면 부모가 세대 범위에서 빠질 여지가 있습니다. 그러나 배우자는 등본을 분리해도 청약 세대에 포함되므로 배우자 집을 지울 수 없습니다.
이 차이의 경제적 의미는 “당첨금”이 아니라 신청할 수 있는 선택지가 생길 가능성입니다. 예컨대 부모 소유 주택 때문에 특정 무주택세대 대상 공급을 신청할 수 없던 사람이, 실제 독립 거주 후 해당 공고의 세대 요건을 충족한다면 신청 기회를 얻을 수 있습니다. 분양가와 시세의 차액이 5,000만 원이라고 가정해도 당첨 확률·대출·전매제한·유지비를 모르면 이를 내 이익 5,000만 원이라고 계산할 수 없습니다. 더구나 공급 유형에 따라 단독세대주의 면적 또는 자격 제한이 있을 수 있습니다.
신청 전에는 청약홈 또는 공급기관의 그 단지 입주자모집공고에서 기준일, 무주택세대구성원 범위, 세대주 요건, 거주기간과 과거 당첨 이력을 각각 표시하세요. 국토교통부의 설명은 세대원이 누구인지 이해하는 참고자료이고, 실제 판단은 현재 규정과 해당 공고가 우선입니다.
취득세: 등본을 나눠도 부모와 같은 세대일 수 있습니다
세대분리, 왜 해야 하나를 세금으로 설명하는 글은 특히 조심해야 합니다. 지방세법 시행령 제28조의3에 따르면 취득세 중과를 위한 1세대 판정에서는 미혼인 30세 미만 자녀가 주민등록표를 달리해도 원칙적으로 부모와 같은 세대에 속할 수 있습니다. 예외적으로 부모와 등본이 다르고, 취득일이 속한 달의 직전 12개월 소득이 기준 중위소득 40% 이상이며 그 소득으로 주택을 관리·유지하면서 독립 생계를 할 수 있는 성년 자녀는 별도 세대로 볼 수 있습니다. 소득의 종류와 증빙까지 확인해야 합니다.
가정: 27세 미혼 자녀가 월세방으로 이사하고 주민등록을 옮겼지만 소득이 없으며, 부모가 주택을 소유합니다. 자녀가 주택을 살 때 청약용 등본이 분리됐다는 이유만으로 취득세에서도 자동으로 1주택 세율이 적용된다고 계산하면 위험합니다. 반대로 31세라고 해서 취득세·양도세·청약의 모든 판단이 한꺼번에 해결되는 것도 아닙니다. 취득일, 주택 소재지, 가족의 주택 수, 예외주택과 일시적 2주택 요건에 따라 결과가 달라집니다.
금액의 차이를 가늠하려면 먼저 적용 가능한 세율을 관할 지자체에 확인해야 합니다. 단순 산식으로 취득가 4억 원에 세율이 1%와 8%라면 본세는 각각 400만 원과 3,200만 원, 차이는 2,800만 원입니다. 이는 두 세율을 비교한 가정일 뿐, 위 27세 사례에 실제 8%가 부과된다는 뜻이 아닙니다. 지방교육세·농특세, 규제지역 및 중과 예외는 뺐습니다. 계약 전 주소만 고칠 것이 아니라 구청 세무부서에 자신의 사실관계를 적어 적용세율을 확인해야 하는 이유입니다.
건강보험과 지원제도: “분리하면 혜택”은 성급합니다
국민건강보험법 시행규칙은 피부양자 자격에 부양 요건과 소득·재산 요건을 함께 요구합니다. 주민등록상 세대가 달라졌다고 곧바로 피부양자 자격이 생기거나 사라진다고 단정하지 마세요. 각종 청년·주거지원도 신청 사업마다 가구 소득과 부모 재산의 포함 범위가 다릅니다. 분리 전에 지금 받는 보험 자격과 지원의 기준을 담당 기관에 문의하면 예상치 못한 보험료나 지원 제외를 피할 수 있습니다.
실제로 이사했다면 신고하고 처리 결과를 확인하세요
실제 거주지를 옮겼다면 정부24 전입신고 또는 새 주소지 주민센터 방문을 이용할 수 있습니다. 새 거주지로 옮긴 날부터 14일 이내 신고해야 하며, 온라인은 본인 신청만 가능합니다. 정부24에서 본인인증 후 이전·새 주소와 전입 형태를 입력하고 처리 결과를 확인하세요. 다른 세대로 편입하거나 합가하는 경우 등에는 세대주 확인이 필요할 수 있습니다. 주민센터 방문 시 신분증과 개별 상황의 증빙을 미리 문의하는 편이 안전합니다.
같은 집에 살면서 서류만 나누거나 살지 않는 주소로 옮겨 혜택을 받으려는 방식은 피하세요. 주민등록 신고와 청약·세금 심사에서 실제 생활관계가 문제가 될 수 있습니다. 사후에 허위로 판단되면 신청 취소나 세금 추징 등 손해가 더 클 수 있습니다.
결론: 세대분리, 왜 해야 하나를 내 상황에 대입하세요
독립 거주가 사실이고 해당 제도의 세대 범위가 달라진다면, 청약 신청 기회나 취득세 판정에서 유리할 여지가 있습니다. 그러나 분리만으로 당첨·감세·건강보험 혜택은 보장되지 않습니다. 오늘 첫 행동은 등본과 가족의 주택 보유 현황을 놓고 ① 청약 모집공고일 ② 주택 취득일 ③ 현재 보험 자격을 별도로 표시하는 것입니다. 이어 해당 모집공고와 구청 세무부서, 건강보험공단에 각각 확인하세요. 세대분리를 하지 않아 생기는 손해도, 잘못 해서 생기는 손해도 이 확인으로 줄일 수 있습니다.
이 글은 필자의 개인적·주관적 해설이며 정보 제공 목적입니다. 세금·청약의 최종 자격은 적용 시점의 법령과 공고, 담당 기관의 사실관계 판단에 따릅니다. 최종 결정과 책임은 독자에게 있습니다. 자료 정리와 이미지 제작에 AI의 도움을 받았습니다.
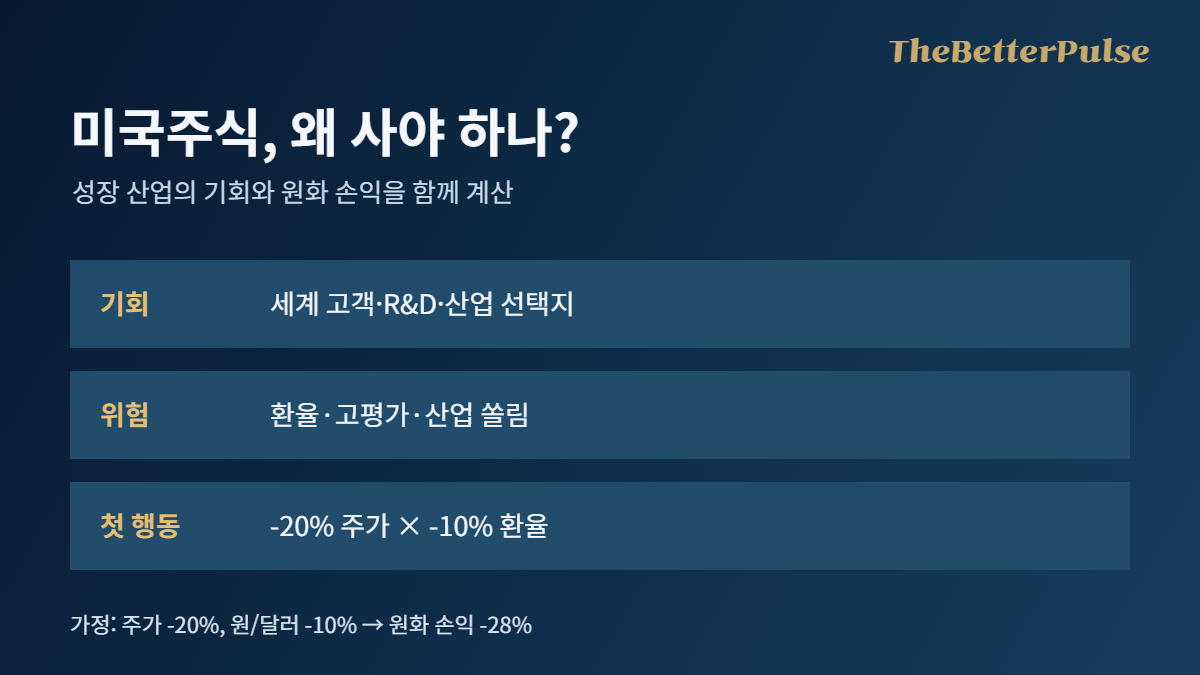
미국주식, 왜 사야 하나? 답은 “미국이 항상 오른다”가 아니라 내 원화 자산이 한 나라와 산업에 쏠렸는지에 있습니다. 2026년 10월 20일 기준, 미국에는 반도체·소프트웨어뿐 아니라 에너지 설비, 의료, 우주 서비스까지 상장 선택지가 넓습니다. 다만 산업의 성장과 내가 산 주식의 수익은 다릅니다. 이 글은 시장의 기회와 환율·세금·집중 위험을 함께 계산해, 투자 여부를 스스로 결정하는 방법을 제안합니다.
미국주식, 왜 사야 하나: 기업의 매출 시장이 국경을 넘어서
한국에 살면서 월급·집·예금·국내 주식이 모두 원화와 국내 경기의 영향을 받는다면, 미국 자산은 다른 통화와 사업에 노출되는 수단이 됩니다. 미국 기업이라고 매출이 미국에서만 발생하는 것은 아니며, 세계 고객에게 서비스를 파는 기업도 있습니다. 반대로 미국 상장이라는 이유만으로 세계 분산이 완성되지는 않습니다. 미국 지수도 대형주 비중이 커질 수 있고, 국내 자산과 같은 경기 충격을 받을 수 있습니다.
S&P 다우존스의 지수 방법론을 보면 S&P 500은 선정·가중·교체 규칙이 있는 지수입니다. 나스닥100 방법론은 나스닥 상장 대형 비금융기업을 중심으로 수정 시가총액 가중을 사용합니다. 두 지수를 “미국 전체”로 혼동하지 마세요. 지수를 추종하는 ETF에는 별도 보수와 추적 오차도 있습니다.
AI 이후에도 볼 산업은 넓지만, 성장주를 무조건 사지는 않습니다
미국국립과학재단의 연구개발 통계는 장기간 미국의 R&D 지출 증가를 보여 줍니다. 미국 상무부 산하 NIST의 CHIPS 프로그램은 반도체 제조와 공급망을 다룹니다. 이는 혁신의 토대가 있다는 근거이지 특정 기업의 이익률이 계속 높아진다는 보장은 아닙니다.
전력도 중요합니다. 미국 에너지정보청의 2026 연례 전망은 데이터센터가 있는 상업용 건물의 에너지 수요가 다른 부문보다 빠르게 늘어나는 여러 시나리오를 제시합니다. 발전·송전·냉각 기업이 모두 수혜를 얻는다는 뜻은 아닙니다. 투자비, 전력망 인허가, 경쟁과 고객의 가격 협상력을 확인해야 합니다. 로봇은 자동화 수요가 기대되지만 기술 채택 속도와 실제 현금흐름을 따로 봐야 합니다.
우주도 마찬가지입니다. NASA의 상업용 달 탑재체 운송 프로그램은 민간 공급자와 계약하는 실제 시장 사례입니다. 그러나 NASA는 착륙 실패 가능성까지 인정합니다. 임무 수주와 주주 수익은 같은 말이 아닙니다. 유행 산업의 매출 증가율보다 영업현금흐름, 부채, 증자 가능성과 현재 주가에 이미 반영된 기대를 먼저 보세요.
원화 투자자가 놓치기 쉬운 환율 계산
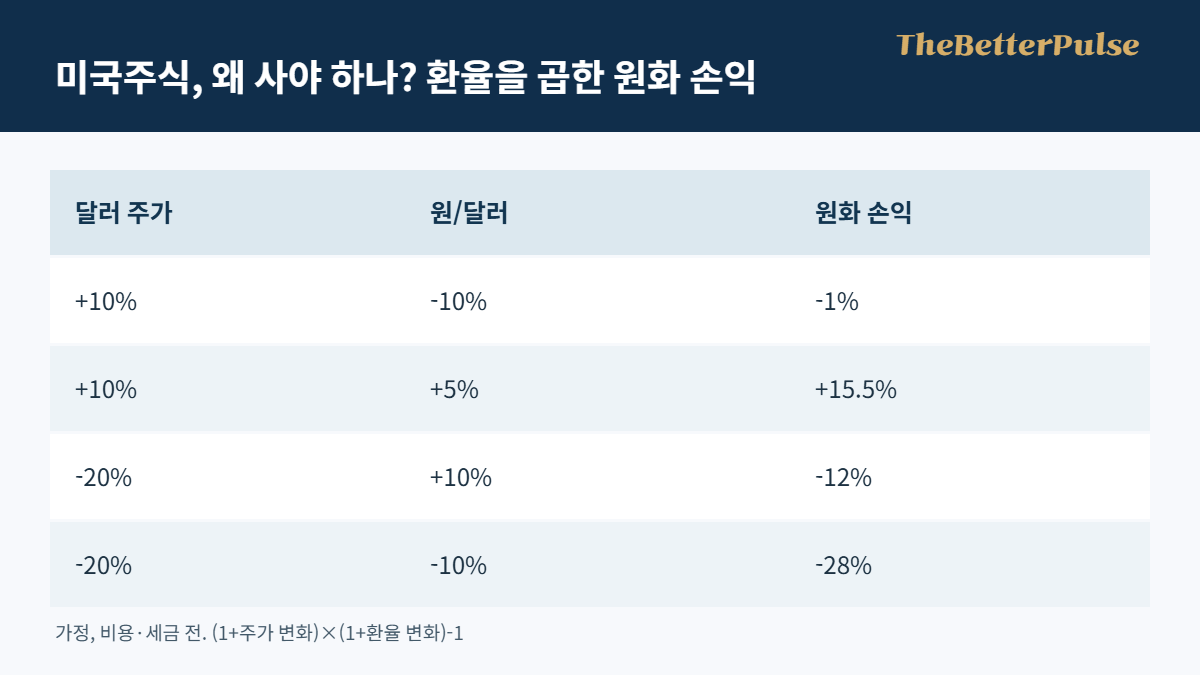
미국주식, 왜 사야 하나를 판단할 때 원화 손익은 주가와 환율을 곱해서 계산해야 합니다. 원화 수익률 = (1+달러 주가수익률)×(1+원/달러 변동률)-1입니다. 아래는 1,000만 원을 환전해 보유했다고 가정한 비용·세금 전 사례입니다. 현재 시세나 전망이 아닙니다.
달러 주가
원/달러
원화 수익률
1,000만 원 평가손익
+10%
-10%
-1%
-10만 원
+10%
+5%
+15.5%
+155만 원
-20%
+10%
-12%
-120만 원
-20%
-10%
-28%
-280만 원
환율이 주가 손실을 덜어 줄 때도, 이익을 지울 때도 있습니다. 환전 스프레드·거래 수수료·ETF 보수·배당세를 빼면 실수령액은 표보다 작습니다. 특히 2~3년 안에 쓸 집 계약금이나 생활비를 주식에 넣으면 손실 때 팔아야 할 위험이 있습니다.
세금과 종목 선택: 수익률 표 밖의 비용
한국 거주자가 미국에 직접 상장된 주식을 매도할 때는 국내 상장주식의 일반 소액주주 과세와 다릅니다. 국세청 해외주식 안내에 따르면 과세대상 국내·해외 주식 양도손익을 통산해 연 250만 원 기본공제를 적용하고, 일반적인 해외주식 양도차익에는 국세 20% 세율을 적용합니다. 지방소득세·예외 자산·배당 과세는 별도 확인해야 합니다. 2026년 매도분의 신고 일정과 계산은 매도 시점의 최신 국세청 안내로 재확인하세요.
예컨대 한 해 과세대상 주식 순이익이 400만 원이고 다른 공제를 이미 쓰지 않았다고 가정하면, 기본공제 후 과세표준은 150만 원입니다. 국세 20%만 계산하면 30만 원이며, 지방소득세 등은 별도입니다. 반대로 평가이익만 있고 팔지 않았다면 이 양도세 계산 사례와 다릅니다. 직접투자, 국내 상장 해외 ETF, 연금계좌의 과세 방식도 같다고 가정하지 마세요.
미국주식, 왜 사야 하나보다 먼저 정할 세 가지
첫째, 전체 금융자산 중 미국 주식 비중과 한 종목·한 산업의 상한을 적으세요. 둘째, 최소 3년 안에 쓸 돈과 비상자금은 분리하세요. 셋째, 지수형 상품이라도 상위 종목 비중, 총보수, 거래통화와 환헤지 여부를 상품 설명서에서 확인하세요. 한 번에 들어가기 부담스럽다면 일정 금액을 나눠 매수할 수 있지만 분할매수가 손실을 없애 주지는 않습니다.
예를 들어 금융자산 5,000만 원 중 20%인 1,000만 원만 미국 주식에 둔다고 가정하면, 위 최악의 가정(-28%)에서 미국 주식 부분 손실은 280만 원, 전체 금융자산 기준 -5.6%입니다. 나머지 자산의 변동은 제외한 계산입니다. 이 손실을 감당할 수 없다면 비중이나 투자 기간을 다시 정해야 합니다. 더펄스의 기존 자산배분 글과 달리 이 글의 핵심은 미국 노출의 이유와 원화 손익입니다.
결론: 분산의 필요와 감당할 손실을 함께 보세요
미국주식, 왜 사야 하나의 가장 실용적인 답은 국내·원화 자산의 편중을 줄이고 세계 고객을 가진 기업에 접근할 수 있기 때문입니다. 유리한 조건은 긴 투자 기간과 감당 가능한 비중, 낮은 비용입니다. 위험은 고평가, 한 산업 쏠림, 환율 하락과 세금입니다. 오늘 첫 행동은 자신의 원화·달러 자산표를 만들고 미국 주식이 -20%, 원/달러가 -10%일 때 필요한 돈이 모자라지 않는지 계산하는 것입니다. 미국 주식을 반드시 사야 한다는 뜻은 아닙니다.
이 글은 필자 의 개인적·주관적 분석이며 정보 제공 목적입니다. 특정 종목 매수나 수익을 보장하지 않습니다. 최종 투자 판단과 결과의 책임은 독자에게 있습니다. 자료 정리와 이미지 제작에 AI의 도움을 받았습니다.
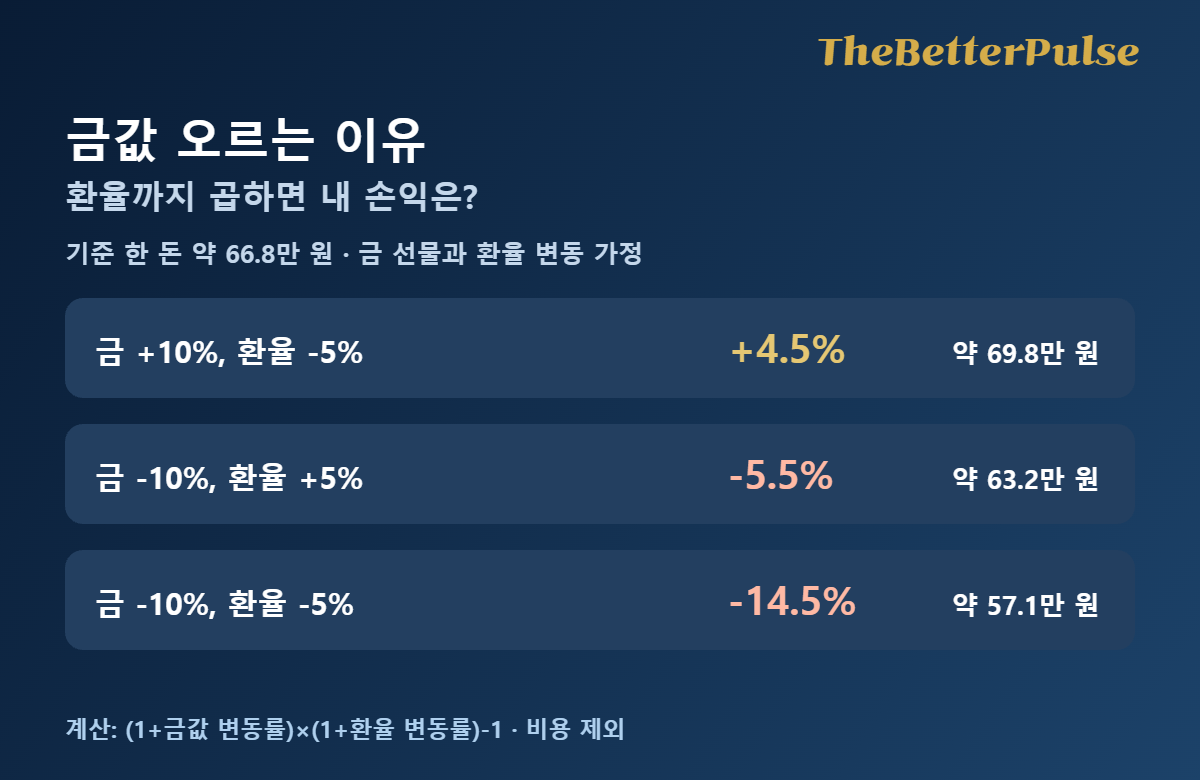
금값 오르는 이유를 금리 인하 한 가지로 설명하면 놓치는 것이 있습니다. 2026년 10월 19일 금 선물 종가 약 4,160달러와 원/달러 약 1,332원을 한 돈으로 환산하면 약 66만8천 원입니다. 그런데 금값이 10% 올라도 환율이 5% 내리면 원화 가치는 4.5%만 오릅니다. 지금 금을 보거나 이미 갖고 계시다면, 가격 예측보다 먼저 이 두 숫자가 내 손익에 어떻게 곱해지는지 확인해 보세요.
이 글은 기존 더펄스의 실물·KRX·ETF 비용 비교와 달리 가격 변동 요인을 다룹니다. 국제가격은 Yahoo Finance가 제공한 COMEX 금 선물(GC=F) 10월 19일 일별 종가, 환율은 같은 서비스의 USD/KRW(KRW=X) 일별 값입니다. 현물 시세나 국내 업체의 실제 매입·매도가와 같지 않습니다. 미국 10년 실질금리는 별도 기준일인 10월 16일 FRED 값 2.74%입니다.
금값 오르는 이유, 실질금리만 보면 틀리는 이유
금에는 예금·채권처럼 확정 이자가 없습니다. 물가를 감안한 미국 국채의 실질수익률이 높아지면 금의 기회비용이 커져 가격에 부담이 되는 경향이 있습니다. 반대로 실질금리가 내릴 때는 금 보유 부담이 줄 수 있습니다. 하지만 이는 방향을 읽는 조건이지 수익률 공식이 아닙니다. FRED의 10년 물가연동국채 수익률(DFII10)을 금 가격과 함께 봐야 하는 이유입니다.
시점
금 선물(달러/온스)
미국 10년 실질금리
원/달러
원화 한 돈 환산
2021년 말
1,829
-1.04%
1,190원
약 26.2만 원
2022년 말
1,826
1.58%
1,260원
약 27.7만 원
2023년 말
2,072
1.72%
1,278원
약 31.9만 원
2024년 말
2,641
2.24%
1,467원
약 46.7만 원
2025년 말
4,341
1.93%
1,438원
약 75.3만 원
2026.10.19
4,160
2.74%*
1,332원
약 66.8만 원
Yahoo Finance 일별 GC=F·KRW=X, FRED DFII10. 연말은 해당 연도의 마지막 거래값 또는 직전 관측값; 반올림. *실질금리는 10월 16일 최신 확인값입니다. 환산은 선물 가격×환율×3.75÷31.1035로 필자 계산; 세금·유통비 제외.
금 선물과 실질금리의 움직임을 나란히 비교한 더펄스 자체 도표. 두 계열의 단위는 다릅니다.
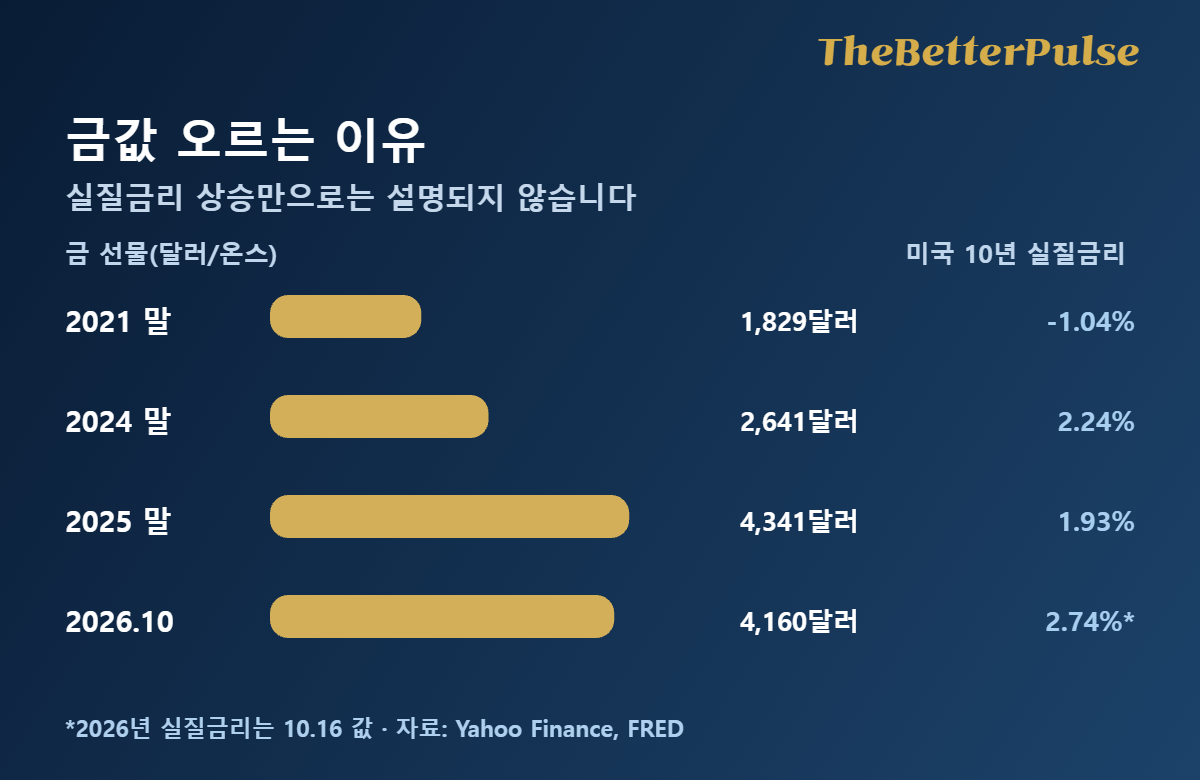
표에서 2021년 말부터 2024년 말까지 실질금리는 -1.04%에서 2.24%로 올랐는데 금 선물도 1,829달러에서 2,641달러로 상승했습니다. “금리 오르면 금은 무조건 내린다”는 단정의 반례입니다. 그 기간의 상승 원인을 한 변수로 확정할 수는 없고, 달러·위험 회피 수요·공식부문 매입과 투자자 자금 흐름을 함께 확인해야 합니다.
달러와 수급: 금값 오르는 이유를 다시 설명합니다
달러로 표시된 금은 달러 강세에 압박받는 경우가 많지만, 위기 때에는 달러와 금이 동시에 선호될 수도 있습니다. 실제로 세계금위원회(WGC)의 2026년 2분기 보고서에는 상반된 수요가 동시에 나옵니다. 2분기 금 ETF에서 약 45톤이 빠져나간 반면 중앙은행 등 공식부문은 약 289톤을 순매입했습니다. 한쪽이 팔아도 다른 쪽이 사면 “금리 하나”로는 방향을 예측하기 어렵습니다.
연간으로는 WGC의 2025년 중앙은행 통계가 순매입 863톤을 기록했습니다. 2026년 1분기 추정치는 처음 244톤으로 나왔다가 57톤으로 크게 수정됐고, 2분기 289톤을 더한 상반기 추정치는 약 345톤입니다. 이 수치는 늦은 신고와 재분류로 바뀔 수 있으므로 일간 금값 상승의 원인으로 곧바로 단정해서는 안 됩니다.
원화 투자자는 환율을 한 번 더 곱해야 합니다
국제 금값이 같아도 원/달러가 5% 내리면 원화 금값도 이론적으로 5% 내립니다. 반대로 환율 상승은 달러 금값 하락 일부를 상쇄할 수 있습니다. 한 돈 환산식은 달러/온스 × 원/달러 × 3.75g ÷ 31.1035g입니다. 아래는 10월 19일 선물·환율을 기준으로 한 가정표이지 시세 예측이나 실제 매매가격이 아닙니다.
금 선물 변화
환율 -5%
환율 그대로
환율 +5%
-10%
약 57.1만 원 (-14.5%)
약 60.1만 원 (-10%)
약 63.2만 원 (-5.5%)
변화 없음
약 63.5만 원 (-5%)
약 66.8만 원
약 70.2만 원 (+5%)
+10%
약 69.8만 원 (+4.5%)
약 73.5만 원 (+10%)
약 77.2만 원 (+15.5%)
기준 약 66만8천 원/돈. 각 셀은 (1+금값 변동률)×(1+환율 변동률)-1로 계산. 소매 프리미엄·매매차·세금·수수료 제외.
금값·환율이 함께 변할 때 원화 한 돈 환산가가 달라지는 계산 도표(가정).
예컨대 1,000만 원어치 금 가격에 노출돼 있다고 가정하면, 금값 +10%·환율 -5%에서는 비용 전 평가이익이 약 45만 원입니다. 금값 -10%·환율 -5%라면 약 145만 원 손실입니다. 국내 실물 금은 매입가와 매도가가 달라 실제 손익은 이 표보다 불리할 수 있습니다. 그 차이와 KRX·ETF의 비용은 기존 글에서 다뤘으므로 여기서는 중복하지 않습니다.
2027~2029 금값 전망: 필자의 개인적 분석과 전망
확정된 금값 전망은 없습니다. 필자의 개인적 분석과 전망은 세 가지 조건부 경로입니다. 상승 경로는 실질금리 하락과 달러 약세에 ETF 자금 유입·중앙은행 순매입이 함께 나타나는 경우입니다. 횡보 경로는 높은 실질금리가 ETF를 누르는 동안 공식부문 매입이 받쳐주는 경우입니다. 하락 경로는 실질금리 상승, 달러 강세, ETF 유출과 중앙은행 매입 둔화가 겹치는 경우입니다. 어느 경로든 원/달러 하락은 국내 투자자의 원화 수익을 깎을 수 있습니다.
이 가설이 틀릴 수 있는 이유도 분명합니다. 위기 때 금과 달러가 동반 강세를 보일 수 있고, 중앙은행 수요는 발표가 늦거나 통계가 수정됩니다. 따라서 특정 가격 목표를 단정하지 않겠습니다. 먼저 연준이 공지한 10월 27~28일 FOMC 이후 실질금리의 방향을 확인하고, WGC의 다음 분기 수급 자료와 환율을 같이 살피는 편이 낫습니다. FOMC 결과 자체는 아직 발표되지 않았습니다.
내 금 비중을 정할 때: 먼저 손실 한도를 계산하세요
총자산 1억 원에서 금 노출을 5%(500만 원) 또는 10%(1,000만 원)으로 둔다고 가정해 보겠습니다. 위 표의 불리한 조합인 금값 -10%·환율 -5%라면 금 부분의 손실은 각각 약 72만5천 원, 145만 원입니다. 금을 아예 보유하지 않으면 금 자체의 손익은 0원입니다. 다른 자산의 수익률과 재조정, 세금·수수료는 계산에서 제외했습니다. 비중 10%가 5%보다 항상 낫다는 뜻이 아니라, 내가 감당할 수 있는 손실액을 먼저 적자는 뜻입니다.
결론: 금값 오르는 이유를 내 손익에 연결하는 첫 단계
금값 오르는 이유를 읽을 때 실질금리·달러·ETF와 중앙은행 수급을 확인하면 뉴스 한 줄에 기대어 판단할 위험을 줄일 수 있습니다. 특히 국내 투자자에게 유리한 조건은 국제 금값 상승이 환율 하락에 잠식되지 않고, 매매 비용을 제하고도 남는 경우입니다. 반대로 금값과 원/달러가 함께 내려가거나 가까운 시일에 쓸 돈을 넣었다면 손실이 커질 수 있습니다. 오늘은 내 보유금액에 -14.5%를 먼저 곱해 감당 가능한 손실인지 적어 보세요. 그다음 최신 DFII10·환율·WGC 수급과 실제 상품의 매도 예상액을 확인하시기 바랍니다. 기준일 이후 시세와 수급은 변할 수 있습니다.
이 글은 더펄스 필자의 개인적이고 주관적인 분석과 전망이며 정보 제공 목적입니다. 가정표는 투자 수익을 보장하거나 특정 상품의 매수·매도를 권유하지 않습니다. 최종 판단과 그 결과에 대한 책임은 독자 본인에게 있습니다. 자료 정리와 이미지 제작에 AI의 도움을 받았습니다.
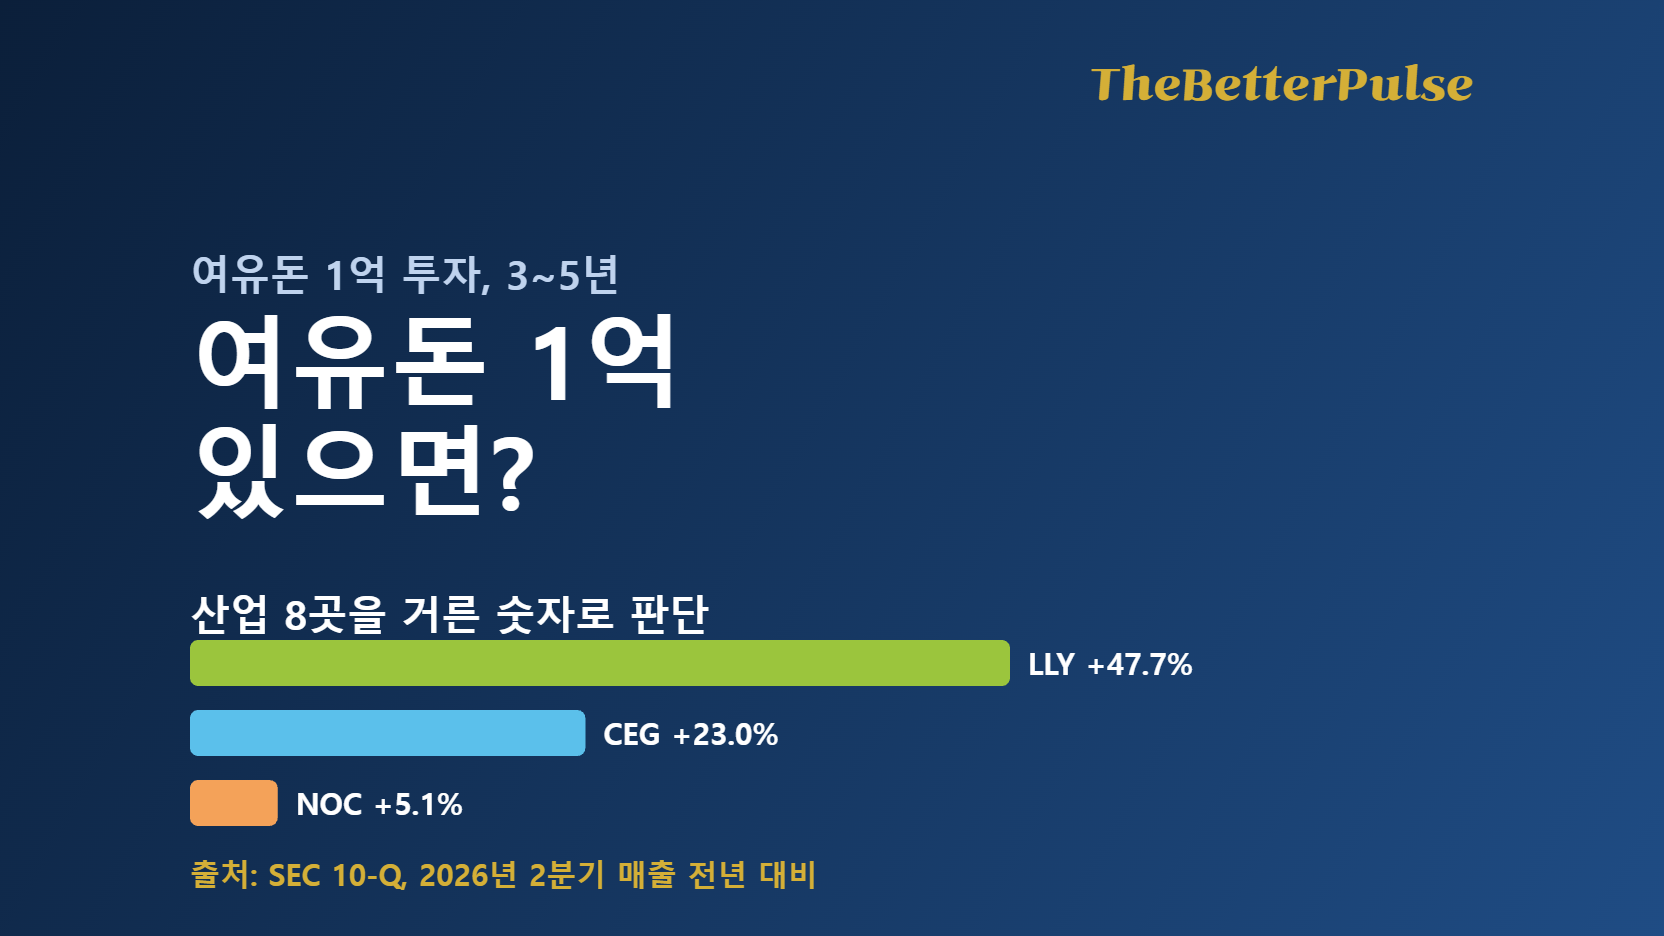
여유돈 1억 원이 생기면 대부분 “어느 종목이 오를까”부터 묻습니다. 필자는 순서를 바꿔 보겠습니다. 먼저 산업 8곳을 같은 잣대(성장, 이익률, 현금흐름, 가격, 부채)로 거르고, 거기서 3곳만 남긴 뒤, 원금 손실이 났을 때 3년과 5년 뒤 평가액이 얼마나 달라지는지 계산합니다. 여유돈 1억 투자에서 가장 먼저 정할 것은 산업이 아니라 현금성 자산의 비중이라는 결론을 숫자로 보여 드리겠습니다.
산업은 누가 정해 준 것이 아니라 아래 기준표에서 선정했습니다. 기준일은 2026년 10월 19일이며 재무 수치는 SEC 공시(XBRL)와 종가로 필자가 직접 계산했습니다. 전망은 모두 필자의 개인적 분석과 전망이고 수익을 보장하지 않습니다.
여유돈 1억 투자 전에 먼저 거른 산업 8곳
산업(대표 기업)
매출 4년 연평균
2026년 2분기 매출 증가
이익률
FCF 수익률
PER(2025년 이익 기준)
순부채÷FCF
52주 고점 대비
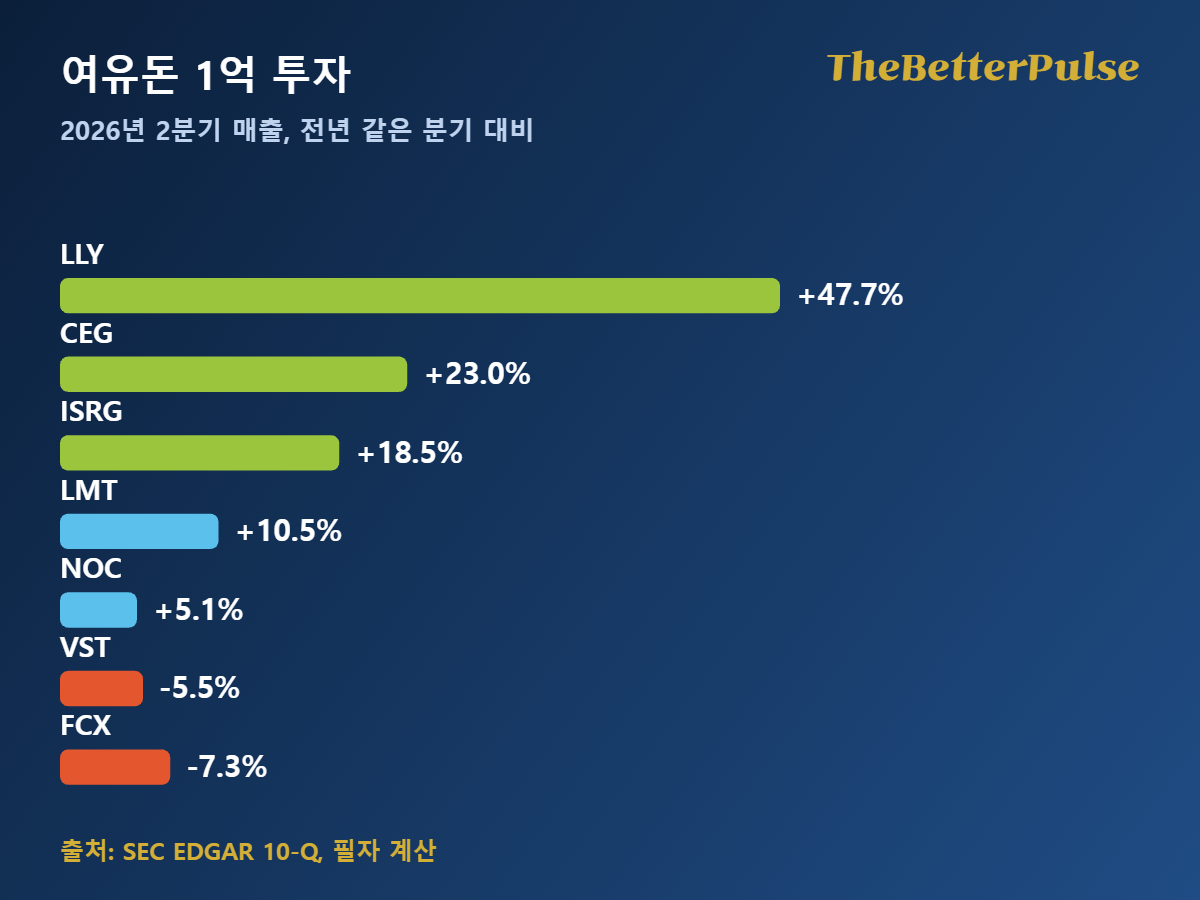
헬스케어·비만치료(LLY)
23.2%
+47.7%
순이익률 31.7%
0.8%
57배
4.3배
-2%
헬스케어·수술로봇(ISRG)
15.2%
+18.5%
영업이익률 29.3%
1.7%
53배
확인된 부채 없음
-28%
방위(NOC)
4.1%
+5.1%
영업이익률 10.8%
4.5%
18배
3.7배
-32%
방위(LMT)
2.9%
+10.5%
영업이익률 10.3%
확인 못 함
25배
확인 못 함
-18%
전력 발전·원전(CEG)
6.8%
+23.0%
영업이익률 12.1%
1.3%
42배
14.2배
-32%
전력 발전·가스(VST)
10.1%
-5.5%
영업이익률 10.7%
2.6%
54배
14.8배
-25%
구리·광업(FCX)
3.2%
-7.3%
영업이익률 25.2%
1.1%
24배
3.7배
-13%
출처: SEC EDGAR XBRL(2025년 10-K, 2026년 2분기 10-Q), Yahoo Finance 종가(2026.10.16). FCF=영업현금흐름-설비투자, FCF 수익률=FCF÷시가총액, 시가총액·PER·순부채(장기부채-현금, 2026년 6월 말)는 필자 계산입니다. 결제망과 사이버보안도 후보였으나 공시 주식 수와 회계연도 자료를 일관되게 확인하지 못해 제외했습니다.
표를 읽는 법은 단순합니다. 성장과 이익률이 모두 높은 곳은 가격이 비쌉니다(헬스케어 PER 53~57배, FCF 수익률 2% 미만). 가격이 싼 곳은 성장이 느립니다(방위 매출 연 3~4%, PER 18~25배). 성장하는 전력 발전은 부채가 큽니다(순부채가 FCF의 14배). 구리는 최근 분기 매출이 줄어 제외했습니다. 그래서 한 산업에 몰아 담기보다 성격이 다른 세 곳을 나누는 쪽이 이 데이터에서는 합리적이었습니다.
2026년 2분기 매출의 전년 같은 분기 대비 증가율. SEC 10-Q 기준 필자 계산입니다.
왜 지금 이 세 산업인가: 숫자 근거
첫째, 헬스케어입니다. LLY의 매출은 2021년 283억 달러에서 2025년 652억 달러로 4년 만에 2.3배가 됐고, 2026년 2분기 매출은 229.7억 달러로 전년보다 47.7% 늘었습니다. ISRG는 매출이 57억에서 101억 달러로 늘었고 2분기에도 18.5% 증가했으며 현금 27.6억 달러를 보유하고, 공시 데이터에서 확인되는 부채는 없습니다. 다만 두 곳 모두 PER이 50배를 넘어 성장이 둔화하면 가격이 먼저 떨어질 수 있습니다. ISRG는 이미 고점보다 28% 낮습니다.
둘째, 방위·항공우주입니다. 수주잔고가 매출의 몇 배인지가 핵심입니다. LMT는 잔고가 2,304억 달러로 2025년 매출의 3.1배이고, NOC는 1,047억 달러로 2.5배입니다. 성장은 느리지만(최근 4년 매출 연 3~4%, 2분기 +5~10%) PER이 18~25배이고 NOC의 FCF 수익률은 4.5%로 표의 다른 산업보다 높습니다. 두 곳은 고점 대비 -18%, -32%입니다. 필자는 이것을 ‘싸진 성장’이 아니라 ‘확인 가능한 일감을 낮은 기대로 사는 구조’로 봅니다.
셋째, 전력 발전입니다. CEG의 2분기 매출은 75.0억 달러로 23.0% 늘었고 잔여 계약 규모는 118.6억 달러입니다. 그러나 순부채 184억 달러는 연 FCF 13억 달러의 14배이고 같은 업종의 VST는 같은 분기 매출이 5.5% 줄었습니다. 같은 산업에서도 결과가 엇갈린다는 뜻이라, 필자는 이 산업을 핵심이 아닌 소액 위성으로만 둡니다.
여유돈 1억 투자의 위험: 산업별로 다르게 옵니다
산업
가장 큰 위험
숫자로 본 신호
확인할 것
헬스케어
가격이 성장 기대를 이미 반영, 약가·규제
PER 53~57배, FCF 수익률 0.8~1.7%
분기 매출 증가율이 20% 아래로 내려가는지
방위
예산 지연, 프로그램 비용 초과, 느린 성장
매출 4년 연 2.9~4.1%
수주잔고÷매출이 2.5배 아래로 떨어지는지
전력 발전
높은 부채, 전력 가격과 연료비
순부채÷FCF 14배 이상
금리와 FCF가 부채 부담을 감당하는지
필자의 분석입니다. 임계값은 판단을 돕는 가정이며 규칙이 아닙니다.
여유돈 1억 투자 배분 사례 세 가지
아래는 특정 종목 추천이 아니라 비중 사례입니다. 단기국채·예금 같은 현금성 자산을 얼마나 두느냐가 위험의 대부분을 결정합니다. 현금성 몫에는 단기국채 ETF(SHY)의 만기수익률 4.74%(iShares, 2026년 10월 15일)를 근거로 연 4.7%를 가정했습니다.
성향
현금성(단기채·예금)
헬스케어
방위
전력 발전
산업 비중 합계
보수형
7,000만 원
1,000만 원
1,500만 원
500만 원
3,000만 원(30%)
중립형
4,000만 원
2,500만 원
2,500만 원
1,000만 원
6,000만 원(60%)
공격형
1,500만 원
3,500만 원
2,500만 원
2,500만 원
8,500만 원(85%)
필자의 가정 예시입니다. 각 산업 몫은 대표 기업 한두 곳이 아니라 해당 산업 전체를 나눠 담는다는 뜻이고, 개별 종목 선택은 독자의 몫입니다.
3년 후와 5년 후, 원금 손실은 이렇게 다릅니다
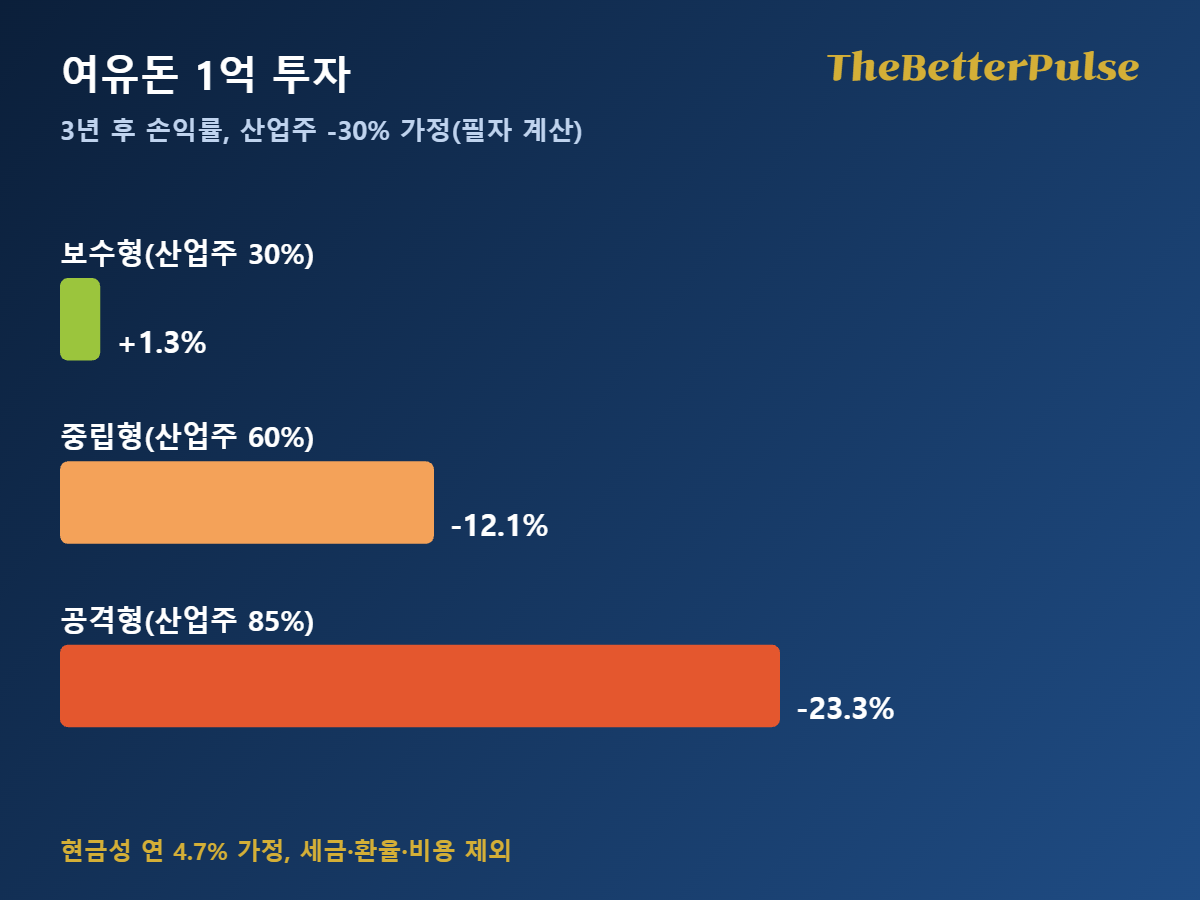
산업주 몫이 3년 동안 -30%, 보합, +40%였다고 가정하고, 5년이면 -30%, 보합, +70%라고 가정해 계산했습니다. 현금성은 연 4.7% 복리입니다. 세금, 환율, 비용, 배당은 제외했고 예측이 아닙니다.
성향
3년 후, 산업주 -30%
3년 후, 보합
3년 후, +40%
5년 후, -30%
5년 후, +70%
보수형
10,134만 원(+1.3%)
11,034만 원(+10.3%)
12,234만 원(+22.3%)
10,907만 원(+9.1%)
13,907만 원(+39.1%)
중립형
8,791만 원(-12.1%)
10,591만 원(+5.9%)
12,991만 원(+29.9%)
9,233만 원(-7.7%)
15,233만 원(+52.3%)
공격형
7,672만 원(-23.3%)
10,222만 원(+2.2%)
13,622만 원(+36.2%)
7,837만 원(-21.6%)
16,337만 원(+63.4%)
필자 계산. 시작 금액은 1억 원이고 평가액은 세전입니다. 5년 보합 결과는 보수형 11,807만 원, 중립형 11,033만 원, 공격형 10,387만 원입니다.
산업주 -30% 가정 시 3년 후 손익률. 필자의 가정 계산이며 예측이 아닙니다.
표에서 눈여겨볼 것은 두 가지입니다. 같은 -30% 충격에서 3년 뒤 보수형은 +1.3%로 원금을 지켰지만 공격형은 -23.3%였고, 5년이 지나도 공격형은 -21.6%로 원금 회복이 되지 않았습니다. 반대로 +40% 시나리오에서 공격형은 +36.2%로 보수형(+22.3%)보다 14%p 더 벌었습니다. 즉 기간은 위험을 없애 주지 않고, 현금성 비중이 충격을 흡수합니다. 전부 현금성이라면 3년 뒤 약 11,477만 원(+14.8%)으로 가정 수익이 보장되는 것은 아니지만 비교 기준선이 됩니다.
결론: 여유돈 1억 투자으로 판단할 때 쓰는 기준
정리하면 필자의 판단 순서는 이렇습니다. 첫째, 3~5년 안에 쓸 가능성이 있는 돈은 현금성에 두고 산업주 비중을 30% 안팎으로 시작합니다. 둘째, 산업은 한 곳이 아니라 성장(헬스케어), 일감(방위), 수요 증가(전력 발전)로 성격을 나누되 부채가 큰 곳은 소액으로 제한합니다. 셋째, 비중 확대는 분기 매출 증가율, 수주잔고, FCF 수익률이 기준을 지킬 때 단계적으로 합니다. 5년 이상 투자할 수 있고 평가손실 -20%를 견딜 수 있는 분께는 중립형 이상이 유리하고, 가장 큰 위험은 인기 있는 산업에 한꺼번에 들어가는 것입니다.
오늘 해 볼 일은 간단합니다. 내 1억 원 중 3년 안에 쓸 돈이 얼마인지 먼저 적고, 나머지에서 위 표의 ‘-30%’ 열이 내 평가손실 허용 한도를 넘는지 확인하세요. 그다음 관심 산업의 최근 분기 보고서에서 매출 증가율, 잔고, 영업현금흐름, 순부채를 직접 확인해 이 글의 표와 비교해 보시기 바랍니다.
이 글은 SEC 공시와 공개 시세, iShares 자료를 바탕으로 한 필자의 개인적이고 주관적인 견해이며 정보 제공 목적입니다. 시나리오와 배분 사례는 가정에 따른 예시로 수익을 보장하지 않고 특정 종목·상품의 매수·매도를 권유하지 않습니다. 원금 손실이 발생할 수 있고 수치는 기준일 이후 달라질 수 있으며, 투자 판단과 결과에 대한 책임은 독자 본인에게 있습니다. 글 작성에는 AI의 도움을 받았습니다.
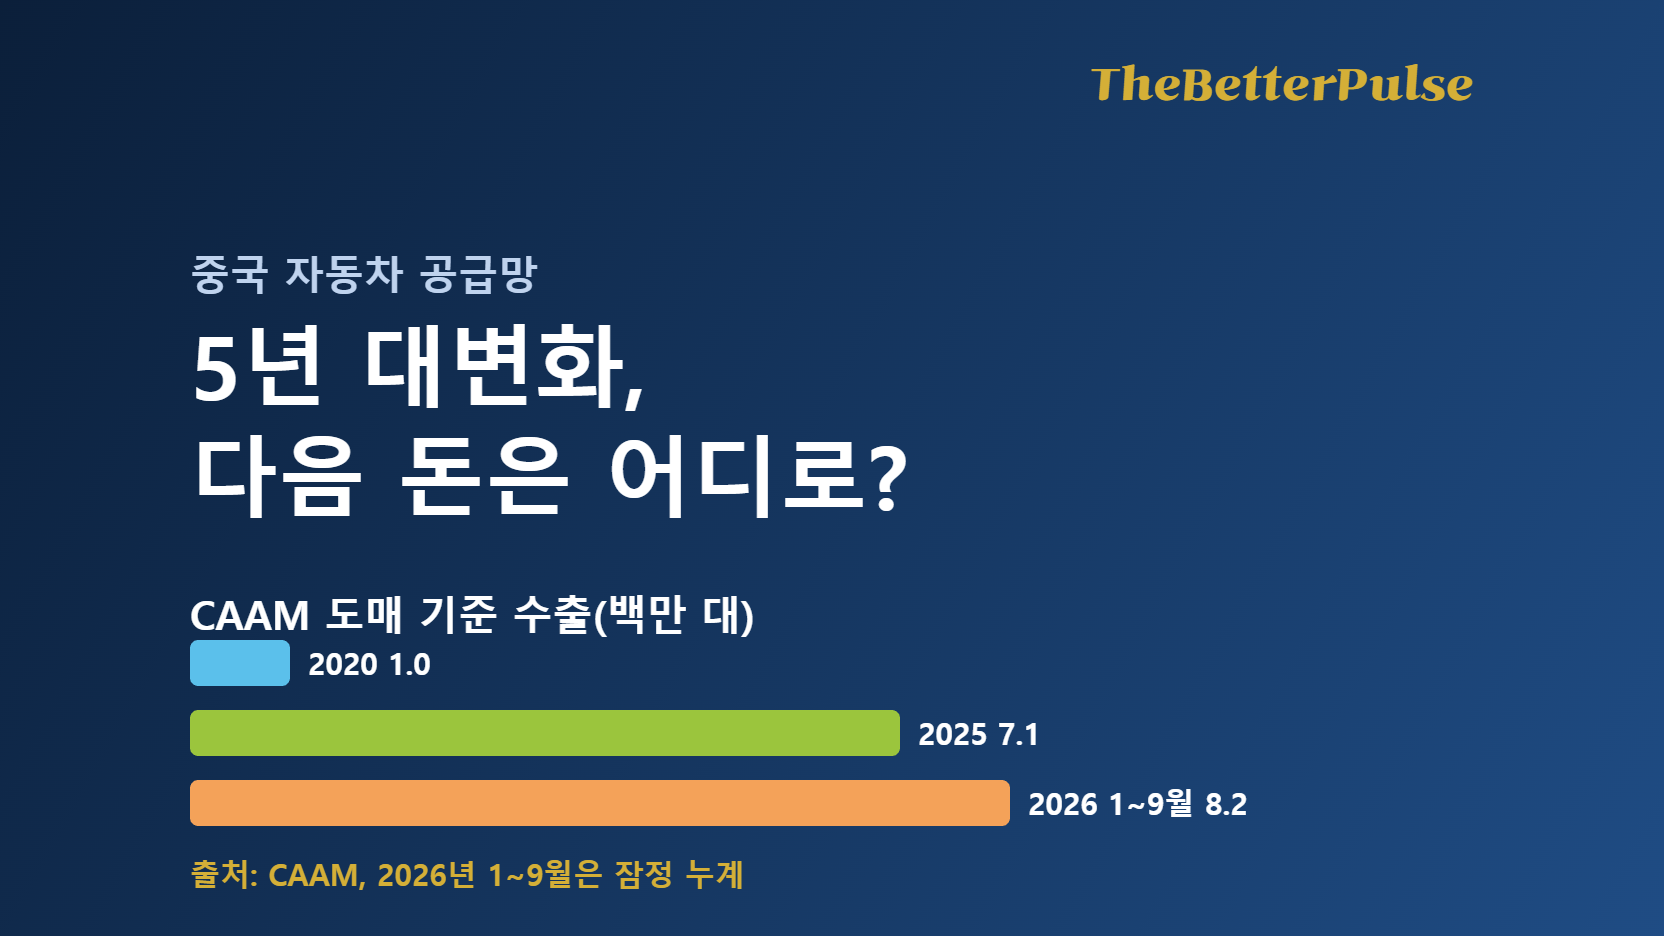
2020년에 중국 자동차 수출은 99.5만 대였습니다. 2025년에는 709.8만 대가 됐고, 2026년 1~9월에만 820.5만 대입니다. 같은 기간 내수는 올해 들어 20% 넘게 꺾였습니다. 이 글은 중국 자동차 공급망의 5년 변화를 숫자로 풀어, 완성차 다음에 돈이 흐르는 곳(배터리, 전력망, 공장 자동화, 자동차 운반선)을 실제 기업 재무로 비교합니다. 뉴스 요약이나 기업 홍보가 아니라, 독자가 위험을 가늠하는 분석입니다.
기준일은 2026년 10월 19일입니다. 2020~2025년은 확정 통계, 2026년 1~9월은 잠정 누계이고, 2026~2030년은 모두 필자의 개인적 분석과 전망으로 구분해 표시합니다. 수익을 보장하지 않으며 투자 판단과 책임은 독자 본인에게 있습니다.
통계 기준부터: 무엇을 센 숫자인가
중국 자동차 통계는 기관마다 기준이 다릅니다. 이 글의 생산·판매·수출·신에너지차(NEV) 숫자는 중국자동차공업협회(CAAM)의 도매(공장 출하) 기준이고, 승용차와 상용차를 모두 포함하며 수출을 포함한 판매입니다. 소매 기준인 중국승용차협회(CPCA) 숫자나 세관 수출 통계와는 값이 다를 수 있습니다. NEV에는 순수전기, 플러그인하이브리드, 연료전지차가 포함됩니다. 내수는 판매에서 수출을 뺀 필자의 계산입니다.
2020~2025년 확정 통계와 2026년 잠정치
연도
생산(백만 대)
판매(백만 대)
수출(백만 대)
수출 비중
내수(백만 대, 계산)
NEV 판매(백만 대)
NEV 비중
2020
25.2
25.3
1.0
3.9%
24.3
1.4
5.4%
2021
약 26.1
약 26.3
약 2.0
약 7.7%
약 24.3
약 3.5
약 13%
2022
27.0
26.9
3.1
11.6%
23.8
6.9
25.6%
2023
약 30.2
30.1
4.9
16.3%
25.2
9.5
31.6%
2024
31.3
31.4
5.9
18.6%
25.6
12.9
40.9%
2025
34.5
34.4
7.1
20.6%
27.3
16.5
47.9%
2026년 1~9월(잠정)
23.2
23.3
8.2
35.3%
15.1
12.5
53.6%
출처: CAAM 월간 통계와 연간 발표(Xinhua, Gasgoo, CnEVPost, SteelOrbis 인용). 2021년과 2023년 일부는 전년 증감률로 역산한 근사치입니다. 2026년 1~9월은 판매 -4.5%, 수출 +65.8%, NEV +11.1%입니다.
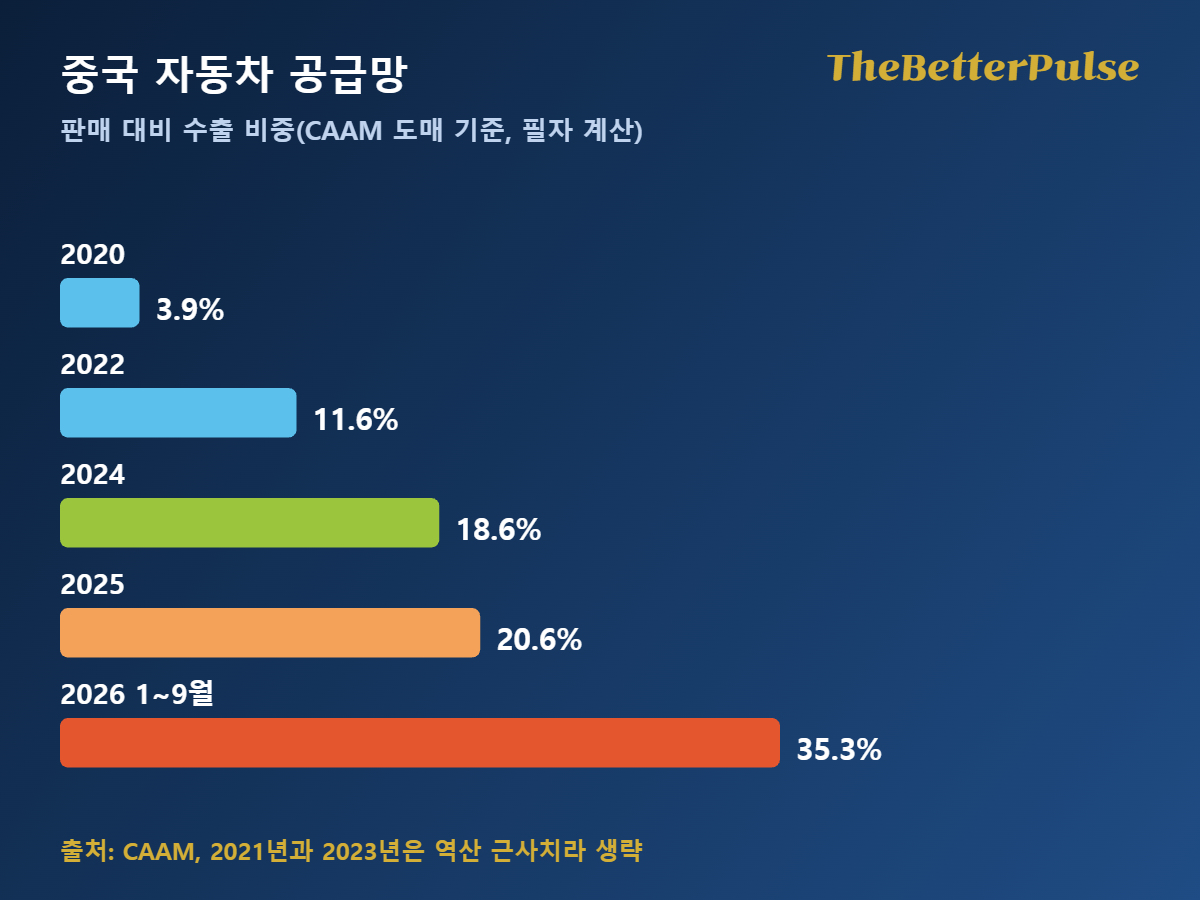
CAAM 도매 기준 판매 대비 수출 비중. 2021년과 2023년은 근사치라 제외했습니다.
표가 말하는 것은 두 가지입니다. 첫째, 5년 동안 총판매는 25.3백만 대에서 34.4백만 대로 36% 늘었지만 증가분의 약 3분의 2는 수출(+610만 대)이 만들었고, 그 안에서 NEV 전환이 진행됐습니다. 둘째, 2026년에는 방향이 갈렸습니다. 1~9월 내수는 약 1,507만 대로 전년 같은 기간 추정치(약 1,941만 대)보다 약 22% 줄었고, 수출은 65.8% 늘었습니다. CAAM은 2026년 수출이 1,000만 대를 넘을 것으로 내다봅니다. 즉 중국 자동차 공급망에서 새로운 돈은 국내 판매가 아니라 해외 판매와 그 물류·배터리·현지 생산에 붙습니다.
완성차 다음 돈은 어디로: 중국 자동차 공급망 5개 고리
고리
대표 데이터
이익 구조에서 볼 점
위험
완성차
BYD 상반기 매출 -7.1%, 지리 +14.7%
수출 비중이 높은 쪽이 마진 개선(BYD 해외 총이익률 약 22%)
내수 가격 경쟁, 환 손실
배터리
CATL 상반기 매출 +54.8%, ESS 매출 +87.5%
전기차 외 ESS가 성장 엔진, 총이익률 23.9%로 소폭 하락
고객 편중, 과잉투자
전력망
State Grid 상반기 고정자산투자 3,100억 위안 이상(+12.6%)
2026~2030년 4조 위안 계획(전 5개년 대비 +40%)
투자 속도와 수익 인정 방식
공장 자동화
Inovance 2026년 1분기 매출 +13%, 순이익 -23%
범용 자동화는 증가, NEV 부품은 마진 압박
원가·환율, 업황 사이클
자동차 운반선
Wallenius Wilhelmsen 2분기 조정 EBITDA 3.61억 달러(마진 28%)
중국 완성차 수출 증가가 물량을 지지, 연료비 상승이 부담
선복 공급 증가, 운임 하락
출처: BYD·지리 2026년 중간보고, CATL 반기보고서, State Grid 발표(Reuters, China Daily), Inovance 분기 실적(Quartr), Wallenius Wilhelmsen 2026년 2분기 자료. 운반선 기업은 중국 기업이 아니라 노르웨이 상장사로 수출 물류의 대리 지표입니다.
전력망 쪽은 수요 신호가 구체적입니다. 10월 1~7일 연휴에 고속도로 NEV 충전량은 1억 6,300만 kWh로 전년 대비 51% 늘었고, NEV 보유 대수는 4,897만 대(전체 차량의 13.19%)입니다(국가에너지국 발표, China Daily). 반면 필자는 전력망 투자의 이익이 배터리 기업처럼 빠르게 장부에 반영되는지는 이 자료만으로 확인하지 못했습니다.
실제 기업 비교: 매출·이익·부채·투자·기업가치
기업(통화)
매출(최근 반기)
이익
현금흐름·투자
부채·재무
시가총액(추정)
연환산 PER·EV/EBITDA
52주 고점 대비
BYD(위안)
3,448억, -7.1%
순이익 123억, -20.5%
영업현금 373억, R&D 289억
차입금 1,201억, 게어링 31%
약 7,620억
약 31배(이익 감소 영향)
-22%
지리자동차(위안)
1,736억, +14.7%
순이익 91억, 핵심이익 97억(+46%)
영업현금 199억, 설비투자 79억
자금 준비금 696억
약 1,420억
약 8배
-40%
CATL(위안)
2,769억, +54.8%
순이익 433억, +42%
영업현금 602억, 현금 3,721억
부채비율 63.7%
약 1조 2,340억
약 14배
-42%
Inovance(위안)
1분기 101억, +13%
1분기 순이익 10억, -23%
2025년 순이익 가이던스 50~54억
공시 확인 못 함
약 1,390억
약 27배(2025년 가이던스 중간값)
-37%
Wallenius Wilhelmsen(달러)
2분기 13.1억, -3%
2분기 순이익 1.38억, -66%
상반기 배당 2.58억 달러(특별배당 1억 포함)
순이자부담부채 20.1억
약 80억
EV/EBITDA 약 6배(2026년 가이던스 16억)
-4%
출처: 각 사 공시와 실적 발표, Yahoo Finance 종가(2026년 10월 16~19일). 시가총액은 종가에 공시 이익과 주당이익으로 역산한 주식 수를 곱한 필자의 추정이고, PER은 상반기 이익의 2배 연환산(Inovance는 2025년 가이던스 중간값)이라 실제와 다를 수 있습니다. 영업이익이 아닌 순이익 중심 비교임을 밝힙니다.
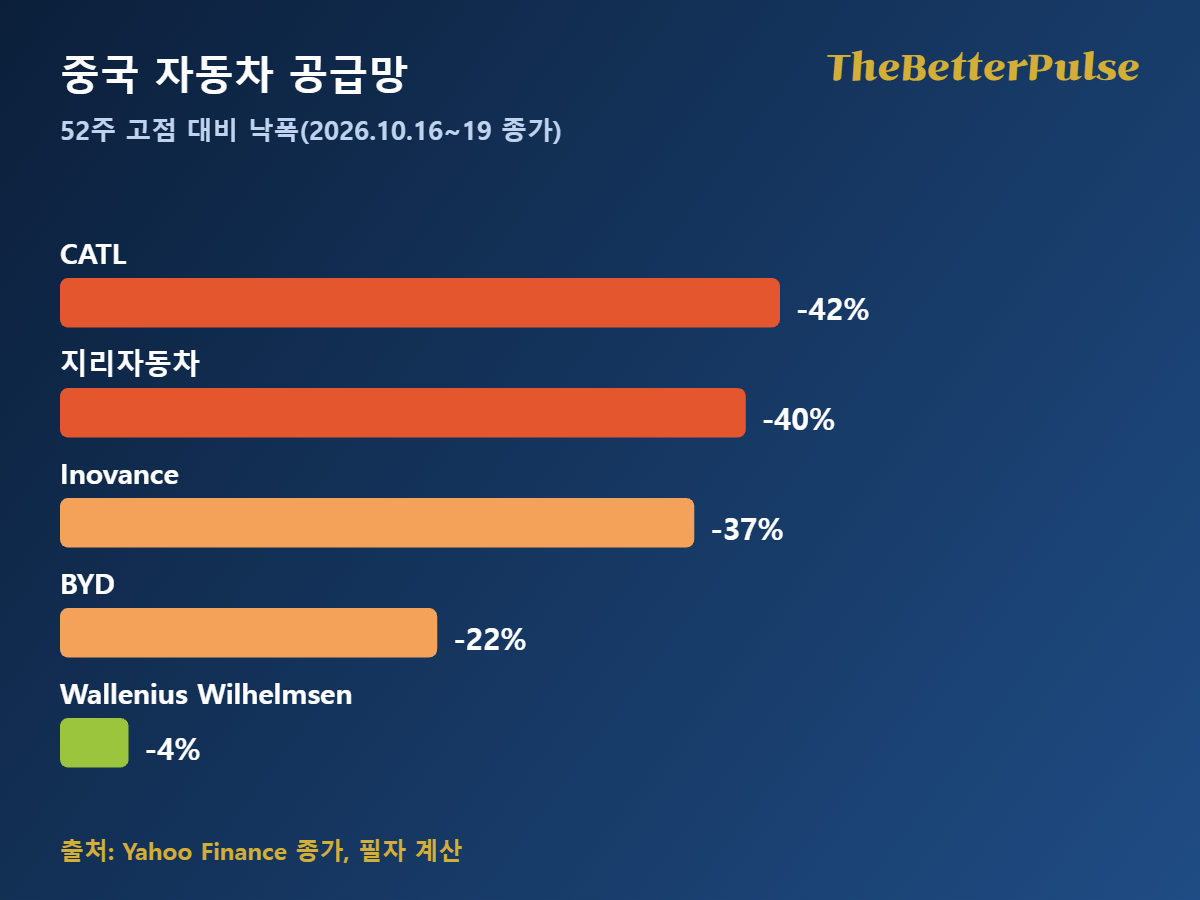
2026년 10월 16~19일 종가 기준 52주 고점 대비 낙폭. 필자 계산입니다.
비교에서 얻을 판단은 이렇습니다. 가장 싸 보이는 곳은 지리(약 8배)이지만 이익 성장의 상당 부분이 환 손익과 일회성 조정 전의 숫자이고, BYD는 이익이 줄어 PER이 높아 보입니다. CATL은 이익이 크게 늘었는데도 주가가 52주 고점보다 42% 낮습니다. 다섯 종목의 평균 낙폭은 약 -29%였습니다. 같은 산업에서도 이익, 부채, 기대가 따로 움직인다는 뜻입니다.
2026~2030년 전망: 필자의 개인적 분석과 전망
아래는 2030년 시나리오이고 필자의 개인적 분석과 전망입니다. 확정된 예측이 아니며 2025년 실적(수출 709.8만 대, 내수 2,730만 대)을 출발점으로 한 가정입니다. 2026년 수출 1,000만 대 이상(CAAM 전망)과 내수 약 20% 감소 추세를 반영했습니다.
시나리오
2030년 수출 가정
2030년 내수 가정
합계
연평균 증감(2025 대비)
무슨 일이 필요한가
하향(무역장벽)
900만 대
2,200만 대
3,100만 대
수출 +4.9%, 내수 -4.2%
관세·현지 생산 요구 확대, 내수 회복 지연
기준
1,200만 대
2,300만 대
3,500만 대
수출 +11.1%, 내수 -3.4%
수출 성장이 둔화하며 현지 공장이 대체
상향(수출 지속)
1,500만 대
2,500만 대
4,000만 대
수출 +16.1%, 내수 -1.7%
해외 수요와 선복 확보가 이어지고 내수 정책이 회복
2025년 수출 7.098백만 대, 내수 27.3백만 대 기준 필자 계산. 연평균 증감은 (2030 가정 ÷ 2025)의 5제곱근 계산입니다.
세 시나리오 모두 내수가 2025년보다 낮고 수출이 높다는 점이 같습니다. 그래서 중국 자동차 공급망에서 이익이 늘 곳은 수출 가치사슬(해외 판매망, 운반선, 현지 배터리·전력)이고, 위험은 관세와 현지화 요구로 수출이 막힐 때 한꺼번에 나타납니다.
1억 원 투자 사례: 위험 성향별 세 가지 시나리오
특정 종목 추천이 아닙니다. 위 다섯 곳을 균등하게 담은 ‘중국 자동차 공급망 바스켓’이라고 가정하면 최근 12개월 고점 대비 평균 낙폭이 약 29%였습니다. 이 낙폭이 반복되는 -30%와 반대로 +30%, 변화 없음을 공급망 몫에 적용했고, 나머지 자산은 손익 0으로 단순화했습니다.
성향
공급망 비중
나머지 구성(가정)
공급망 -30% 때
공급망 +30% 때
맞는 사람
보수형
1,000만 원(10%)
단기채·예금 7,000만 원, 글로벌 분산 2,000만 원
-300만 원(전체 -3%)
+300만 원(전체 +3%)
3년 안에 쓸 돈이 섞여 있는 경우
중립형
2,500만 원(25%)
단기채·예금 4,500만 원, 글로벌 분산 3,000만 원
-750만 원(전체 -7.5%)
+750만 원(전체 +7.5%)
3~5년 투자 가능, 20% 안팎 평가손실을 견딜 수 있는 경우
공격형
5,000만 원(50%)
단기채·예금 2,000만 원, 글로벌 분산 3,000만 원
-1,500만 원(전체 -15%)
+1,500만 원(전체 +15%)
5년 이상, 중국·환율·관세 위험을 이해하는 경우
필자의 가정 예시이며 수익을 보장하지 않습니다. 원금 손실이 날 수 있고 환율(위안, 홍콩달러), 세금, 해외 주식 거래 비용, 상장폐지·규제 위험은 반영하지 않았습니다.
손실 폭은 비중에 비례하고, 시간은 위험을 줄여 주지 않습니다. 공급망 몫이 50%이면 한 번의 -30%가 전체 -15%이고, 이를 만회하려면 공급망 몫이 +43% 올라야 합니다(1÷0.7-1). 보수형이라도 같은 비율의 손실은 일어나며 전체 영향이 작을 뿐입니다.
자동차와 비행을 혼동하지 마세요
2026년 10월 15일 테슬라는 신형 로드스터가 추력기로 차량 위를 뛰어넘고 공중 회전을 하는 시연을 공개했습니다. 외신은 이를 원격으로 제어한 시연이라고 전했고, 머스크는 모든 관할에서 합법이 아닐 수 있다고 말했습니다. 예약금 5만 달러(일반형)와 25만 달러(추력 옵션)를 받고 있지만 전체 가격은 공개되지 않았습니다. 이것은 상용 비행 자동차가 아니라 시연입니다. 반면 중국 EHang의 EH216-S는 중국 민항총국으로부터 형식증명·생산증명·감항증명에 이어 운항증명(2025년 3월)까지 받아 관광 목적의 유상 운항이 시작된 무인 eVTOL입니다. 샤오펑의 Aridge는 2026년 양산·인도를 목표로 한다고 회사가 밝혔지만 이 글에서 인도 여부를 확인하지 못했습니다. 이 셋을 같은 ‘비행 자동차’로 묶으면 안 됩니다.
결론: 중국 자동차 공급망에서 얻을 판단과 첫 행동
얻어 가실 것은 세 가지입니다. 내수가 꺾이고 수출이 늘어나는 구조(수출 비중 3.9%에서 35.3%)가 숫자로 확인된다는 점, 완성차보다 배터리·ESS·물류에서 이익 개선이 더 뚜렷했지만 주가는 고점 대비 -22%에서 -42%까지 내려와 있다는 점, 그리고 비중에 따라 같은 -30%가 전체 -3%에서 -15%로 달라진다는 점입니다. 3~5년을 볼 수 있고 변동성을 견딜 분께는 일부 비중이 의미가 있고, 1~2년 안에 쓸 돈이거나 -20%를 견디기 어려운 분께는 맞지 않습니다.
첫 행동은 내 포트폴리오에서 중국 관련 비중이 몇 %인지 계산하는 것입니다. 그다음 관심 기업의 최신 반기 보고서에서 매출, 순이익, 영업현금흐름, 부채를 위 표처럼 적고 PER이 이익 감소 때문에 높아 보이는지 확인하세요. 해외 주식으로 투자한다면 환율과 세금, 거래 비용을 따로 확인하시기 바랍니다.
이 글은 CAAM, 각 사 공시와 실적 발표, 언론 보도의 공개 자료를 바탕으로 한 필자의 개인적이고 주관적인 견해이며 정보 제공 목적입니다. 전망과 1억 원 사례는 가정에 따른 예시로 수익을 보장하지 않으며 특정 종목의 매수·매도를 권유하지 않습니다. 수치는 기준일 이후 달라질 수 있고, 일부 시가총액과 PER은 필자의 추정입니다. 투자 판단과 결과에 대한 책임은 독자 본인에게 있습니다. 글 작성에는 AI의 도움을 받았습니다.
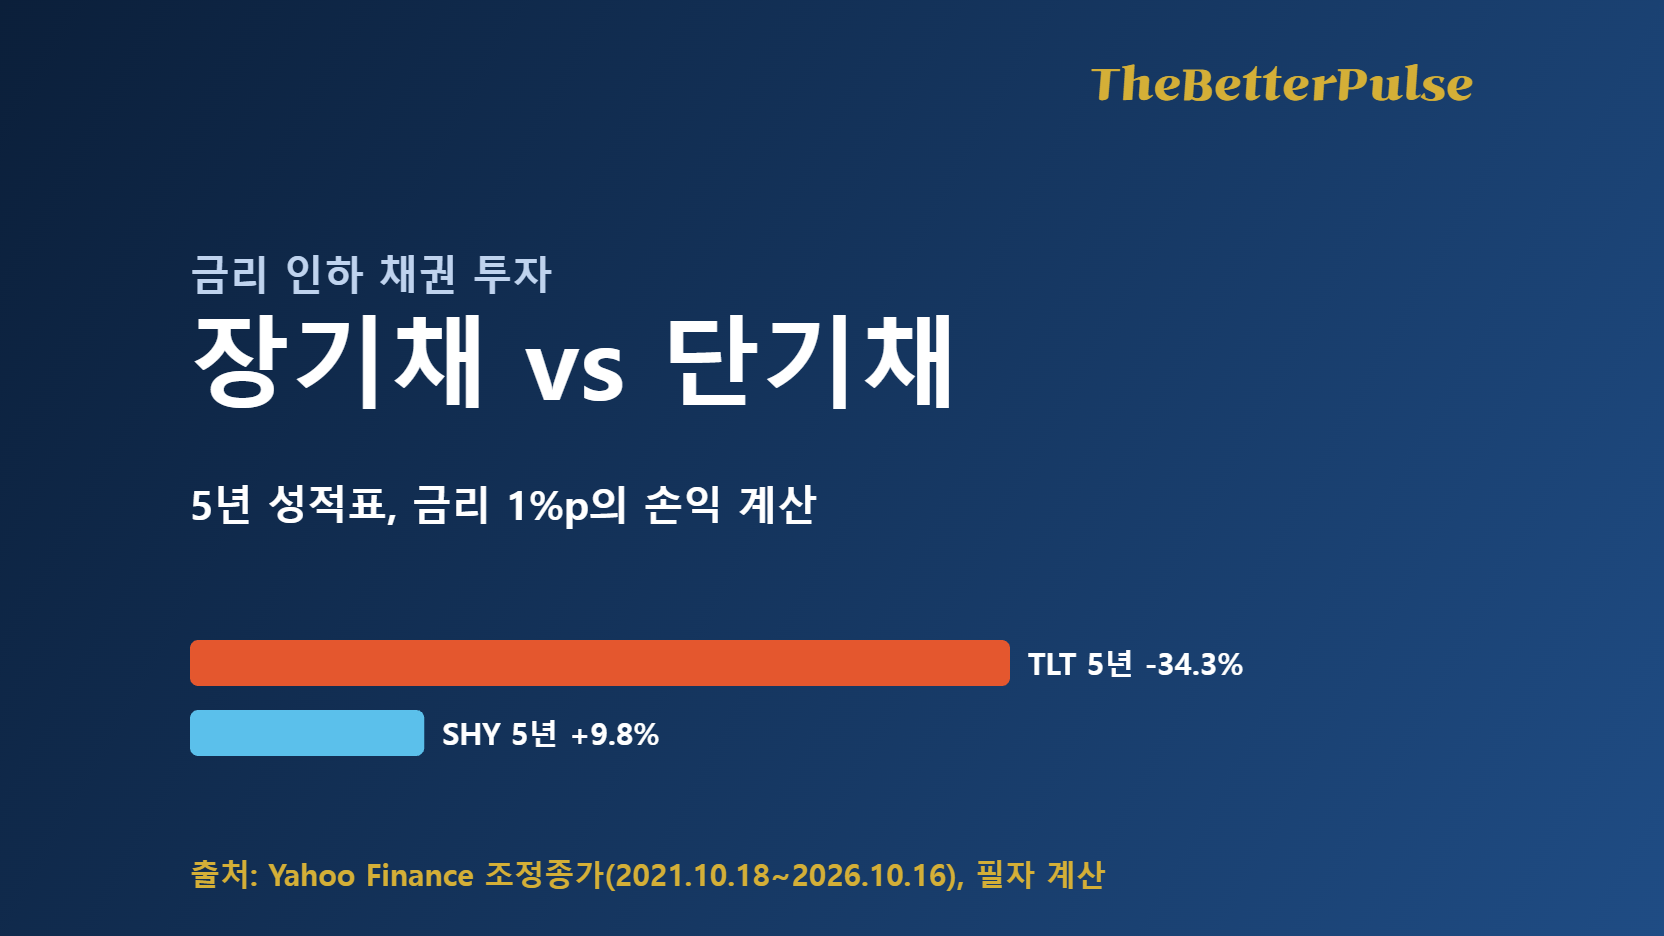
“금리가 내리면 장기채가 오른다”는 말만 믿고 장기채 ETF를 샀다면 지난 5년의 성적표는 냉정합니다. 미국 장기국채 ETF(TLT)는 2021년 10월부터 2026년 10월 16일까지 분배금을 포함해도 -34.3%였고, 같은 기간 단기국채 ETF(SHY)는 +9.8%였습니다. 그리고 지금은 한미 모두 금리를 올리는 구간입니다. 이 글에서는 금리 인하 채권 투자를 하기 전에 꼭 계산해 봐야 할 금리 1%p의 손익, 시나리오별 12개월 수익, TLT와 SHY의 비용을 숫자로 비교하고 내 상황에 맞는 선택 기준까지 정리합니다.
기준일은 2026년 10월 18일입니다. 2027~2029년 시나리오와 계산은 모두 필자의 개인적 분석과 전망이며 가정에 따른 예시입니다. 과거 수익률이 미래를 보장하지 않습니다.
최근 5년, 한미 금리는 어디를 지나왔나
시점
미 기준금리(실효)
미 국채 2년
미 국채 10년
한은 기준금리
한국 국고채 10년
2021년 말
0.07%
0.73%
1.52%
1.00%
2.19%
2022년 말
4.33%
4.41%
3.88%
3.25%
3.54%
2023년 말
5.33%
4.23%
3.88%
3.50%
3.42%
2024년 말
4.33%
4.25%
4.58%
3.00%
2.77%
2025년 말
3.64%
3.47%
4.18%
2.50%
3.37%
2026년 10월 15일
3.88%
4.77%
5.10%
3.00%
4.19%
출처: FRED(미 연방기금 실효금리, 국채 2년·10년 일별 종가), 한국은행 기준금리 추이, 한국 10년물은 2021~2025년 12월 월평균(FRED, OECD)이며 2026년은 10월 15일 일간 종가(연합인포맥스 보도). 한은 2021년 말 1.00%는 당시 기준.
흐름을 한 줄로 줄이면 “2022~2023년 급등, 2024~2025년 인하, 2026년 재상승”입니다. 한은은 2026년 7월과 8월 두 차례 0.25%p씩 올려 3.00%가 됐고, 미 연준은 9월 16일 목표범위를 3.75~4.00%로 올렸습니다. 미 10년물은 10월 5일 5.31%까지 올라 2021년 이후 최고였습니다. 연합뉴스가 10월 18일 보도한 전문가 6명 설문에서는 10월 22일 금통위에서 6명 모두 동결을 예상하고 11월 재인상을 점쳤습니다. 즉 지금 금리 인하 채권 투자를 생각하는 분은 “인하를 기다리는 시장”이 아니라 “인상이 끝났는지 확인하는 시장”에 서 있습니다.
금리 인하 채권 투자 전에 계산할 것: 듀레이션으로 보는 금리 1%p
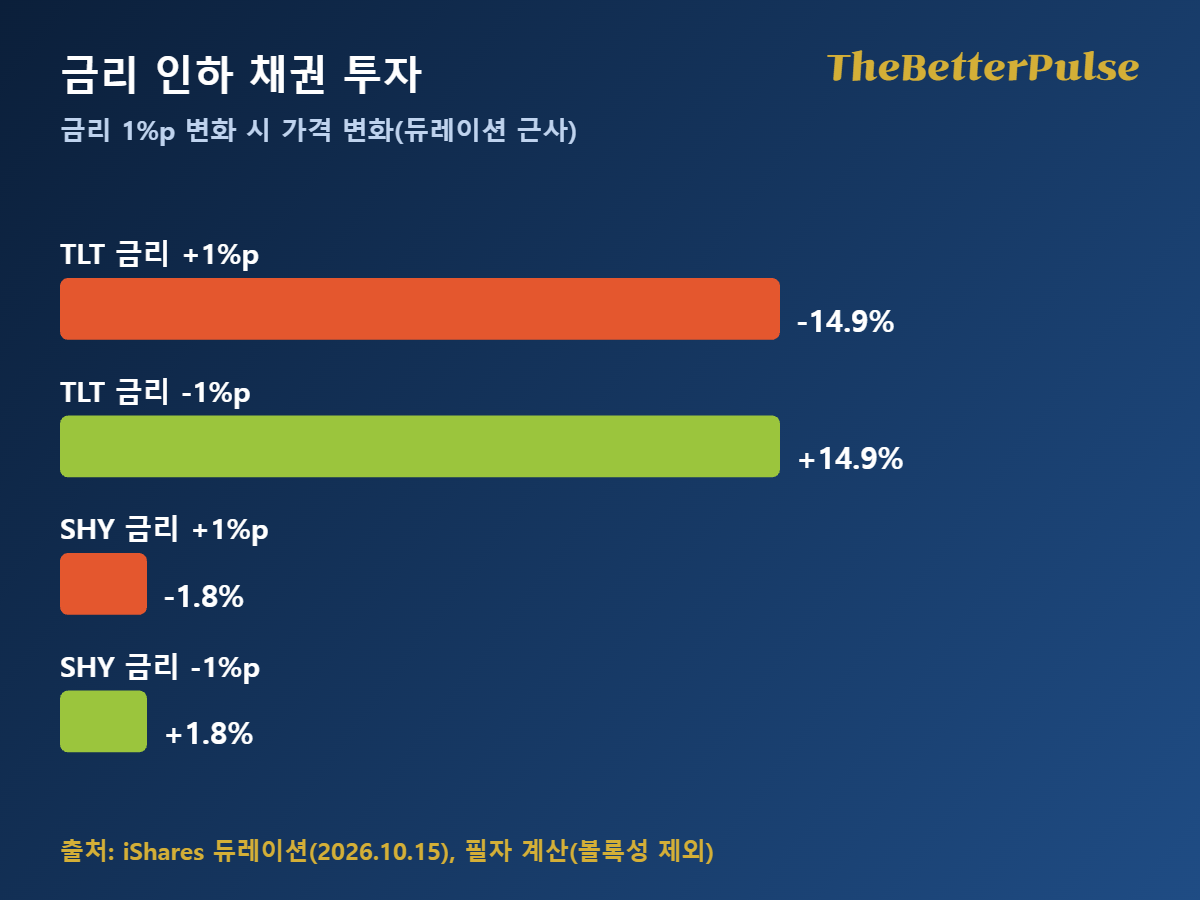
채권 가격은 금리와 반대로 움직이고, 민감도를 나타내는 숫자가 듀레이션입니다. 근사식은 가격 변화율 ≒ -듀레이션 × 금리 변화(%p)입니다. iShares가 2026년 10월 15일 기준으로 공시한 유효 듀레이션은 TLT 14.85년, SHY 1.81년입니다. 같은 1%p 변화가 두 ETF에 전혀 다른 크기로 작용합니다.
구분
듀레이션
금리 +1%p 때 가격
금리 -1%p 때 가격
1,000만 원 기준 손익
TLT(20년 이상 미 국채)
14.85년
약 -14.9%
약 +14.9%
약 ∓149만 원
SHY(1~3년 미 국채)
1.81년
약 -1.8%
약 +1.8%
약 ∓18만 원
필자 계산: 가격 변화율 ≒ -듀레이션 × 금리 변화. 볼록성(convexity)과 이자 수익은 제외한 근사치이며, 볼록성은 TLT에서 상승·하락 모두 약 1.5%p 정도 유리하게 작용할 수 있는 필자의 추정입니다. 환율은 반영하지 않았습니다.
금리 1%p 변화 시 가격 변화 근사(듀레이션 기준). 볼록성과 이자 수익은 제외했습니다.
쉽게 말해 1,000만 원을 TLT에 넣고 금리가 1%p 오르면 약 149만 원이 줄고, SHY라면 약 18만 원이 줄어듭니다. 반대로 내리면 같은 크기로 늘어납니다. TLT는 크게 벌 수 있는 대신 크게 잃을 수 있고, SHY는 금리 방향이 틀려도 상처가 작습니다. 그래서 금리 인하 채권 투자는 “금리가 내릴 것이다”라는 믿음의 크기가 아니라, 틀렸을 때 감당할 손실의 크기로 정하셔야 합니다.
시나리오별 12개월 손익: 인하·동결·재상승·2022형 충격
현재 만기수익률(YTM)을 이자 수익으로 보고 듀레이션 손익과 총보수 0.15%를 더해 1년 뒤 총수익을 추정했습니다. TLT의 YTM은 5.48%, SHY는 4.74%(2026년 10월 15일, iShares)입니다. 시나리오의 금리 변화는 필자의 가정입니다.
시나리오(필자 가정)
장기금리 변화
단기금리 변화
TLT 12개월 추정
SHY 12개월 추정
인하 복귀
-0.75%p
-1.50%p
+16.5%
+7.3%
동결
0.00%p
0.00%p
+5.3%
+4.6%
재상승
+1.00%p
+0.75%p
-9.5%
+3.2%
2022형 충격
+2.00%p
+1.50%p
-24.4%
+1.9%
필자 계산: 추정 수익 = YTM – 듀레이션 × 금리 변화 – 총보수 0.15%. 이자 재투자·볼록성·롤다운·환율·세금은 제외했습니다. 2022형 충격은 2022년에 TLT가 분배금 포함 -31.2%였던 경험을 단순화한 가정입니다.
표에서 보이는 비대칭이 핵심입니다. 인하 복귀 시나리오에서 TLT는 약 +16.5%, SHY는 약 +7.3%로 TLT가 약 9%p 앞서지만, 재상승 시나리오에서는 TLT가 약 -9.5%, SHY는 약 +3.2%로 격차가 약 13%p로 벌어집니다. 오를 때 이득의 폭보다 내릴 때 손실의 폭이 크다는 뜻이고, 지금처럼 인하 신호가 확인되지 않은 때에 금리 인하 채권 투자를 장기채로 몰아서 하는 것이 위험한 이유입니다.
TLT와 SHY의 실제 성적표: 수익률·분배금·비용
연도
TLT 총수익률
SHY 총수익률
비고
2021
-4.6%
-0.7%
금리 상승 시작
2022
-31.2%
-3.9%
인상 사이클 충격
2023
+2.8%
+4.2%
횡보 후 반등
2024
-8.1%
+3.9%
장기금리 재상승
2025
+4.3%
+5.0%
인하 반영
2026(10월 16일까지)
-5.0%
+0.9%
인상 재개
출처: Yahoo Finance 조정종가 기준 총수익률(분배금 재투자 가정), 필자 계산. 해외 상장 ETF 수익률은 달러 기준입니다.
항목
TLT
SHY
5년 누적 총수익률(2021.10.18~2026.10.16)
-34.3%(연 -8.1%)
+9.8%(연 +1.9%)
5년 중 최대낙폭
-43.7%
-5.4%
총보수(운용보수)
0.15%
0.15%
12개월 분배율(2026.10.15)
4.86%
3.63%
만기수익률(YTM)
5.48%
4.74%
유효 듀레이션
14.85년
1.81년
종가(2026.10.16)
80.05달러
81.36달러
출처: iShares 상품 페이지(2026.10.15 기준 값), Yahoo Finance(종가·낙폭·누적수익률 필자 계산). 총보수는 같지만 위험은 전혀 다릅니다.
비용만 보면 두 ETF는 같습니다. 그러나 비용이 같다는 것이 위험이 같다는 뜻은 아닙니다. TLT는 분배율이 4.86%로 높아 보이지만 같은 5년 동안 가격이 크게 내려 총수익률은 -34.3%였습니다. 분배금은 위안이 되지만 손실을 메우기에는 모자랐습니다. 반대로 SHY의 분배율 3.63%는 크지 않아도 낙폭이 -5.4%에 그쳐 현금성 자산에 가까운 역할을 했습니다.
2027~2029 금리 시나리오와 대응 전략: 필자의 개인적 분석과 전망
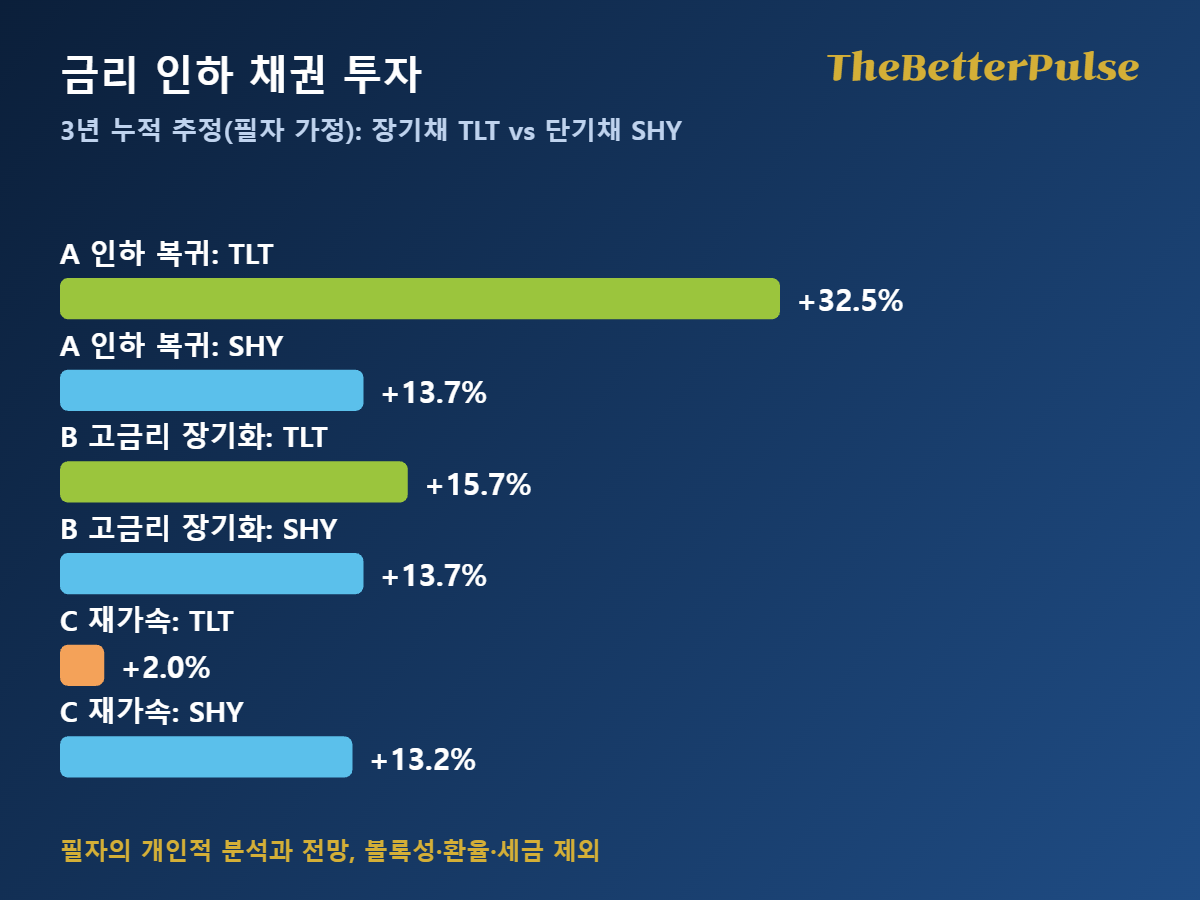
아래는 장기금리(20년물 기준)와 단기금리 경로를 세 가지로 가정해 3년 누적 수익을 단순 계산한 것입니다. 필자의 개인적 분석과 전망이며 확정된 예측이 아닙니다.
시나리오(필자 가정)
금리 경로 가정
TLT 3년 누적 추정
SHY 3년 누적 추정
대응 전략
A. 인하 복귀
장기 5.48%→4.25%, 단기 4.74%→3.00%
+32.5%
+13.7%
인하 신호 확인 후 장기채 비중을 단계적으로 늘림
B. 고금리 장기화
장기 5.5% 안팎, 단기 4.5% 안팎
+15.7%
+13.7%
SHY 중심 유지, 이자 수익에 집중
C. 재가속·추가 인상
장기 5.48%→6.5%, 단기 4.74%→5.75%
+2.0%
+13.2%
장기채 최소화, 만기 분산(사다리)
필자 계산: 3년 누적 ≒ 연초 수익률의 합 – 듀레이션 × 최종 금리 변화 – 총보수 0.45%(0.15%×3). 듀레이션은 일정하다고 가정했고 볼록성·재투자·환율·세금은 제외했습니다.
세 가지 금리 시나리오별 3년 누적 추정. 필자의 개인적 분석과 전망이며 확정된 결과가 아닙니다.
세 시나리오를 나란히 보면 SHY의 3년 추정 수익은 13~14% 범위로 거의 변하지 않는 반면 TLT는 +2%에서 +33%까지 벌어집니다. 필자는 방향을 맞추는 일보다 방향이 틀렸을 때의 폭을 줄이는 일이 우선이라고 봅니다. 그래서 인하 신호(근원물가 둔화, 연준·한은의 동결 이후 첫 인하 시사)가 숫자로 확인될 때까지는 단기채를 기본으로 두고, 확인된 뒤 장기채를 나눠서 늘리는 방식을 가정합니다. 이것은 필자의 개인적 견해이며 투자 권유가 아닙니다.
금리 인하 채권 투자에서 놓치기 쉬운 위험
첫째, 환율입니다. TLT와 SHY는 달러 자산이라 원/달러 환율이 오르면(보도 기준 최근 1,330원대) 원화 수익률은 달라집니다. 둘째, 세금입니다. 해외 상장 ETF는 매매차익과 분배금 과세 방식이 국내 상장 상품과 달라서 계좌 종류에 따라 순수익이 바뀔 수 있으니 증권사와 국세청 안내로 확인하세요. 셋째, 재투자 위험입니다. 단기채는 금리가 내리면 만기 때 낮은 금리로 다시 사야 합니다. 넷째, 신용·유동성은 미국 국채라 낮지만 금리 위험은 그대로입니다. 마지막으로 위 표의 금리 경로는 가정이라 실제와 다를 수 있습니다.
결론: 금리 인하 채권 투자로 얻는 것과 첫 행동
이 글에서 얻어 가실 것은 세 가지입니다. 금리 1%p가 TLT에는 약 15%, SHY에는 약 1.8%의 가격 변화로 이어진다는 계산법, 같은 총보수 0.15%여도 5년 낙폭이 -43.7%와 -5.4%로 갈렸다는 사실, 그리고 인하·동결·재상승 시나리오에서 손익이 어떻게 갈리는지 비교하는 틀입니다. 금리 인하가 확인된 뒤 몇 년을 보유할 여유가 있는 분께는 장기채가 유리할 수 있고, 1~2년 안에 쓸 돈이거나 하락을 견디기 어려운 분께는 단기채가 안전합니다. 가장 위험한 경우는 인하 기대만으로 장기채 비중을 한 번에 키우는 것입니다.
첫 행동은 간단합니다. 내가 가진 채권 상품의 듀레이션을 확인하고 금리 1%p 변화에 따른 손익을 이 글의 공식으로 계산해 보세요. 그다음 10월 22일 금통위와 연준 회의 결과를 확인한 뒤 장기채 비중을 늘릴지 정하고, 늘리더라도 3~4회에 나눠 접근하는 방법을 가정해 보시기 바랍니다.
이 글은 FRED, 한국은행, iShares, Yahoo Finance와 언론 보도의 공개 자료를 바탕으로 한 필자의 개인적이고 주관적인 견해이며 정보 제공 목적입니다. 시나리오와 계산은 가정에 따른 예시이고 실제 수익을 보장하지 않으며 특정 상품의 매수·매도를 권유하지 않습니다. 시세와 금리는 기준일 이후 달라질 수 있으니 최신 값을 확인하시고, 투자 판단과 그 결과에 대한 책임은 독자 본인에게 있습니다. 글 작성에는 AI의 도움을 받았습니다.
Nvidia booked about $130 billion of operating income in fiscal 2026. Every one of those chips still has to be plugged into something. That is why AI data center power demand is turning into a second, less crowded AI trade: the companies that cool, connect, transform and generate the electricity. This article compares four of them with filed numbers, separates reported results from what the share price already expects, and walks through three scenarios for 2027 to 2029. Everything below is my personal analysis and projection, not investment advice, and every number is dated.
What you get from reading it: a one-table scorecard of Vertiv, GE Vernova, Quanta Services and Hubbell; a simple backlog-coverage calculation you can repeat on any industrial stock; three load scenarios with what has to be true for each; and a short list of financial checks that matter more than the headline backlog figure. Data are as of October 18, 2026 unless noted.
How big is AI data center power demand, really?
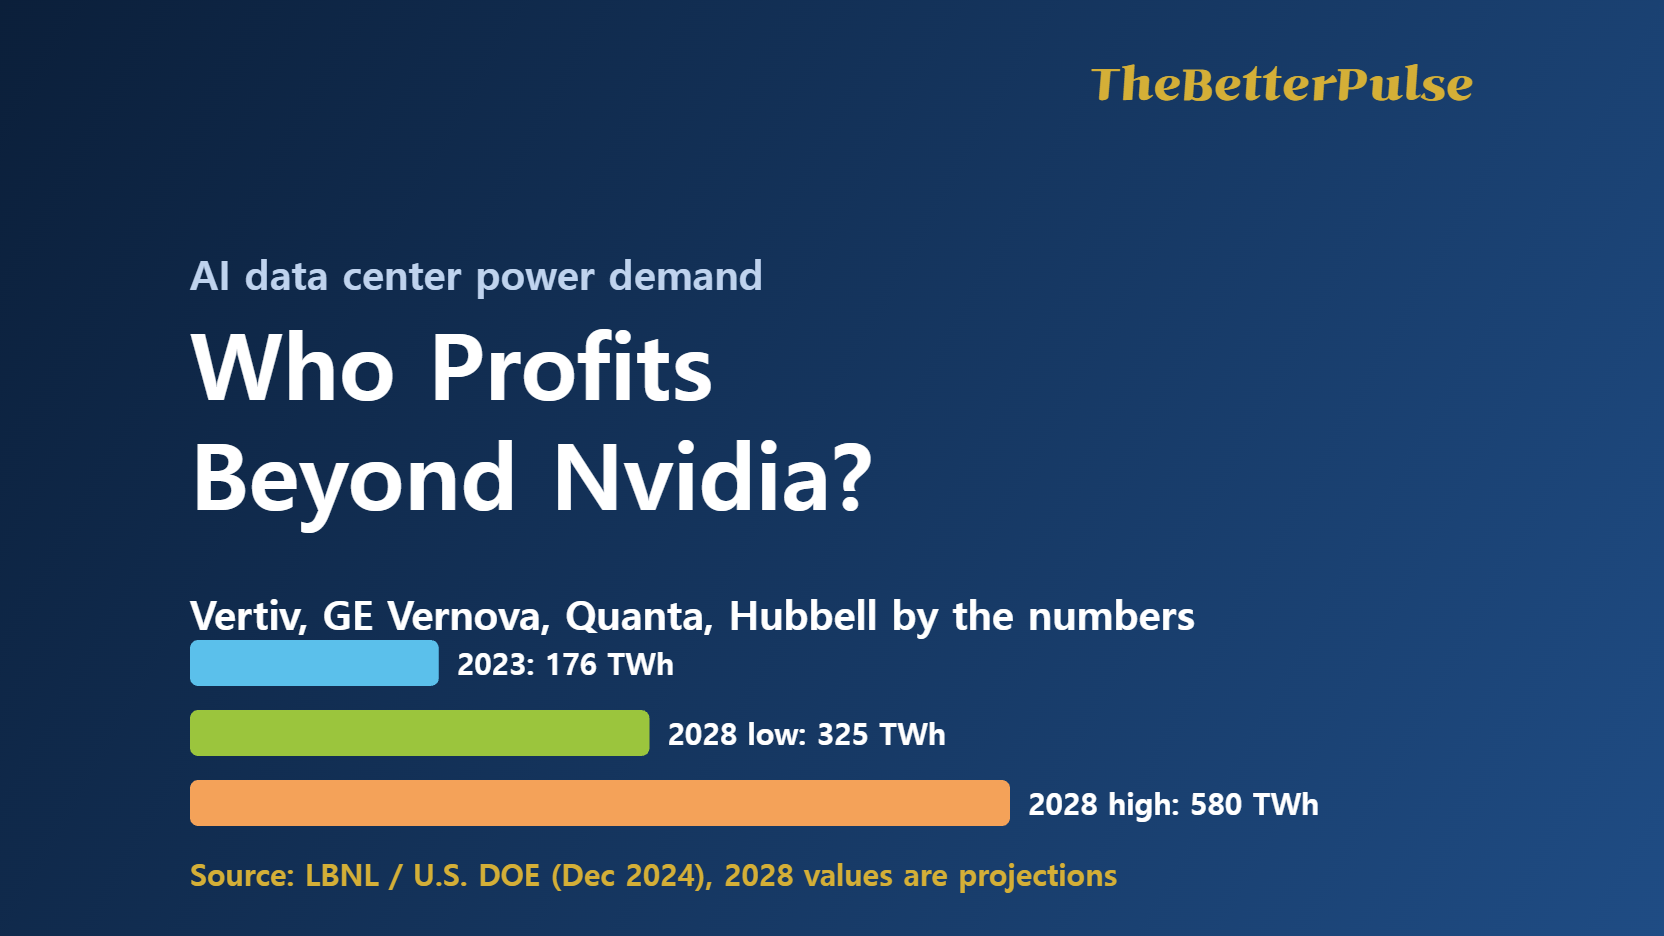
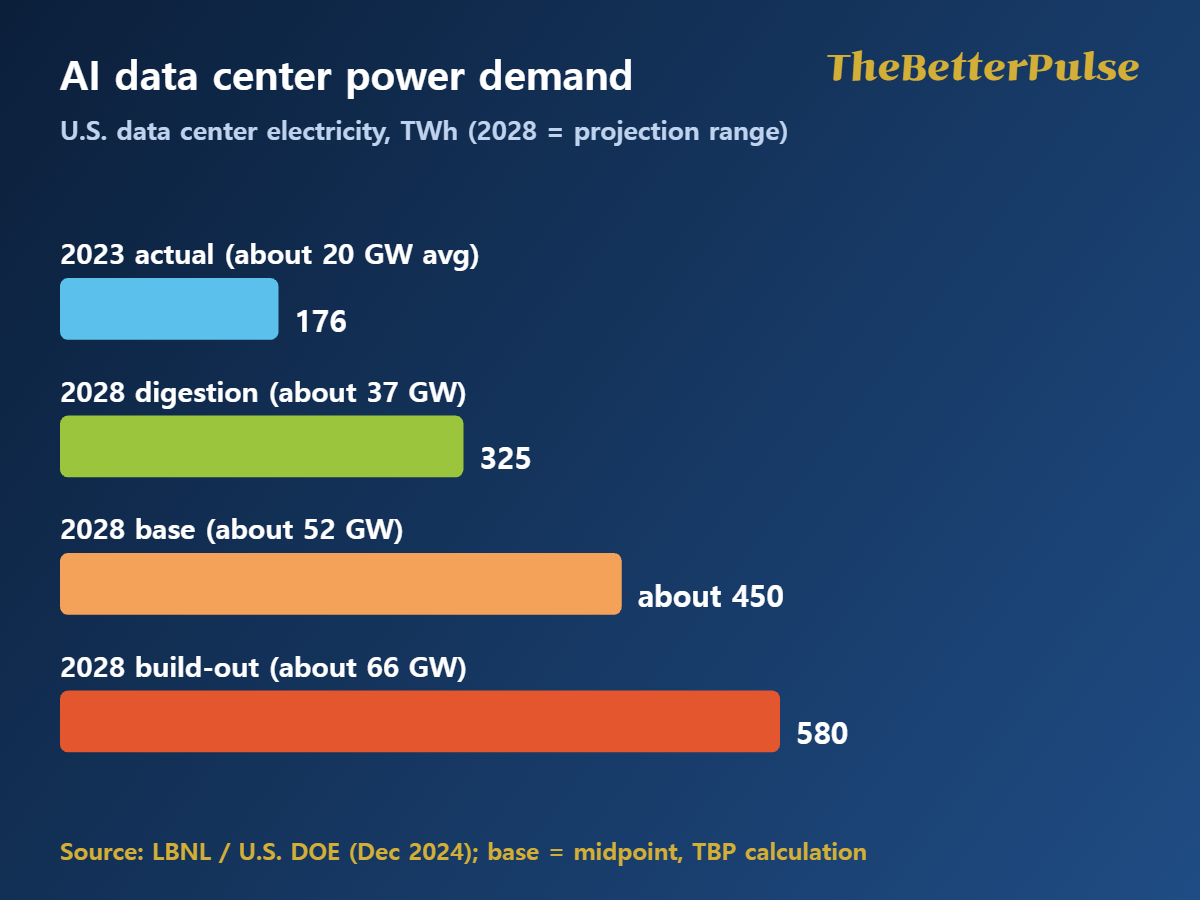
Start with the physical numbers behind AI data center power demand. Lawrence Berkeley National Laboratory’s December 2024 report for the U.S. Department of Energy found that U.S. data centers used 176 TWh of electricity in 2023, about 4.4% of the national total, up from 58 TWh in 2014. It projected 325 to 580 TWh by 2028, or roughly 6.7% to 12% of U.S. electricity. Spread over 8,760 hours, that is an average load of about 20 GW in 2023 and about 37 to 66 GW in 2028. The EIA’s October 2026 outlook now expects record U.S. generation of 4,368 billion kWh this year, up 2.2%, and cites data centers as a driver of commercial-sector demand growth of 2.8% in 2027.
Metric
Value
Source and date
U.S. data center electricity, 2014
58 TWh
LBNL / DOE, Dec 2024
U.S. data center electricity, 2023
176 TWh (4.4% of U.S. total, about 20 GW average load)
LBNL / DOE, Dec 2024
U.S. data center electricity, 2028 range
325 to 580 TWh (6.7% to 12%, about 37 to 66 GW)
LBNL / DOE, Dec 2024
U.S. generation, 2026 forecast
4,368 billion kWh, +2.2%, record
EIA, Oct 2026
Global data center electricity, 2024 and 2030 base case
about 415 TWh, then about 945 TWh
IEA, Energy and AI
Big-four cloud capex, 2021 and 2025
$128.3 billion, then $408.9 billion (3.2x)
Company 10-K filings via SEC XBRL, TBP analysis
2028 figures are LBNL projections, not measurements. Average load equals annual TWh divided by 8.76. The capex row comes from the TBP analysis of Alphabet, Amazon, Meta and Microsoft filings.
Beyond Nvidia: where AI data center power demand turns into profit
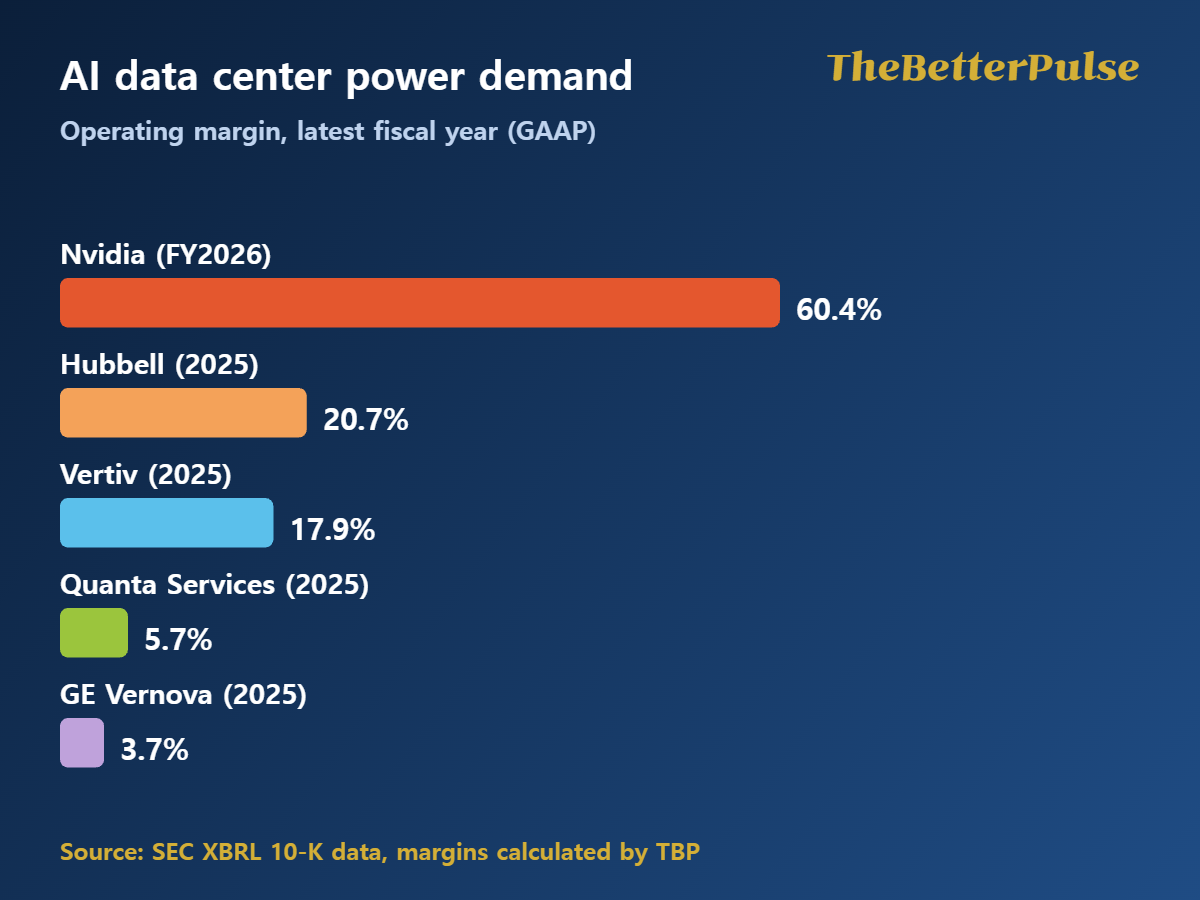
Follow one dollar of AI spending downstream. After the GPU come cooling and power distribution inside the building (Vertiv), the transformers, switchgear and gas turbines that feed the site (GE Vernova), the crews that build lines and substations (Quanta Services) and the electrical components in between (Hubbell). Their filed results show a very different profit structure from Nvidia’s.
Company
Revenue, first year to latest year
Revenue CAGR
Operating margin, latest year
Nvidia (FY2022 to FY2026, Jan year-end)
$26.9B to $215.9B
68%
60.4%
Vertiv (2021 to 2025)
$5.0B to $10.2B
19.6%
17.9%
GE Vernova (2023 to 2025)
$33.2B to $38.1B
7.0%
3.7% (1.3% in 2024)
Quanta Services (2021 to 2025)
$13.0B to $28.5B
21.7%
5.7%
Hubbell (2021 to 2025)
$4.2B to $5.8B
8.7%
20.7%
Source: SEC XBRL company facts (10-K), GAAP revenue and operating income; margins are my calculation. GE Vernova was spun off in April 2024, so its history is short and the 2022 and 2023 operating results were losses.
Operating margin, latest fiscal year, from SEC XBRL 10-K data. Margins are my calculation.
The takeaway is not that grid equipment is a worse business. It is a different one. Vertiv’s operating margin has roughly tripled since 2021 because it sells products with pricing power into a supply-constrained market. Quanta and GE Vernova earn thin margins on much larger revenue bases, so small changes in execution move profit a lot. For readers who want the broader capex picture first, TBP’s earlier analysis of the big-four cloud spending is linked below.
Reported results versus what the stock already expects
Backlog is the number everyone quotes when they talk about AI data center power demand, and it is the easiest to misread. GE Vernova reported a total backlog of $176 billion at June 30, 2026, split roughly half equipment and half services, with $24.2 billion of second-quarter orders, up 88% organically. About 80% of its gas turbine capacity under contract is for traditional customers and about 20% for data centers, and its Electrification segment booked more than $5 billion of data center orders in the first half, more than double all of 2025. Quanta’s total backlog reached a record $53.4 billion, but it includes estimated orders under master service agreements and is a non-GAAP figure. Vertiv’s backlog was $15.0 billion at the end of 2025 (book-to-bill about 2.9x), though its second-quarter 2026 backlog figure was not available in the sources I could verify.
Company
Latest backlog
Backlog divided by 2025 revenue
Price change, 12/31/2025 to 10/16/2026
Below 52-week high
GE Vernova
$176B (Jun 30, 2026)
4.6x
+40.9%
-21.6%
Quanta Services
$53.4B (Jun 30, 2026)
1.9x
+49.7%
-19.5%
Vertiv
$15.0B (Dec 31, 2025)
1.5x
+27.4%
-45.1%
Hubbell
Not compared here
n/a
+3.8%
-17.3%
Nvidia (reference)
n/a
n/a
+14.8%
-10.5%
Backlog from company releases (GE Vernova Jul 22, 2026; Quanta Jul 30, 2026; Vertiv Feb 2026); ratio is my calculation and mixes dates. Prices are closes from Yahoo Finance as of October 16, 2026.
Now compare price with profit. Since the end of 2021, Quanta’s share price rose about 5.5 times while its operating income rose about 2.4 times, so most of the gain came from a higher valuation multiple, not from earnings. Vertiv’s price rose about 8.3 times against operating income up about 7.0 times, a much closer match, yet the stock sits 45% below its 52-week high. That gap is the market asking whether the order book converts: Vertiv’s guidance of about $14.0 billion for 2026 implies second-half sales growth of roughly 45% after growth of 27% in the first half, so second-half execution is the test.
Three scenarios for AI data center power demand, 2027 to 2029: my personal analysis and projection
I use the LBNL 2028 range as the anchor and ask what each end implies. The compound growth rates below start from 176 TWh in 2023. The scenario labels, the “what has to be true” column and the effect on company results are my personal analysis and projection, not forecasts from LBNL or any company.
Scenario
U.S. data center load in 2028
Implied growth, 2023 to 2028
What has to be true
Likely effect on power-equipment names
Digestion
325 TWh (6.7% of U.S. electricity, about 37 GW)
13.1% per year
AI capex plateaus, projects slip on grid connection delays, financing tightens
Orders slow, backlog converts but is not replaced, multiples compress
Base
About 450 TWh (midpoint, about 52 GW)
20.8% per year
Capex keeps rising but more slowly, interconnection stays the bottleneck
Backlog converts steadily, margins hold, returns depend on valuation
Build-out
580 TWh (12% of U.S. electricity, about 66 GW)
26.9% per year
Capex stays high through 2029, new generation and grid capacity arrive on time
Orders and margins keep rising, execution and supply chains become the limit
LBNL range from the December 2024 report. The midpoint (452.5 TWh) is my arithmetic mean of the two ends. Average load is TWh divided by 8.76.
LBNL 2028 projection range versus 2023; the base case is my midpoint calculation.
The asymmetry matters more than the label. In the digestion case AI data center power demand still roughly doubles from 2023, so the equipment makers do not collapse, but stocks priced for the build-out case can fall a lot. The EIA also notes a pause in new data center projects in Texas, which shows how local power limits can change timing even when national demand grows.
Financial checks that matter more than the headline backlog
Before buying any AI power-infrastructure stock, I would check six things, in this order. First, backlog divided by annual revenue, and how much is services versus equipment. Second, book-to-bill over several quarters, not one. Third, operating margin trend, because rising orders with falling margins signal weak pricing. Fourth, free cash flow conversion, since Vertiv generated adjusted free cash flow of $925 million in the second quarter on $738 million of adjusted operating profit, while capital-intensive builders can show the opposite. Fifth, customer concentration, because a few hyperscalers drive most orders. Sixth, price versus earnings: if the share price has risen several times faster than operating income, the stock needs the optimistic scenario to deliver.
Risks to AI data center power demand, and to the stocks that serve it, that sit outside the spreadsheet include tariffs on imported electrical equipment, transformer and turbine lead times, interconnection queues, local opposition to new data centers, and the possibility that AI customers cut capex if returns disappoint. A fall in AI demand would hit these companies later than chipmakers, because backlog delays the effect, but it would hit them eventually.
Conclusion: what you gain, when it works, and what to do first
What you gain is a way to look past Nvidia without guessing. Physical demand for AI data center power demand is very likely to keep growing under every LBNL scenario, but the investment return depends on whether a company converts backlog into profit at a price you did not overpay. This approach suits an investor with a multi-year horizon who can tolerate drawdowns of 20% to 45% like those above. It suits less an investor who needs the money within a year, because Vertiv, GE Vernova and Quanta all sit well below their highs despite record backlogs.
Your first action takes ten minutes. Open the latest earnings release of any company you own or watch, find backlog, revenue and operating income, and calculate backlog divided by revenue and operating margin as in the tables above. Then compare how much the share price has risen against how much operating income has risen. If the first number is far larger, decide which scenario you are actually betting on before you buy more.
This article is my personal analysis based on public filings, company releases and government reports, provided for information only. Scenarios and projections are my personal analysis and projection, not guarantees. It is not investment advice and does not recommend buying or selling any security. Market data change quickly. Any decision and its consequences are the reader’s own responsibility. I used AI assistance in drafting and verified figures against the sources listed.
인도 vs 베트남, 둘 중 어디가 진짜 ‘넥스트 차이나’일까요? IMF의 2026년 10월 전망을 중국의 과거 숫자와 나란히 놓아 보면 답이 의외입니다. 인도는 중국의 ‘규모’를, 베트남은 중국의 ‘공장’을 닮았지만, 중국이 같은 소득 단계에서 달린 속도에는 둘 다 못 미칩니다. 이 글은 그 차이를 다섯 가지 조건으로 점검하고, 내 돈과 일자리 관점에서 무엇을 확인해야 하는지까지 정리합니다.
뉴스는 흔히 ‘인도가 일본을 제쳤다’, ‘베트남 성장률 8%대’ 같은 한 줄로 끝납니다. 하지만 성장률이 높다고 내 투자가 자동으로 오르지는 않습니다. 같은 IMF 전망에서 인도의 2025년 성장률은 7.8%였는데, 한편 니프티 50 선물의 최근 1년 변동률은 -10.2%였습니다(인베스팅닷컴, 2026년 10월 조회). 경제 성장과 주가는 다른 질문이라는 점을 먼저 기억해 두시면 좋겠습니다.
인도 vs 베트남, 먼저 체급부터 확인합니다
아래 표는 IMF 세계경제전망(2026년 10월)의 숫자입니다. 인도는 4월~3월 회계연도 기준이라 ‘2026년’은 2026/27 회계연도로 읽으셔야 합니다. 중국은 비교 기준으로 넣었습니다.
2026년 IMF 전망
인도
베트남
중국(비교)
인구(백만 명)
1,476.6
103.1
1,401.7
명목 GDP(십억 달러)
4,060
542
21,546
1인당 명목 GDP(달러)
2,750
5,259
15,371
실질 성장률 2026년
7.0%
8.4%
4.5%
실질 성장률 2028년
6.9%
5.9%
4.0%
소비자물가 상승률 2026년
5.0%
4.7%
1.0%
출처: IMF 세계경제전망 2026년 10월(데이터맵퍼). 인도는 회계연도 기준. 전망치는 수정될 수 있습니다.
눈에 띄는 것은 두 나라의 체급 차이입니다. 베트남의 GDP는 인도의 약 13%이고 인구는 7% 수준입니다. 반대로 1인당 소득은 베트남이 인도의 약 1.9배입니다. 필자는 이 표만으로도 ‘누가 이기나’보다 ‘각자 어떤 단계에 있나’를 물어야 한다고 봅니다. 또 베트남의 성장률은 2026년 8.4%에서 2028년 5.9%로 내려가는 전망이라는 점도 눈여겨볼 만합니다.
중국은 같은 소득일 때 얼마나 빨랐나
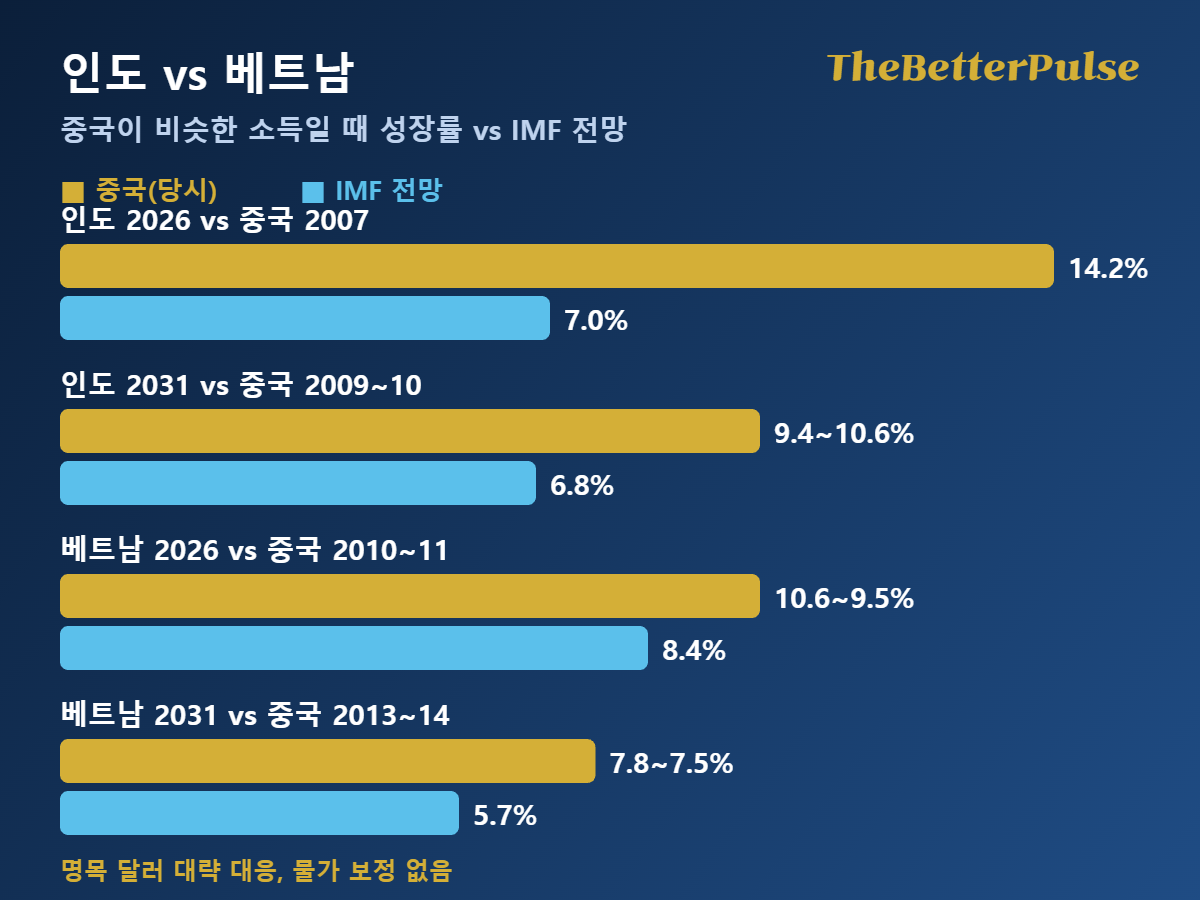
‘넥스트 차이나’의 기준이 되려면 중국의 과거와 비교해야 합니다. IMF 자료에서 중국의 1인당 명목 GDP가 비슷했던 해를 찾아 당시 성장률과 비교했습니다. 중국은 1인당 소득이 약 2,700달러였던 2007년에 14.2%, 약 4,600~5,700달러였던 2010~2011년에 10.6%와 9.5%로 달렸습니다. 같은 구간에서 인도와 베트남의 전망은 7~8%대입니다.
구분
IMF 전망 1인당 소득(달러)
중국이 비슷했던 해
그해 중국 성장률
해당 연도 성장률 전망
인도 2026년
2,750
2007년(2,729달러)
14.2%
7.0%
인도 2031년
4,389
2009~2010년(3,889~4,619달러)
9.4~10.6%
6.8%
베트남 2026년
5,259
2010~2011년(4,619~5,689달러)
10.6~9.5%
8.4%
베트남 2031년
7,609
2013~2014년(7,129~7,756달러)
7.8~7.5%
5.7%
출처: IMF 세계경제전망 2026년 10월. 명목 달러를 물가 보정 없이 비교한 대략적 대응이며 정확한 동일 소득 비교가 아닙니다.
중국이 비슷한 소득이던 해의 성장률과 IMF 전망 비교. 명목 달러를 물가 보정 없이 맞춘 대략적 대응입니다.
여기서 얻을 수 있는 해석은 두 가지입니다. 첫째, 인도와 베트남은 ‘중국의 복사본’처럼 고속 성장을 이어 가는 그림이 아닙니다. 둘째, 베트남은 2031년 소득이 중국의 2013~2014년 수준에 닿는데, 중국도 이 시기에 성장률이 7%대로 내려왔습니다. 소득이 오르면 성장 속도가 완만해지는 모습이 베트남에도 나타날 수 있다는 뜻입니다. 이 비교는 명목 달러를 물가 보정 없이 맞춘 것이라 과거 중국의 실제 소득은 현재 달러 가치로 더 컸을 수 있습니다. 그만큼 인도와 베트남의 격차는 더 클 수 있습니다.
인도 vs 베트남, 넥스트 차이나의 조건 5가지 점검표
중국의 성장을 만든 조건을 규모, 제조업, 투자, 인구, 소득 단계로 나눠 보겠습니다. 소득 단계는 앞에서 봤으니 나머지 네 가지를 세계은행과 IMF 자료로 정리했습니다.
조건
중국
인도
베트남
판정
제조업 비중(GDP 대비, 2025)
24.7%
13.5%
24.5%
베트남이 중국형
외국인직접투자 유입(GDP 대비, 2025)
0.4%
1.0%
4.5%
베트남이 가장 높음
총고정자본형성(GDP 대비, 2025)
39.7%(2024)
31.7%
29.2%
모두 중국에 못 미침
생산가능인구 비중(15~64세, 2025)
69.7%
68.4%(상승)
67.7%(하락)
인도가 유리
명목 GDP 규모(2026, 십억 달러)
21,546
4,060
542
인도가 중국의 18.8%
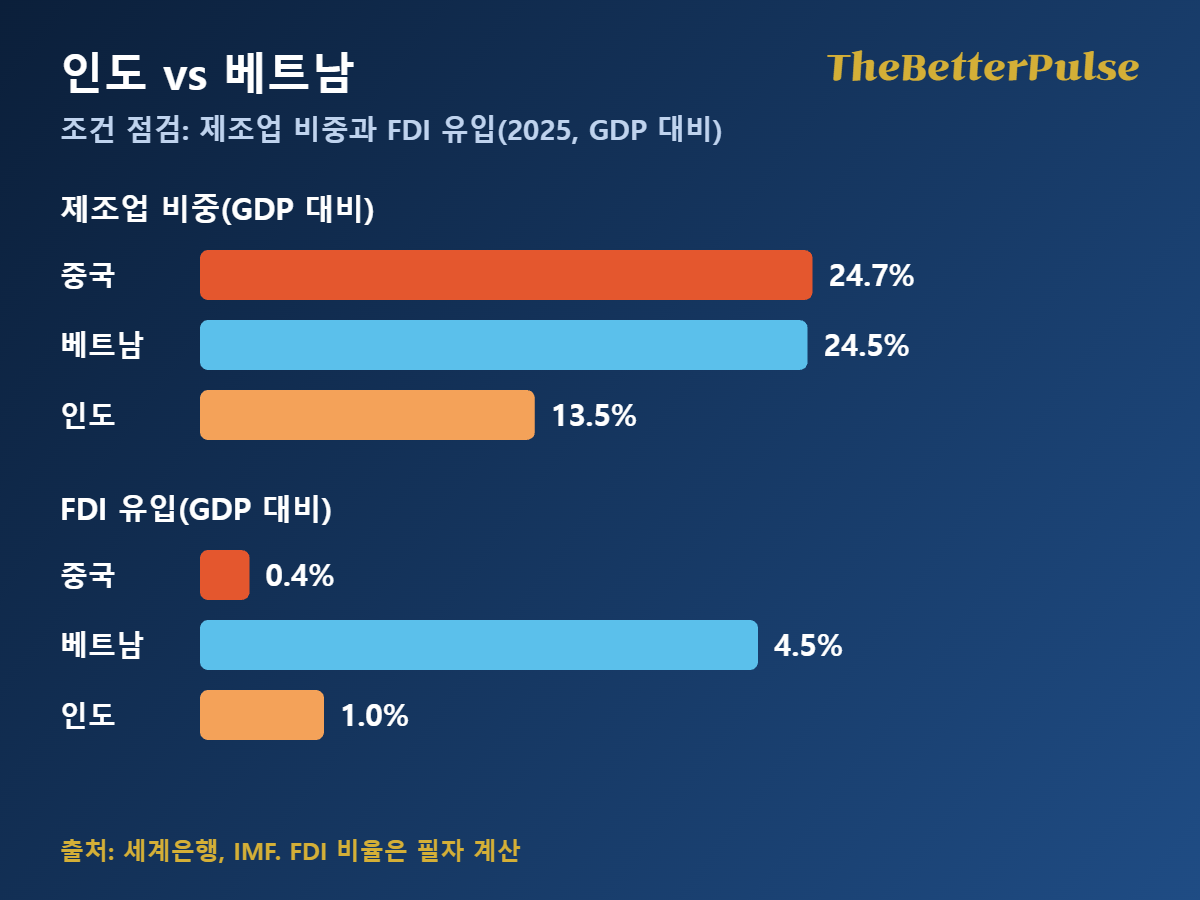
출처: 세계은행 지표(제조업 비중, FDI 순유입, 총고정자본형성, 인구 구조), IMF(GDP). FDI 비율은 필자 계산(2025년 FDI 유입액 ÷ 명목 GDP, 인도·베트남·중국 각각 408억·220억·800억 달러).
2025년 제조업 비중과 FDI 유입(GDP 대비). FDI 비율은 필자 계산입니다.
표를 읽으면 그림이 갈립니다. 베트남은 제조업 비중 24.5%로 중국과 거의 같고, GDP 대비 FDI 유입(4.5%)도 가장 높아 ‘공장형 넥스트 차이나’에 가깝습니다. 다만 수출이 GDP의 98.2%(2025년)에 달해 미국·중국 등 외부 수요 변화에 그대로 흔들릴 수 있고, 생산가능인구 비중은 2018년 68.4%에서 67.7%로 줄고 있습니다. 반대로 인도는 인구 14.8억 명과 상승하는 생산가능인구(68.4%)가 강점이지만 제조업 비중이 13.5%에 머물러, 일자리를 만들 제조업 기반이 아직 약합니다.
내 상황별로 무엇을 확인할까
장기 자산을 키우는 투자자라면 인도 쪽에서 ‘제조업 비중이 오르는지’를 봐야 합니다. 비중이 13%대에서 움직이지 않는다면 규모의 이점은 크지만 중국식 성장 경로는 아직 확인되지 않은 것입니다. 베트남 쪽에서는 FDI 유입과 수출 증가율, 소득 상승에 따른 성장 둔화 속도를 확인하시길 권합니다. 두 나라는 서로 대체재라기보다 다른 위험을 가진 선택지입니다. 인도는 내수와 규모, 베트남은 수출과 제조업이라는 서로 다른 축에 걸려 있습니다.
수출기업이나 협력사에서 일하는 분께는 베트남의 의미가 더 직접적입니다. 베트남 외국인투자청 통계를 인용한 보도에 따르면 2026년 1~4월 신규 등록 FDI 가운데 한국 비중은 33.6%(40.8억 달러)로 싱가포르에 이어 2위였습니다. 내 회사나 거래처가 어느 나라에 생산·판매 거점을 두는지가 곧 인도 vs 베트남 질문의 답과 이어집니다. 투자만 놓고 보면, 높은 성장률이 곧 주가 상승은 아니라는 점과 환율 변동 위험을 함께 따져야 합니다. 베트남 VN지수는 2026년 9월 고점 이후 조정 중이며 10월 12일 1,720.98로 마감했습니다(Công Luận 보도).
틀릴 수 있는 이유와 관찰 지표
이 글의 해석은 필자의 개인적 분석이며 IMF 전망 자체도 바뀝니다. 인도 성장률 전망은 7월 대비 상향됐고(FY27 6.4%에서 7.0%로, 현지 보도), 같은 IMF 보고서는 세계 성장률을 2026년 3.1%, 물가를 4.7%로 보면서 에너지 가격 부담을 주요 위험으로 꼽았습니다. 인도의 물가상승률은 2025년 2.0%에서 2026년 5.0%로, 베트남은 3.3%에서 4.7%로 오르는 전망이어서 금리와 환율 부담이 커질 수 있습니다. 그래서 필자는 인도 vs 베트남를 점수로 가르기보다 제조업 비중, FDI 유입, 생산가능인구, 물가, 성장률 전망 수정 여부를 반기마다 점검할 것을 권합니다.
결론: 인도 vs 베트남에서 얻는 것과 첫 행동
정리하면 인도는 규모와 인구 구조에서, 베트남은 제조업과 FDI에서 중국을 닮았지만 둘 다 중국이 같은 소득 단계에서 보여 준 9~14%대 성장에는 못 미칩니다. 장기로 보는 분께는 ‘어느 나라가 이기느냐’보다 ‘내가 어떤 위험을 택하느냐’가 더 중요합니다. 규모와 내수를 믿는다면 인도, 제조·수출 사이클에 걸고 싶다면 베트남이 맞지만, 성장률이 곧 수익률은 아니고 환율과 물가, 외부 수요 충격은 어느 쪽에서나 손실 요인이 될 수 있습니다.
오늘 해 보실 첫 행동은 간단합니다. IMF 데이터맵퍼에서 두 나라의 성장률과 물가 전망을 열어 이 글의 표와 맞춰 보시고, 세계은행에서 제조업 비중과 FDI를 직접 확인해 보세요. 그다음 내 투자 기간과 감내할 손실 폭을 적어 두면 인도 vs 베트남 중 무엇이 내 상황에 맞는지 훨씬 선명해집니다. 해외 ETF나 펀드로 접근하신다면 총보수와 실부담비용, 환노출 여부를 반드시 확인하시기 바랍니다.
이 글은 IMF·세계은행 등 공개 자료를 바탕으로 한 필자의 개인적이고 주관적인 견해이며 정보 제공 목적입니다. 소득 대응 비교는 명목 달러를 물가 보정 없이 맞춘 대략적 분석이고, 전망치는 확정 결과가 아닙니다. 특정 국가·상품의 매수·매도를 권유하거나 수익을 보장하지 않으며, 투자 판단과 그 결과에 대한 책임은 독자 본인에게 있습니다. 자료 확인일은 2026년 10월 18일이고, 이후 지표와 주가는 달라질 수 있습니다. 글 작성에는 AI의 도움을 받았습니다.