고금리 시대 투자 전략이 그 어느 때보다 중요해졌습니다.
미국 연방준비제도(Fed)가 이번 주 기준금리를 25bp 추가 인상할 가능성이 90% 안팎으로 반영된 가운데, 8월 소비자물가지수(CPI)는 전년 동월 대비 3.4% 상승하며 인플레이션이 여전히 살아 있음을 보여줬습니다.
시장 전문가들은 이제 “금리가 곧 내려올 것”이라는 기대보다 “더 높게, 더 오래(Higher for Longer)”라는 현실을 직시해야 할 때라고 말합니다.
주식도, 채권도, 예전과 같은 방식으로는 통하지 않는 시대입니다.
관련 글: 미국 금리 인상 한국 영향 — 유가 100달러, 우리 지갑은 버틸 수 있을까
1. 고금리 시대 투자 전략이 왜 지금 바뀌어야 하는가
고금리 시대 투자 전략을 새롭게 짜야 하는 이유는 금리의 방향이 바뀌었기 때문입니다.
2016년 9월 미국 1년 만기 국채 수익률은 고작 0.6%였습니다.
10년물도 1.7%에 불과했습니다.
그러나 지금 1년물은 4.3%, 10년물은 5% 안팎입니다.
불과 10년 만에 완전히 다른 세상이 된 것입니다.
LPL파이낸셜의 수석 채권전략가 로런스 길럼은 “연준이 공격적으로 금리를 내리기 시작하고 수익률도 매우 낮은 수준으로 돌아갈 것이라는 기대가 컸지만 그렇게 되지 않았다”며 앞으로도 그렇게 될 것으로 보지 않는다고 밝혔습니다.
고금리 시대 투자 전략을 다시 짜야 하는 시점이 바로 지금입니다.

2. 고금리 시대 투자 전략 첫 번째 — 채권 5~6%, 기회인가 함정인가
고금리 시대 투자 전략에서 채권은 오랜만에 주목받는 자산이 됐습니다.
일부 채권에서는 5~6% 수준의 수익률을 기대할 수 있습니다.
10년 전에는 상상하기 어려웠던 숫자입니다. 꾸준한 이자 수익을 원하는 투자자에게는 분명히 매력적인 환경입니다.
그러나 고금리 시대 투자 전략에서 채권을 단순히 안전하다고 보면 위험합니다. 채권금리와 채권가격은 반대로 움직이기 때문입니다.
금리가 추가로 오른다면 이미 보유한 채권의 가격은 내려갑니다. 특히 채권 ETF나 뮤추얼펀드를 보유한 투자자는 시장금리 상승 시 평가손실을 입을 수 있고 만기가 길수록 그 하락폭은 더 커집니다.
전문가들이 자신의 투자기간에 맞는 만기의 개별 채권을 직접 보유하고 만기까지 유지하는 전략을 권하는 이유가 바로 여기에 있습니다.
인플레이션 위험까지 방어하고 싶다면 원금이 물가에 연동되어 조정되는 TIPS(물가연동국채)를 포트폴리오 일부에 배분하는 방법도 검토할 만합니다.
3. 고금리 시대 투자 전략 두 번째 — 주식, 10년물 6% 넘으면 판이 뒤집힌다
고금리 시대 투자 전략에서 주식은 더 복잡한 방정식 앞에 서 있습니다. 2023~2025년 S&P500의 실질 수익률은 연평균 20%를 웃돌았습니다.
그러나 카슨그룹의 수석 시장전략가 라이언 디트릭은 “향후 한두 달 안에 10년물 국채금리가 6%를 넘어선다면 판이 뒤집힐 것”이라고 경고했습니다.
위험이 낮은 채권에서 6%의 수익을 얻을 수 있다면 굳이 높은 위험을 감수하며 주식을 보유할 이유가 줄어드는 것입니다.
밸류에이션 문제도 있습니다. 현재 S&P500은 향후 12개월 예상 이익의 20배가 넘는 수준에서 거래되고 있습니다. 올스프링이 1991~2025년 자료를 분석한 결과 PER 20배 이상의 고평가 국면에서는 이후 10년간 물가 상승률을 웃도는 실질 수익률을 거두기 어려운 경우가 많았습니다.
주식 상승에 그냥 올라타기만 해도 높은 수익이 나는 시대는 서서히 저물고 있을 수 있습니다.
4. 고금리 시대 투자 전략 세 번째 — 기술주 줄이고 3방향으로 분산하라
고금리 시대 투자 전략의 핵심은 결국 분산입니다.
최근 몇 년간 대형 기술주의 급등으로 투자자가 의도한 것보다 기술주 비중이 지나치게 높아진 포트폴리오가 많습니다.
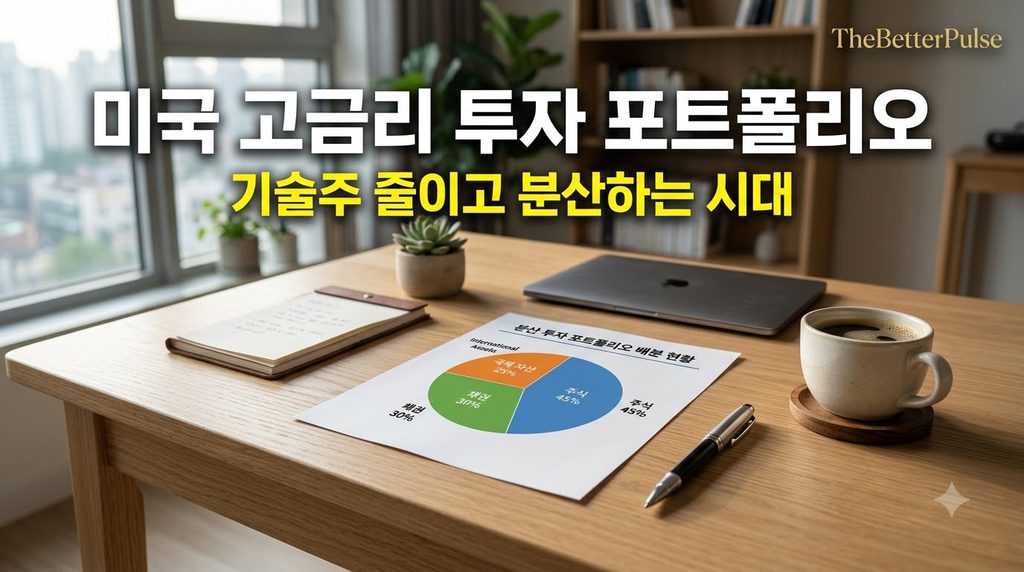
올스프링의 존 바랑코 최고투자책임자(CIO)는 많이 오른 종목의 비중을 일부 줄이고 상대적으로 저평가된 미국 중소형주와 해외 주식으로 분산하는 전략을 제시했습니다.
주식과 채권을 6대 4 또는 4대 6으로 나누는 전통적 포트폴리오에 미국 이외 선진국·신흥국 주식을 더할 경우 연 10% 이상의 수익을 거둔 사례도 있었습니다.
고금리 시대 투자 전략은 한 방향에 집중하는 것이 아니라 3방향, 즉 채권·중소형주·해외주식으로 나누는 데서 시작합니다.
결국 하이어 포 롱거는 주식과 채권 어느 한쪽의 일방적인 승리를 의미하지 않습니다.
높은 채권금리는 의미 있는 이자 수익을 제공하지만 추가 금리 상승과 인플레이션 위험을 동반하고, 주식 역시 기업 실적이 버텨준다면 상승 여력이 남아 있지만 고평가 부담과 채권 수익률 상승이라는 압박을 동시에 안고 있습니다.
아무 생각 없이 흐름에 올라타는 방식은 이제 통하지 않을 수 있습니다.
저의 생각
저는 이 시대를 선택의 시대라고 부르고 싶습니다.
금리가 제로에 가까웠던 시절에는 그냥 주식을 사서 기다리는 것만으로도 충분했습니다.
그러나 지금은 채권에서도 5~6%를 받을 수 있는 시대입니다.
주식이 그 이상의 수익을 가져다주지 못한다면 투자자들은 자연스럽게 채권 쪽으로 눈을 돌리게 됩니다.
저는 지금이 포트폴리오를 한 번쯤 냉정하게 들여다볼 시점이라고 생각합니다.
대형 기술주에 지나치게 쏠려 있지는 않은지, 내가 감당할 수 있는 금리 위험 범위는 어디까지인지를 먼저 점검하는 것이 지금 가장 먼저 해야 할 일입니다.
본 글은 공개된 뉴스와 통계를 바탕으로 한 저의 독자적 분석입니다. 특정 금융상품의 매수·매도를 권유하는 것이 아니며, 투자 판단은 반드시 본인의 책임 하에 전문가와 상담 후 결정하시기 바랍니다.
함께 읽으면 좋은 글
미국 금리 인상 한국 영향 — 유가 100달러, 우리 지갑은 버틸 수 있을까
출처: 이데일리,
CNBC,
월스트리트저널(WSJ)
이 글은 공개된 뉴스와 통계를 바탕으로 저의 개인적인의생각을 바탕으로 인공지능의 도움을 받아 작성되었습니다.
#고금리시대투자전략 #하이어포롱거 #채권투자 #주식투자전략 #미국금리 #포트폴리오분산 #TIPS채권 #S&P500 #인플레이션대응 #자산배분 #TheBetterPulse #재테크 #미국주식 #채권수익률